01 Производство и продажи
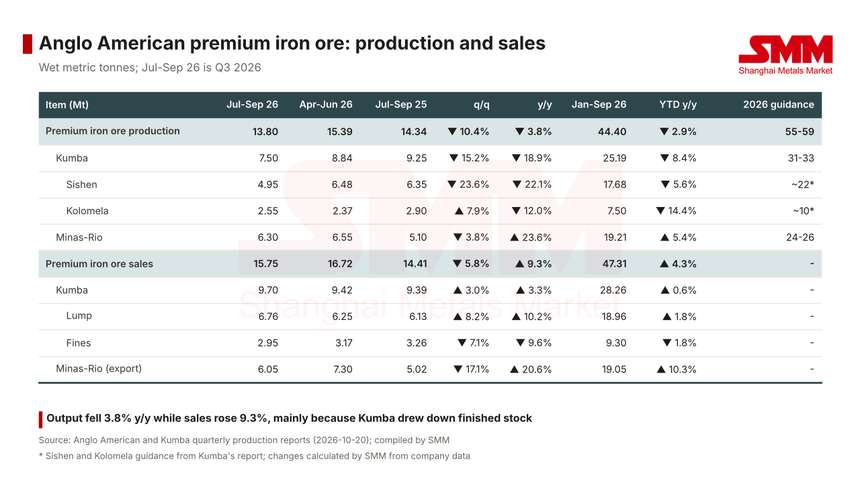
Итоги: Производство высококачественной железной руды в III квартале составило 13,80 млн т, снизившись на 3,8% г/г и на 10,4% кв/кв. Продажи составили 15,75 млн т, увеличившись на 9,3% г/г и снизившись на 5,8% кв/кв. Производство с начала года составило 44,40 млн т, снизившись на 2,9%, а продажи — 47,31 млн т, увеличившись на 4,3%.
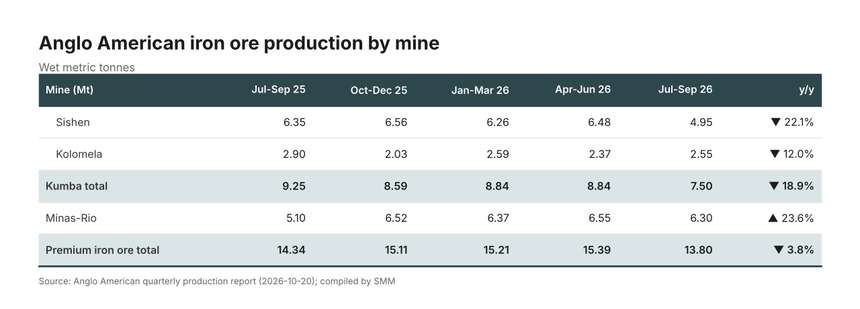
Кумба: Производство составило 7,50 млн т, снизившись на 18,9% г/г и на 15,2% кв/кв. Сайшен произвел 4,95 млн т, снизившись на 22,1%, что компания объяснила плановой остановкой обогатительной фабрики DMS для подключения основного модуля UHDMS. Согласно отчету Кумбы, выпуск на обогатительной фабрике JIG в Сайшене вырос на 24% кв/кв до 3,1 млн т, частично компенсировав снижение. Коломела произвела 2,55 млн т, снизившись на 12,0% г/г из-за низкого запаса сырья, но увеличившись на 7,9% кв/кв.
Минас-Рио: Производство составило 6,30 млн т, увеличившись на 23,6% г/г и снизившись на 3,8% кв/кв. Компания сообщила, что доступность оборудования была выше после плановой остановки для инспекции трубопровода в аналогичном квартале прошлого года.
Прогноз: Прогноз производства на весь год остался без изменений на уровне 55–59 млн т, в том числе Кумба — 31–33 млн т и Минас-Рио — 24–26 млн т.
02 Ассортимент продукции и операции
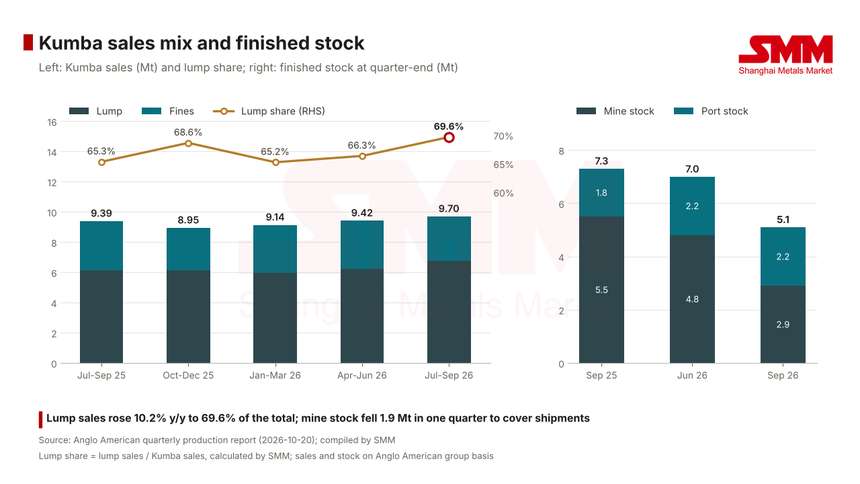
Доля кусковой руды: Кумба продала 9,70 млн т в III квартале, увеличившись на 3,3% г/г. Продажи кусковой руды составили 6,76 млн т, увеличившись на 10,2%, а мелочи — 2,95 млн т, снизившись на 9,6%. Кусковая руда составила 69,6% продаж Кумбы против 66,3% во II квартале и 65,3% годом ранее (рассчитано по данным компании). Соотношение кусковой руды и мелочи с начала года составило 67:33 по сравнению с 66:34 годом ранее. Кумба сообщила, что скорректировала ассортимент продукции в ответ на высокие премии за кусковую руду.
Сокращение запасов: Продажи Кумбы в III квартале превысили производство примерно на 2,2 млн т, разница была покрыта за счет запасов готовой продукции. Запасы готовой продукции снизились до 5,1 млн т с 7,0 млн т на конец II квартала. Запасы на руднике снизились до 2,9 млн т (II квартал: 4,8 млн т), а запасы в порту остались на уровне 2,2 млн т. Кумба сообщила, что объем руды, отправленной по железной дороге в порт, снизился на 8% г/г до 9,4 млн т, включая около 0,4 млн т, потерянных из-за схода поезда с рельсов. Компания отметила, что высокие запасы готовой продукции в порту Салданья-Бей способствовали эффективной погрузке судов.
Минас-Рио: Экспортные продажи окатышевого концентрата в III квартале составили 6,05 млн т, увеличившись на 20,6% г/г и снизившись на 17,1% кв/кв, что примерно на 0,25 млн т ниже производства за квартал.
Содержание железа и реализованные цены: Среднее содержание Fe у Кумбы с начала года составило 63,6% против 64,0% годом ранее. Средневзвешенная реализованная цена на высококачественную железную руду с начала года составила 82 долл./вмт FOB, снизившись на 11%. Экспортная цена Кумбы составила 86 долл./вмт FOB Салданья, снизившись на 8%. По данным компании, это на 9% выше базовой цены на руду с содержанием Fe 62% в размере 79 долл./т (FOB Южная Африка, с поправкой на фрахт и влажность), в основном за счет премий за высокое содержание Fe и растущей премии за кусковую руду. Минас-Рио реализовала продукцию по 77 долл./вмт FOB Асу, снизившись на 12% и на 1% выше скорректированной базовой цены на руду с содержанием Fe 65% в размере 76 долл./т. Компания сообщила, что премия за содержание Fe ~67% была частично компенсирована перенаправлением продаж из зоны конфликта на Ближнем Востоке и объемами с предварительным ценообразованием. Также сообщается, что фрахт Бразилия–Китай составил 38 долл./т на 30 сентября, и растущие ставки фрахта продолжают оказывать давление на реализованные цены. Кумба сообщила, что фрахт Салданья–Циндао достиг пятилетнего максимума в 32 долл./т в сентябре, в результате чего средний показатель с начала года составил 23 долл./т.
03 Прогноз и затраты
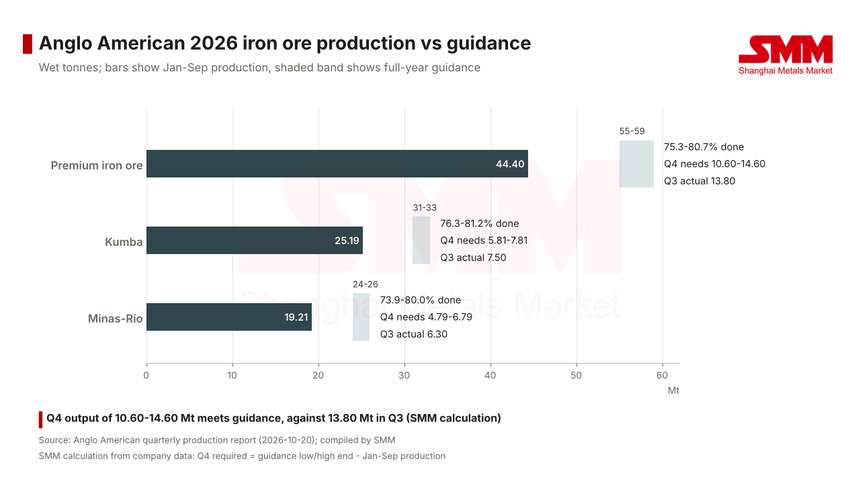
Выполнение прогноза: Производство с начала года в объеме 44,40 млн т составляет 75,3–80,7% от годового прогноза. Исходя из данных компании, в IV квартале необходимо произвести 10,60–14,60 млн т против 13,80 млн т в III квартале. Кумбе требуется 5,81–7,81 млн т, а Минас-Рио — 4,79–6,79 млн т.
Кумба по рудникам: В отчете Кумбы указан годовой прогноз производства ~22 млн т для Сайшена и ~10 млн т для Коломелы. Исходя из данных компании, Сайшену необходимо около 4,3 млн т в IV квартале, что ниже 4,95 млн т в III квартале, а Коломеле — около 2,5 млн т, что сопоставимо с III кварталом. Компания сообщила, что производство Кумбы смещено на первую половину года, и подключение UHDMS во второй половине года, как ожидается, не повлияет на продажи благодаря плановому сокращению запасов. Кумба ожидает, что ее собственные продажи достигнут верхней границы прогнозного диапазона 35–37 млн т.
Затраты: Прогноз удельных затрат на весь год остался без изменений на уровне около 41 долл./т, в том числе Кумба — около 45 долл./т и Минас-Рио — около 36 долл./т, без учета роялти и амортизации и при допущении курса около 16,50 ZAR/USD и 5,2 BRL/USD. Кумба сообщила, что удельные затраты на руднике Сайшен ожидаются у верхней границы диапазона 530–560 рандов/т, а на Коломеле — у нижней границы 430–460 рандов/т, при этом прогноз затрат по-прежнему зависит от влияния конфликта на Ближнем Востоке на стоимость ключевых ресурсов.
Риски: Компания сообщила, что прогноз Кумбы зависит от доступности и работы сторонней железнодорожной и портовой инфраструктуры. Кумба также снизила годовой прогноз по вскрышным работам до 175–190 млн т (ранее 180–195 млн т), включая Коломелу на уровне 40–45 млн т (ранее 45–50 млн т), сославшись на сохраняющиеся последствия сильных дождей и наводнений во II квартале.
04 Ключевые этапы развития мощностей
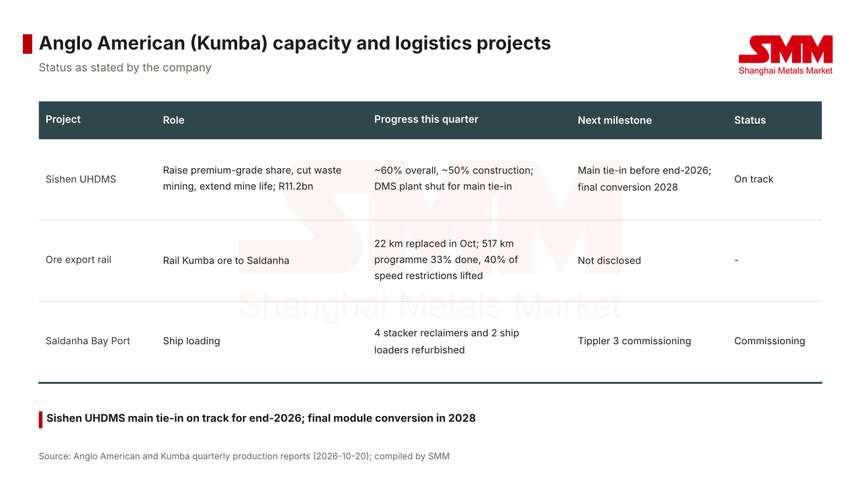
Ключевые этапы проектов Anglo American по железной руде в этом квартале сосредоточены на Кумбе: проект UHDMS на обогатительной фабрике Сайшена, а также экспортная железнодорожная линия и порт Салданья-Бей в нижнем звене цепочки.
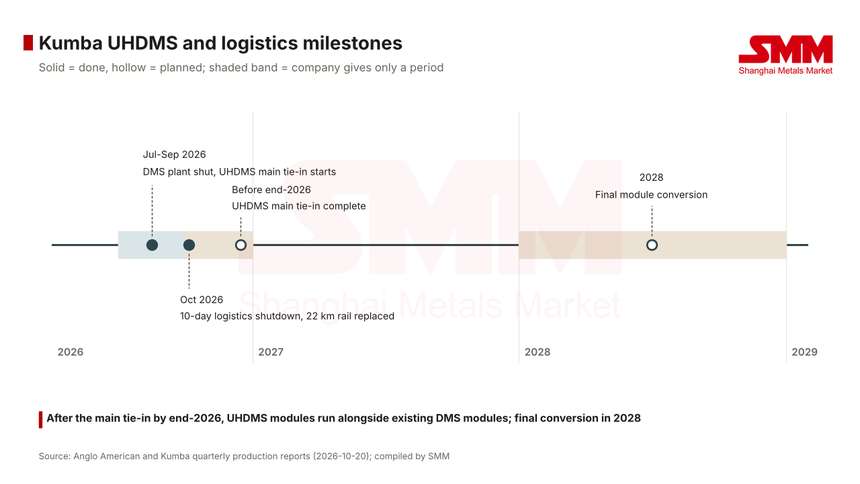
Сайшен UHDMS: Общие капитальные затраты по проекту остались без изменений на уровне 11,2 млрд рандов. Общий прогресс составляет около 60%, строительство завершено примерно на 50%, капитальные затраты на 2026 год находятся в пределах прогнозного диапазона 3,0–3,2 млрд рандов. Основное подключение по-прежнему планируется завершить до конца 2026 года, после чего переоборудованные модули UHDMS будут работать параллельно с существующими модулями DMS. Окончательное переоборудование модулей запланировано на 2028 год. Компания сообщила, что проект увеличит долю продукции премиального класса Сайшена, повысит эффективность использования ресурсов, сократит объем вскрышных работ и продлит срок службы рудника.
Экспортная железнодорожная линия: Во время 10-дневной остановки на техническое обслуживание логистики в октябре было заменено 22 км железнодорожного полотна. Таким образом, программа замены 517 км пути выполнена на 33%, а 40% ограничений скорости вдоль экспортного рудного коридора снято.
Порт Салданья-Бей: Завершен ремонт четырех стакер-реклаймеров и двух судопогрузочных машин, ведется пусконаладка вагоноопрокидывателя 3.
05 На что обратить внимание в следующем квартале
Первый вопрос — будет ли завершено основное подключение UHDMS до конца года, как заявляет компания. От этого зависит, когда возобновит работу фабрика DMS в Сайшене и когда Кумба перестанет полагаться на запасы для поддержания продаж. Если работы будут завершены в срок, компания сообщает, что переоборудованные модули будут работать параллельно с существующими модулями DMS, обеспечивая гибкость переработки для поддержания прогнозов по производству и продажам. Если сроки будут сорваны, выпуск Кумбы приблизится к нижней границе прогноза в 31 млн т, при этом запасы на руднике уже снизились с 4,8 млн т до 2,9 млн т, что оставляет гораздо меньше возможностей для покрытия разрыва.
Второй вопрос — логистика. Компания сообщает, что прогноз Кумбы зависит от работы сторонней железнодорожной и портовой инфраструктуры. Объем перевозок по железной дороге снизился на 8% г/г в III квартале, включая около 0,4 млн т, потерянных из-за схода поезда с рельсов, а в октябре была 10-дневная остановка на техническое обслуживание. Постепенное снятие ограничений скорости по мере замены путей является позитивным фактором. Сможет ли объем железнодорожных перевозок в IV квартале превысить уровень III квартала, определит, сохранятся ли запасы в порту при высоких продажах.
Третий вопрос — ассортимент продукции и фрахт. Доля кусковой руды Кумбы выросла до 69,6% в III квартале, что компания связала с высокими премиями за кусковую руду. После возобновления работы фабрики Сайшена то, останется ли доля кусковой руды на уровне около 70% или вернется к прежним 65–66%, покажет, насколько сильно премии за кусковую руду влияют на решения по ассортименту. Что касается фрахта, если ставки Бразилия–Китай на уровне 38 долл./т и пятилетние максимумы ставок из Южной Африки в Циндао сохранятся в IV квартале, реализованные цены FOB останутся под давлением.
06 Комментарий SMM
Сочетание более низкого производства и более высоких продаж у Кумбы в III квартале было плановой заменой запасов. Подключение на Сайшене снизило производство Кумбы до 7,50 млн т, в то время как сокращение запасов на руднике примерно на 1,9 млн т позволило продолжить отгрузки, увеличив продажи на 3,3% г/г и доведя долю кусковой руды почти до 70% от общего объема. Производство Минас-Рио выросло более чем на пятую часть г/г, компенсировав большую часть снижения в Южной Африке и ограничив общее падение группы 3,8%. Доля продукции премиального класса Сайшена вырастет только после окончательного переоборудования UHDMS в 2028 году. До этого момента ритм поставок Кумбы будет в основном отражать остановки на подключение и пропускную способность железной дороги.
Для китайского рынка импортной руды поставки Anglo American состоят в основном из высококачественной кусковой руды и окатышевого концентрата с содержанием Fe ~67%, и отгрузки обоих видов продукции в III квартале превысили уровни прошлого года. Сохранятся ли высокие отгрузки южноафриканской кусковой руды в IV квартале, зависит от того, насколько оставшиеся запасы покроют период до подключения UHDMS. Поставки высококачественного бразильского окатышевого концентрата зависят главным образом от того, сможет ли Минас-Рио сохранить доступность оборудования на уровне этого квартала. При неизменном годовом прогнозе производства выпуск в IV квартале на уровне около 77–106% от объема III квартала будет достаточным для достижения целевого диапазона.