21 октября по рынку распространились разговоры о скоординированном сокращении выпуска никелевых полупродуктов в Индонезии: на 50% для смешанного гидроксидного осадка (MHP), на 50% для высокосортного никелевого файнштейна и на 20% для никелевого чугуна (NPI). Сообщения о том, что ведущие китайские производители никеля обсуждали совместное сокращение производства, усилили динамику, и наиболее торгуемый контракт на никель на Шанхайской фьючерсной бирже (SHFE) закрылся ростом на 3,05% за день. Ни одно из сокращений не было подтверждено производителями или официальными лицами.
По мнению SMM, логика сокращения сильно различается в зависимости от продукта. Производители MHP теряют деньги на денежной основе, и у них самые веские основания для сокращения. Выпуск файнштейна уже сократился, и убирать почти нечего. Плавильные заводы NPI по-прежнему получают денежную маржу, поэтому масштабные добровольные сокращения маловероятны. Далее следует оценка SMM по каждому сегменту.
MHP: сокращение ожидалось
Недавние сообщения указывают на то, что некоторые индонезийские производители, использующие кислотное выщелачивание под высоким давлением (HPAL), могут совместно сократить выпуск MHP на 50%, что ненадолго вызвало резкий отскок цен на никель. Пока не было объявлено, от какой базы отсчитывается сокращение и как долго оно продлится.
SMM отмечает, что отрасль уже в целом ожидала некоторого снижения выпуска гидрометаллургических полупродуктов в этом месяце, поэтому само по себе сокращение не является неожиданностью. Однако сокращение на 50% от текущего выпуска стало бы сюрпризом.
Почему сокращения назревали: рынок перешёл от дефицита к профициту
С третьего квартала поставки серы в Индонезию заметно улучшились по сравнению со вторым кварталом благодаря улучшению судоходства через Ормузский пролив и дополнительному импорту из Канады и других источников. Серу сжигают для получения серной кислоты, используемой в HPAL, поэтому графики производства MHP соответственно восстановились.
Со стороны спроса потребление сульфата никеля в третьем квартале оставалось вблизи максимального уровня года благодаря спросу на новую энергетику, но выпуск электролитического никеля (рафинированного никеля, получаемого электролизом и являющегося ключевым направлением использования MHP) постепенно сокращался. Данные SMM показывают, что баланс MHP в Индонезии перешёл от дефицита во втором квартале к профициту, а коэффициенты оплаты за MHP (цены MHP, выраженные в процентах от цены никеля на LME) начали снижаться. Поскольку цены на никель ещё не упали значительно, цены MHP в начале третьего квартала всё ещё покрывали теоретические денежные производственные затраты.
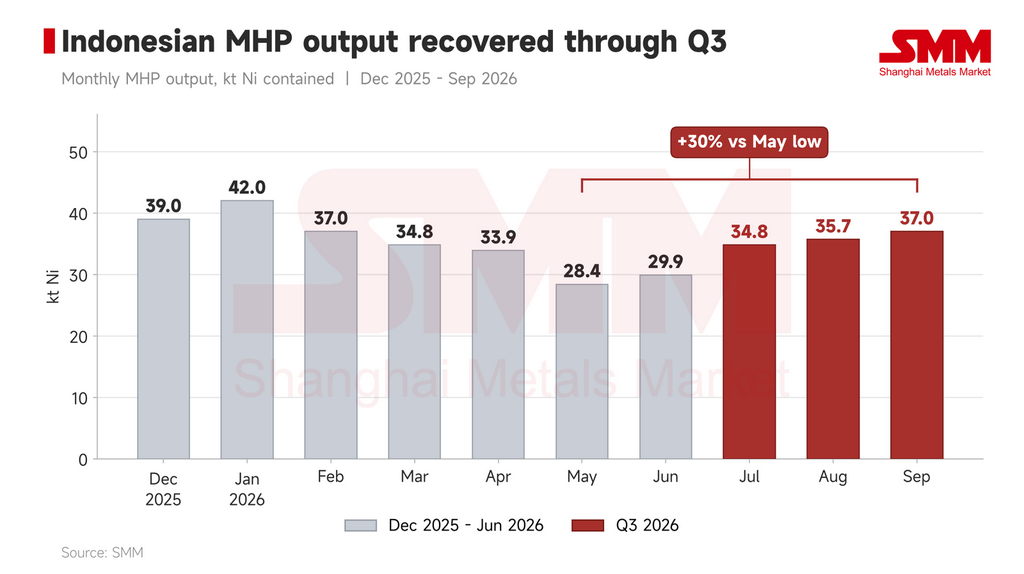
Рисунок 1: Месячный объём производства MHP в Индонезии (кт Ni). Источник: SMM
С конца третьего квартала и в начале четвёртого рынок MHP продолжил ослабевать. Изменения заказов у ряда ведущих компаний сократили потребление сульфата никеля в секторе тройных катодных материалов (NCM), что снизило спрос на MHP. Поскольку существенного сокращения предложения на тот момент не ожидалось, рынок MHP постепенно стал рынком покупателя, а коэффициенты выплат резко упали.
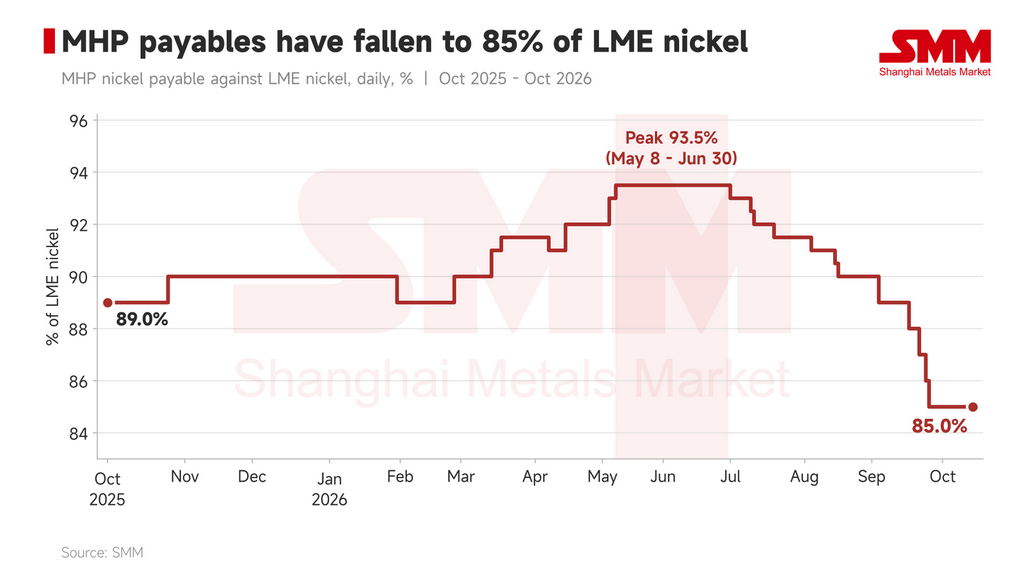
Рисунок 2: Коэффициент выплат по никелю в MHP к цене никеля на LME, дневные значения (%). Источник: SMM
Издержки: спотовое производство убыточно
Цены на никелевую руду и серу немного снизились, но остаются высокими по сравнению с началом года. По данным SMM, теоретическая денежная себестоимость производства MHP за вычетом кобальтового кредита в середине октября составляла около 14 500 долл./т Ni. Кобальт в настоящее время также трудно монетизировать, поэтому теоретический кобальтовый кредит не превращается напрямую в денежный поток.
По данным SMM, при спотовых продажах MHP ниже 13 000 долл./т Ni на условиях FOB производители испытывают сильное давление из-за отрицательной маржи по текущему производству. На рынке с избыточным предложением, где спотовые издержки превышают цены продажи, сокращение производства стало логичным исходом.
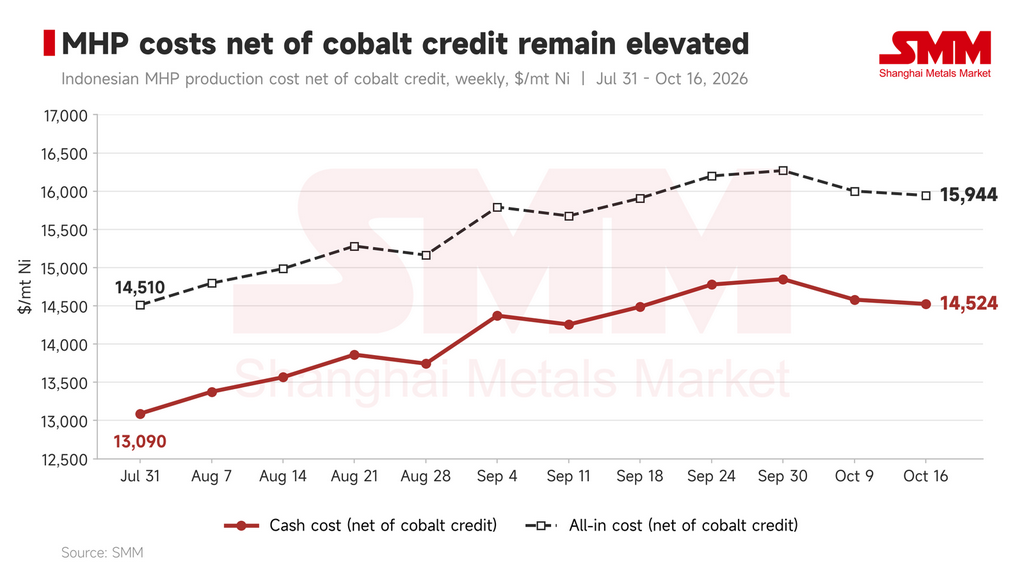
Рисунок 3: Денежная и полная себестоимость MHP в Индонезии за вычетом кобальтового кредита, недельные значения (долл./т Ni). Источник: SMM
Влияние: нижний предел для коэффициентов выплат, но для восстановления необходимо сокращение запасов
До появления сообщений о сокращении производства SMM считала, что коэффициенты выплат по MHP уже достигли дна и дальнейшее снижение ограничено. Со стороны предложения отрицательная маржа оставляет производителям мало возможностей для дальнейших скидок. Со стороны спроса дальнейшее снижение коэффициента выплат на 1–2 процентных пункта сделало бы экономически целесообразной закупку MHP для производства электролитического никеля, поэтому электролиз мог бы стать опорой для спроса на MHP.
Единственным препятствием является кобальт. Для кобальта, содержащегося в MHP, не существует инструмента хеджирования, поэтому покупатели несут нехеджированную («длинную непокрытую») позицию по падающим ценам на кобальт.
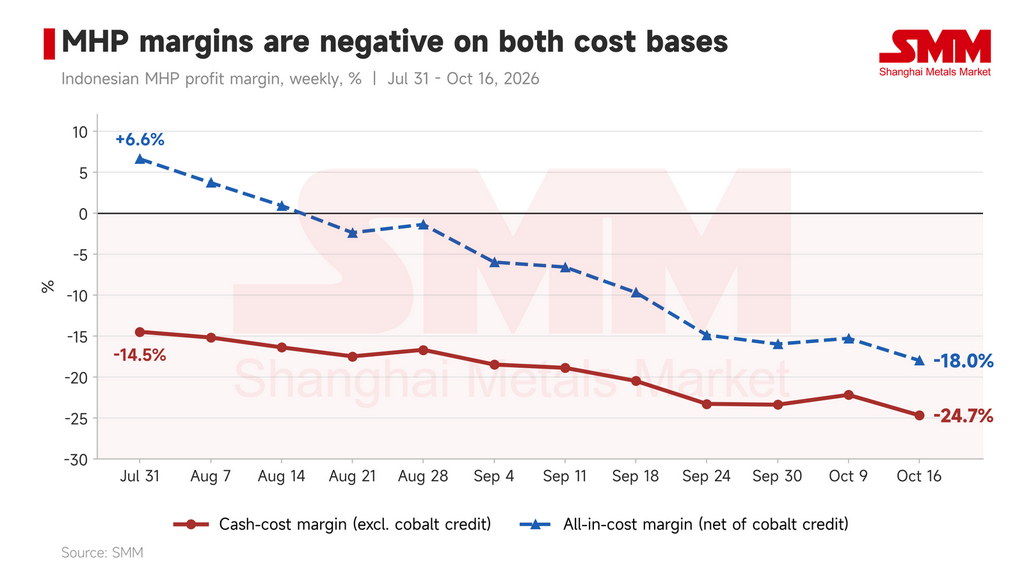
Рисунок 4: Маржа прибыли индонезийского MHP, недельные значения (%): на основе денежной себестоимости без учёта кобальтового кредита; на основе полной себестоимости за вычетом кобальтового кредита. Источник: SMM
Поскольку фактические договорённости остаются неопределёнными, SMM подготовила два иллюстративных сценария, основанных исключительно на рыночных сообщениях. Они не являются руководством к действию:
- Сценарий 1: сокращение текущего выпуска на 50% убрало бы с рынка 15 000–18 000 т Ni в виде MHP в месяц.
- Сценарий 2: падение загрузки в отрасли до 50% убрало бы около 12 000 т Ni в месяц.
Сокращения такого масштаба заметно ужесточили бы слабо сбалансированный рынок MHP и при поддержке со стороны издержек должны окончательно остановить падение коэффициентов оплаты. Однако для отскока потребуется значительное сокращение запасов по всей цепочке — от сырья до готовой продукции — либо явное восстановление спроса в перерабатывающих секторах.
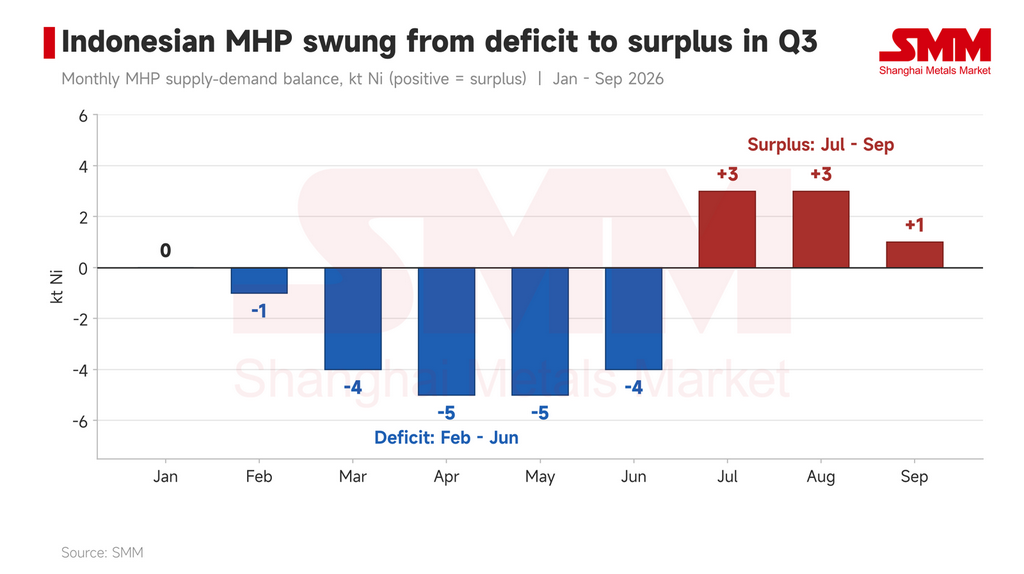
Рисунок 5: Ежемесячный баланс спроса и предложения индонезийского MHP (кт Ni; положительное значение = профицит). Источник: SMM
Вывод: экстремальная репетиция волны новых мощностей следующего года
Вынужденные сокращения в четвёртом квартале — это экстремальная генеральная репетиция следующего года, когда ожидается ввод больших объёмов новых мощностей. Плавильные мощности в верхнем сегменте должны резко вырасти, тогда как потребление в нижнем сегменте не показывает признаков сопоставимого увеличения. В этом году производителей сжимают высокие издержки; в следующем году давление может прийти со стороны низких отпускных цен.
Электролитический никель может выглядеть как долгосрочный последний резерв для избыточного MHP. Но пока твердотельные аккумуляторы или нержавеющая сталь не создадут достаточного дополнительного спроса, производителям придётся тщательно планировать выпуск, чтобы не толкать собственные цены всё ниже.
Риски
Повторим: объёмы сокращений в этом разделе являются гипотетическими оценками на основе рыночной информации и не должны рассматриваться как руководство к действию. Подтверждение должно дождаться фактических производственных графиков компаний и официальных заявлений. Кроме того, если цены на никель окажутся перекупленными, сомнения в том, как долго продлятся сокращения, а также хеджирование производителей могут оказывать давление на цены.
Никелевый файнштейн: выпуск уже сократился, что ограничивает эффект любого дополнительного сокращения
Разговоры 21 октября о сокращении на 50% выпуска высокосортного никелевого файнштейна в Индонезии, наряду с сообщениями зарубежных СМИ о том, что ведущие производители с китайским капиталом обсуждают скоординированное сокращение HPAL, помогли поднять наиболее торгуемый контракт на никель на SHFE в тот день на 3,05%. Ни одно из этих сообщений не было подтверждено компаниями или официальными лицами.
Данные SMM показывают, что выпуск файнштейна резко сократился ещё до появления слухов. Даже если сокращение состоится, его предельное влияние на предложение, вероятно, будет ограниченным.
Выпуск резко упал в августе–сентябре, тогда как коэффициенты оплаты оставались стабильными
Выпуск файнштейна в Индонезии составил 21 100 т Ni в августе и упал на 21,3% месяц к месяцу до 16 600 т Ni в сентябре; SMM ожидает 15 800 т Ni в октябре. При месячной мощности 70 900 т Ni загрузка снизилась с примерно 30% в августе до примерно 23% в сентябре, а в октябре ожидается около 22%.
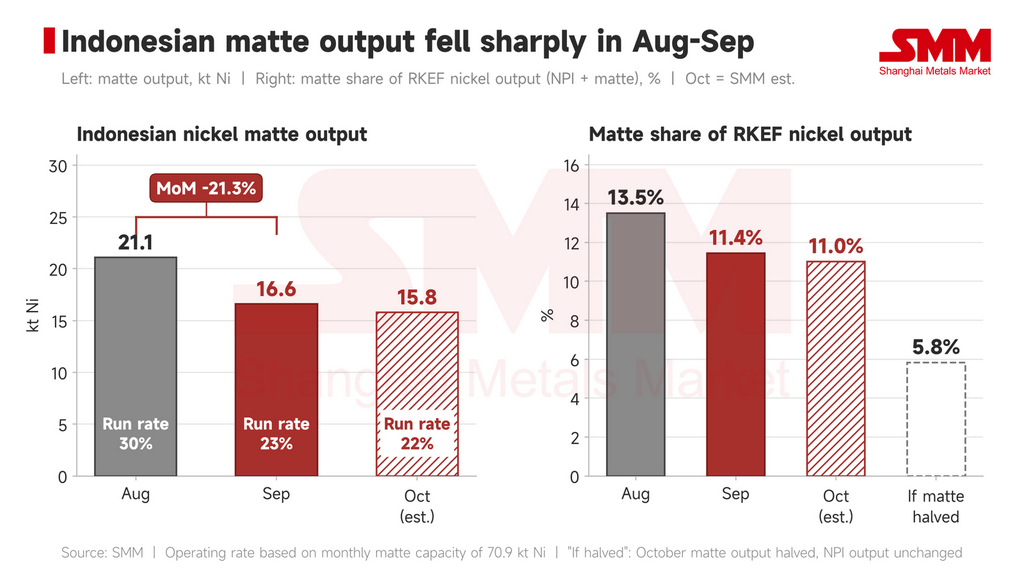
Рисунок 6: Выпуск индонезийского никелевого файнштейна и загрузка мощностей (слева) и доля файнштейна в выпуске никеля по технологии RKEF в Индонезии (справа); октябрь — оценка SMM. Источник: SMM
Снижение отражает ухудшение экономики конверсии. Один из путей получения файнштейна в Индонезии — взять никелевый чугун, произведённый на линиях вращающихся печей с электропечами, и продуть его в конвертерах до файнштейна. По расчётам SMM, маржа конверсии в файнштейн по сравнению с прямой продажей никелевого чугуна в среднем составляла –$522/т Ni в августе, –$377/т Ni в сентябре и –$467/т Ni в первой половине октября. Она была отрицательной во все 48 торговых дней с 3 августа.
По полной себестоимости индонезийский файнштейн перешёл от прибыли около $300/т Ni в начале августа к убытку около $857/т Ni к середине октября. В результате большинство линий по производству файнштейна на базе RKEF снова переключились на выпуск никелевого чугуна.
Что касается цен, индонезийский файнштейн оценивался в $14 145/т Ni FOB 22 октября, что на 9,5% ниже, чем в конце августа, в основном следуя за падением цен на никель. Его коэффициент оплаты относительно LME никеля держится около 93,5% с середины мая.
Спотовый рынок слаб с обеих сторон. Крупные поставщики завершили подписание долгосрочных контрактов, оставив мало спотовых объёмов, что поддерживает коэффициент оплаты. Покупатели, закупающие сырьё на стороне, предпочитают MHP: 21 октября маржа производства сульфата никеля из MHP составляла 5,8% против 2,9% из файнштейна, что ограничивает потенциал роста коэффициентов оплаты файнштейна.
Если сокращение всё же произойдёт, предельное влияние ограничено
Слух не уточнял, от какой базы отсчитываются 50%. Сокращение вдвое октябрьского оценочного выпуска убрало бы около 7 900 т Ni в месяц и снизило бы загрузку примерно до 11%. В контексте общего выпуска никеля по технологии RKEF в Индонезии это небольшая доля.
7 900 т Ni равны примерно 6,2% месячного выпуска никелевого чугуна в Индонезии. Поскольку большинство линий RKEF уже снова работают на никелевый чугун, возможности для дальнейших сокращений на этом направлении ограничены. Примечательно, что выпуск никелевого чугуна в Индонезии не вырос в августе–сентябре при переключении линий: совокупный выпуск никелевого чугуна и файнштейна упал со 156 200 т Ni до 145 100 т Ni, поскольку более низкая общая загрузка RKEF компенсировала дополнительный никелевый чугун с переключённых линий.
Большая часть файнштейна, всё ещё находящегося в производстве, продаётся по долгосрочным контрактам с относительно фиксированными графиками поставок, что оставляет ограниченные возможности для резких сокращений в ближайшей перспективе. В целом SMM считает общеотраслевое сокращение файнштейна на 50% относительно маловероятным; любое снижение скорее будет временной корректировкой у отдельных производителей.
Прогноз: к слуху следует относиться с осторожностью; выпуск, вероятно, останется низким
Пока сокращение не подтверждено, SMM рекомендует осторожно оценивать его влияние на файнштейн. Выпуск был уже низким до появления слуха, и даже сокращение текущего производства вдвое убрало бы менее 8 000 т Ni в месяц — ограниченный предельный эффект для общего предложения никеля. В ближайшей перспективе SMM ожидает, что коэффициенты оплаты файнштейна удержатся в диапазоне 93–93,5%, а выпуск останется на уровне около 15 000–16 000 т Ni в месяц.
За двумя вещами стоит следить. Во-первых, состоятся ли сокращения, в каком масштабе и от какой базы. Во-вторых, маржа конверсии: если цены на никель отскочат и удержатся, а цены на никелевый чугун будут отставать, дисконт никелевого чугуна к рафинированному никелю расширится, и маржа конверсии может восстановиться. Простаивающие конвертеры тогда могут быть перезапущены, увеличив выпуск файнштейна.
Никелевый чугун: разговоры о сокращении поддерживают настроения, но заводы всё ещё получают денежную маржу
Одностороннее падение цен в течение октября
Выпуск никелевого чугуна в Индонезии ожидается на уровне 128 000 т Ni в октябре, при этом рынок высокосортного никелевого чугуна в целом находится в жёстком балансе. Тем не менее цены неуклонно падали в течение сентября и октября. Спотовая торговля была слабой, покупатели в перерабатывающих секторах проявляли осторожность и в основном оставались в стороне, а большинство сделок представляло собой пополнение запасов для немедленных нужд, а не активные закупки.
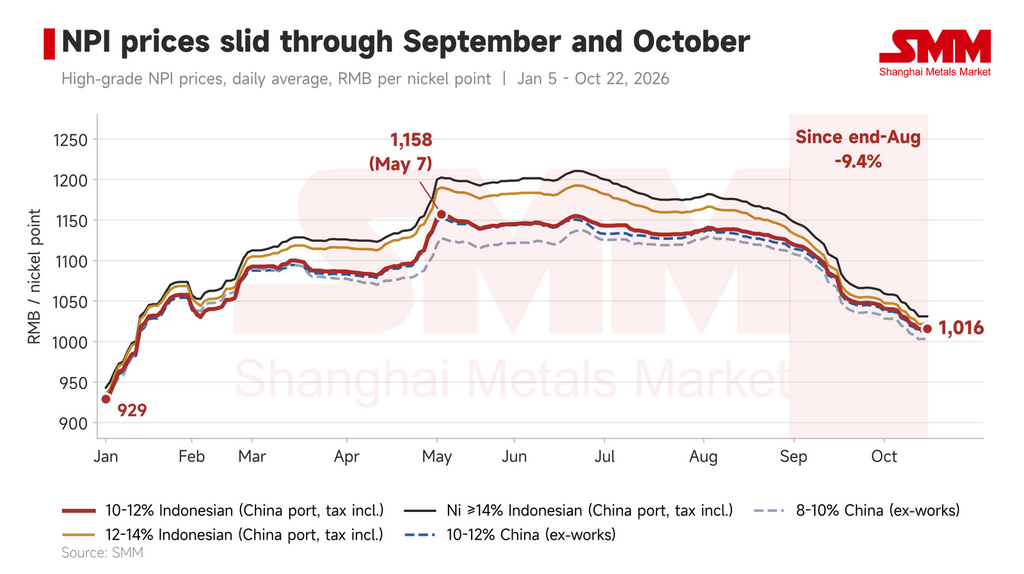
Рисунок 7: Цены на высокосортный никелевый чугун по сортам, индонезийский (с доставкой в порт Китая, с учётом налогов) и китайский (франко-завод), в юанях за никелевый пункт, то есть за 1% содержания Ni на тонну. Источник: SMM
Разговоры о сокращении повышают ожидания по предложению, но база всё ещё оспаривается
21 октября на рынке появились разговоры о сокращении выпуска никелевого чугуна на 20%. При такой базе предложение упало бы более чем на 20 000 т Ni в месяц.
Отзывы участников рынка указывают, что выпуск в Индонезийском промышленном парке Моровали в Центральном Сулавеси, крупнейшем в стране центре переработки никеля, уже снизился более чем на 20% из-за засухи, связанной с Эль-Ниньо. Загрузка в других промышленных парках в целом составляет 70–80%.
Обсуждения в отрасли показывают, что база для сокращения на 20% всё ещё согласовывается, а фактические объёмы не определены; рынок ожидает, что реальные сокращения вступят в силу в ноябре. Цены на никелевый чугун показали признаки стабилизации и отскока после этой новости.
Большие запасы и слабый аппетит к более высоким ценам ограничивают потенциал роста
Ожидания сокращений поддерживают рынок, но запасы никелевого чугуна значительны, а заводы по производству нержавеющей стали неохотно принимают более дорогое сырьё. Выжидательные настроения сохраняются, и пока сокращения реально не изменят картину спроса и предложения, они вряд ли окажут ценам сильную поддержку.
SMM ожидает, что цены на высокосортный никелевый чугун, скорее всего, стабилизируются с тенденцией к укреплению в ноябре, при этом темпы любого роста будут следовать за изменениями спроса и предложения и закупками в перерабатывающих секторах.
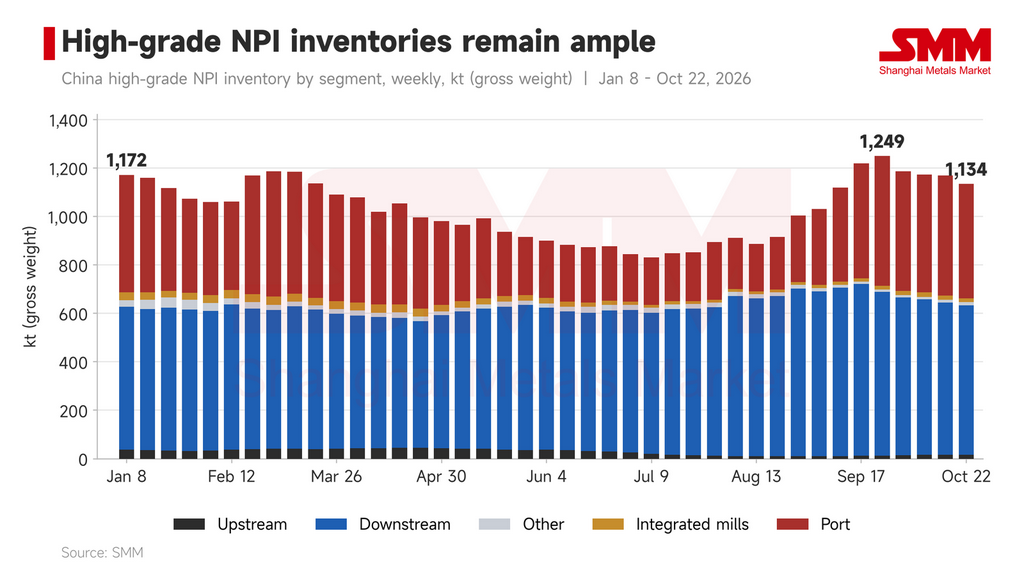
Рисунок 8: Запасы высокосортного никелевого чугуна в Китае по сегментам, еженедельно (кт, вес брутто). Источник: SMM
Денежная маржа сохраняется, что затрудняет крупные добровольные сокращения
Выплавка никелевого чугуна всё ещё приносит денежную прибыль, поэтому у производителей мало внутренних стимулов сокращать выпуск совместно. SMM не ожидает масштабных общеотраслевых добровольных сокращений в ноябре. Фактические сокращения будут зависеть от планов, которые производители согласуют между собой, и общий объём, как ожидается, будет управляемым.
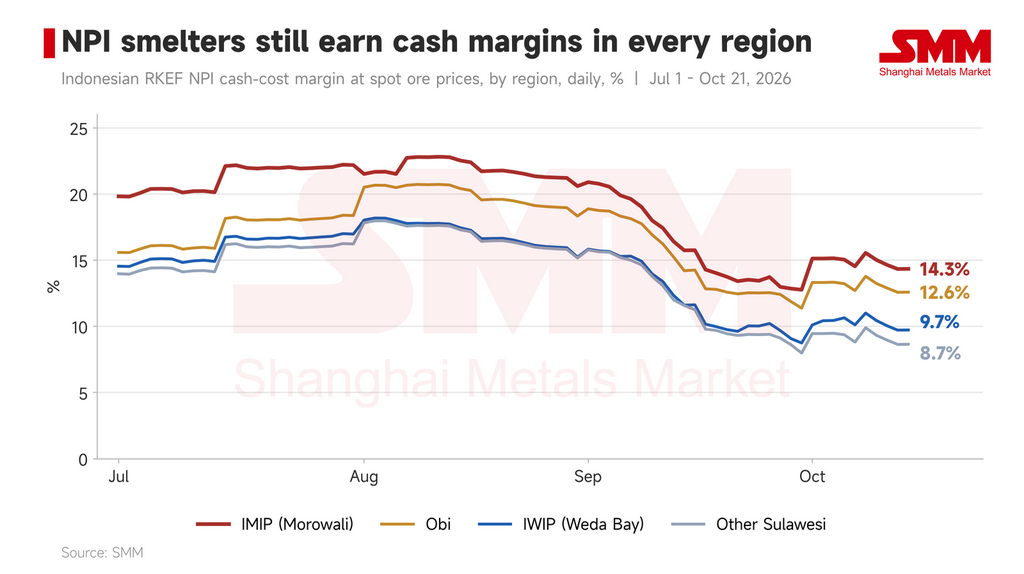
Рисунок 9: Маржа денежных затрат индонезийского никелевого чугуна по технологии RKEF при спотовых ценах на руду по регионам, ежедневно (%). Источник: SMM
Прогноз: цены торгуют нарратив сокращений; отскок определит их реализация
По трём никелевым полупродуктам логика сокращений заметно различается. Заводы по выпуску MHP находятся глубоко в зоне отрицательной маржи и имеют самый сильный стимул к сокращению; если обсуждаемый план осуществится, это эффективно ослабит избыток предложения MHP. Выпуск файнштейна уже сокращается, а загрузка низкая, поэтому дальнейшие изменения зависят главным образом от экономики конверсии.
Что касается никелевого чугуна, спотовые цены неуклонно падали в сентябре–октябре, а IMIP уже потерял около 20% выпуска вынужденно из-за засухи. Но заводы по выпуску никелевого чугуна всё ещё получают денежную маржу, что затрудняет крупные добровольные сокращения, а база для скоординированных сокращений всё ещё обсуждается.
В целом цены на никель в настоящее время торгуют ожиданиями скоординированных сокращений по всей цепочке, и настроения оказывают поддержку, однако несколько факторов ограничивают потенциал роста. Насколько сильно отскочит никель, будет зависеть от того, какая часть сокращений по каждому продукту реально осуществится. Если итоговые сокращения окажутся меньше, чем в слухах, цены на никель рискуют откатиться назад.