SMM, 22 октября:
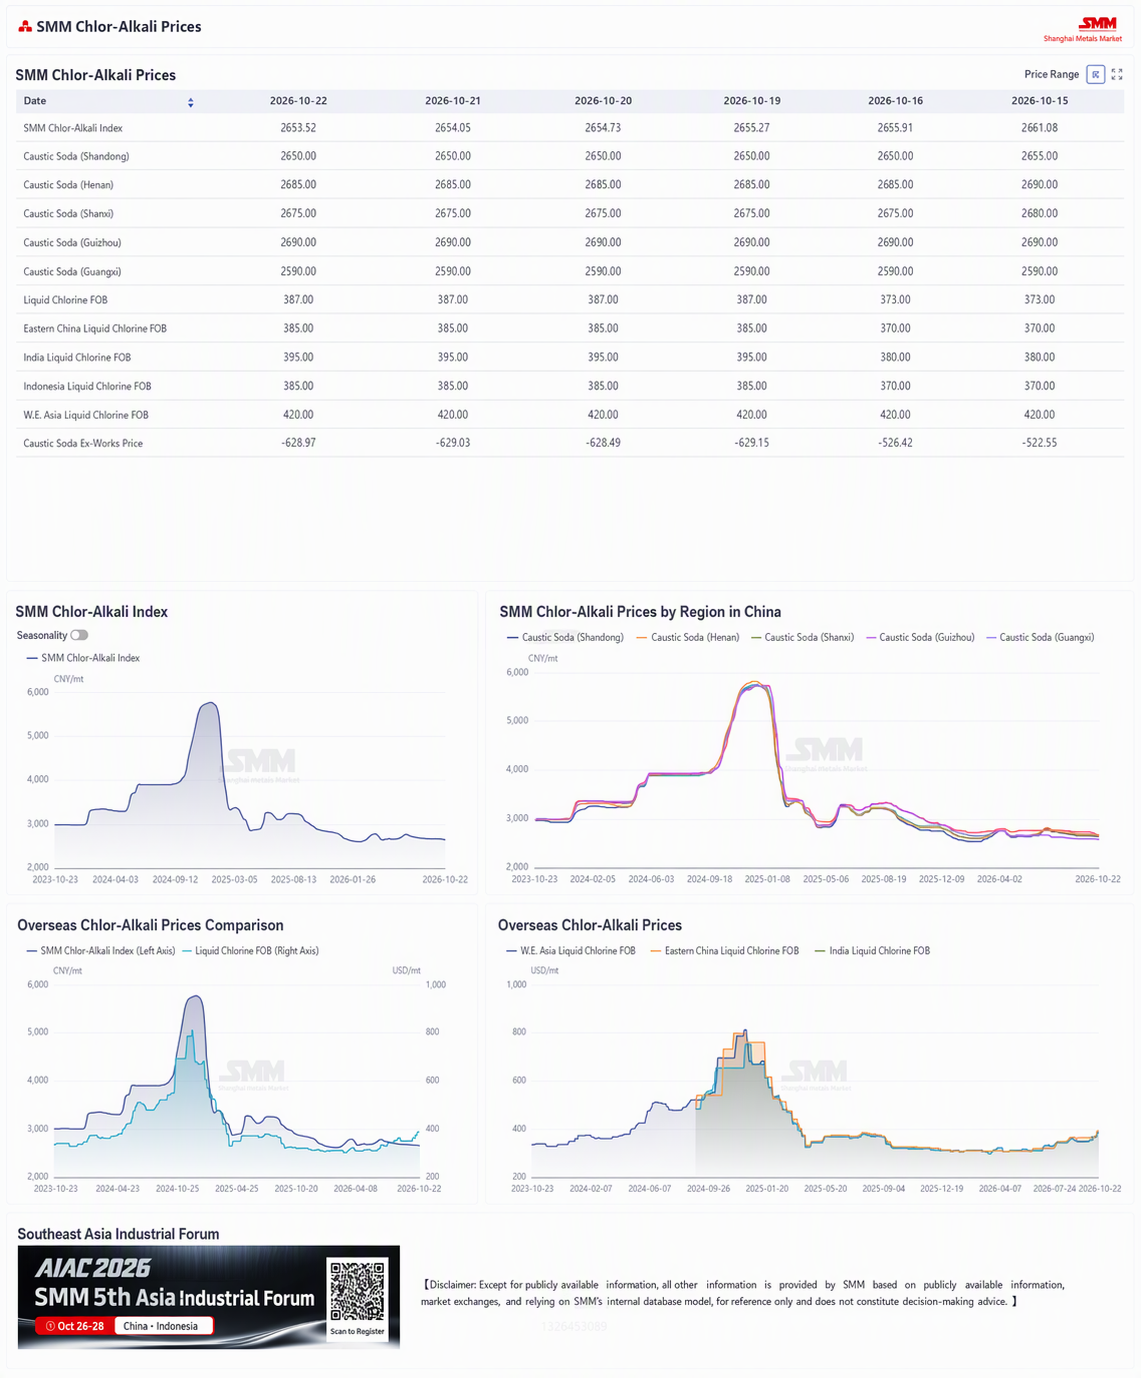
По данным SMM, по состоянию на четверг текущей недели индекс SMM на глинозём составил 2 653,52 юаня за тонну, снизившись на 7,56 юаня за тонну по сравнению с прошлой неделей. По регионам: в Шаньдуне котировки составили 2 610–2 690 юаней за тонну, что на 5 юаней ниже, чем в прошлый четверг; в Хэнани — 2 660–2 710 юаней за тонну, на 5 юаней ниже, чем в прошлый четверг; в Шаньси — 2 650–2 700 юаней за тонну, на 5 юаней ниже, чем в прошлый четверг; в Гуанси — 2 570–2 610 юаней за тонну, без изменений по сравнению с прошлым четвергом; в Гуйчжоу — 2 660–2 720 юаней за тонну, без изменений по сравнению с прошлым четвергом.
Зарубежный рынок: по состоянию на 22 октября 2026 года цена глинозёма FOB Западная Австралия составила 387 долларов за тонну, стоимость морского фрахта — 36,5 доллара за тонну, курс продажи доллара к юаню — около 6,69. Это соответствует цене франко-завод примерно 3 282,49 юаня за тонну в основных портах Китая, что на 628,97 юаня за тонну выше индекса цен на глинозём. На этой неделе было зафиксировано три сделки с зарубежным глинозёмом на спотовом рынке:
(1) 16 октября 2026 года 30 000 тонн зарубежного глинозёма были проданы по цене 391,25 доллара за тонну FOB Западная Австралия с отгрузкой в ноябре.
(2) 16 октября 2026 года 30 000 тонн зарубежного глинозёма были проданы по цене 426 долларов за тонну FOB Бразилия с отгрузкой в ноябре.
(3) 9 октября 2026 года 30 000 тонн зарубежного глинозёма были проданы по цене 382 доллара за тонну FOB Индия с отгрузкой в ноябре.
По данным SMM, по состоянию на четверг текущей недели суммарные мощности Китая по производству металлургического глинозёма составили 119,62 миллиона тонн в год, действующие мощности — 92,69 миллиона тонн в год. Общенациональный недельный коэффициент использования мощностей металлургического глинозёма снизился на 0,35 процентного пункта по сравнению с прошлой неделей, до 77,49%. По регионам: недельный коэффициент использования мощностей глинозёма в Шаньдуне не изменился по сравнению с прошлой неделей и составил 85,44%; в Шаньси — не изменился, 74,24%; в Хэнани — вырос на 2,67 процентного пункта по сравнению с прошлой неделей, до 57,50%; в Гуанси — снизился на 2,43 процентного пункта по сравнению с прошлой неделей, до 82,22%; в Гуйчжоу — снизился на 1,67 процентного пункта по сравнению с прошлой неделей, до 82,83%.
На спотовом рынке на этой неделе была заключена одна сделка. Синьцзян закупил 10 тыс. тонн спотового глинозёма по цене с доставкой 2 960 юаней за тонну.
На этой неделе совокупные запасы глинозёма в Китае выросли примерно на 24 тыс. тонн по сравнению с прошлой неделей до около 7,51 млн тонн, продолжив общий тренд накопления, хотя темпы прироста сократились по сравнению с прошлой неделей. По сегментам: запасы сырья на алюминиевых заводах увеличились, поскольку готовность переработчиков к зимнему накоплению продолжала реализовываться; запасы готовой продукции на глинозёмных заводах продолжили расти, давление сохраняется на фоне высокого уровня производства; портовые запасы немного снизились, продолжив тренд сокращения, так как грузы продолжали перемещаться на заводы и в каналы транзита; запасы в пути и на платформах увеличились при стабильном темпе отгрузок и продолжающемся накоплении грузов в пути; складские запасы по варрантам снизились, варрантные грузы продолжали выбывать. В отраслевом разрезе недельное производство глинозёма в Китае на этой неделе немного сократилось, что обусловлено двумя факторами: во-первых, некоторые производственные линии на отдельных глинозёмных заводах в Гуанси оставались на техническом обслуживании, что оказывало давление на общий объём выпуска; во-вторых, производство в Гуйчжоу также немного снизилось, главным образом из-за определённых проблем с поставками отечественной руды. Однако, по сообщениям, поставки отечественной руды в Хэнани несколько восстановились, и производство на одном глинозёмном заводе вернулось к прежним уровням, что оказало некоторую поддержку региональному выпуску, хотя национальное производство в целом всё же снижалось. На фьючерсном рынке котировки в настоящее время консолидируются на низких уровнях, сегодня цены снова упали, и общие рыночные настроения медвежьи. Учитывая крайне слабые фундаментальные показатели, медвежьи настроения относительно сильны, что удерживает цены на низких уровнях, и по-прежнему считается, что сохраняется пространство для дальнейшего снижения. За пределами Китая цены сделок в Австралии и Индонезии продолжили расти, приближаясь к уровню $400 за тонну, что расширило ценовой спред между китайским и зарубежным рынками, и в некоторых регионах Китая появились экспортные возможности для глинозёма. В перспективе предприятия пока не сообщали о планах технического обслуживания или сокращения производства, и ожидается дальнейшее усиление давления предложения. По запасам накопление продолжается: и глинозёмные заводы, и алюминиевые заводы продлевают наращивание запасов, и совокупные запасы глинозёма в Китае, как ожидается, сохранят тренд роста. По ценам давление предложения усиливается каждую неделю, и с учётом негативного влияния падающих фьючерсов ожидается дальнейшее снижение цен на следующей неделе.
[Все данные, кроме публичной информации, обрабатываются SMM на основе публичной информации, рыночных коммуникаций и внутренних баз данных и моделей SMM и предназначены только для справки и не являются рекомендацией для принятия решений.]