SMM, 22 октября,
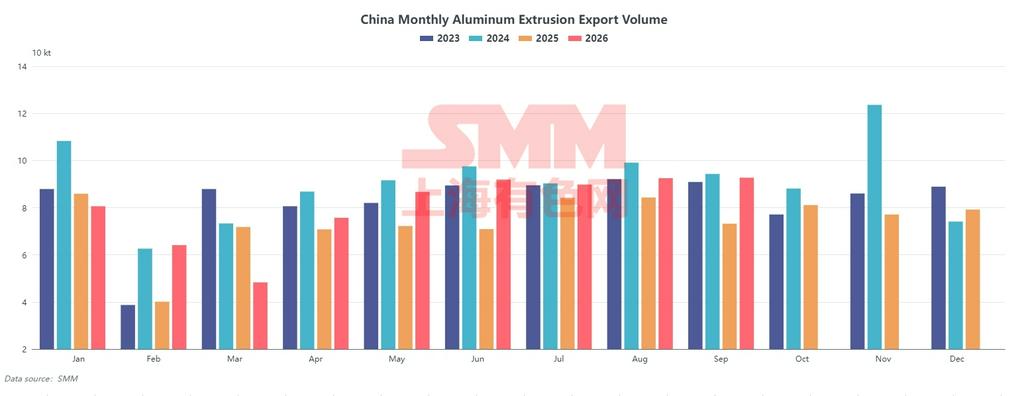
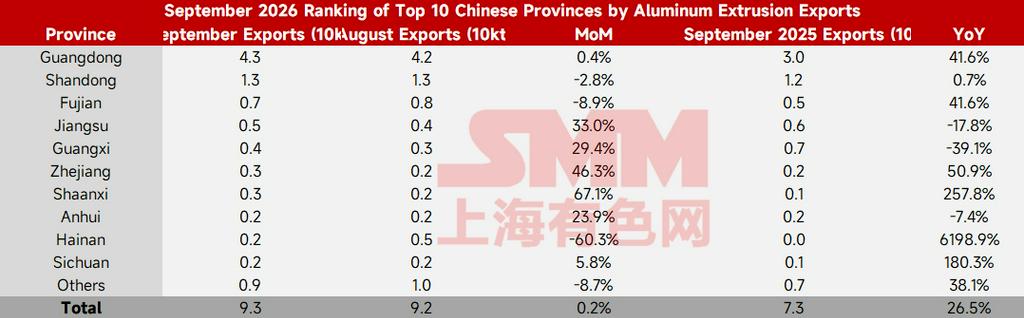
согласно таможенным данным, экспорт алюминиевых профилей из Китая в сентябре 2026 года составил 92 700 тонн, что на 0,2% больше по сравнению с предыдущим месяцем и на 26,5% больше по сравнению с аналогичным периодом прошлого года. Совокупный экспорт с января по сентябрь достиг 722 300 тонн, увеличившись на 10,7% по сравнению с аналогичным периодом прошлого года. Сентябрьский экспорт достиг нового месячного максимума 2026 года. Экспорт алюминиевых профилей перешел от фазы восстановления во втором квартале к высокому плато, при этом общий объем держится на уровне около 90 000 тонн три месяца подряд.
В разрезе провинций основной особенностью сентября стал в целом стабильный общий объем при значительных структурных изменениях между провинциями. В традиционных производственных регионах Гуандун экспортировал 42 600 тонн, что составило 45,9%, рост на 200 тонн или 0,4% по сравнению с предыдущим месяцем, практически без изменений; Шаньдун удерживался выше 12 000 тонн два месяца подряд в августе и сентябре, что делает его относительно стабильной экспортирующей провинцией на данный момент. Прирост обеспечили Цзянсу, Чжэцзян, Шэньси и Гуанси: Цзянсу увеличил экспорт на 1 300 тонн, рост на 33,0% по сравнению с предыдущим месяцем; Чжэцзян увеличил на 1 100 тонн, рост на 46,3%; Шэньси увеличил на 1 100 тонн, рост на 67,1%; Гуанси увеличил на 900 тонн, рост на 29,4%. Вместе эти четыре провинции добавили около 4 400 тонн. Эта структура отличалась от августовской, где доминировал только Гуандун, а источники роста были относительно рассредоточены. Снижение сконцентрировалось в трех регионах: Хайнань упал с 4 800 тонн в августе до 1 900 тонн, сокращение на 2 900 тонн или 60,3% по сравнению с предыдущим месяцем, прервав серию из трех месяцев подряд с объемом выше 2 900 тонн. Сентябрьский экспорт поэтапно снизился после завершения действия факторов, связанных с закрытием порта свободной торговли. Внутренняя Монголия снизилась с 2 000 тонн до 1 100 тонн, сокращение на 900 тонн или 43,0% по сравнению с предыдущим месяцем. Фуцзянь незначительно снизился с 7 600 тонн до 7 000 тонн, падение на 8,9% по сравнению с предыдущим месяцем.
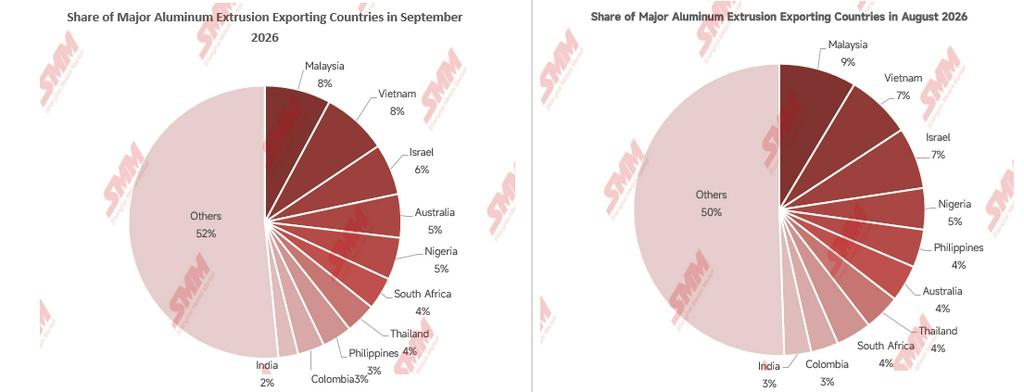
По направлениям экспорта пятерка крупнейших направлений в сентябре составила 29 500 тонн, или 31,8% от общего объема, что несколько выше августовских показателей пятерки лидеров — 28 900 тонн и 31,2%. При практически неизменном общем объеме концентрация не снизилась, а выросла, однако динамика внутри пяти стран заметно разошлась. Малайзия — 7 300 тонн, или 7,9%, снижение на 7,6% по сравнению с предыдущим месяцем и рост на 55,3% по сравнению с аналогичным периодом прошлого года; Вьетнам — 7 200 тонн, или 7,7%, рост на 7,5% по сравнению с предыдущим месяцем и снижение на 25,0% по сравнению с аналогичным периодом прошлого года; Израиль — 5 600 тонн, или 6,0%, снижение на 11,1% по сравнению с предыдущим месяцем, тогда как годом ранее было всего 1 000 тонн; Австралия — 4 800 тонн, или 5,2%, рост на 26,3% по сравнению с предыдущим месяцем и на 23,1% по сравнению с аналогичным периодом прошлого года; Нигерия — 4 600 тонн, или 5,0%, рост на 9,5% по сравнению с предыдущим месяцем и на 100% по сравнению с аналогичным периодом прошлого года. Австралия и Нигерия стали двумя рынками из пятерки лидеров с положительной динамикой как по сравнению с предыдущим месяцем, так и по сравнению с аналогичным периодом прошлого года; Малайзия и Израиль снизились по сравнению с предыдущим месяцем, но резко выросли по сравнению с аналогичным периодом прошлого года; Вьетнам оказался единственным рынком из пятерки лидеров со снижением по сравнению с аналогичным периодом прошлого года, поскольку продолжал действовать эффект замещения местными алюминиевыми профилями. По регионам Юго-Восточная Азия составила 25 700 тонн, или 27,7%, оставаясь крупнейшим регионом, снижение на 3,0% по сравнению с предыдущим месяцем; Африка — 18 200 тонн, или 19,6%, снижение на 2,2% по сравнению с предыдущим месяцем; шесть стран Ближнего Востока в сумме составили 1 900 тонн, или 2,1%, снижение на 0,8% по сравнению с предыдущим месяцем, при этом все три основных региона показали отрицательную динамику по сравнению с предыдущим месяцем. Поддержку общему объему в этом месяце оказали Европа вне ЕС — 4 500 тонн (рост на 28,6% по сравнению с предыдущим месяцем), Океания — 5 700 тонн (рост на 18,8%), Северо-Восточная Азия — 4 300 тонн (рост на 10,3%) и Латинская Америка — 15 000 тонн (рост на 4,2%), при этом эти четыре региона вместе обеспечили чистый прирост около 2 900 тонн, в значительной степени компенсировав снижение в основных регионах. В целом тенденция рассредоточения заказов из нескольких крупных рынков в множество малых и средних рынков продолжилась, и влияние колебаний на любом отдельном рынке на общий объем соответственно ослабло.
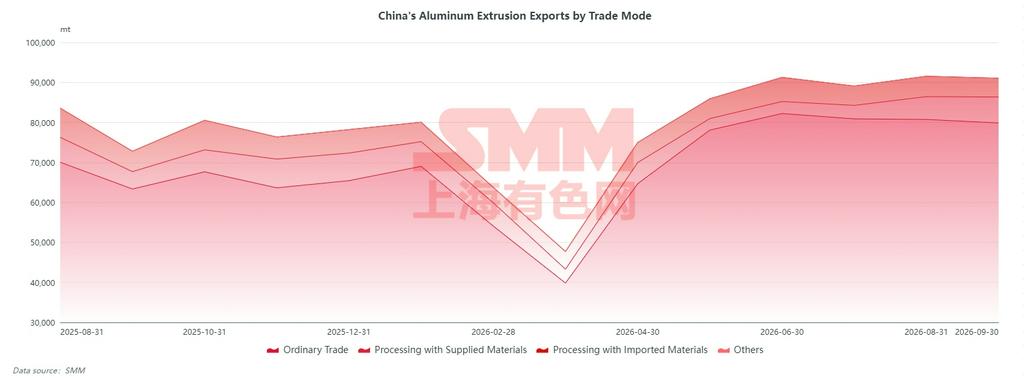
По видам торговли в сентябре экспорт в рамках обычной торговли составил 79 900 тонн, или 86,2%, что на 1,1 процентного пункта ниже августовских 87,3%, при этом объем снизился на 1,1% по сравнению с предыдущим месяцем. Экспорт в рамках переработки давальческого сырья составил 6 500 тонн, или 7,0%, что на 0,8 процентного пункта выше августовских 6,2%, рост на 13,7% по сравнению с предыдущим месяцем. Экспорт в рамках переработки импортного сырья составил 4 700 тонн, или 5,1%, что на 0,4 процентного пункта ниже августовского показателя, снижение на 8,0% по сравнению с предыдущим месяцем. Доля обычной торговли снижалась два месяца подряд, тогда как перерабатывающая торговля оказывала маржинальную поддержку.
Сентябрьский экспорт практически не изменился по сравнению с предыдущим месяцем, однако структура изменилась по сравнению с августом: концентрированный импульс отгрузок из Гуандуна угас, всплеск Хайнаня откатился назад, а рост стал более широким, обеспечиваясь за счет Цзянсу, Чжэцзяна, Шэньси и Гуанси. По направлениям три основных рынка сократились одновременно, тогда как Европа вне ЕС, Океания, Северо-Восточная Азия и Латинская Америка сыграли компенсирующую роль. Доля обычной торговли продолжила снижаться, а перерабатывающая торговля заполняла образовавшийся пробел, что указывает на продолжающееся ослабление ценового импульса для самостоятельного привлечения заказов. Согласно отзывам производителей, общий экспорт в августе и сентябре изменился относительно мало. Производитель из Фуцзяни отметил, что после наступления октября ценовой разрыв между китайским и зарубежным рынками продолжил сужаться, а с учетом роста стоимости доставки ценовые преимущества экспорта алюминиевых профилей ослабли, и в дальнейшем ожидается умеренное снижение экспорта. Производитель из Хэнани также сообщил, что после того как Австралия вынесла утвердительное предварительное антидемпинговое решение в отношении китайских алюминиевых дверей и окон, готовность местных клиентов импортировать китайские алюминиевые профили пострадала, и соответствующие экспортные заказы уже сократились. В целом рост совокупного показателя за январь-сентябрь был обусловлен главным образом низкой базой прошлого года, и ожидается снижение спроса на экспортные заказы. Ожидается, что экспорт алюминиевых профилей в октябре составит 83 000–90 000 тонн, средняя точка четвертого квартала сместится вниз по сравнению с третьим кварталом до 79 000–86 000 тонн, а итоговый показатель за весь год составит 950 000–990 000 тонн.