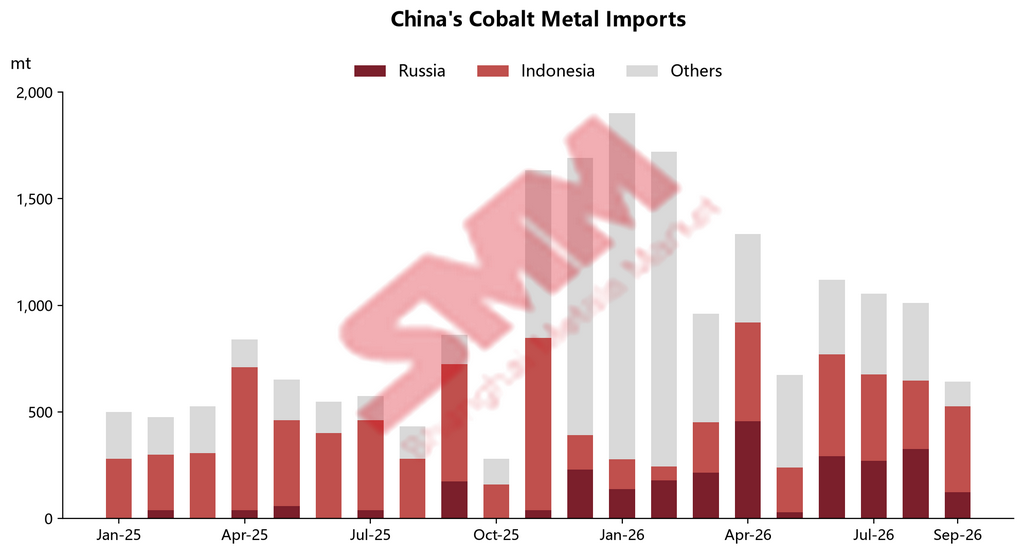
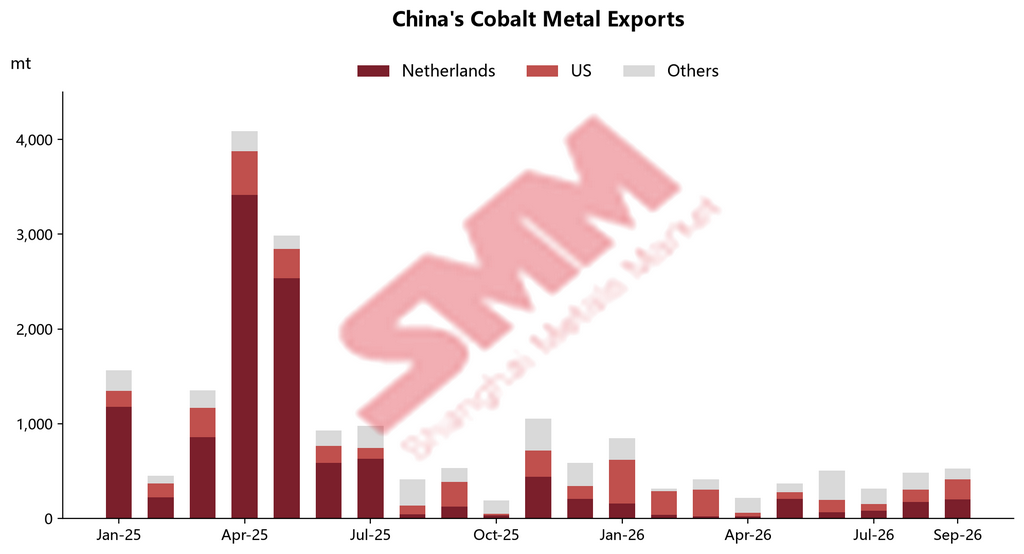
Импорт металлического кобальта в Китай в сентябре 2026 года составил около 642 тонн, снизившись на 37% к предыдущему месяцу и на 25% к аналогичному периоду прошлого года; экспорт составил около 527 тонн, увеличившись на 9% к предыдущему месяцу и снизившись на 1% в годовом выражении.
Импорт: окно импорта глубоко закрыто, индонезийские бондовые грузы стали основной поддержкой
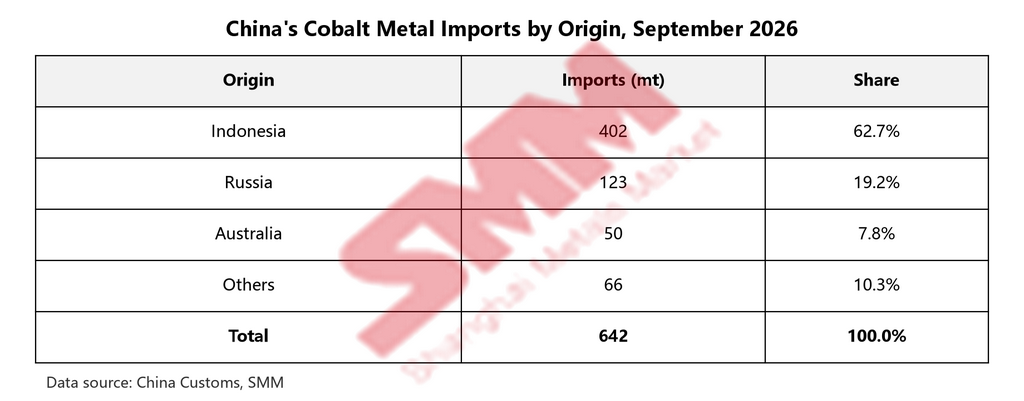
По странам происхождения тройку крупнейших источников импорта металлического кобальта в Китай в сентябре 2026 года составили Индонезия, Россия и Австралия с объёмами 402 тонны, 123 тонны и 50 тонн соответственно. Импорт из Индонезии вырос на 25% к предыдущему месяцу, вновь заняв позицию крупнейшего источника за отдельный месяц, при этом все поставки поступили через порт Чжэцзян в качестве товаров, находящихся под специальным таможенным контролем. Фактически Индонезия с 2025 года является крупнейшим источником импорта металлического кобальта в Китай: совокупный импорт составил около 7 418 тонн, значительно превысив российский показатель в 2 642 тонны за тот же период. Индонезийские грузы также уверенно удерживали первое место в этом году с совокупным импортом около 2 716 тонн, лишь в отдельные месяцы, такие как май и август, незначительно уступая России. Импорт из России в этом месяце резко сократился на 62% к предыдущему месяцу; австралийские поставки остались на прежнем уровне; Мадагаскар, который в августе ещё поставил 51 тонну, в сентябре сократился практически до нуля.
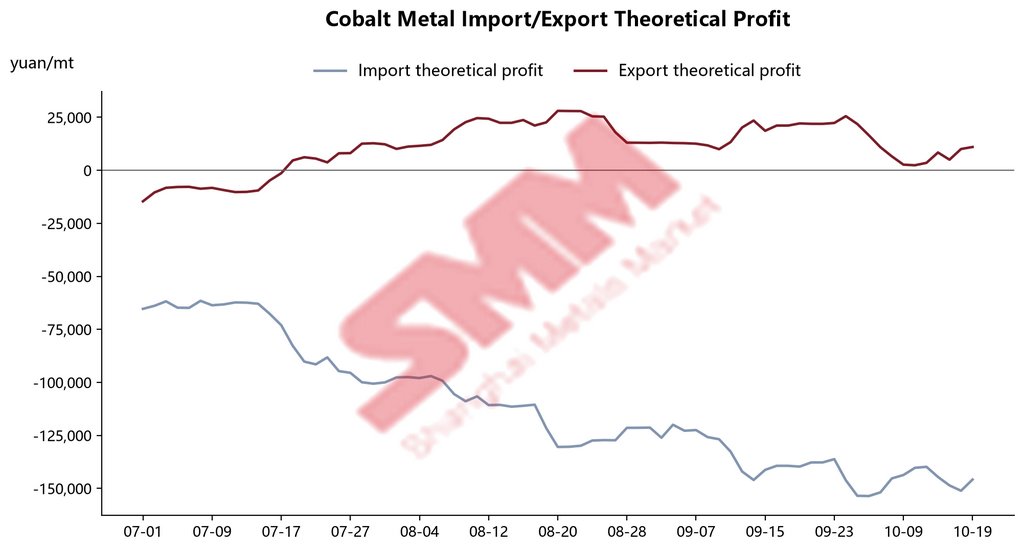
Что касается цен, внутренняя нижняя граница цены на металлический кобальт снизилась с 300 000 юаней за тонну в начале сентября до 254 000 юаней за тонну к концу месяца, что означает падение примерно на 15% в течение месяца; при этом нижняя граница цены на металлический кобальт на европейских складах в Роттердаме лишь незначительно опустилась с 23,9 доллара за фунт до 22,5 доллара за фунт. Зарубежные цены снизились значительно меньше внутренних, и разрыв между внутренними и зарубежными ценами ещё больше увеличился. В результате теоретический убыток от импорта металлического кобальта вырос с примерно 120 000 юаней за тонну в начале месяца до более чем 150 000 юаней за тонну к концу месяца, окно импорта оказалось глубоко закрыто, а импорт рыночных партий существенно сократился. На этом фоне импорт в сентябре всё же удержался выше отметки 600 тонн, в основном благодаря двум источникам поставок: во-первых, некоторые марки металлического кобальта привязаны к долгосрочным контрактам или операционным требованиям и по-прежнему должны поставляться в Китай по графику; во-вторых, индонезийские грузы продолжали поступать через бондовые каналы.
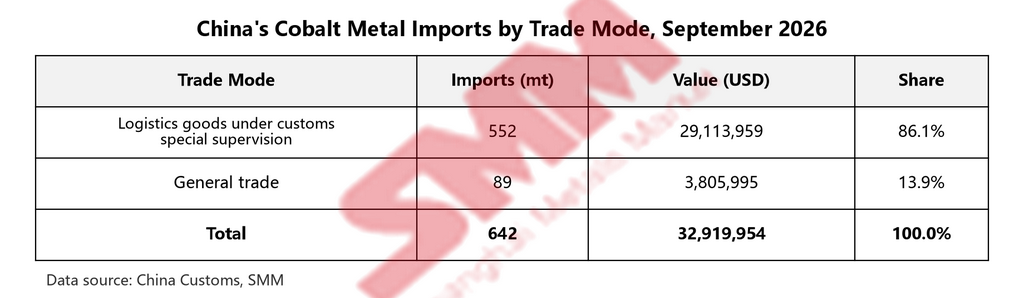
По режимам торговли около 552 тонн импортированных грузов в сентябре поступили в качестве товаров, находящихся под специальным таможенным контролем, что составило 86,1%, резко увеличившись с 58,4% в августе; обычная торговля составила лишь около 89 тонн, или 13,9%. Это показывает, что на фоне значительных потерь от импорта подавляющее большинство прибывающих грузов было помещено на хранение в бондовые зоны для наблюдения, и лишь очень ограниченные объёмы фактически поступали во внутреннее обращение — что согласуется с моделью «прибытие не равно обращению», наблюдавшейся для промежуточных продуктов кобальта в том же месяце.
Что касается средней импортной цены, средняя цена импорта металлического кобальта в Китай в сентябре 2026 года составила 51 313 долл. США за тонну, снизившись на 0,85% по сравнению с предыдущим месяцем, при этом темп снижения значительно замедлился по сравнению с 12,72% в августе, главным образом из-за более медленного снижения зарубежных цен в Роттердаме. В совокупности импорт металлического кобальта в Китай за январь–сентябрь 2026 года составил 10 416 тонн, увеличившись на 93% в годовом исчислении.
Экспорт: экспортная прибыль оставалась положительной, США вернули себе позицию крупнейшего направления за отдельный месяц
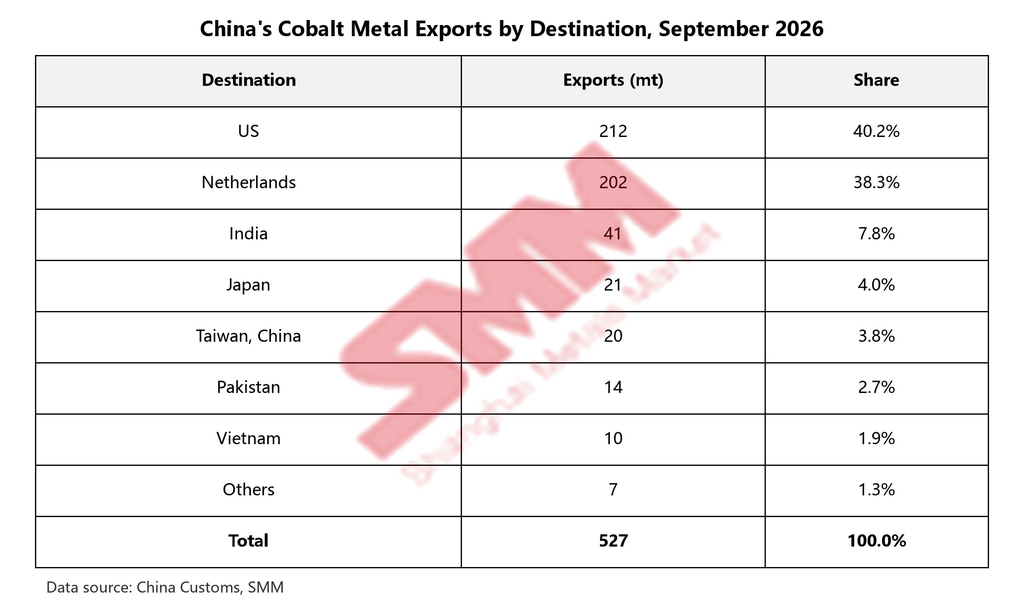
По направлениям, тройку крупнейших направлений экспорта металлического кобальта из Китая в сентябре 2026 года составили США, Нидерланды и Индия с объёмами экспорта 212 тонн, 202 тонны и 41 тонна соответственно. Экспорт в США вырос на 63% по сравнению с предыдущим месяцем, вернув себе позицию крупнейшего направления за отдельный месяц. С точки зрения всего года, США поглотили около 1 640 тонн экспорта металлического кобальта из Китая за январь–сентябрь 2026 года, превысив показатель Нидерландов около 977 тонн и став крупнейшим экспортным направлением с начала года, занимая первое место в шести из девяти месяцев. Экспорт в Нидерланды вырос на 15% по сравнению с предыдущим месяцем; экспорт в Индию снизился на 19% по сравнению с предыдущим месяцем. Кроме того, в сентябре экспорт в Японию составил 21 тонну, на Тайвань, Китай — 20 тонн, в Пакистан — 14 тонн и во Вьетнам — 10 тонн.
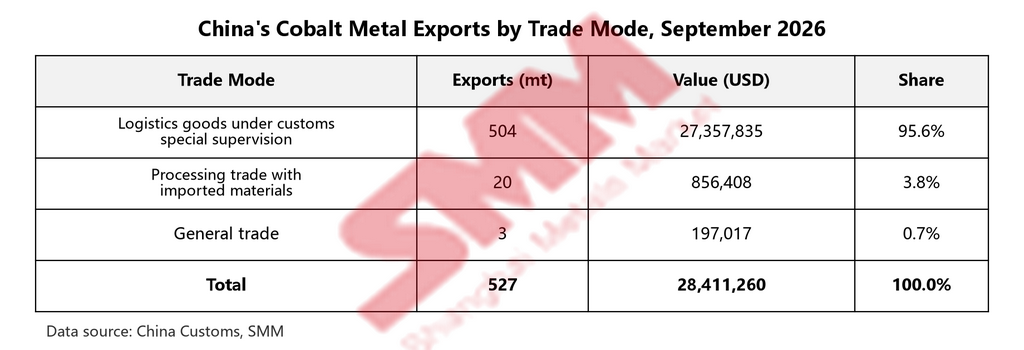
По режиму торговли, около 504 тонн экспортных грузов были реэкспортированы в качестве логистических товаров под специальным таможенным надзором в сентябре, что составило 95,6%, при этом бондовый реэкспорт оставался абсолютно доминирующим; переработка с импортными материалами составила около 20 тонн, а обычная торговля — лишь около 3 тонн. По провинциям, экспорт в основном осуществлялся через порты Шанхая (около 313 тонн) и Чжэцзяна (около 213 тонн).
Экспорт рос второй месяц подряд, при этом основным драйвером по-прежнему оставалась продолжающаяся реализация экспортной прибыли. Внутренние цены на металлический кобальт в сентябре снизились значительно сильнее, чем зарубежные, и теоретическая экспортная прибыль от металлического кобальта оставалась положительной в течение всего месяца, в основном в диапазоне 13 000–26 000 юаней за тонну. Экспортное окно оставалось открытым, и товары на бондовых складах были сильно мотивированы к реэкспорту.
С точки зрения средней экспортной цены, средняя цена экспорта металлического кобальта из Китая в сентябре 2026 года составила 53 876 долл./т, снизившись на 1,14% м/м. Совокупно экспорт металлического кобальта из Китая в январе—сентябре 2026 года составил 3 990 т, что на 70% меньше г/г.
Прогноз: бондовый «резервуар» играет заметную двустороннюю роль в корректировке — следите за направлением потоков запасов
В перспективе ключ к пониманию тенденций импорта и экспорта металлического кобальта может заключаться в направлении движения бондовых запасов. В сентябре внешняя торговля металлическим кобальтом Китая демонстрировала структуру значительной напряженности: со стороны импорта 86% прибывших партий поступили в бондовые зоны на хранение, тогда как со стороны экспорта более 95% реэкспортированных партий пришлись именно на бондовые каналы — бондовый склад стал «резервуаром», соединяющим внутренний и зарубежные рынки, способным направлять поток внутрь для продаж на внутреннем рынке или наружу для реэкспорта. Это означает, что накопленные в настоящее время бондовые запасы обладают двусторонней эластичностью: если окно экспортной прибыли остается открытым, запасы продолжат уходить за рубеж и экспорт будет поддержан; если окно закроется, грузы осядут на складах в ожидании возможностей. С точки зрения динамики прибыли, теоретическая экспортная маржа с октября быстро сузилась примерно до 11 000 юаней/т и однажды опускалась всего до примерно 2 400 юаней/т 12 октября, приблизившись к точке безубыточности. Импульс к реэкспорту бондовых грузов ослабевает, и в IV квартале возможен откат экспорта. Со стороны импорта, на фоне глубоко убыточной конъюнктуры, рыночные партии вряд ли обеспечат прирост предложения, и поступления по-прежнему будут определяться структурными притоками по долгосрочным контрактам и индонезийскими бондовыми грузами. Еще одна тенденция, за которой стоит следить: по мере продолжающегося выхода побочного кобальта из индонезийских никелевых проектов HPAL низкозатратные индонезийские партии стабильно возвращаются в Китай через бондовые каналы, и Индонезия уже два года подряд является крупнейшим источником импорта металлического кобальта в Китай — этот структурный сдвиг в импортной картине в краткосрочной перспективе вряд ли развернется