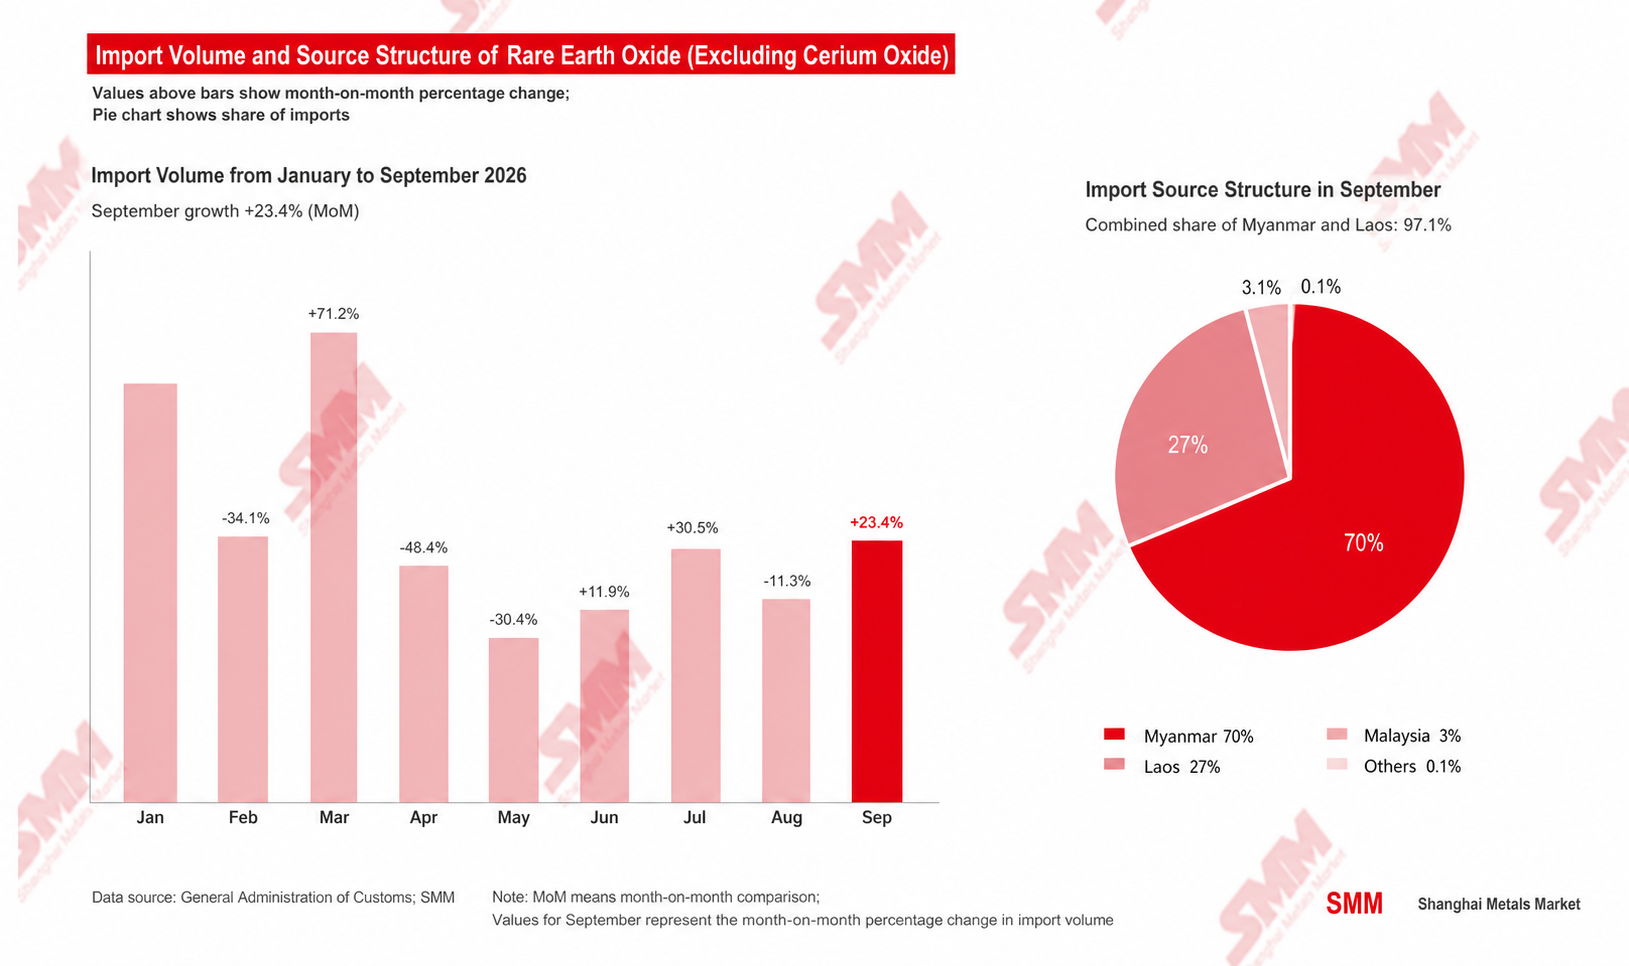
SMM, 21 октября: Согласно последним данным Главного таможенного управления, импорт неклассифицированных оксидов редкоземельных металлов в Китай в сентябре 2026 года составил 5 021 тонну, что на 23% больше по сравнению с 4 070 тоннами в августе и на 2% больше по сравнению с 4 909 тоннами за аналогичный период прошлого года. В совокупности за январь–сентябрь 2026 года импорт неклассифицированных оксидов редкоземельных металлов достиг 46 466 тонн, увеличившись на 14% в годовом исчислении, при этом темпы роста замедлились с 16% за первые восемь месяцев.
Сентябрьский рост почти полностью обеспечил Мьянма. Импорт из Мьянмы за месяц составил 3 509 тонн, резко восстановившись с 1 346 тонн в августе, и составил 70% от общего месячного импорта. Импорт из Лаоса достиг 1 369 тонн, заметно снизившись с 2 602 тонн в августе, а его доля упала до 27%. Импорт из Малайзии составил 138 тонн, тогда как из других источников поставок практически не было. На Мьянму и Лаос вместе пришлось более 97% месячного импорта, и модель высокой концентрации поставок из Юго-Восточной Азии осталась неизменной, однако перераспределение между двумя странами напрямую определяло месячные колебания общего объёма.
Что касается движущих факторов, сентябрьский рост импорта был поддержан двумя основными причинами. С одной стороны, влияние сезона дождей в Юго-Восточной Азии постепенно ослабевало, улучшая условия отгрузки с рудников в Мьянме и логистику пересечения границы, что восстановило ранее замедленный темп поступления грузов. С другой стороны, загрузка мощностей отечественных плавильных и разделительных предприятий медленно восстанавливалась, постепенно высвобождая закупочный спрос на ионно-адсорбционное рудное сырьё. В то же время сокращение поставок из Лаоса частично компенсировало рост из Мьянмы, в результате чего годовой прирост в сентябре составил умеренные 2%, что значительно ниже уровней предыдущих месяцев.
В перспективе на четвёртый квартал, по мере ослабления влияния сезона дождей и постепенного расходования запасов сырья на отечественных разделительных предприятиях, ожидается, что импорт неклассифицированных оксидов редкоземельных металлов останется на уровне около 5 000 тонн. Однако, поскольку источники импорта сильно сконцентрированы в Мьянме и Лаосе, изменения пограничной политики, работы рудников или условий транспортировки в любом из направлений всё ещё могут вызывать значительные месячные колебания. Сможет ли совокупный темп роста удержаться на двузначном уровне, будет зависеть от устойчивости поставок из Мьянмы и темпов работы отечественных разделительных предприятий.