Новости SMM от 20 октября:
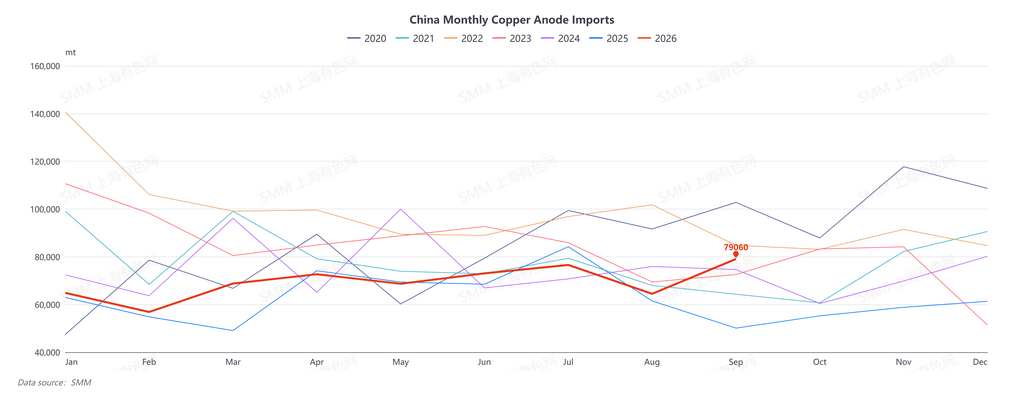
Согласно данным Главного таможенного управления, в сентябре 2026 года Китай импортировал 79,1 тыс. т медных анодов (код ТН ВЭД: 74020000), что на 22,62% больше м/м и на 57,81% больше г/г. Совокупный импорт медных анодов в январе—сентябре 2026 года достиг 625 тыс. т, увеличившись на 8,76% г/г.
По странам: импорт медных анодов из Замбии в сентябре 2026 года составил 32,3 тыс. т, или 40,86% общего объёма, +37,46% м/м и +214,80% г/г. Импорт из ДРК составил 18,3 тыс. т (23,13%), +22,61% м/м и +105,49% г/г. Импорт из ЮАР составил 8,2 тыс. т (10,43%), +105,30% м/м и +56,88% г/г.
По режимам торговли: в сентябре 2026 года Китай импортировал 39,8 тыс. т медных анодов по режиму обычной торговли, 35,1 тыс. т — по режиму переработки с использованием импортного сырья, 1,1 тыс. т — по режиму ввоза-вывоза товаров в зонах таможенного контроля, и 3,1 тыс. т — по режиму транзитной торговли через специальные зоны таможенного контроля.
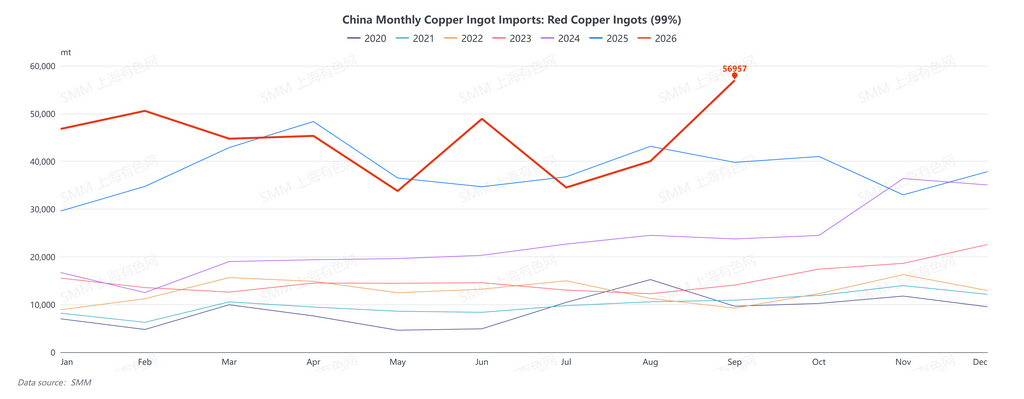
По лому медных слитков: в сентябре 2026 года Китай импортировал 57 тыс. т лома медных слитков (красная/фиолетовая медь) (код ТН ВЭД: 74031900), что на 42% больше м/м и на 43% больше г/г. Совокупный импорт лома медных слитков (красная/фиолетовая медь) в январе—сентябре 2026 года достиг 401,6 тыс. т, увеличившись на 16% г/г.
Импорт медных анодов в сентябре 2026 года резко восстановился как м/м, так и г/г, достигнув максимума с начала года. Помимо улучшения импортного арбитража и сужения структуры бэквордации LME, главным драйвером стали концентрированные заходы грузов в порты из Африки после окончания сезона дождей, а также оформление в сентябре задержанных августовских поставок — на фоне завершающей стадии сезона дождей и концентрированных ремонтов, — что сформировало выраженный «компенсационный всплеск». По регионам совокупный импорт из Замбии, ДРК и ЮАР в сентябре составил 58,8 тыс. т, или около 74,4% месячного объёма, по сравнению с примерно 59,5% концентрации совокупно по Замбии и ДРК в августе. При этом импорт из Замбии вырос на 214,80% г/г, что отражает не только низкую базу прошлого года, но и восстановление работы местных гидрометаллургических и плавильных мощностей, а также темпов экспортных отгрузок. ДРК продолжила рост м/м, чему способствовал выход на проектные показатели новых плавильных мощностей, обеспечив устойчивое увеличение. ЮАР удвоила объём м/м и стала третьим крупнейшим источником, главным образом благодаря поэтапному повышению эффективности погрузочно-разгрузочных операций в портах, таких как Дурбан, и концентрированному выпуску ранее накопившихся грузов.
В то же время Малайзия, показавшая сильные результаты в августе, в сентябре зафиксировала снижение импорта на 10,02% м/м — откат от пиков после концентрированного всплеска, хотя показатель всё ещё более чем в 53 раза выше г/г. Среднесрочный тренд на рост местной утилизации лома и расширение мощностей по переработке и реэкспорту сохраняется. Кроме того, такие источники, как Таиланд, Марокко и Индонезия, также показали заметный рост м/м, что отражает более широкую диверсификацию источников импорта.
В перспективе IV квартала высокий уровень портовых поступлений в сентябре носил выраженно «компенсационный» характер, частично перенеся темпы поступлений октября на более ранний срок. Кроме того, в конце III квартала ещё один африканский плавильный завод проходил ремонт, поэтому в октябре ожидается снижение импорта м/м от высоких уровней. Однако на фоне низкой базы прошлого года и жёсткого внутреннего спроса на сырьё для плавки ожидается сохранение положительной динамики г/г.