На рынке солнечных модулей за пределами Китая на неделе 12–16 октября по-прежнему доминировали распродажа складских запасов и борьба за заказы. В некоторых регионах выросло число запросов и сделок со скидками, однако устойчивого роста закупок конечными потребителями не наблюдалось. Отдельные производители пытались повысить экспортные цены, но сталкивались с ограниченным спросом и конкуренцией со стороны более дешёвых складских остатков. Давление сохранялось на рынках FOB Китай, CIF Юго-Восточная Азия и европейских складских площадках. Цены на модули индийского производства — как соответствующие требованиям внутреннего содержания (DCR), так и не соответствующие — также снизились.
Распродажа постепенно распространяется с модулей мощностью 625 Вт и ниже на стандартные TOPCon-модули 630 Вт, при этом скидки также затрагивают малогабаритные модули с задним контактом (BC). По мере приближения распродаваемых остатков к основным мощностным категориям они всё более прямо конкурируют с новой продукцией. Поскольку новый спрос пока не обеспечивает достаточной поддержки, ключевыми факторами ценообразования остаются сокращение запасов и поступление новых заказов.
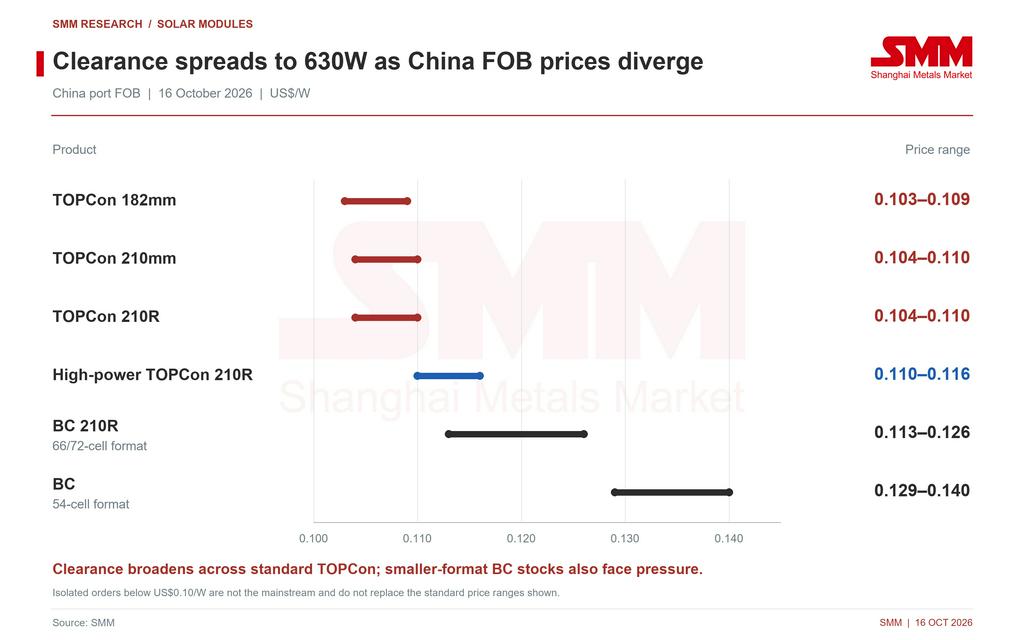
FOB Китай: ограниченная поддержка роста цен на фоне давления на стандартные TOPCon и малогабаритные BC-модули
На неделе некоторые производители незначительно повысили экспортные предложения, воодушевлённые улучшением графиков поставок по европейским заказам на первый квартал 2027 года и ожиданиями в отношении политики. Однако изменения в графиках будущих поставок пока не привели к существенному росту текущих закупок. Ценовая конкуренция в Азии, Африке, Латинской Америке и Европе сохранялась, в результате чего предложения FOB после первоначального роста в целом немного снизились. Часть производителей продолжала удерживать нижнюю границу себестоимости, а сделки по-прежнему зависели от индивидуальных переговоров и выборочных скидок.
Предложение стандартных TOPCon-модулей со скидкой постепенно распространилось на продукцию мощностью 630 Вт. Некоторые исключительно низкие предложения приближались к 0,102 долл. США/Вт, а отдельные заказы заключались даже ниже 0,10 долл. США/Вт. Такие уровни остаются привязанными к конкретным складским партиям и условиям сделок и не стали основными рыночными ценами. Рост доступности дешёвых остатков затрудняет устойчивое повышение цен в целом.
Цены на BC-модули также различались в зависимости от мощности. Некоторые покупатели из Европы и Азиатско-Тихоокеанского региона получали предложения примерно на 0,002 долл. США/Вт ниже прежних уровней. Запасы малогабаритных модулей мощностью около 475 Вт начали продаваться со скидками, тогда как предложения на более мощные изделия от 490 Вт и выше не показали заметных изменений. Ценовое давление по-прежнему сосредоточено в сегменте распродажи запасов; устойчивость цен на более мощные изделия будет зависеть от фактического поступления заказов.
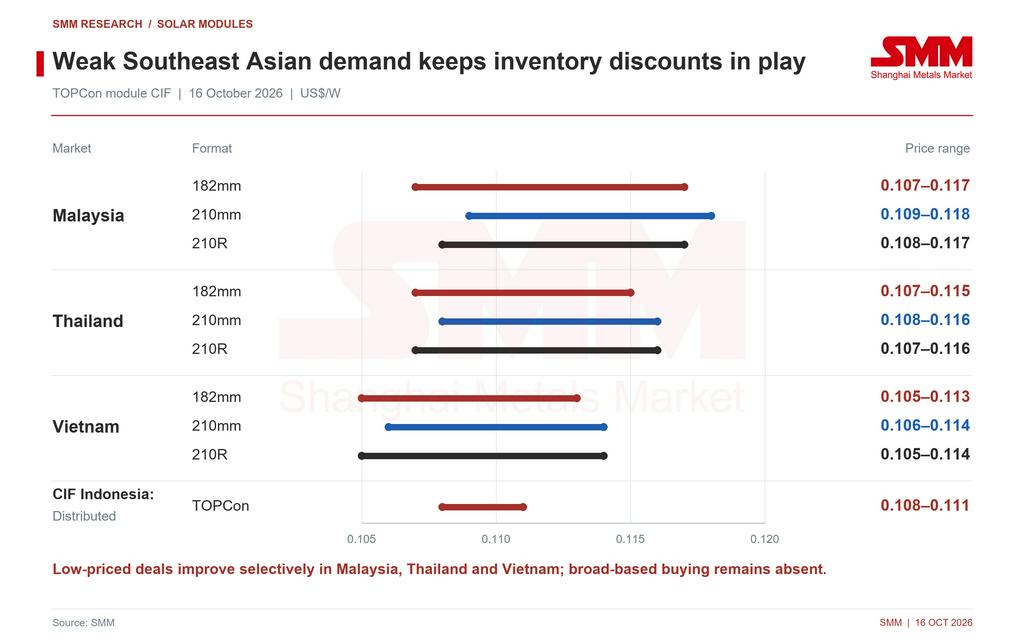
Юго-Восточная Азия: сделки поддерживаются распродажей запасов; ожидания в отношении политики пока не стимулируют закупки
Спрос на модули в Юго-Восточной Азии в целом оставался слабым. В отдельных районах Малайзии, Таиланда и Вьетнама выросло число запросов и сделок со скидками, однако закупки по-прежнему были сосредоточены на текущих потребностях проектов и доступных складских остатках. По мере сокращения запасов модулей меньшей мощности и нестандартных классов в распродажу начали поступать и некоторые стандартные модули 630 Вт, при этом отдельные складские предложения опускались ниже 0,10 долл. США/Вт. Скидки незначительно оживили торговую активность, тогда как спрос на стандартную продукцию по более высоким ценам и на модули повышенной мощности оставался ограниченным.
Локальное улучшение сделок в Малайзии, Таиланде и Вьетнаме не привело к большему признанию более дорогого нового предложения. Индонезия продолжает ожидать дальнейшей реализации государственных квот и связанных с ними проектных закупок, при этом существенного роста объёмов закупок в ближайшей перспективе не наблюдается. Следующий вопрос — продолжат ли дистрибьюторы и девелоперы закупать новую продукцию после того, как распродаваемые запасы будут поглощены.
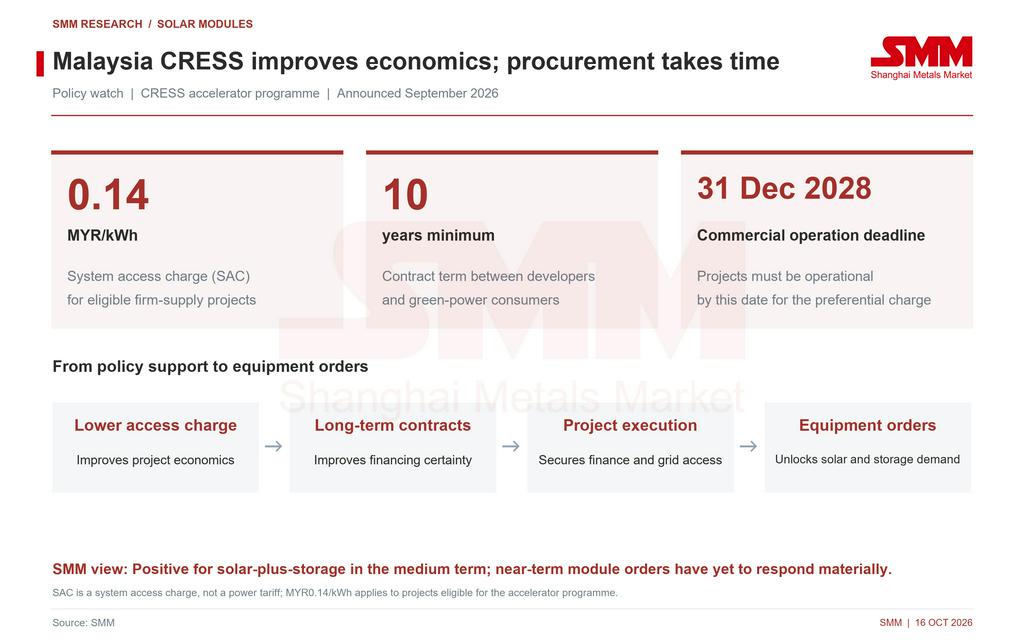
Ранее анонсированная Малайзией программа ускорения в рамках Схемы корпоративного снабжения возобновляемой энергией (CRESS) предусматривает плату за доступ к системе в размере 0,14 малайзийского ринггита/кВт·ч для соответствующих проектов, обеспечивающих гарантированную поставку. Девелоперы и потребители зелёной электроэнергии должны заключать контракты сроком не менее 10 лет, а отвечающие требованиям проекты обязаны начать коммерческую эксплуатацию до конца 2028 года. Более низкие затраты на доступ и долгосрочные контракты могут улучшить экономику проектов и определённость финансирования, побуждая девелоперов более внимательно оценивать конфигурации солнечной генерации и накопителей.
Проектам ещё предстоит завершить заключение контрактов, привлечение финансирования, подключение к сети и организацию строительства. Поддержка среднесрочного развития со стороны политики пока не привела к заметному росту закупок модулей на рассматриваемой неделе. Спрос на оборудование будет зависеть от конкретных графиков поставок.
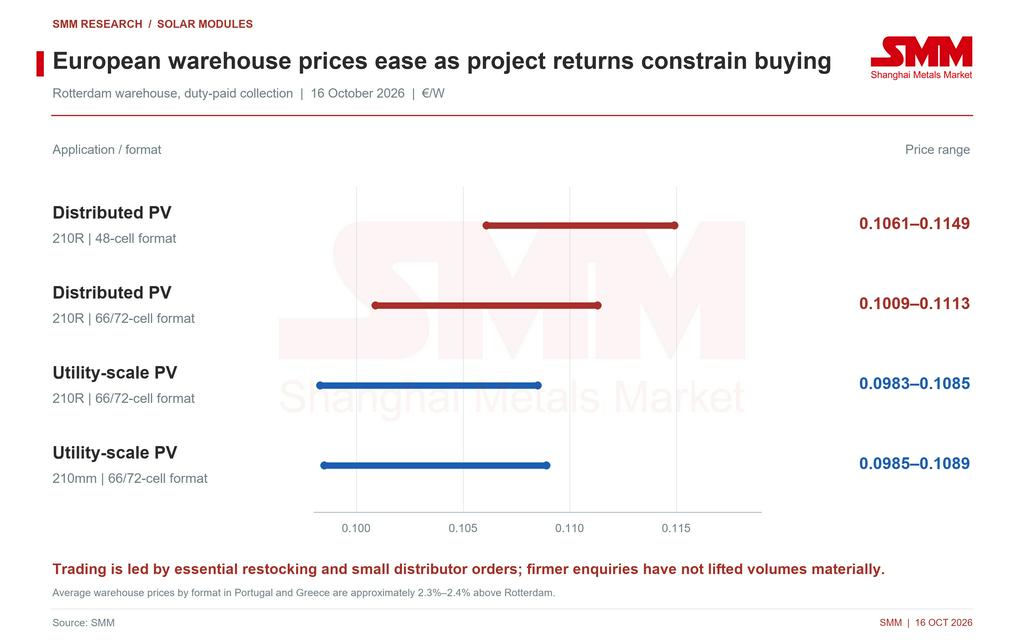
Европа: доминируют пополнение запасов и мелкие заказы дистрибьюторов, слабая доходность проектов сдерживает цены
Запросы конечных потребителей в Европе несколько восстановились, однако сделки по-прежнему были сосредоточены на необходимом пополнении запасов, мелких закупках дистрибьюторов и поставках по действующим заказам. Новые проектные закупки оказывали ограниченную поддержку. Продолжающаяся распродажа остатков мощностью 610–625 Вт, к которым теперь добавилась часть продукции 630 Вт, укрепила переговорные позиции покупателей. Большинство ведущих производителей не стали полностью повторять самые низкие предложения, поэтому скидки на складские остатки соседствуют с попытками удержать цены на уровне себестоимости.
Доходность проектов остаётся главным ограничителем спроса. По некоторым уже присуждённым проектам зафиксированы относительно низкие тарифы по договорам купли-продажи электроэнергии (PPA), поэтому более высокие затраты на модули ещё сильнее сожмут инвестиционную доходность. Ранее наблюдавшиеся отрицательные цены на электроэнергию также повлияли на оценки инвесторами цен улавливания солнечной генерации и долгосрочных доходов. Развёртывание накопителей и прогресс в подключении к сети пока не снимают ограничения по интеграции электроэнергии достаточно быстро, что заставляет девелоперов сохранять осторожность в отношении цен на оборудование и сроков закупок.
Последние предложения на складах в Роттердаме снизились как для модулей распределённой генерации, так и для модулей коммунального масштаба, при этом малогабаритная продукция испытывала большее давление. Склады в Португалии и Греции сохраняли среднюю ценовую премию около 2,3–2,4% к Роттердаму, что отражает региональные логистические особенности и различия в локальных поставках. Улучшение графиков по некоторым заказам на первый квартал 2027 года поддерживает ожидания будущего спроса, однако ключевым испытанием остаётся конвертация этих ожиданий в новые контракты и твёрдые поставки.
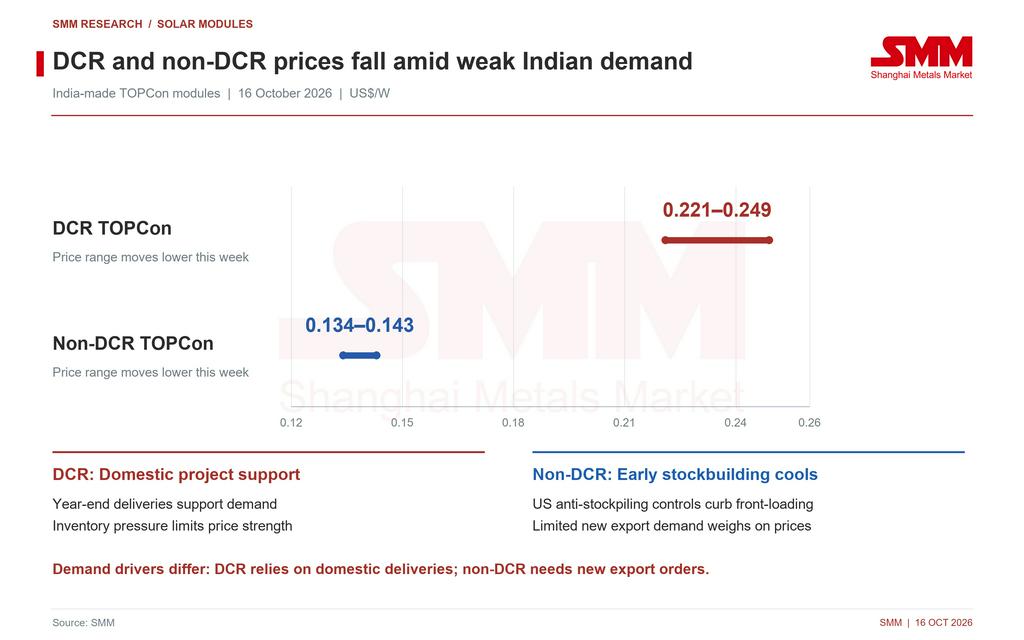
Индия: цены на DCR- и не-DCR-модули снижаются на фоне давления запасов и ограниченного притока новых заказов
В Индии снизились цены как на DCR-, так и на не-DCR-модули. Продукция DCR опирается главным образом на спрос со стороны индийских проектов, при этом определённую поддержку оказывают поставки к концу года. Однако дополнительных сделок оказалось недостаточно, чтобы существенно ослабить давление предложения и запасов. Не-DCR-продукция сталкивается с ослаблением спроса на заблаговременное накопление запасов для рынка США и ограниченным числом новых экспортных заказов, что заставило ранее завышенные предложения снизиться.
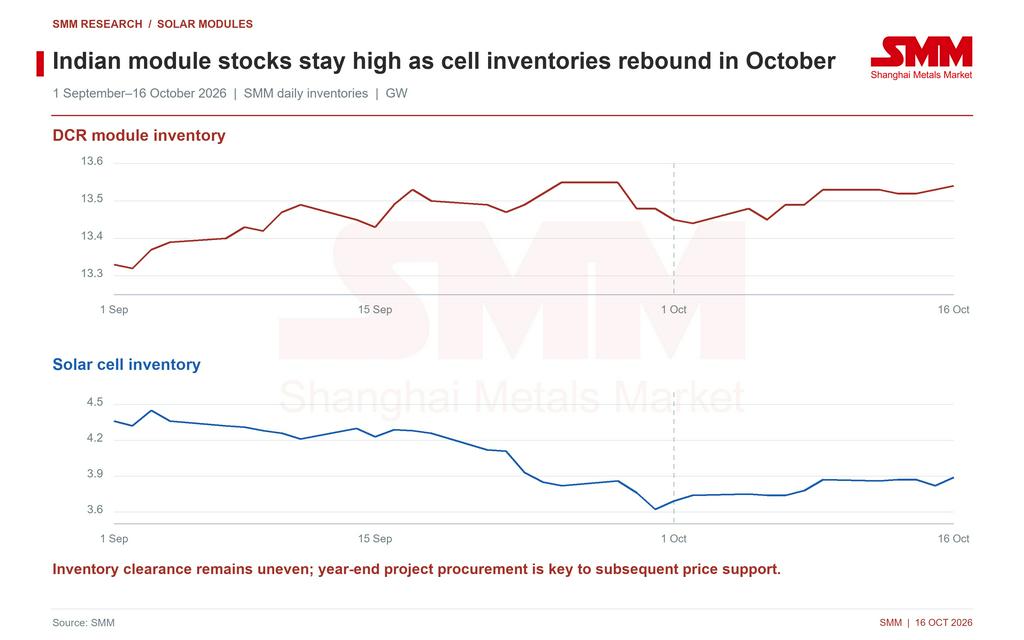
По ежедневным данным SMM, запасы DCR-модулей в Индии на 16 октября составляли 13,54 ГВт, а запасы ячеек — 3,89 ГВт, что на 0,01 ГВт и 0,02 ГВт соответственно выше уровня 9 октября. Запасы модулей оставались высокими, тогда как запасы ячеек в октябре восстановились после снижения в сентябре. Устойчивого сокращения запасов пока не наблюдается. Станет ли ожидаемый спрос по проектам на конец года фактическим отбором модулей, напрямую повлияет на ценовую поддержку.
Ужесточение мер против накопления запасов в преддверии введения в США мер по статье 232 сократило возможности для концентрированных отгрузок и заблаговременного складирования. Для индийской не-DCR-продукции спрос, созданный переносом ранее размещённых заказов на более ранние сроки, трудно удержать, а снижение цен совпадает с замедлением активности по накоплению запасов. В ближайшей перспективе эта продукция, вероятно, останется под давлением, если новые экспортные заказы не заменят этот спрос.
Мнение SMM: продажи со скидками дают ограниченные признаки восстановления; следите за распродажей запасов и новыми заказами
SMM считает, что локальное улучшение сделок за пределами Китая обусловлено главным образом скидками на складские запасы и текущими потребностями в закупках. Спрос в целом остаётся слабым. Европейские графики будущих поставок и поддерживаемые политикой проекты в Юго-Восточной Азии подкрепляют ожидания более поздних закупок, однако конкуренция за текущие заказы продолжит ограничивать ценовую силу производителей. Ожидается, что цены будут колебаться на низких уровнях, при этом сохранятся различия между брендами и мощностными категориями.
Основные индикаторы для наблюдения — распродажа запасов стандартных TOPCon-модулей 630 Вт и малогабаритных BC-модулей, фактическое заключение контрактов по европейским проектам на первый квартал 2027 года, а также графики отбора модулей по проектам в Юго-Восточной Азии и внутренним заказам в Индии. Если сокращение запасов приведёт к устойчивым закупкам новой продукции, основные цены могут постепенно получить поддержку. Если новых заказов окажется недостаточно для поглощения предложения, скидки могут распространиться на более широкий спектр спецификаций.
Источник: SMM