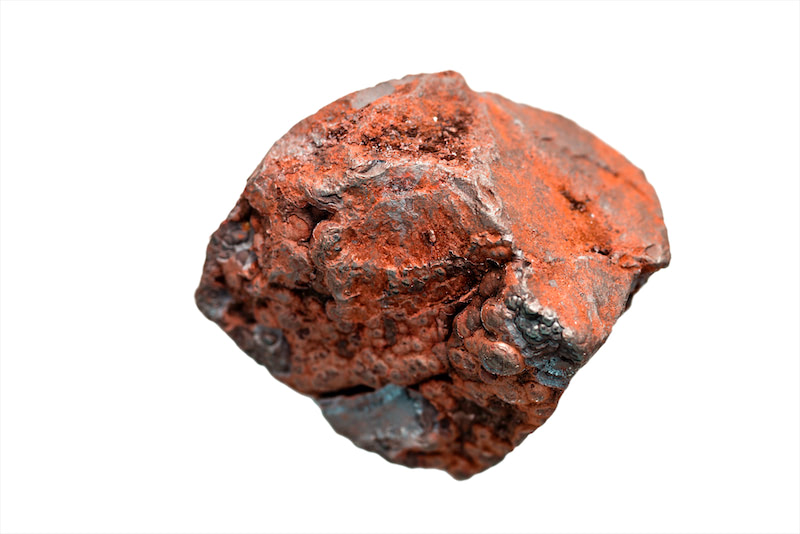
В первую полную торговую неделю после праздников железная руда продолжила снижение, но падение было заметно меньше, чем на неделе перед перерывом. Основной контракт на SGX ослаб с $91,24/т 9 октября до $90,45/т 15 октября, снизившись на $0,79, или 0,87%; основной контракт DCE I2701 упал с 682,5 юаня/т до 671,5 юаня/т, снизившись на 1,61%; а спотовый индекс MMI 61% железной руды в порту опустился с 664 юаней/вмт до 654 юаней/вмт, снизившись на 1,51%. На фоне падения контракта SGX на 2,35% в предыдущем периоде потеря нисходящего импульса на этой неделе очевидна.
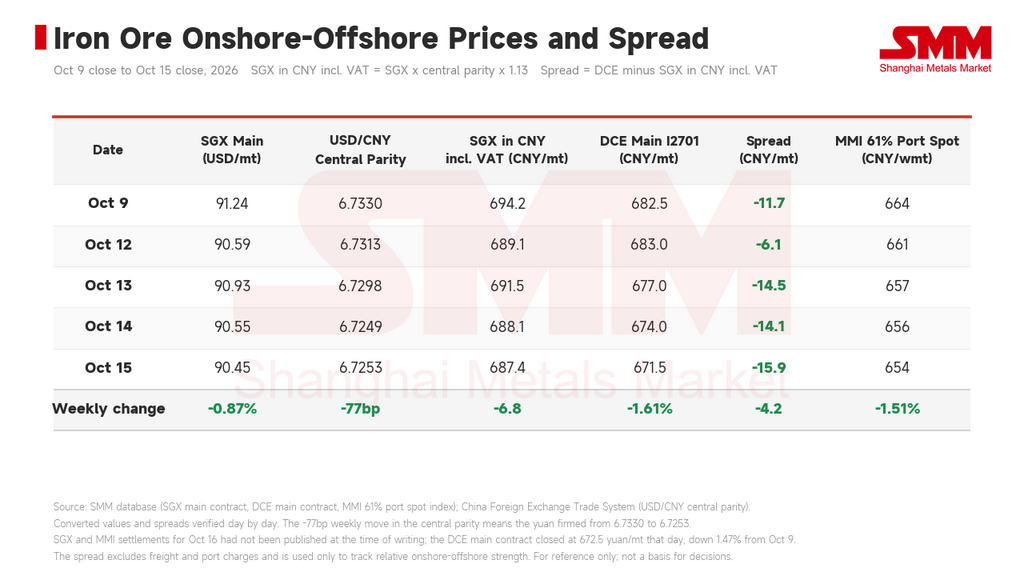
Неделя началась стабильно, а затем ослабла. Фьючерсная площадка была почти без изменений 12 октября, затем закрывалась снижением четыре сессии подряд, в результате чего I2701 оказался на уровне 671,5 юаня/т 15 октября, что на 31 юань/т ниже последней предпраздничной сессии 30 сентября.
На этой неделе динамика оншорного и офшорного рынков разошлась. Центральный паритет юаня укрепился за неделю на 77 базисных пунктов до 6,7253, поэтому в пересчёте на юани контракт SGX упал лишь на 6,8 юаня/т, тогда как DCE за тот же период снизился на 11 юаней, что расширило оншорно-офшорный спред с минус 11,7 юаня до минус 15,9 юаня и углубило оншорный дисконт. Это зеркальное отражение последней предпраздничной сессии, когда офшорный рынок закладывал в цены вакуум спроса в период перерыва, а оншорная площадка поддерживалась закрытием позиций и покрытием коротких позиций. После завершения постпраздничного перепозиционирования площадка вновь отражает собственное давление запасов и спроса в Китае.
II. Предложение: третье недельное снижение поставок подряд, порты продолжают накапливать запасы, а фрахт убирает поддержку издержек
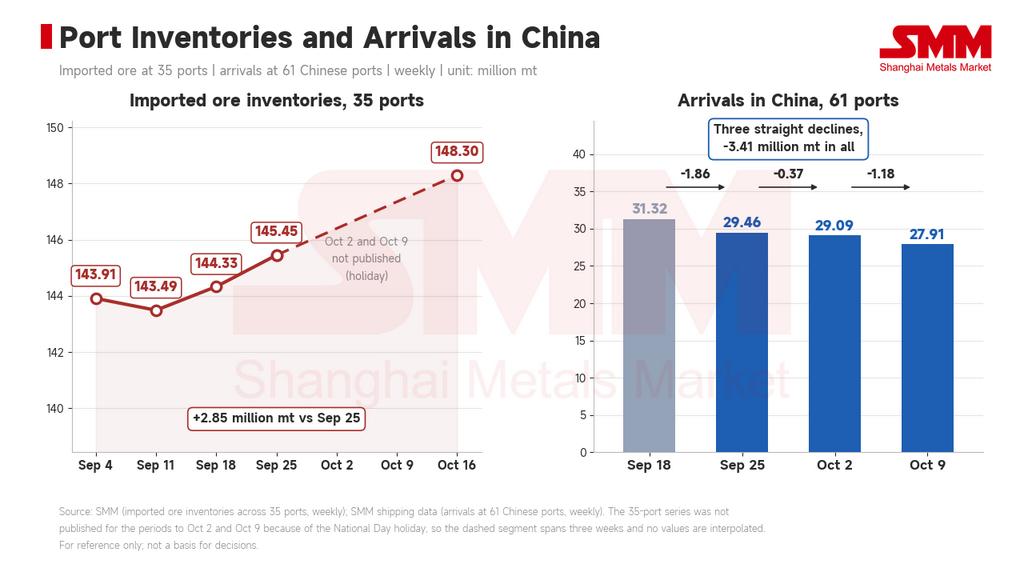
Судоходные данные SMM показывают, что мировые отгрузки железной руды составили 34,14 млн т за неделю до 9 октября, снизившись на 1,80 млн т по сравнению с предыдущей неделей, а поставки в Китай достигли 27,91 млн т, снизившись на 1,18 млн т. Это третье недельное снижение подряд, в совокупности на 3,41 млн т ниже уровня 31,32 млн т за неделю до 18 сентября. Объёмы, предназначенные для Китая, упали до 19,43 млн т, снизившись на 3,49 млн т с 22,92 млн т за неделю до 25 сентября.
Поставки сокращаются, однако порты продолжают накапливать запасы. Запасы импортной руды в 35 портах составили 148,30 млн т на 16 октября, что на 2,85 млн т выше последнего предпраздничного показателя от 25 сентября; запасы SMM в 10 портах составили 105,14 млн т на 15 октября, что на 2,12 млн т выше уровня до перерыва, причём основную часть прироста обеспечили мелочь и кусковая руда. Объём отгрузки импортной руды из портов за тот же период составил 3,19 млн т, что ниже 3,24 млн т за неделю до 25 сентября. Этот прирост не был вызван поставками; отгрузка просто не поспевала за ними, что делает это проявлением спроса в цифрах предложения.
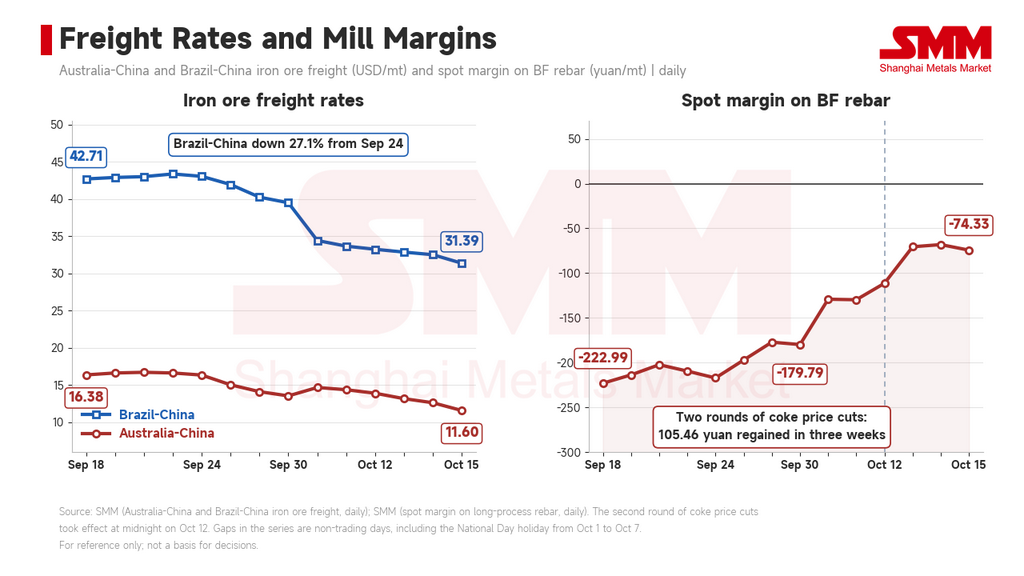
Наиболее значимое изменение на стороне предложения на этой неделе — это фрахт. Фрахт из Австралии в Китай упал с $14,39/т 9 октября до $11,60/т 15 октября, снизившись на 19,4% за неделю, а фрахт из Бразилии в Китай ослаб с $33,68/т до $31,39/т, снизившись на 6,8% за неделю и в совокупности на 27,1% ниже уровня $43,06/т от 24 сентября. В прошлом недельном обзоре был изложен условный взгляд: если фрахт из Бразилии в Китай удержится на тогдашнем уровне, низкосортные мощности, испытывающие такое же давление маржи, могут последовать с собственными сокращениями. Это условие на этой неделе не выполнилось. Фрахт сначала развернулся вниз, и внешняя предпосылка, стоявшая за сокращением производства CSN Mineração, вызванным фрахтом, изменилась. Для цен на железную руду снижение фрахта напрямую снижает стоимость доставки, и вместе с этим ослабевает поддержка издержек под рынком.
III. Спрос: выпуск чугуна стабилизируется, а потери от ремонтов продолжают расти, хотя и медленнее
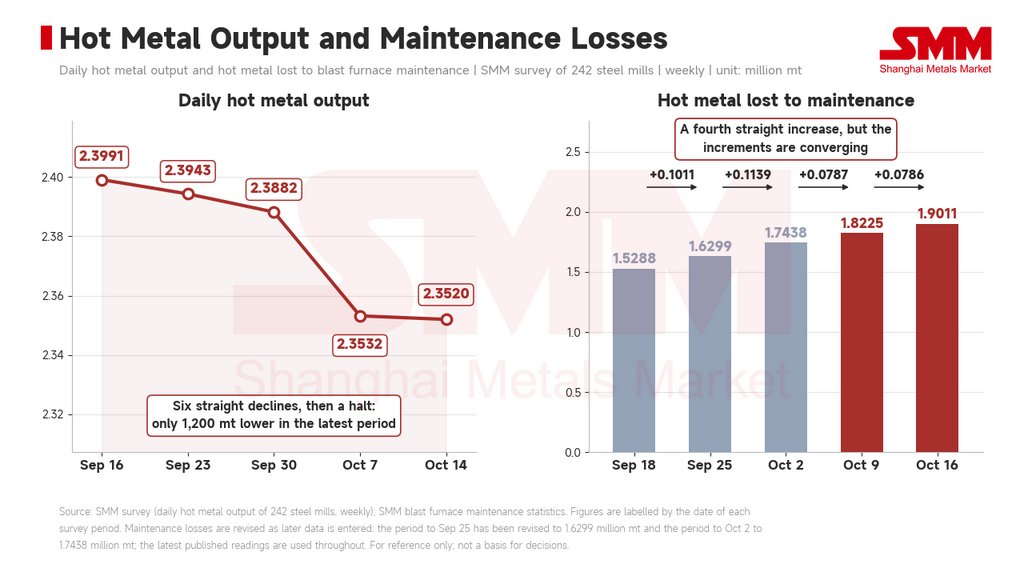
Падение в праздничный период уже реализовано. Среднесуточный выпуск чугуна на 242 металлургических заводах составил 2,3532 млн т за период до 7 октября, снизившись на 35 тыс. т с 2,3882 млн т на 30 сентября, и 2,3520 млн т за период до 14 октября, что означает дальнейшее снижение всего на 1 200 т, оставляя показатель на 36 200 т ниже предпраздничного уровня. Коэффициент работы доменных печей составил 87,03%, а загрузка мощностей — 86,81%, снизившись на 1,54 и 1,34 процентного пункта соответственно по сравнению с периодом до перерыва. После шести периодов снижения подряд с 2,4080 млн т за период до 2 сентября выпуск чугуна на этой неделе практически перестал падать.
Тормозящий фактор не исчез. Потери чугуна из-за ремонтов доменных печей составили 1,9011 млн т за период до 16 октября, увеличившись на 78 600 т по сравнению с предыдущей неделей и показав четвёртый период расширения подряд с 1,5288 млн т за период до 18 сентября, что означает совокупный рост на 372 300 т. Однако сами приросты сходятся, составляя 101 100, 113 900, 78 700 и 78 600 т за четыре периода, причём последние два заметно замедлились. Пик темпов расширения ремонтов обычно наступает до того, как выпуск чугуна разворачивается вверх.
Маржа заводов восстановилась реальным образом. Второй раунд снижения цен на кокс вступил в силу в полночь 12 октября: кокс мокрого тушения подешевел на 100 юаней/т, а кокс сухого тушения — на 110 юаней/т, в результате чего средняя по стране цена квазипервосортного металлургического кокса сухого тушения снизилась с 2 310 юаней/т до 2 200 юаней/т. После двух раундов спотовая маржа на арматуру доменного производства восстановилась с минус 179,79 юаня/т до праздников до минус 74,33 юаня/т на 15 октября, вернув 105,46 юаня за три недели. Восстановление маржи даёт выпуску чугуна условия для стабилизации, но это ещё не превратилось в дополнительные закупки железной руды; заводы по-прежнему берут объёмы под жёсткий спрос и не проявляют особого аппетита к активному пополнению запасов.
IV. Маржинальные возмущения
Третий раунд снижения цен на кокс всё ещё оспаривается. Производители кокса после второго раунда снова оказались в убытках и более склонны ограничивать выпуск, тогда как заводы уже несколько восстановили маржу, что оставляет им меньше рычагов для давления на цены, чем в первых двух раундах. Рыночные настроения определяются сочетанием высоких запасов и ожиданий, что выпуск чугуна достиг дна, и та сторона, которая первой подаст чёткий сигнал, вероятно, определит направление движения железной руды на следующей неделе. За ежегодными переговорами по долгосрочным контрактам также стоит следить; обзор SMM по железной руде дважды на этой неделе отмечал их как точку внимания для фьючерсной площадки.
Средняя маржа на импортной железной руде за неделю сузилась с 15,37 юаня/т до 9,60 юаня/т под давлением падающих спотовых цен в портах.
V. Прогноз и за чем следить
Основной контракт SGX на следующей неделе, вероятно, будет торговаться в диапазоне $88–93/т. Выпуск чугуна близок к нижней точке, а потери от ремонтов растут медленнее, что ограничивает дальнейшее падение спроса; однако запасы в портах высоки в абсолютном выражении, а отгрузка ещё не ускорилась, поэтому пространства для роста так же мало. Направление благоприятствует торговле в диапазоне на низких уровнях. Вопрос о том, сместится ли центр тяжести ещё ниже, зависит от двух отслеживаемых показателей: продолжат ли поставки в Китай снижаться в следующем периоде и покажут ли запасы в 10 портах первое сокращение в этом цикле.
С точки зрения фундаментальных факторов именно сторона издержек требует более пристального внимания. Фрахт упал более чем на четверть за три недели. Если эта тенденция сохранится, поддержка издержек под железной рудой ослабнет ещё больше, а вместе с ней ослабнет и обоснование сокращений производства за рубежом, вызванных давлением фрахта. На макроуровне на этой неделе новой информации не появилось. Эту цепочку можно проверить в четвёртом квартале.