Обзор цен за сентябрь
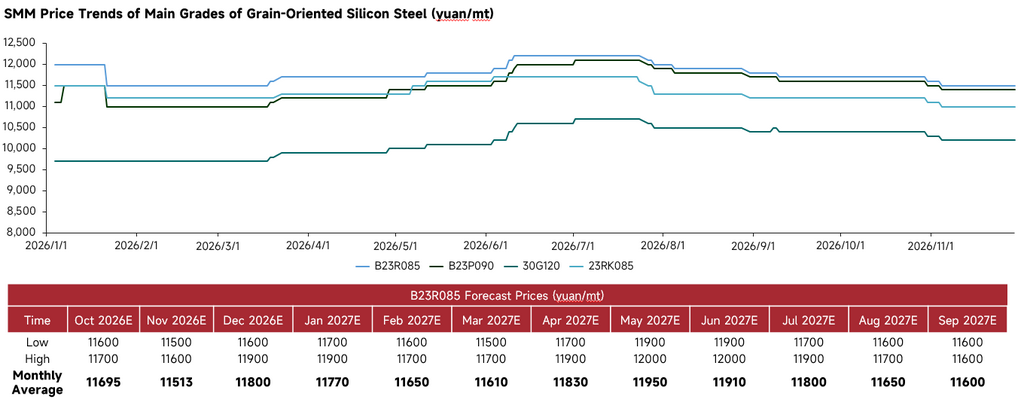
Источник: SMM
В сентябре цены на основные марки анизотропной электротехнической стали демонстрировали слабую и стабильную динамику. Колебания цен на такие марки, как B23R085, B23P090 и 30G120, сузились, ценовые уровни временно стабилизировались. Среднемесячная цена базовой марки B23R085 колебалась в определённом диапазоне. Достаточное предложение сохраняло в целом неизменный свободный баланс спроса и предложения, продолжая сдерживать цены. Прогнозная кривая цен указывала на ограниченный потенциал скорого отскока. В целом в сентябре анизотропная электротехническая сталь не имела сильной поддержки спроса. Производители трансформаторов в основном закупали продукцию лишь для удовлетворения жёсткого спроса и сохраняли осторожность в отношении пополнения запасов. Темпы рыночных сделок были медленными на фоне сохраняющихся выжидательных настроений, рынок в основном демонстрировал слабую консолидацию с волатильностью.
Фундаментальный анализ
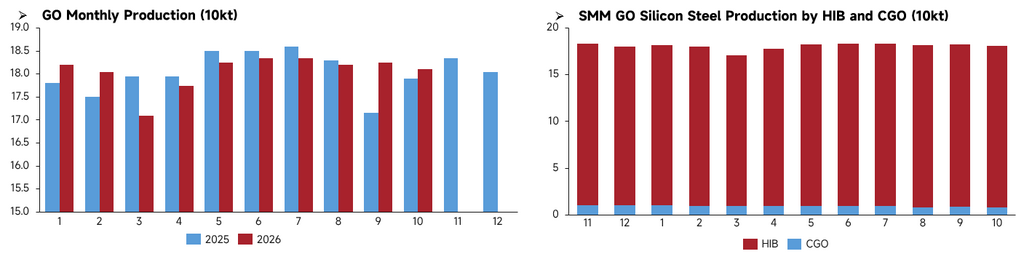
Источник: SMM
В сентябре производственные планы по выпуску анизотропной электротехнической стали в Китае незначительно выросли по сравнению с предыдущим месяцем. Металлургические предприятия увеличили планы выпуска, и общий объём производства оставался в высоком диапазоне. По структуре продукции основной категорией оставалась высокоиндукционная анизотропная сталь (HIB), тогда как выпуск обычной анизотропной стали (CGO) сохранялся на низком уровне. Металлурги продолжали направлять производственные ресурсы на выпуск высокомаржинальных марок HIB. В целом сентябрьский объём производства умеренно вырос при стабильной загрузке мощностей по выпуску HIB и достаточном предложении высокоиндукционной продукции. Производители трансформаторов страдали от недостаточного количества новых заказов и слабого желания наращивать запасы. Рост предложения ещё больше усилил давление на рынок. Без существенного сокращения предложения свободный баланс спроса и предложения не мог улучшиться, что постоянно оказывало давление на спотовые цены.
В октябре плановый объём производства анизотропной электротехнической стали в Китае незначительно снизится по сравнению с сентябрём. Металлургические предприятия умеренно сократят планы выпуска с учётом состояния заказов в перерабатывающих отраслях. По структуре продукции сталь HIB по-прежнему будет доминировать в объёме выпуска, выпуск стали CGO останется низким, существенных изменений в производственной структуре не ожидается. В целом предприятия скорректируют графики и незначительно ограничат выпуск, чтобы ослабить давление предложения, однако корректировка будет ограниченной, а спотовые запасы марок HIB останутся достаточными. Предприятия-трансформаторостроители отмечают вялое поступление заказов и в основном пополняют запасы только под текущие потребности. Заметного улучшения спроса не наблюдается. Умеренное сокращение производства не приведёт к эффективному сокращению складских запасов. Свободный баланс спроса и предложения сохранится, что лишает спотовые цены импульса к росту.
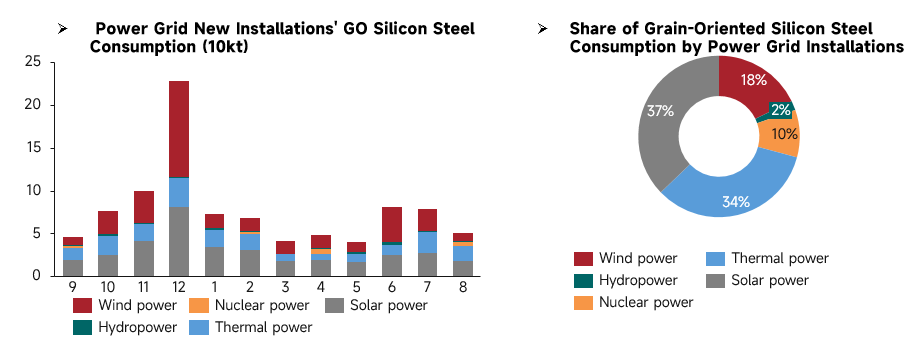
Источник: публичные данные, SMM
Ввод новых мощностей по всем видам генерации в электросетях Китая в августе 2026 года продолжил расходиться по динамике. Ветровая и солнечная энергетика оставались основными источниками спроса на текстурированную электротехническую сталь; вместе они обеспечивали основную часть потребления со стороны сетевого сектора, за ними следовала тепловая энергетика, тогда как гидро- и атомная энергетика занимали относительно небольшие доли. В августе ввод новых ветровых мощностей снизился, а ввод новых солнечных мощностей остался на прежнем уровне, что обеспечивало лишь базовую поддержку спроса на трансформаторы и текстурированную электротехническую сталь. Прирост ввода мощностей в гидро-, тепловой и атомной энергетике был незначительным и оказывал ограниченную поддержку потреблению текстурированной электротехнической стали. В целом сетевой спрос на текстурированную электротехническую сталь в августе опирался на ввод ветровых и солнечных мощностей как на базовую основу спроса. Однако общий прирост новых мощностей был слабым. Производители трансформаторов фиксировали медленное поступление новых заказов, а downstream-покупатели придерживались закупок малыми партиями по мере необходимости, не проявляя желания формировать запасы. Отсутствие сильного спроса не позволило ценам на текстурированную электротехническую сталь вырасти.
Прогноз цен на октябрь
В октябре 2026 года, с точки зрения предложения, общий объём производства текстурированной электротехнической стали в Китае незначительно снизится. Крупные государственные металлургические комбинаты продолжат работу в штатном режиме с в целом стабильной загрузкой мощностей. Высококачественные марки будут выпускаться планомерно, а предложение обычных марок останется достаточным. Со стороны спроса реализация проектов сверхвысокого напряжения в рамках 15-й пятилетки Китая продолжается. Ранее присуждённые тендерные заказы State Grid и China Southern Power Grid будут исполняться и в октябре. Downstream-покупатели перешли от активного формирования запасов к закупкам по потребности. Базовая поддержка спроса сохраняется, однако дополнительный спрос ослаб. Кроме того, ЕС ввёл предварительные защитные меры в отношении китайской текстурированной электротехнической стали, из-за чего экспортные объёмы возвращаются на внутренний рынок и дестабилизируют его. С точки зрения издержек, рынок горячекатаного проката в октябре не имеет явного направленного драйвера и, как ожидается, останется слабым и будет торговаться в диапазоне. Участники рынка будут внимательно следить за сокращением производства металлургическими заводами после праздников, восстановлением спотовых сделок у конечных потребителей и последними изменениями в политике. В целом SMM прогнозирует, что цены на текстурированную электротехническую сталь в октябре 2026 года будут в основном колебаться и оставаться стабильными, с ограниченным потенциалом роста или снижения.