I. Работа спотового рынка электроэнергии
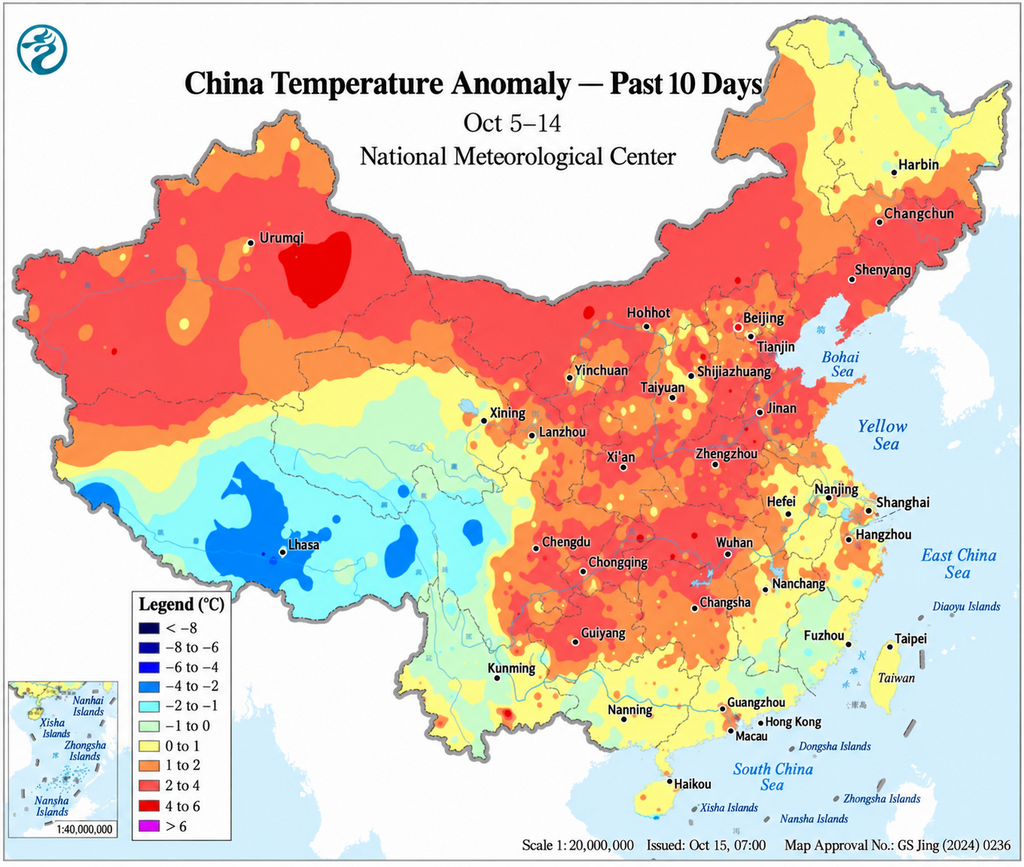
Еженедельный обзор: С 5 по 11 октября спрос на электроэнергию демонстрировал явный переходный период в районе окончания праздничных дней по случаю Национального праздника. С 5 октября осадки на юге Китая постепенно ослабевали, а холодный воздух привёл к тому, что температура в некоторых районах Южного Китая опустилась до одних из самых низких значений с начала второй половины года. В период с 7 по 10 октября на большей части центрального и восточного Китая стало солнечнее, и температура постепенно восстанавливалась, а с 11 октября на северные регионы начала воздействовать новая холодная воздушная масса.
Спотовые цены демонстрировали всё более расходящиеся тенденции по провинциям. Средняя цена в реальном времени в Шаньдуне выросла до 415,61 юаня/МВт·ч, что примерно на 15,7% выше, чем в предыдущем периоде, хотя отрицательные цены всё ещё наблюдались в течение пяти дней недели. Средние цены на рынке на сутки вперёд и в реальном времени в Гуандуне снизились до 391,17 юаня/МВт·ч и 379,13 юаня/МВт·ч, что примерно на 30,6% и 30,1% ниже соответственно. Средняя цена в реальном времени на стороне генерации во Внутренней Монголии выросла до 277,98 юаня/МВт·ч. Средние цены на рынке на сутки вперёд и внутрисуточном рынке в Цзянсу оставались в целом стабильными на уровне 389,44 юаня/МВт·ч и 388,65 юаня/МВт·ч. Средние цены на рынке на сутки вперёд и внутрисуточном рынке в Шаньси выросли до 348,48 юаня/МВт·ч и 410,17 юаня/МВт·ч, а средние цены на рынке на сутки вперёд и в реальном времени в Шэньси снизились до 285,23 юаня/МВт·ч и 305,20 юаня/МВт·ч. Что касается топлива, цены на уголь в портах оставались высокими, а цены на уголь в местах добычи умеренно укрепились. Цены на прибытие СПГ в Китай по данным SMM восстановились по сравнению с предыдущей неделей, в то время как СПГ в восточной части Гуандуна по состоянию на 9 октября оставался на уровне 6 515 юаней/т.
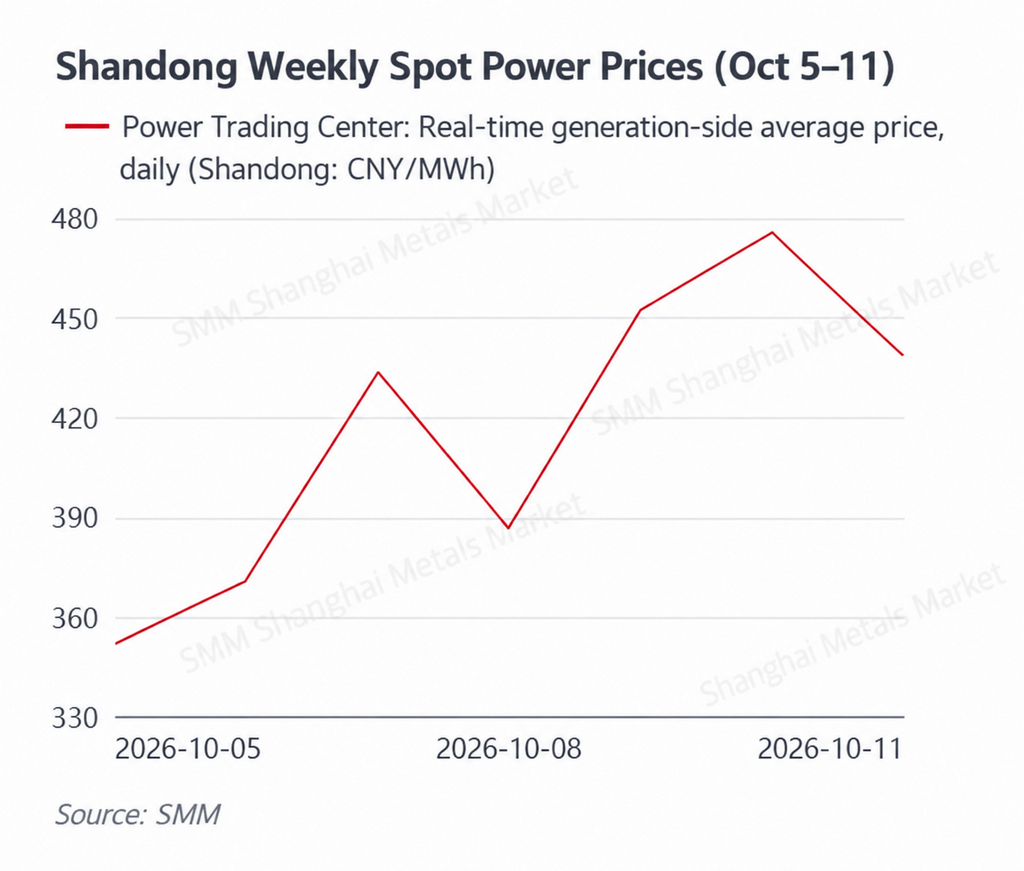
Цены в Шаньдуне заметно восстановились после праздников, однако отрицательные цены оставались частыми, а внутрисуточные дисбалансы спроса и предложения сохранялись. Средняя цена в реальном времени на стороне генерации в Шаньдуне выросла с 351,79 юаня/МВт·ч 5 октября до 433,67 юаня/МВт·ч 7 октября. Цены дополнительно укрепились до 452,28 юаня/МВт·ч 9 октября, 475,67 юаня/МВт·ч 10 октября и 438,63 юаня/МВт·ч 11 октября, в результате чего средняя недельная цена составила около 415,61 юаня/МВт·ч, что примерно на 15,7% выше, чем в предыдущем периоде. Восстановление промышленного и коммерческого спроса после праздников стало важным фактором роста цен во второй половине недели.
Тем не менее, ежедневные минимальные цены оставались отрицательными 5, 6, 8, 10 и 11 октября, причём 10 октября минимум достиг -89,70 юаня/МВт·ч. В то же время дневной максимум цены 5 октября оставался на высоком уровне — 911,45 юаня/МВт·ч. Сочетание отрицательных цен в ночные часы и повышенных пиковых цен указывает на то, что концентрированная выработка возобновляемой энергии продолжала создавать временный избыток предложения в отдельные часы, тогда как снижение солнечной генерации в вечерний пик требовало быстрого наращивания мощности традиционной генерации. Высокие цены на уголь также ограничивали снижение ценовых заявок тепловой генерации, когда угольные блоки становились замыкающими.
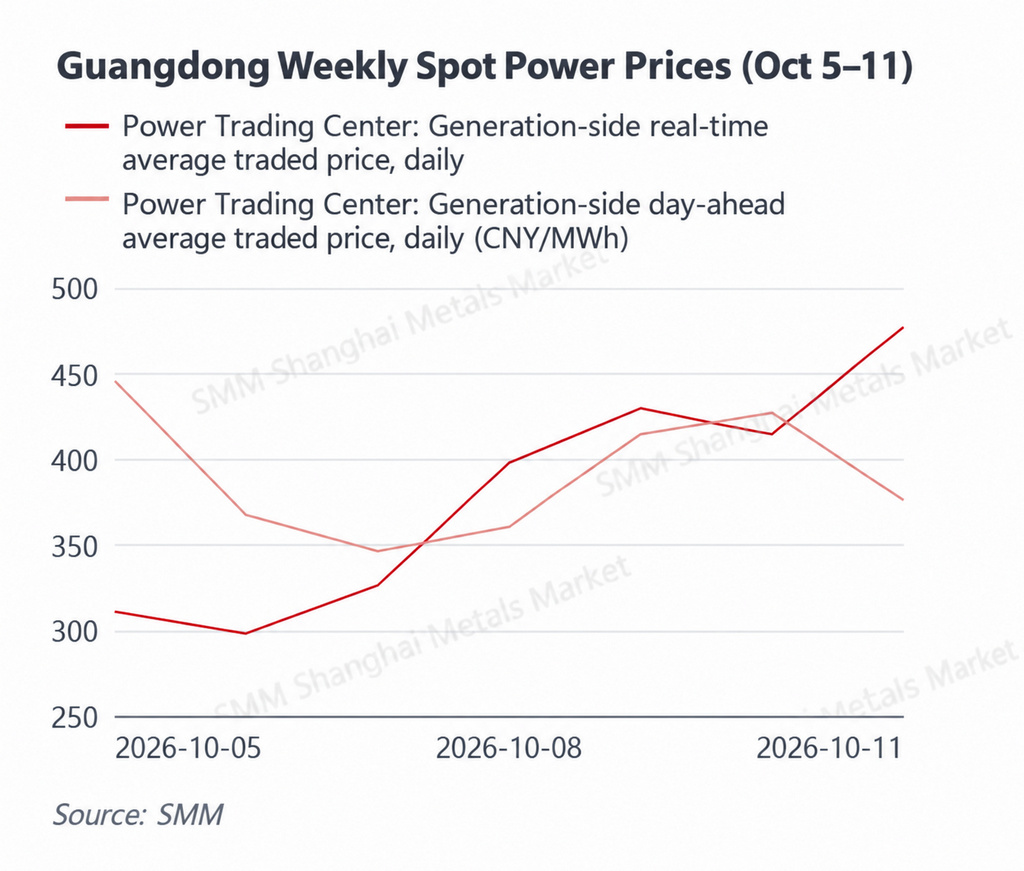
Ценовой центр Гуандуна резко снизился, поскольку слабый спрос в праздничный период и более раннее похолодание перевесили поддержку со стороны стоимости топлива, хотя на рынке реального времени цены постепенно восстанавливались после праздников. Средненедельная цена Гуандуна на рынке на сутки вперёд упала примерно до 391,17 юаня/МВт·ч, что примерно на 30,6% ниже уровня предыдущей недели, а средняя цена на рынке реального времени снизилась примерно до 379,13 юаня/МВт·ч, то есть примерно на 30,1%. В период с 5 по 7 октября, который ещё приходился на праздничные дни по случаю Национального праздника, цены реального времени составили лишь 310,95 юаня/МВт·ч, 298,46 юаня/МВт·ч и 326,05 юаня/МВт·ч соответственно.
Начиная с 8 октября, по мере возобновления производственной активности и восстановления температуры в Южном Китае, цены реального времени постепенно выросли до 397,90 юаня/МВт·ч и 429,10 юаня/МВт·ч, а 11 октября достигли 476,66 юаня/МВт·ч. Цены на СПГ в восточной части Гуандуна оставались на относительно высоком уровне, продолжая поддерживать предельные издержки газовой генерации. Однако при слабом праздничном спросе одних лишь повышенных топливных затрат было недостаточно, чтобы предотвратить снижение спотовых цен.
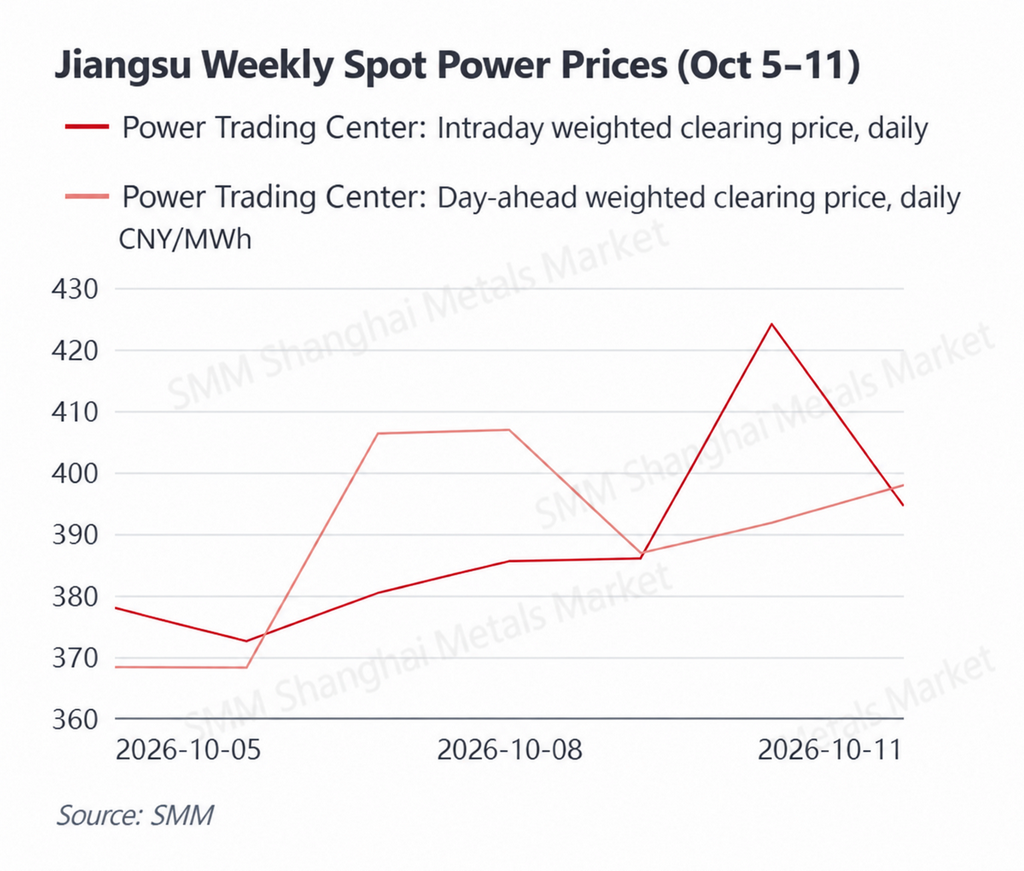
Средненедельные цены Цзянсу на рынке на сутки вперёд и на внутрисуточном рынке были практически одинаковыми, при этом после праздников цены умеренно восстановились, а рынок в целом оставался относительно стабильным. Средневзвешенная клиринговая цена Цзянсу на рынке на сутки вперёд составила примерно 389,44 юаня/МВт·ч, а средневзвешенная цена на внутрисуточном рынке — примерно 388,65 юаня/МВт·ч, то есть разница составила менее 1 юаня/МВт·ч.
Внутрисуточные цены в основном находились в диапазоне от 372 до 386 юаней/МВт·ч с 5 по 9 октября, затем 10 октября выросли до 424,10 юаня/МВт·ч, а 11 октября снизились до 394,52 юаня/МВт·ч. Цены на рынке на сутки вперёд в основном оставались в пределах 368–407 юаней/МВт·ч. Близкие средненедельные значения указывают на в целом ограниченные отклонения прогнозов, хотя заметно более высокая внутрисуточная цена 10 октября по-прежнему отражала временное ужесточение баланса, вызванное восстановлением нагрузки после праздников, фактической выработкой возобновляемой энергии и другими краткосрочными системными факторами. Рост цен на уголь продолжал поддерживать предельные издержки угольной генерации.
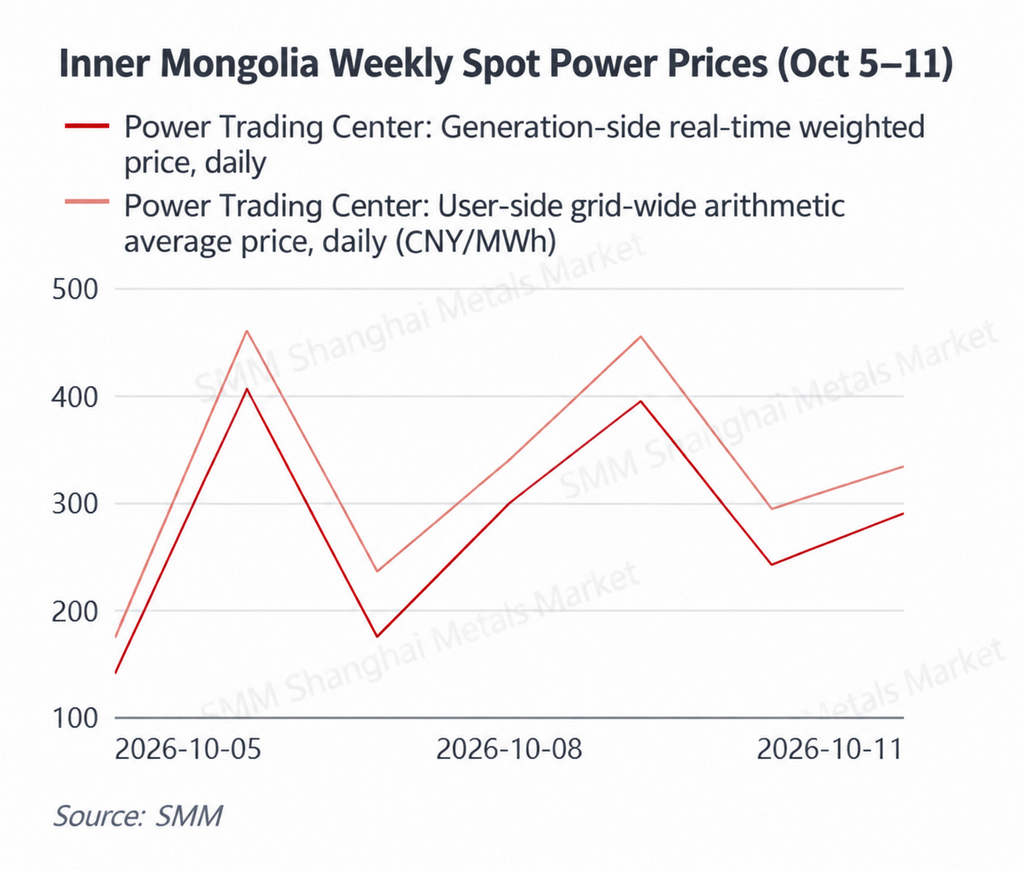
Во Внутренней Монголии сохранялись значительные колебания цен. Средненедельный показатель восстановился по сравнению с предыдущей неделей, при этом выработка возобновляемых источников оставалась основным краткосрочным драйвером. Средневзвешенная цена на стороне генерации в реальном времени во Внутренней Монголии достигла примерно 277,98 юаня/МВт·ч, увеличившись примерно на 8,2% к предыдущей неделе, а среднеарифметическая цена на стороне потребителя по всей системе выросла примерно до 327,33 юаня/МВт·ч, что примерно на 9,9% выше.
Дневные цены оставались крайне волатильными. Средняя цена на стороне генерации 5 октября составила лишь 140,13 юаня/МВт·ч, 6 октября подскочила до 405,70 юаня/МВт·ч, 7 октября вновь опустилась до 174,87 юаня/МВт·ч, а 9 октября снова выросла до 394,53 юаня/МВт·ч. Столь частые колебания показывают, что на рынке с высокой долей возобновляемой генерации одних изменений нагрузки недостаточно для объяснения динамики цен. Фактическая выработка ветровой и солнечной энергии и спрос на межпровинциальный экспорт остаются главными факторами, определяющими предельное соотношение спроса и предложения. Когда выработка возобновляемых источников снижается и приходится наращивать тепловую генерацию, рост цен на уголь в устье шахты дополнительно усиливает рост затрат тепловых станций на торгах.
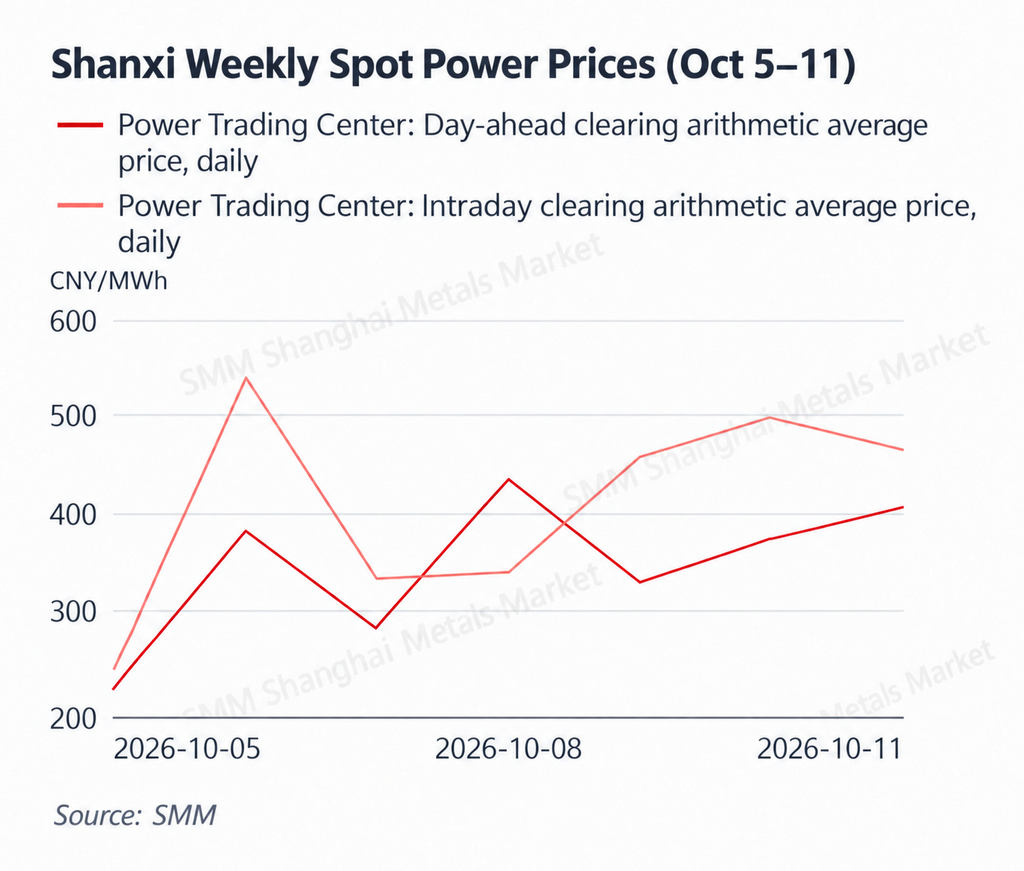
В Шаньси зафиксирован самый сильный постпраздничный отскок цен, при этом внутридневные цены оставались значительно выше уровней рынка на сутки вперёд, а фактические отклонения спроса и предложения по-прежнему были выраженными. Среднеарифметическая цена Шаньси на рынке на сутки вперёд выросла примерно до 348,48 юаня/МВт·ч, что примерно на 34,3% выше предыдущей недели, а внутридневная средняя увеличилась примерно до 410,17 юаня/МВт·ч, что примерно на 26,5% выше. Внутридневная средняя превысила среднюю на рынке на сутки вперёд примерно на 61,7 юаня/МВт·ч.
6 октября внутридневная средняя достигла 533,41 юаня/МВт·ч, что примерно на 151 юань/МВт·ч выше цены на сутки вперёд за тот же день. Внутридневные цены также достигали 456,38 юаня/МВт·ч, 494,93 юаня/МВт·ч и 463,11 юаня/МВт·ч 9, 10 и 11 октября. Восстановление промышленного спроса после праздников стало важной основой для отскока цен со стороны спроса. В то же время относительно высокая доля угольной генерации в Шаньси означала, что рост цен на уголь в устье шахты дополнительно укреплял нижнюю границу предельных издержек. Когда фактическая выработка возобновляемых источников или нагрузка отклонялись от прогнозов на сутки вперёд, дорогостоящие предельные блоки легче поднимали внутридневные цены.
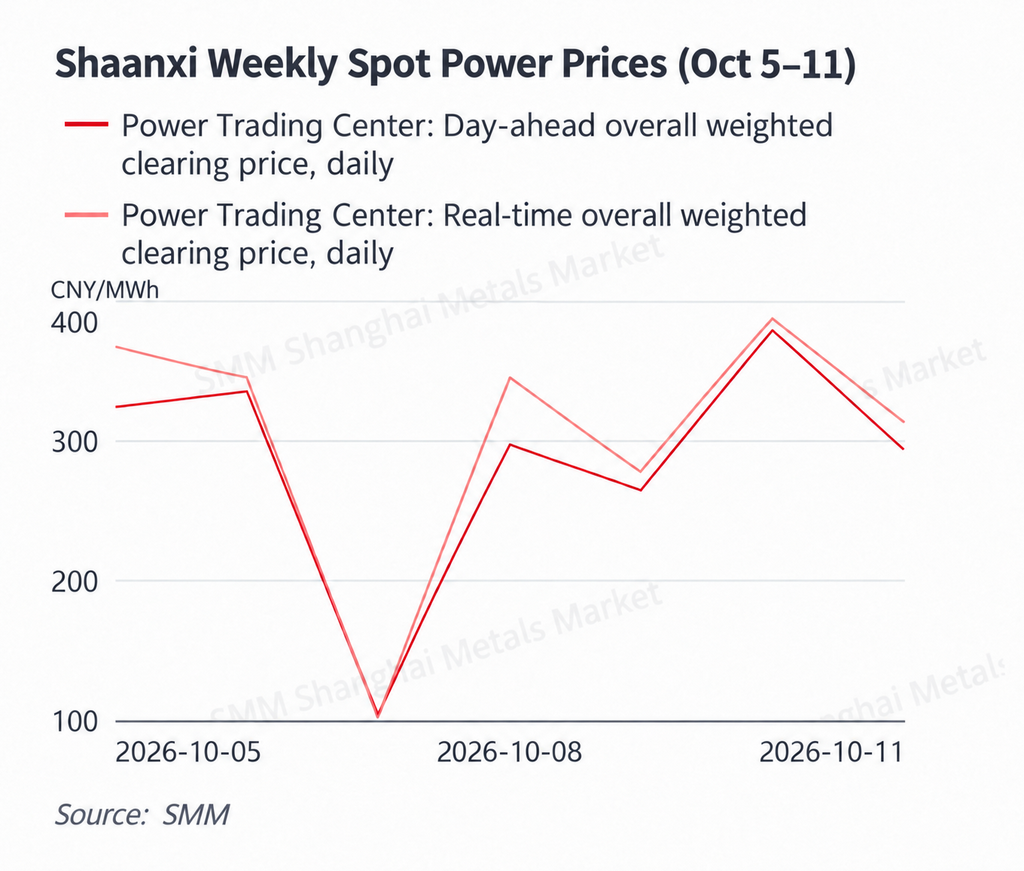
Средненедельная цена в Шэньси умеренно снизилась, при этом к концу праздничного периода цены резко упали, а после возобновления активности восстановились. Средневзвешенная цена на рынке на сутки вперед в Шэньси упала примерно до 285,23 юаня/МВт·ч, что примерно на 7,7% ниже, чем на предыдущей неделе, а средняя цена в реальном времени снизилась примерно до 305,20 юаня/МВт·ч, что примерно на 2,3% ниже.
7 октября цены на рынке на сутки вперед и в реальном времени резко упали до 103,89 юаня/МВт·ч и 101,25 юаня/МВт·ч соответственно, достигнув самых низких уровней за неделю. Затем 8 октября цены быстро восстановились до 297,38 юаня/МВт·ч и 344,64 юаня/МВт·ч, а 10 октября еще больше укрепились до 378,83 юаня/МВт·ч и 387,17 юаня/МВт·ч. Слабый спрос к концу праздничного периода в сочетании с изменениями выработки возобновляемой энергии оказали сильное понижательное давление в начале недели. Восстановление спроса после праздников затем поддержало отскок, однако средненедельные показатели остались ниже уровня предыдущей недели. По сравнению с Шаньси спред между ценами на сутки вперед и в реальном времени в Шэньси оставался относительно ограниченным, что указывает на менее устойчивое ужесточение баланса в ходе фактической работы системы.
В целом на этой неделе спотовый рынок продемонстрировал явный переход от слабого праздничного спроса к постпраздничному восстановлению, однако динамика цен существенно различалась по провинциям. В Шаньдуне, Внутренней Монголии и Шаньси средненедельные показатели выросли, при этом внутрисуточный рынок Шаньси был особенно сильным. В Гуандуне база цен предыдущей недели была высокой, поэтому, хотя цены в реальном времени после праздников постепенно восстанавливались, средненедельный показатель все равно резко снизился. Шэньси оставалась относительно слабой, а Цзянсу была в целом стабильной.
В то же время частые отрицательные цены в Шаньдуне показывают, что проблема поглощения концентрированной выработки возобновляемой энергии в осенний период низкой нагрузки не ослабла. По мере нормализации экономической активности после праздников дальнейшее формирование спотовых цен будет все больше зависеть от силы восстановления промышленного спроса, фактической выработки ветровой и солнечной энергии и затрат на топливо для тепловой генерации.
Первичная энергия
5–11 октября
Энергетический уголь: цены в портах оставались высокими, а цены на месте добычи укрепились, при этом ограничения предложения продолжали поддерживать рынок.
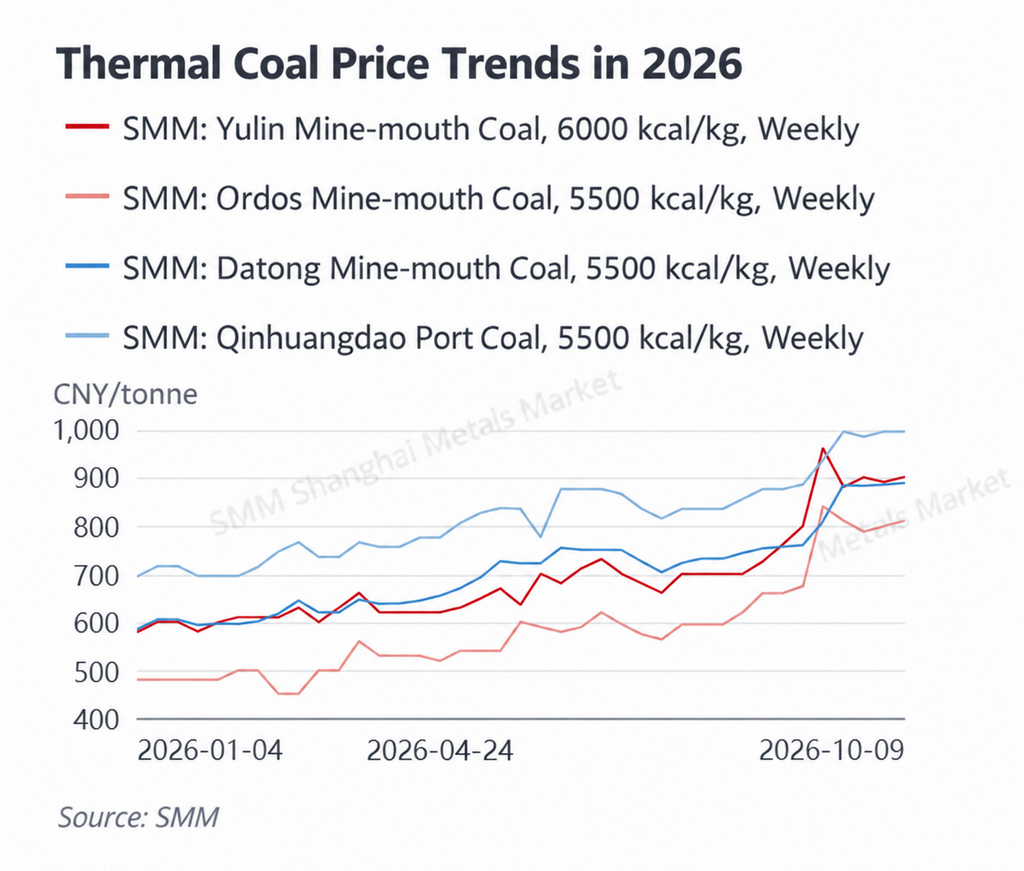
По состоянию на 9 октября уголь калорийностью 5500 ккал в порту Циньхуандао по данным SMM оставался на уровне 995 юаней за тонну, без изменений с 28 сентября. За тот же период уголь на устье шахты Датун с теплотворной способностью 5 500 ккал вырос с 885 до 887 юаней за тонну, уголь на устье шахты Ордос с теплотворной способностью 5 500 ккал увеличился с 800 до 810 юаней за тонну, а уголь на устье шахты Юйлинь с теплотворной способностью 6 000 ккал поднялся с 890 до 900 юаней за тонну. Хотя базовые портовые цены не продолжили рост, цены на устье шахт в целом укрепились, удерживая угольный рынок на повышенных уровнях.
Предложение: В основных угледобывающих регионах сохранялись ограничения, связанные с безопасностью, при этом добыча на некоторых шахтах продолжала осторожно восстанавливаться, ограничивая прирост спотового предложения. В начале октября осеннее техническое обслуживание железной дороги Дацинь также в определённой степени сдерживало поступление угля в северные порты. В сочетании с предшествовавшим сокращением запасов это поддерживало относительно сильные позиции продавцов в ценообразовании. В Ордосе и Юйлине сравнительно бесперебойные отгрузки способствовали дальнейшему росту цен на устье шахт, что подчёркивало далеко не избыточный характер физического предложения.
Спрос: В период празднования Национального дня спрос со стороны промышленности и электроэнергетики временно ослаб, а северный Китай ещё не вступил в пиковый отопительный сезон. Поэтому электростанции сохраняли осторожность в отношении дорогого спотового угля и продолжали опираться главным образом на долгосрочные контракты и минимально необходимые закупки. Однако после праздника промышленная активность восстановилась, а ожидания пополнения запасов к зиме усилились по мере приближения отопительного сезона. Таким образом, текущая устойчивость цен на уголь отражает не только всплеск спроса в электроэнергетике, но и сочетание медленного восстановления предложения, транспортных ограничений и ожиданий зимнего пополнения запасов.
Запасы: Запасы на электростанциях по-прежнему обеспечивают разумный буфер, ограничивая готовность конечных потребителей гнаться за более высокими ценами. Однако запасы в северных портах остаются относительно низкими, а свободно доступные спотовые партии не являются избыточными. Поэтому в ближайшей перспективе цены на энергетический уголь с большей вероятностью останутся повышенными и будут колебаться в диапазоне: ограничения предложения поддерживают нижнюю границу, тогда как межсезонное сжигание угля и сопротивление конечных потребителей высоким ценам сдерживают дальнейший быстрый рост.
Для рынков с высокой долей угольной генерации, таких как Шаньдун, Шаньси, Внутренняя Монголия и Шэньси, повышенные цены на уголь означают, что предельные издержки угольной генерации продолжат оказывать относительно сильную поддержку в периоды высоких цен.
СПГ: Импортные цены восстановились по сравнению с предыдущей неделей, а СПГ в восточной части Гуандуна оставался на повышенном уровне, что сохраняло давление на издержки газовой генерации.
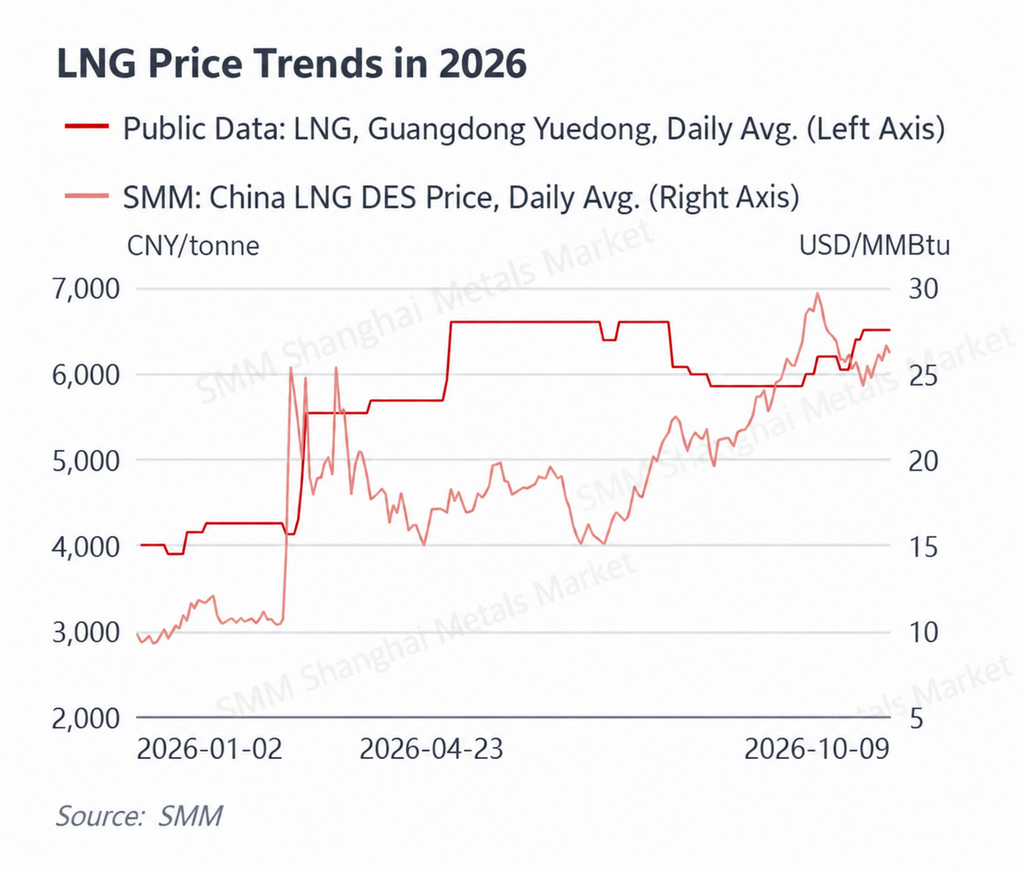
Цены прибытия СПГ в Китай по данным SMM в течение недели колебались в основном в диапазоне от 25 до 27 долларов США за млн БТЕ. 5 октября цена составляла 25,56 доллара за млн БТЕ, 6 октября выросла до 26,14 доллара за млн БТЕ, 7 октября снизилась до 25,78 доллара за млн БТЕ, 8 октября поднялась до 26,69 доллара за млн БТЕ, а 9 октября закрепилась на уровне 26,23 доллара за млн БТЕ. Средний показатель за 5–9 октября составил около 26,08 доллара за млн БТЕ, что примерно на 4,0% выше среднего уровня 28 сентября — 2 октября, составлявшего около 25,07 доллара за млн БТЕ.
СПГ в восточной части Гуандуна 8 и 9 октября держался на уровне 6 515 юаней за тонну, не изменившись по сравнению с уровнем 30 сентября, что указывает на отсутствие существенного ослабления внутренних спотовых цен в прибрежных районах.
Предложение: Внутренние затраты на сырьевой газ оставались относительно высокими, продолжая поддерживать издержки производства СПГ. В то же время стоимость импортного спотового СПГ восстановилась по сравнению с предыдущей неделей, ограничивая возможности для снижения цен в прибрежных районах. С приближением отопительного сезона ожидания более сильного зимнего спроса также укрепляли готовность поставщиков удерживать цены.
Спрос: В первой половине недели празднование Национального дня снизило промышленный спрос на газ и электрическую нагрузку, что способствовало относительно низким ценам на электроэнергию в реальном времени в Гуандуне. После 8 октября коммерческая и промышленная активность возобновилась, а температура в Южном Китае постепенно восстанавливалась, поддерживая незначительное улучшение спроса на газовую генерацию.
Таким образом, повышенные цены на СПГ выступали прежде всего как нижняя граница издержек для электроэнергетического рынка Гуандуна. При слабом спросе на электроэнергию высокие цены на газ не могли предотвратить падение спотовых цен. Однако после восстановления спроса и выхода газовых установок на предельные позиции повышенные топливные издержки увеличивали восходящую эластичность цен на электроэнергию.
В целом рынок СПГ перешёл от снижения импортных издержек предыдущей недели обратно к консолидации на высоком уровне. Ключевыми переменными на ближайшие недели являются начало отопительного спроса на севере, внутренние затраты на сырьевой газ и динамика импортных спотовых цен на СПГ.
Обзор погоды
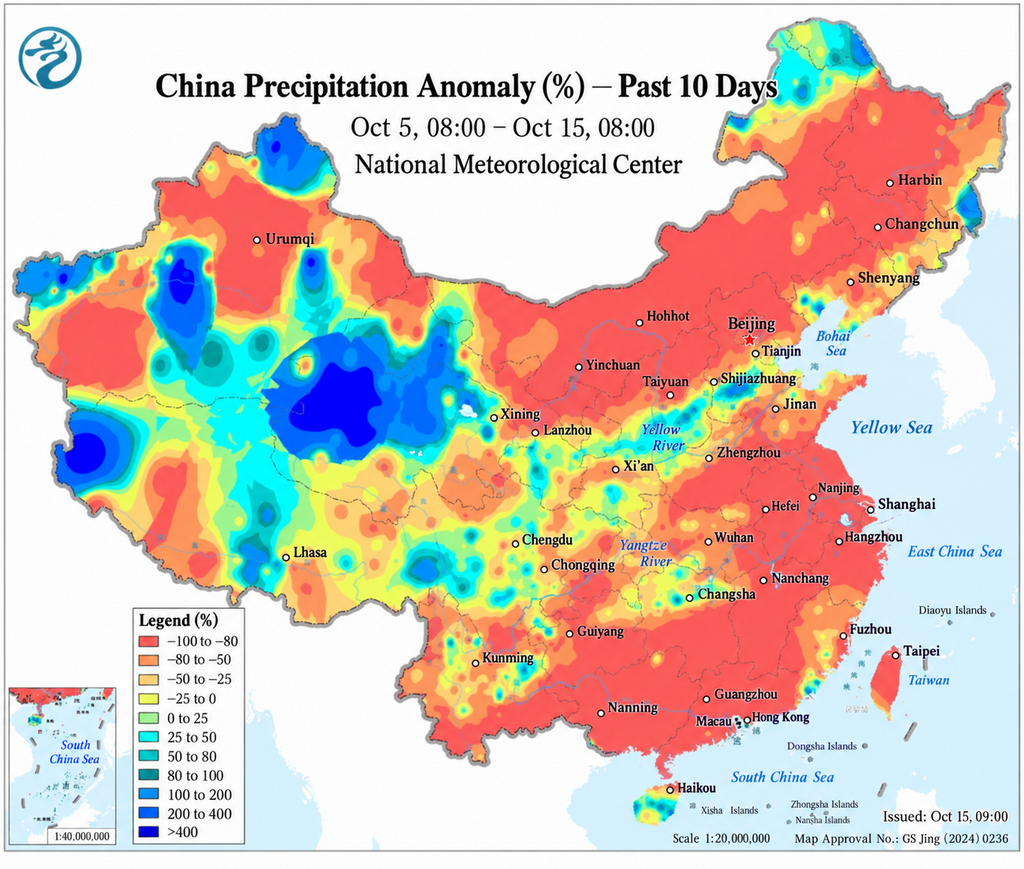
В период с 5 по 11 октября погодные условия в Китае характеризовались влиянием холодного воздуха, повсеместным прояснением и потеплением, за которыми последовал приход очередного холодного фронта. С 5 октября осадки на юге Китая постепенно ослабевали, а холодный воздух понизил температуру в отдельных районах Южного Китая, при этом в некоторых городах были зафиксированы самые низкие температуры с начала второго полугодия.
В период с 6 по 10 октября на большей части центрального и восточного Китая стало солнечнее и суше, дневные температуры постепенно восстанавливались, а суточная амплитуда температур расширялась. Северный Китай также пережил период относительно стабильной погоды после северных ветров в начале недели.
С 11 октября новая система холодного воздуха начала воздействовать на северные регионы, принеся очередной виток ветра и похолодания в отдельные районы Северного Китая и восточной части Внутренней Монголии. На юге температура постепенно восстанавливалась после предшествовавшего похолодания, и к 10 октября дневные температуры на большей части Гуандуна вернулись к отметкам около или выше 30°C, что позволило спросу на охлаждение в определённой степени восстановиться.
С точки зрения рынка электроэнергии погодный эффект был тесно переплетён с праздничным циклом. Похолодание и снижение экономической активности подавляли спрос в праздничный период, тогда как более ясная и тёплая погода в сочетании с восстановлением производства после праздника способствовали росту потребления электроэнергии во второй половине недели. По мере усиления активности холодного воздуха в середине октября северный Китай вступает в переходный период, когда спрос на охлаждение в значительной степени исчез, а отопительный спрос ещё не полностью начался. Поэтому фактические объёмы выработки возобновляемой энергии и отклонения прогнозов нагрузки, вероятно, станут всё более важными факторами волатильности спотовых цен.
II. Ключевые события на китайском рынке электроэнергии
30 сентября Цинхайская электроэнергетическая биржа опубликовала Уведомление об официальном запуске ежедневных интегрированных среднесрочных и долгосрочных торгов электроэнергией в провинции Цинхай, подтвердив, что механизм вступит в официальную эксплуатацию с 1 октября. Механизм ежедневных интегрированных торгов находился в режиме опытной эксплуатации с непрерывными расчётами с 1 июля в соответствии с Планом работы по ежедневным интегрированным среднесрочным и долгосрочным торгам электроэнергией в провинции Цинхай (Цин Энерджи Оперейшн [2026] № 44). Механизм позволяет участникам рынка чаще и ближе к моменту поставки корректировать среднесрочные и долгосрочные позиции, а также более тесно увязывать их с рынками на сутки вперёд и в реальном времени. Для провинции с высокой долей возобновляемой генерации это обеспечивает более гибкий инструмент управления отклонениями.
8 октября Государственное энергетическое управление сообщило, что среднесуточный объём зарядки электромобилей на скоростных автомагистралях Китая в период празднования Национального дня вырос на 51,42% в годовом выражении. С 1 по 7 октября на контролируемых зарядных станциях на автомагистралях было зафиксировано 6,711 миллиона сессий зарядки и общее потребление электроэнергии в объёме 163 миллиона кВт·ч, что эквивалентно среднесуточному объёму зарядки 23,2566 миллиона кВт·ч. Концентрированные поездки электромобилей в крупные праздники формируют всё более значимый новый профиль нагрузки, одновременно расширяя ресурсную базу для виртуальных электростанций, взаимодействия автомобилей с сетью и гибкости на стороне спроса.
8 октября Государственное энергетическое управление провело ежемесячное диспетчерское совещание за сентябрь по вопросам развития и строительства возобновляемой энергетики. За январь–август 2026 года установленная мощность возобновляемой генерации в стране достигла 2,496 миллиарда кВт, что составляет 60,8% от общей установленной мощности генерации. Совокупная мощность ветровой и солнечной генерации достигла 1,992 миллиарда кВт, или 48,5% от общенационального показателя, а выработка ветровой и солнечной энергии составила 1,71 триллиона кВт·ч, что эквивалентно 23,8% от общего потребления электроэнергии. Продолжающийся рост доли возобновляемой энергетики означает, что полуденные низкие цены, отрицательные цены и усиление внутридневной волатильности всё больше становятся структурными характеристиками рынка, повышая ценность накопителей энергии, гибкого спроса и межрегиональной торговли.
10 октября Чжэцзянское регуляторное управление Государственного энергетического управления отчиталось о мерах по обеспечению надёжности электроснабжения в период празднования Национального дня. Чжэцзян организовал рыночные мероприятия по заполнению провалов нагрузки с помощью виртуальных электростанций. 1 октября в них приняли участие 50 операторов виртуальных электростанций и 2 542 агрегированных потребителя, а максимальный отклик достиг 3,5952 ГВт. Участие накопителей энергии на стороне потребителей также достигло рекордного уровня. Масштаб программы свидетельствует о том, что гибкость на стороне спроса выходит за рамки традиционных пилотных программ управления спросом и движется к более регулярному рыночному системному балансированию.
Ранее Чжэцзян выпустил правила, разрешающие сетевым независимым накопителям энергии нового типа участвовать в рынке электроэнергии, включая участие либо в энергетическом рынке, либо в рынке вспомогательных услуг по регулированию частоты в соответствии с применимыми диспетчерскими графиками. По мере ускорения выхода накопителей и виртуальных электростанций на рынок балансирование периодов низких цен при высокой выработке возобновляемой энергии и надёжности поставок в пиковые часы постепенно смещается от административного диспетчирования к рыночным ценовым сигналам.
В целом события этой недели на рынке и в политике указывают на три тенденции: более дробная гранулярность торгов, более быстрая рыночная интеграция ресурсов на стороне спроса и накопителей, а также более заметные проблемы поглощения дешёвой возобновляемой энергии в условиях высокой доли возобновляемой генерации. Повторяющиеся отрицательные цены в Шаньдуне, устойчивые спреды между рынком на сутки вперёд и внутридневным рынком в Шаньси, масштабный отклик по заполнению провалов нагрузки в Чжэцзяне и переход Цинхая к официальным ежедневным интегрированным торгам — всё это указывает в одном направлении: по мере роста доли возобновляемой энергетики участникам рынка всё чаще необходимо не только прогнозировать направление цен, но и управлять позициями, отклонениями и гибкостью на значительно более высокой частоте.