SMM, 15 октября:
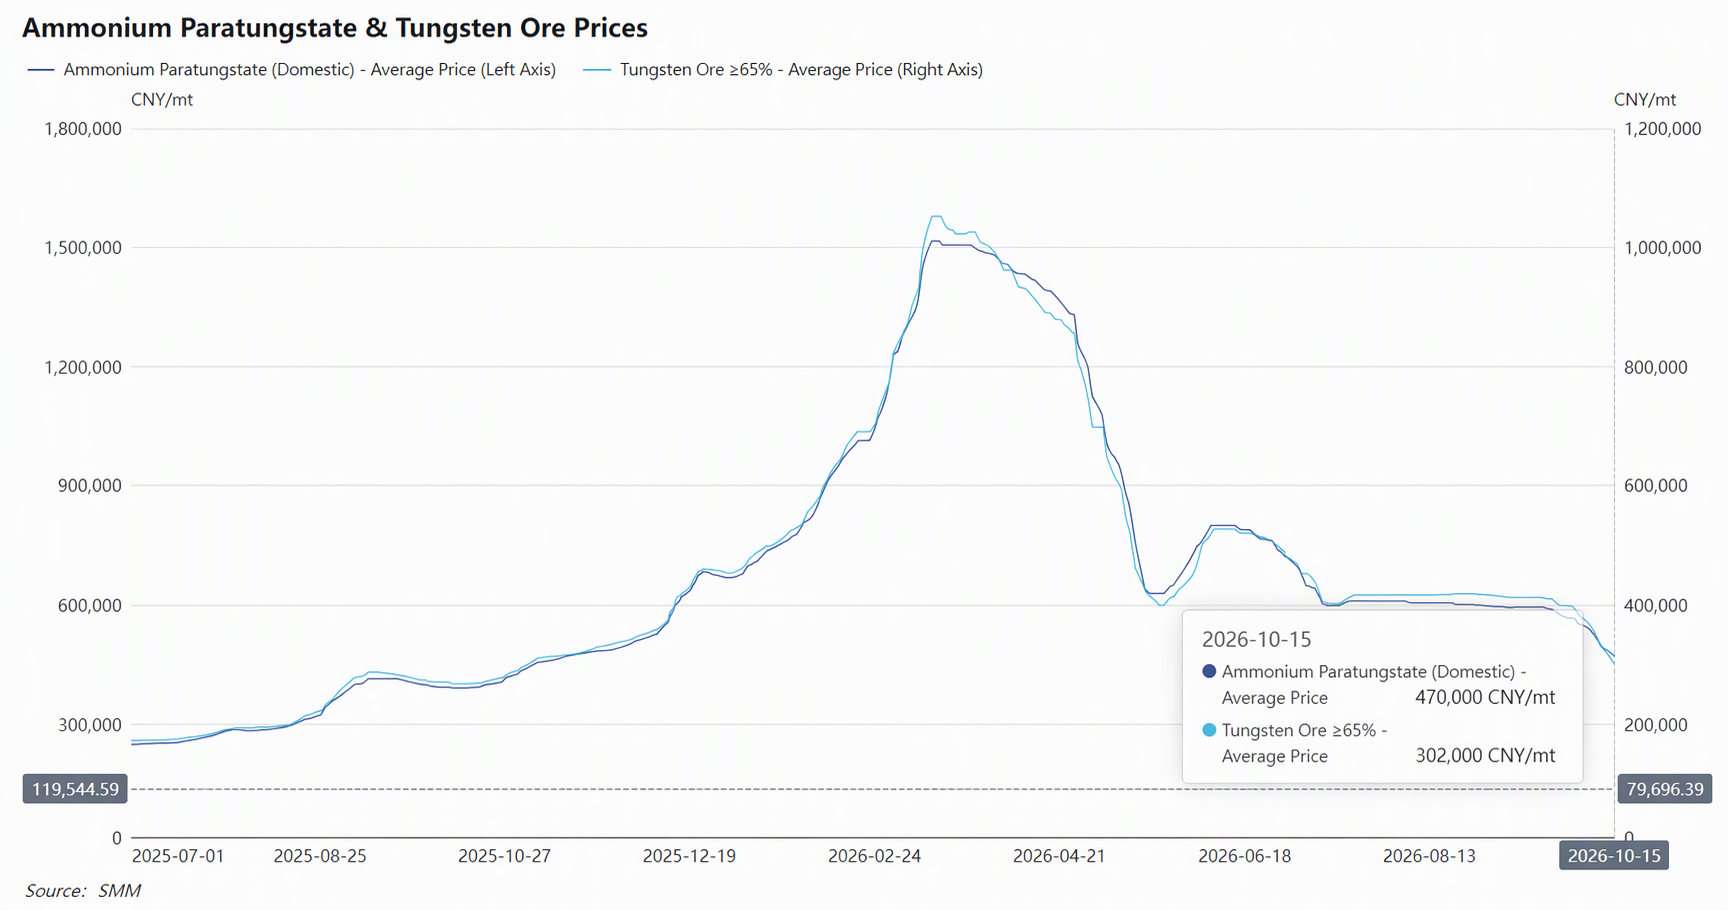
С июля китайский рынок вольфрама консолидировался в узком диапазоне, объёмы сделок сокращались, а спрос со стороны перерабатывающих отраслей находился в сезонном межсезонном спаде. Активность рынка в основном определялась сделками по долгосрочным контрактам. С наступлением сентября рынок ожидал улучшения спроса со стороны таких отраслей, как производство твёрдых сплавов. В начале сентября предприятия, добывающие вольфрамовое сырьё, удерживали твёрдые котировки, уверенность рынка была умеренной, а долгосрочные контрактные цены в отрасли в целом оставались стабильными. Однако спрос реализовывался медленно, и его динамика была посредственной. У некоторых предприятий скопился большой объём невыполненных поставок по долгосрочным контрактам за предыдущие периоды, что сокращало объёмы закупок, и ситуация со сделками на рынке не улучшалась. Предприятия по производству APT первыми начали сокращать производство и распродавать запасы. Некоторые предприятия столкнулись с трудностями с денежными потоками и продавали товар со скидкой, чтобы обеспечить ликвидность. Перед праздником — Днём образования КНР — энтузиазм downstream-потребителей в Китае по пополнению запасов был слабым, и рыночные сделки практически замерли. Горнодобывающие и металлургические предприятия перешли к снижению рисков за счёт увеличения отгрузок, что вызвало панические продажи на рынке, и цены сделок пошли вниз. В последний торговый день сентября SMM-котировка 65%-го вольфрамитового концентрата закрылась на уровне 377 000 юаней за стандартную тонну, что на 39 500 юаней за стандартную тонну ниже, чем в начале сентября. SMM-котировка APT закрылась на уровне 550 000 юаней за тонну, что на 46 500 юаней за тонну ниже, чем в начале сентября, при этом спотовые заказы на рынке в основном исполнялись со скидкой к прейскурантным ценам. После возвращения с праздничных выходов по случаю Дня образования КНР крупное китайское предприятие опубликовало долгосрочные контрактные цены, однако объёмы закупок по долгосрочным контрактам в отрасли резко сократились. Ликвидность предложения на рынке резко возросла. Металлургические предприятия, у которых запасы находились на высоком уровне с предыдущих периодов, а объёмы фиксированных заказов резко упали, столкнулись с полномасштабной панической распродажей по всему рынку, что ускорило падение по всей производственной цепочке вольфрамовой отрасли. По состоянию на 15 октября ориентировочная цена SMM на 65%-й вольфрамитовый концентрат закрылась на уровне 302 000 юаней за стандартную тонну, что на 75 000 юаней за стандартную тонну ниже в течение месяца и на 71,3% ниже максимума середины марта. Цены на APT закрылись на уровне 470 000 юаней за тонну, что на 80 000 юаней за тонну ниже в течение месяца и на 69% ниже максимума середины марта, полностью нивелировав весь рост за год.
Основные медвежьи факторы, с которыми сталкивается рынок вольфрама в октябре, следующие:
Сторона предложения: импорт вольфрамовой руды резко вырос, разрушив представление о жёстком балансе внутренних квот
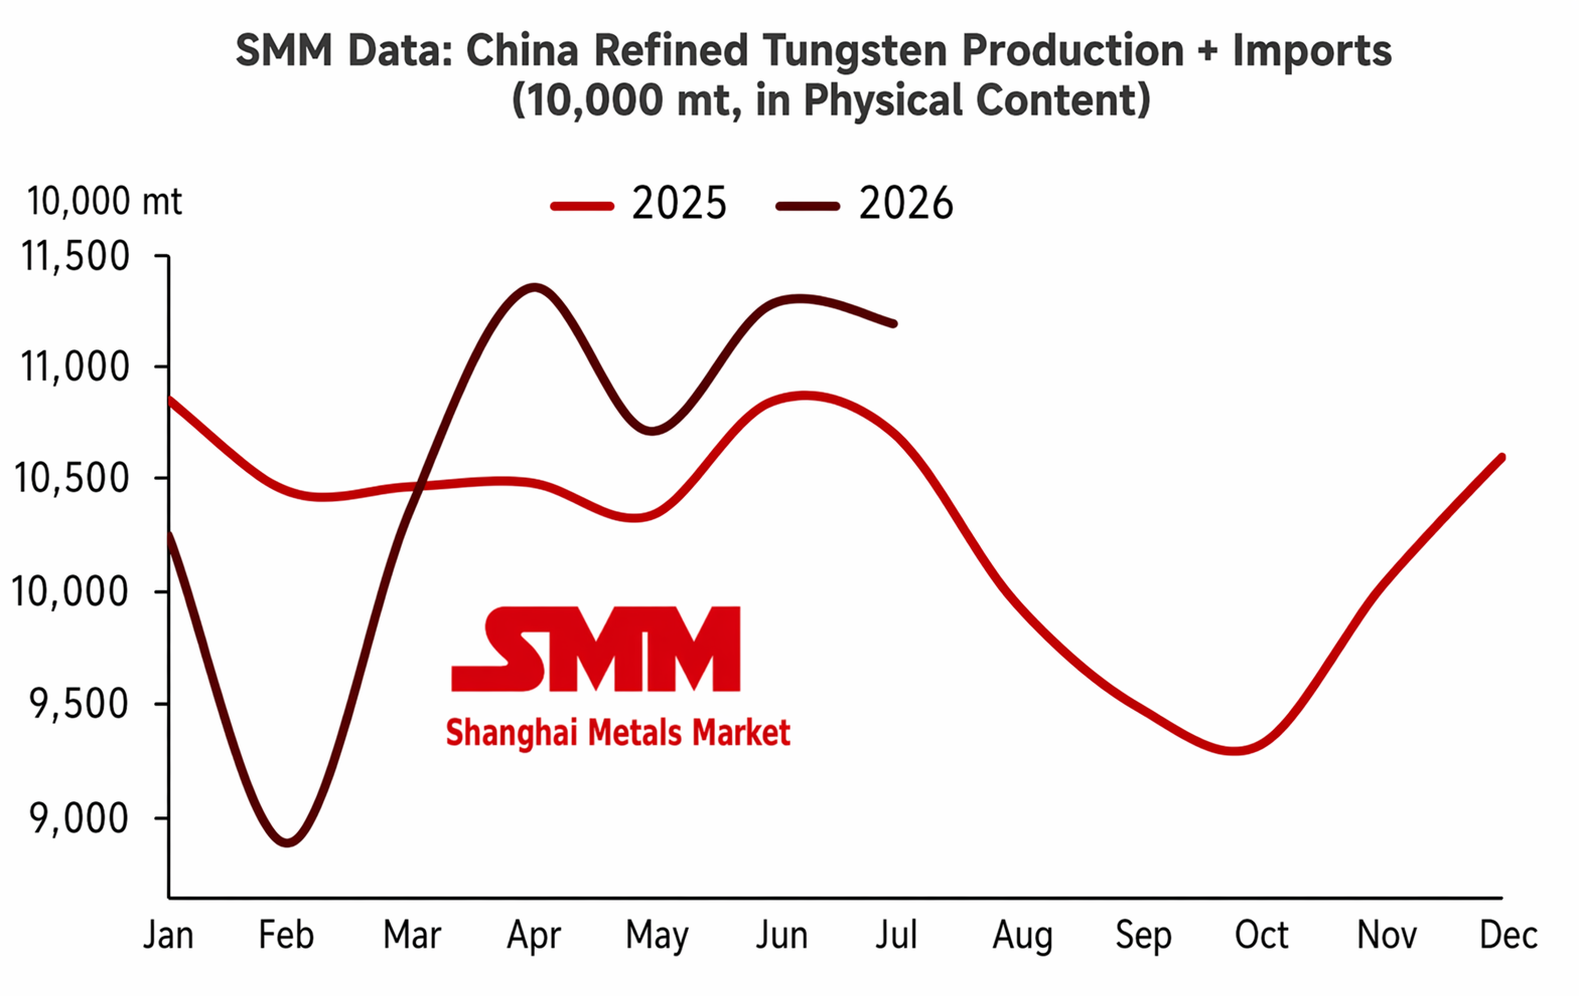
В 2026 году общая квота Китая на добычу вольфрамового концентрата остаётся ограниченной, а внутреннее производство первичной вольфрамовой руды в основном снижается в годовом выражении. По расчетам на основе выборочных данных SMM, совокупное производство вольфрамового концентрата в Китае за первые три квартала 2026 года снизилось на 7,84% в годовом исчислении. В условиях ужесточения квотного контроля и ежегодного снижения содержания руды предложение вольфрамового концентрата внутри страны в краткосрочной перспективе вряд ли покажет рост. Из-за проверок безопасности в Луаньчуане и по другим причинам некоторые вольфрамово-молибденовые рудники были остановлены на длительный срок, а сроки выхода новых проектов на полную мощность увеличились. Ожидается, что совокупное предложение вольфрамового концентрата в Китае в 2026 году достигнет 101 тыс. стандартных тонн, что на 6,1% меньше, чем годом ранее. Вместе с тем отечественные горнодобывающие и торговые предприятия активизировали закупки руды за рубежом. С января по август импорт вольфрамового концентрата в Китай резко вырос. По таможенным данным, совокупный импорт вольфрамовой продукции в Китай за январь–август 2026 года составил около 25 тыс. тонн, увеличившись на 116% в годовом исчислении. По расчетам SMM, основанным на фактическом содержании вольфрама в импортируемом концентрате из разных стран, совокупный импорт вольфрамового концентрата в Китай в 2026 году составил около 17,4 тыс. стандартных тонн, что на 118% больше, чем годом ранее. SMM ожидает, что совокупный импорт вольфрамового концентрата в Китай в 2026 году достигнет 37 тыс. тонн, увеличившись на 80% в годовом исчислении, что эквивалентно примерно 27 тыс. стандартных тонн, то есть прирост составит 13 тыс. стандартных тонн в годовом исчислении, что фактически компенсирует снижение внутреннего производства вольфрамового концентрата.
Перерабатывающий сектор: у плавильных предприятий высокие запасы, а возросшая потребность в оборотном капитале усилила давление продаж на рынке.
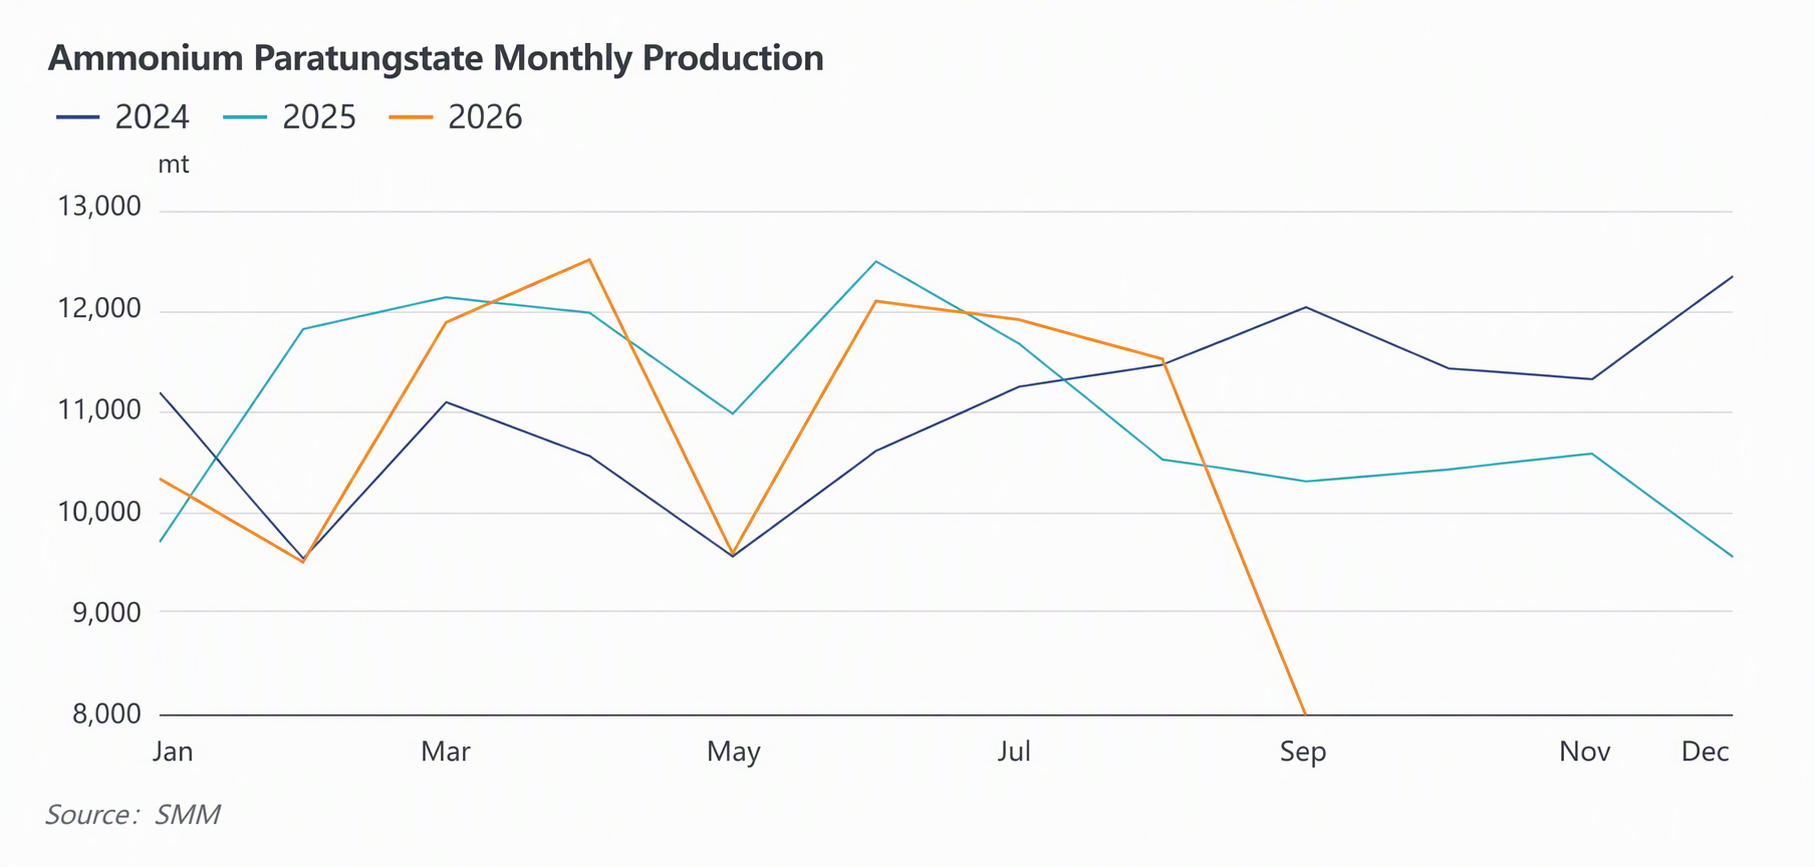
Начиная со второго квартала, хотя загрузка мощностей в производстве APT снизилась, downstream-предприятия по производству твердых сплавов сократили объемы закупок. В первом полугодии промышленные конечные потребители в основном расходовали прежние запасы, и общее пополнение запасов по отрасли шло медленно. По основным продуктам переработки, таким как APT, наблюдалось серьезное накопление запасов. По неполным статистическим данным SMM, запасы APT у отечественных производителей на конец сентября составляли около 4 тыс. тонн. В октябре основные игроки отрасли сократили объемы закупок по долгосрочным контрактам, чтобы дополнительно высвободить ликвидность. Отгрузки APT были затруднены, возврат средств предприятий не оправдал ожиданий, а давление на оборотный капитал заметно возросло. Некоторые плавильные предприятия ранее закладывали складские свидетельства на APT для привлечения финансирования, чтобы ослабить давление на капитал. Поскольку цены на APT резко упали, некоторые заложенные варранты достигли линий принудительной ликвидации, и предприятия столкнулись с необходимостью добавлять маржу или дополнительное обеспечение. Если кредитное обеспечение не может быть своевременно пополнено, заложенные партии APT будут реализованы и проданы с аукциона финансовыми учреждениями, и предприятиям грозит вытеснение с рынка. Чтобы ускорить сбор платежей и снизить риск обесценивания запасов, некоторые плавильные предприятия активно снижали цены для продажи и обналичивания средств, что ещё больше опускало ценовой центр APT и вольфрамовых концентратов.
Сторона спроса: традиционные области применения демонстрируют слабое потребление, а экспортные рынки с трудом показывают рост.
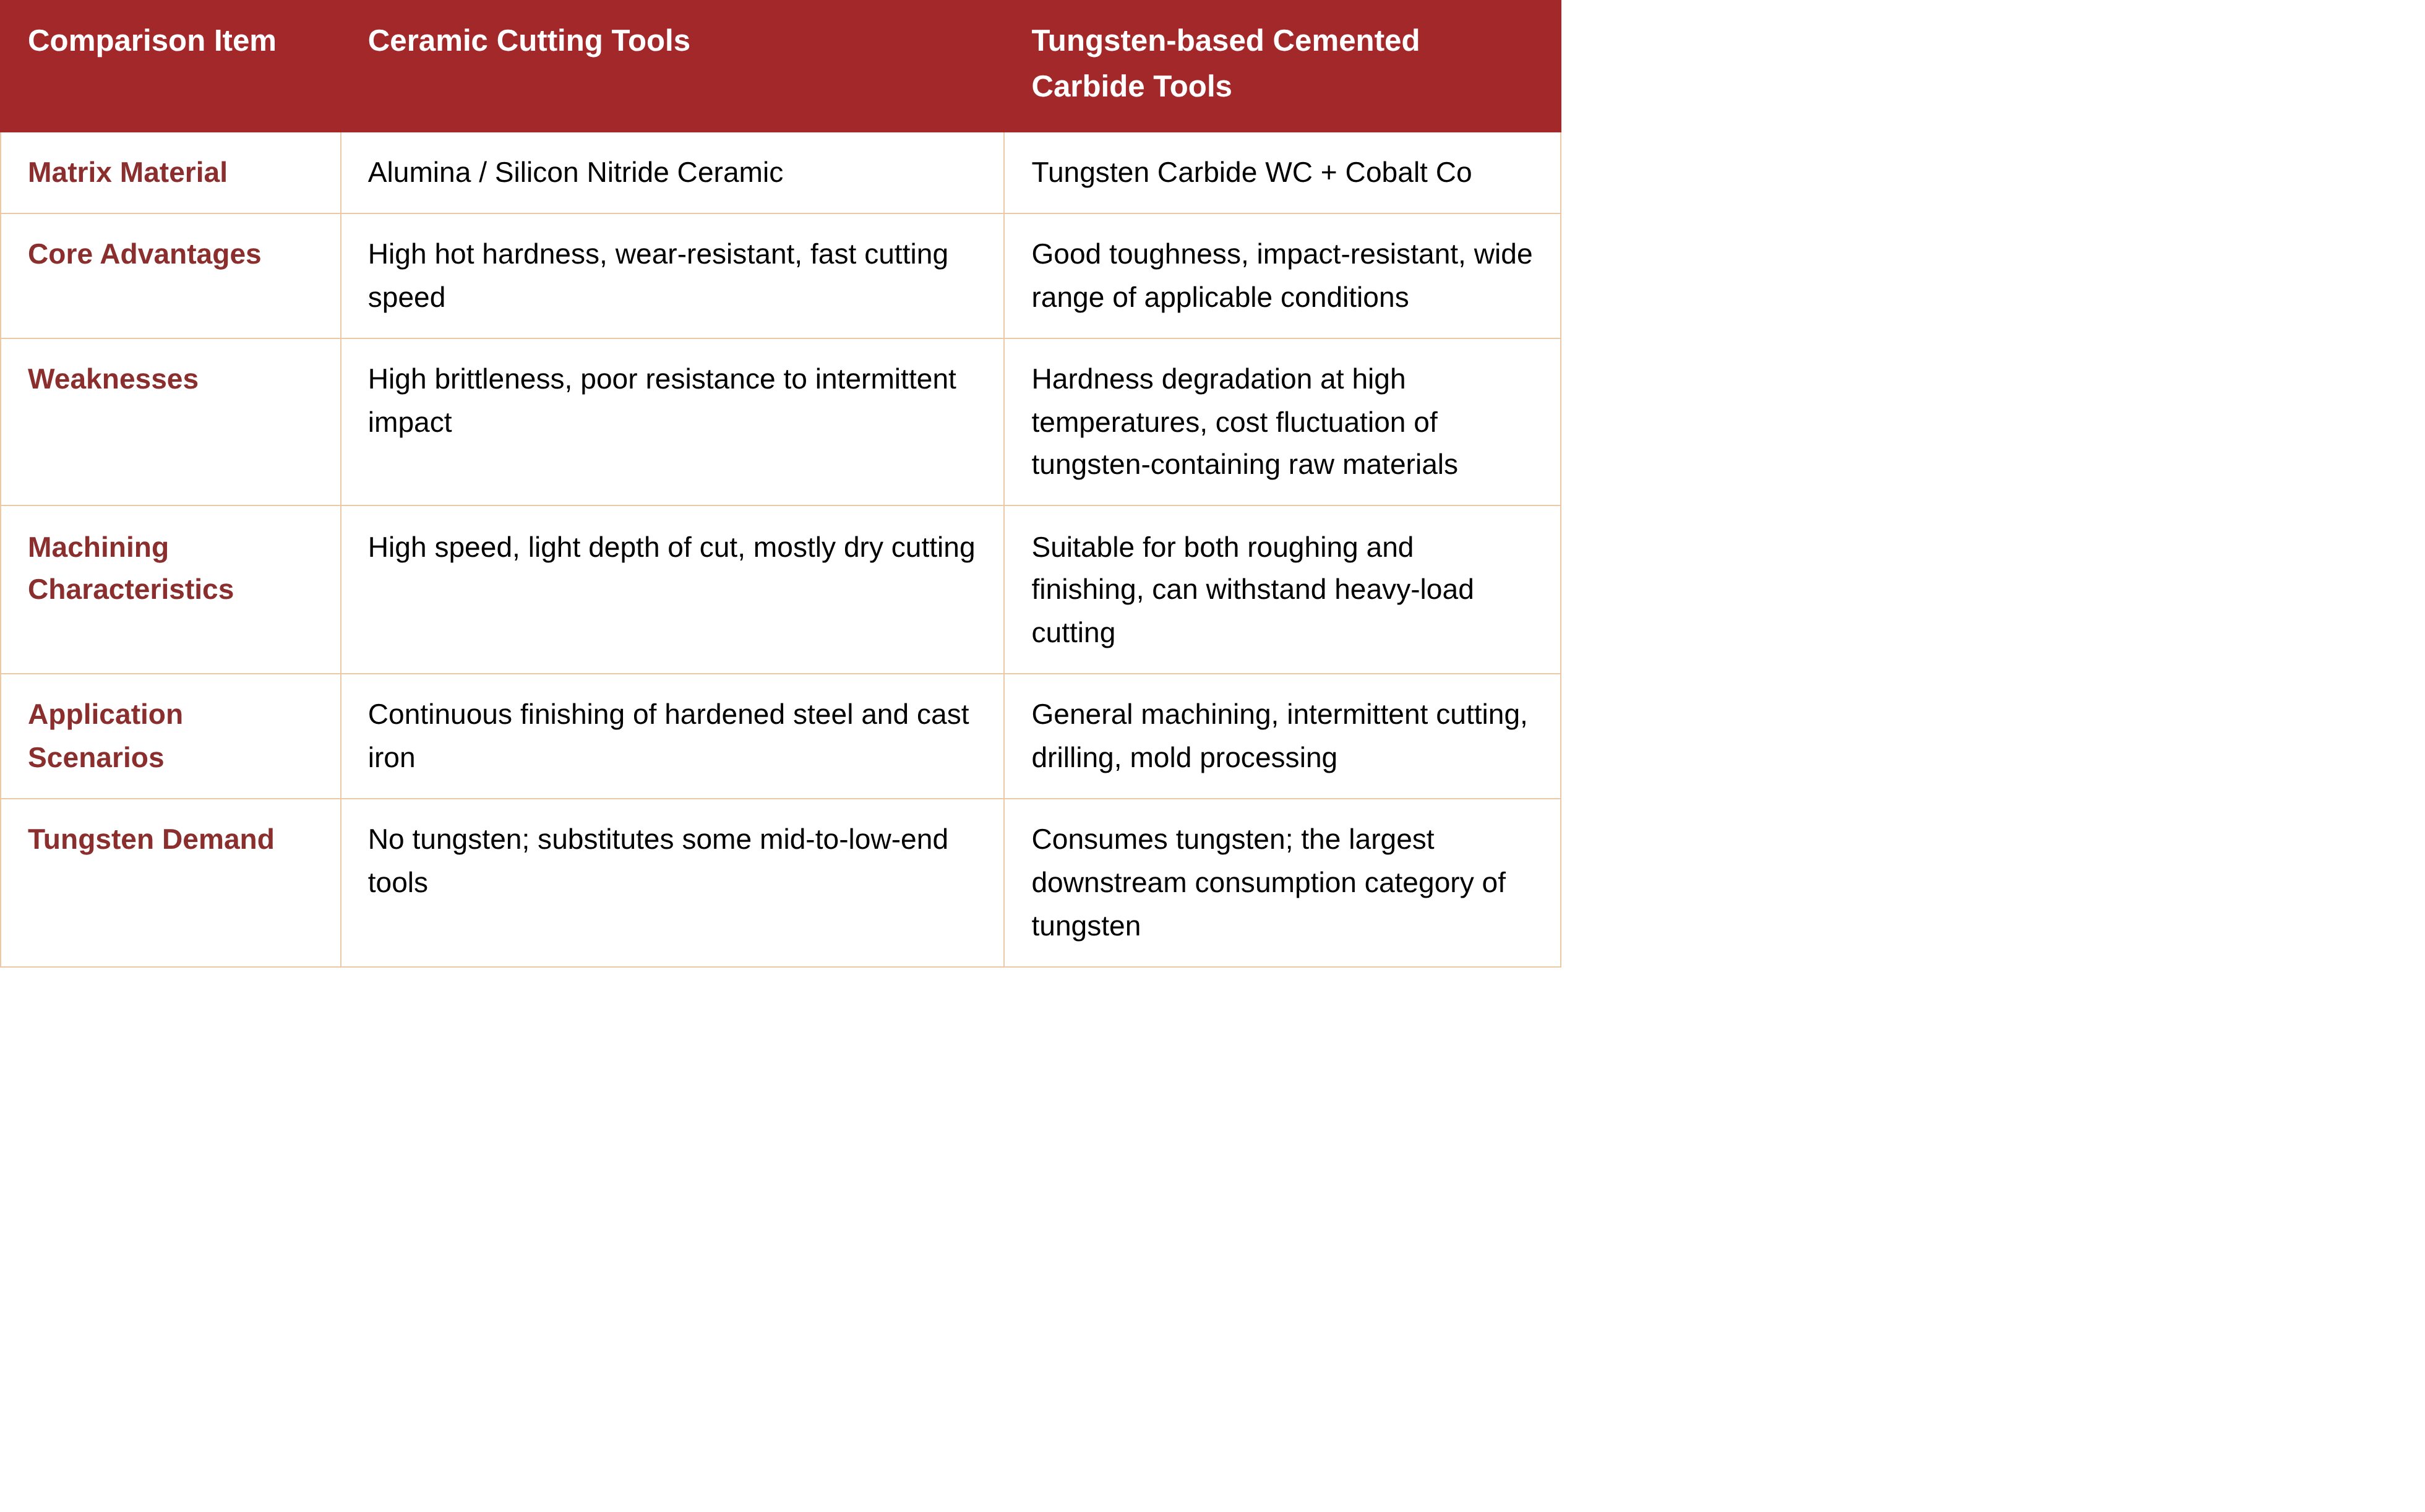
На фоне консолидации цен на вольфрам на высоких уровнях в первом полугодии 2026 года тенденция к снижению легирования и замене материалов в твердосплавной промышленности становится всё более очевидной — предприятия по производству режущего инструмента и пресс-форм широко внедряют составы с пониженным содержанием вольфрама, а керамический режущий инструмент и покрытые твёрдые материалы ускоряют замещение низко- и среднесортных сплавов на основе вольфрама. В сочетании с вялым восстановлением обрабатывающей промышленности традиционные твердосплавные предприятия продолжали работать с низкой загрузкой и слабой готовностью пополнять запасы сырья. В 2026 году рост потребления вольфрама в секторе ИИ/печатных плат ускорился, однако общее потребление вольфрама в этом сегменте по-прежнему составляет относительно небольшую долю общего downstream-потребления вольфрама. По оценкам SMM на основе производственных данных основных отечественных производителей микросвёрл для печатных плат и гексафторида вольфрама, общее потребление вольфрама в сегментах микросвёрл для печатных плат и гексафторида вольфрама в 2026 году составляет около 3800 тонн в металлическом эквиваленте, что примерно на 30% больше по сравнению с аналогичным периодом прошлого года и составляет лишь около 4,6% общего внутреннего потребления вольфрама. Традиционные сегменты режущего инструмента, горнодобычи и механической обработки остаются основными драйверами потребления, но показывают слабые результаты.
Экспортный рынок: в условиях экспортного контроля высокие зарубежные премии вряд ли будут способствовать росту экспорта промежуточной и готовой продукции из вольфрама.
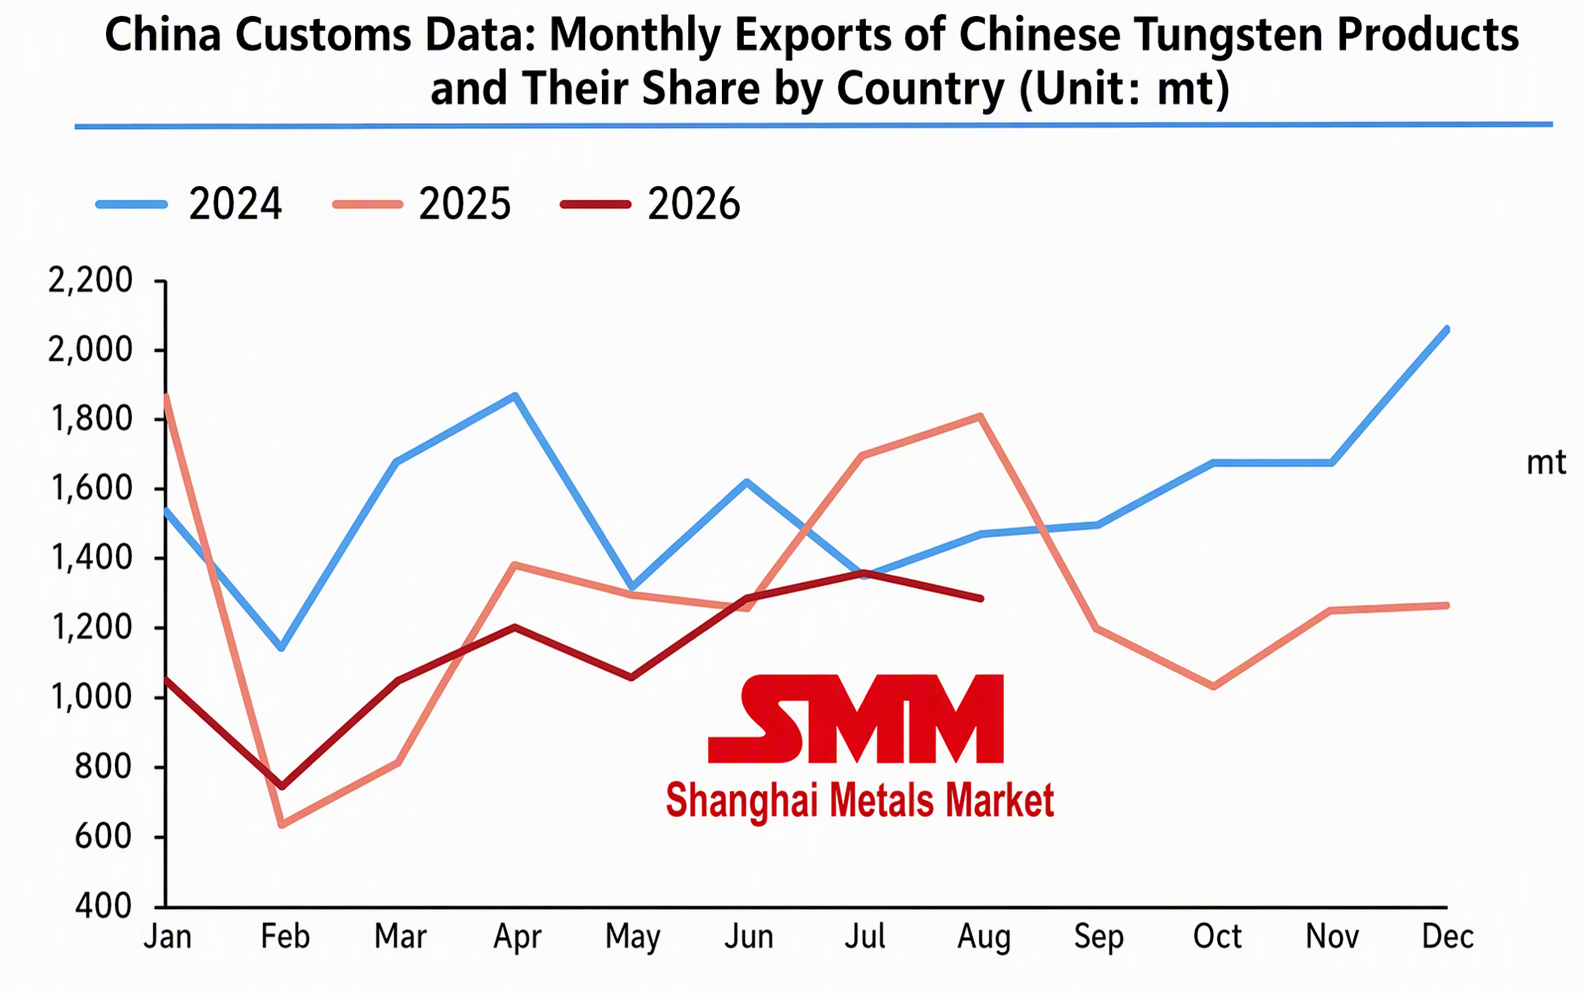
С июня 2026 года Министерство коммерции интенсивно вводит политику контроля за товарами двойного назначения: добавление 10 американских военно-промышленных и редкоземельных предприятий в список эмбарго; совершенствование механизмов отчётности о нарушениях, связанных со стратегическими минералами, такими как вольфрам, молибден и редкоземельные металлы; добавление 40 японских военных организаций в два уровня с полным эмбарго и строгим индивидуальным одобрением; а также совместная с таможней работа по ужесточению проверки оформления прецизионных станков, что в целом усиливает экспортный контроль стратегических минералов и военного оборудования. Экспорт промежуточной продукции из вольфрама двойного назначения вряд ли покажет рост. Совокупный экспорт промежуточной продукции из вольфрама из Китая за январь–август составил около 9 071 тонны, что примерно на 15% меньше в годовом исчислении. Отечественные твердосплавные пластины с второго полугодия этого года имеют ценовое преимущество перед зарубежной продукцией, однако экспорт пока не демонстрирует признаков роста. С января по август общий экспорт твердосплавных пластин из Китая достиг 1 967 тонн, снизившись на 15% в годовом выражении, что может быть связано с вялой производственной активностью зарубежных конечных потребителей и колебаниями объёмов торговли, вызванными нестабильностью тарифов.
В целом стремительное падение цен на вольфрам в этом цикле по сути является результатом схлопывания прежнего ценового пузыря в сочетании с резонансом в цикле запасов, при этом рыночные настроения быстро сместились от придерживания предложения в расчёте на рост цен к приоритету наличности. Продолжительное снижение цен спровоцировало панические распродажи по всей производственной цепочке: трейдеры руды, плавильные предприятия и часть предприятий, обеспечивающих производство твердых сплавов, заранее распродают запасы, чтобы избежать рисков, усиливая петлю отрицательной обратной связи. Нижестоящие предприятия по производству твердых сплавов осуществляют закупки только точно в срок, больше не пополняя запасы превентивно, а размещают заказы исключительно по мере необходимости. Переговоры по долгосрочным контрактам затягиваются из-за значительных разногласий по ценам, предложение спотового товара увеличивается, но реальные сделки остаются вялыми, и большинство операций представляют собой пассивные распродажи со скидками. В краткосрочной перспективе рынок находится в фазе сокращения запасов и восстановления настроений. В октябре на рынке вольфрама, вероятно, будет преобладать ускоренное достижение дна, и для остановки снижения цен потребуются следующие сигналы от производственной цепочки: во-первых, расширение масштабов добровольного сокращения производства паравольфрамата аммония и вольфрамовых концентратов, когда глубокие убытки в плавильном сегменте запускают спонтанное сокращение выпуска, ослабляя давление спотовых продаж; во-вторых, умеренное улучшение заказов на твердые сплавы у нижестоящих потребителей, когда традиционный мини-пик производства в четвёртом квартале приносит восстановление заказов на режущий и горный инструмент, а также пополнение запасов на низких ценовых уровнях; в-третьих, замедление темпов поступления импортной вольфрамовой руды, когда инверсия внутренних цен сдерживает закупки зарубежной руды и ослабляет влияние роста импорта; в-четвёртых, сокращение предложения вольфрамового лома, поскольку низкие цены снижают активность переработки и уменьшают замещение первичного вольфрама вторичным сырьём.
В экспортном направлении китайская вольфрамовая продукция сейчас имеет ценовое преимущество, а предрождественское накопление запасов за рубежом открывает потенциал роста. Однако ограничения на утверждение товаров двойного назначения сохраняются, и лишь по неконтролируемым категориям, таким как обычные твердосплавные пластины и вольфрамовый порошок, ожидается умеренный рост объёмов, который вряд ли определит рыночную тенденцию. Кроме того, вялое восстановление зарубежной промышленности привело к синхронному снижению цен на APT на внешних рынках, а разница цен между китайским и зарубежным рынками сокращается лишь медленно.
В средне- и долгосрочной перспективе политика Китая по контролю общего объёма добычи вольфрамового концентрата остаётся неизменной, добыча первичной руды продолжает снижаться, а жёсткость предложения сохраняется из-за падения содержания руды и длительных циклов ввода новых проектов. Стратегические ресурсные свойства вольфрама сохраняются, и в 2027 году предложение, как ожидается, останется в состоянии сокращения. Новые направления спроса, такие как микросвёрла для печатных плат, гексафторид вольфрама и вольфрамовая проволока для фотоэлектрики, продолжают расти, но их объём недостаточен, чтобы компенсировать слабость традиционного потребления твердых сплавов. Как только производство восстановится и запасы будут полностью исчерпаны, логика средне- и долгосрочного напряжённого баланса спроса и предложения вольфрама, вероятно, проявится вновь.