По данным исследования SMM, в сентябре 2026 года изменение объёмов производства рафинированного свинца на вторичных предприятиях Китая по сравнению с предыдущим месяцем составило около 25 700 тонн, а в октябре ожидается около 24 900 тонн, что означает небольшое сужение прироста на 800 тонн. В целом возобновление производства ранее остановленными или сократившими выпуск предприятиями оставалось основной тенденцией на стороне предложения в сентябре-октябре, однако в октябре импульс восстановления несколько ослаб, а вклад в прирост продолжал концентрироваться в Восточном Китае.
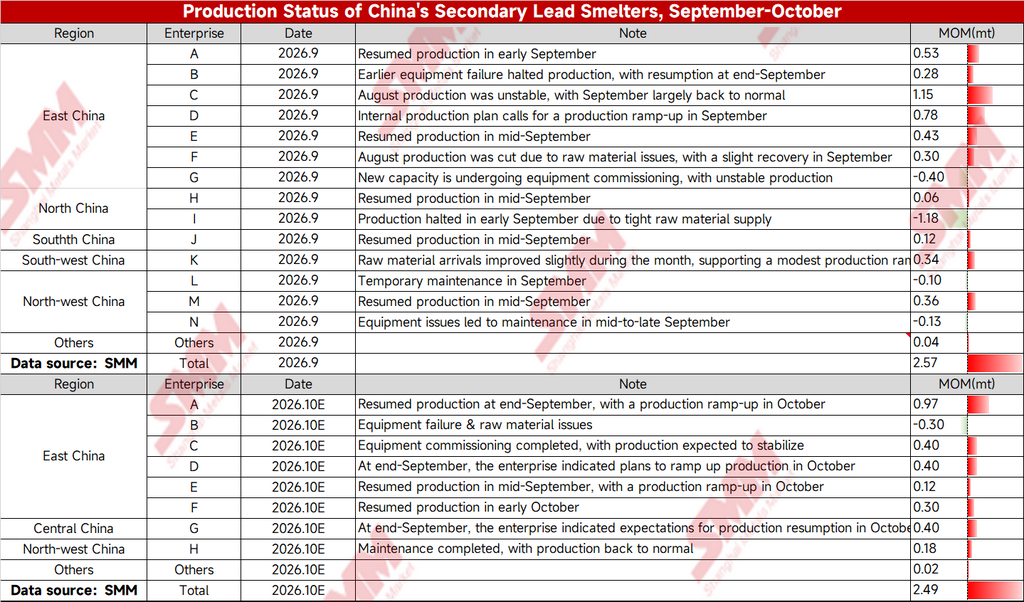
В региональном разрезе Восточный Китай был основным двигателем этого раунда восстановления производства. В сентябре семь предприятий Восточного Китая обеспечили совокупный прирост около 30 700 тонн. Среди них Предприятие 3 добавило 11 500 тонн, поскольку в сентябре производство в основном вернулось к нормальному уровню после нестабильного выпуска в августе; Предприятие 4 выполняло внутренний производственный план и наращивало выпуск в сентябре, добавив 7 800 тонн; Предприятие 1 и Предприятие 5 возобновили производство соответственно в начале и середине сентября, обеспечив в сумме 9 600 тонн. Однако Предприятие 7 столкнулось с наладкой оборудования для новых мощностей, и производство оставалось нестабильным, что привело к компенсирующему снижению на 4 000 тонн. В октябре Восточный Китай, как ожидается, обеспечит прирост в 18 900 тонн. Предприятие 1, как ожидается, продолжит наращивать производство в октябре после возобновления в конце сентября, добавив только за этот месяц 9 700 тонн, а Предприятие 3 и Предприятие 4, как ожидается, выйдут на стабильный выпуск после завершения наладки оборудования, каждое добавив по 4 000 тонн.
Северный и Северо-Западный Китай демонстрировали сочетание возобновления производства и перебоев. В Северном Китае Предприятие 9 остановило производство в начале сентября из-за нехватки сырья, что привело к снижению на 11 800 тонн — крупнейшему единичному сокращению в сентябре; Предприятие 8 возобновило производство в середине месяца, добавив лишь 600 тонн. В Северо-Западном Китае Предприятие 13 возобновило производство в середине месяца, добавив 3 600 тонн, однако временное техническое обслуживание на Предприятии 12 и связанное с оборудованием обслуживание на Предприятии 14 привели к снижению соответственно на 0,1 тонны и 1 300 тонн. Южный и Юго-Западный Китай были относительно стабильны, обеспечив прирост соответственно в 0,12 тонны и 3 400 тонн.
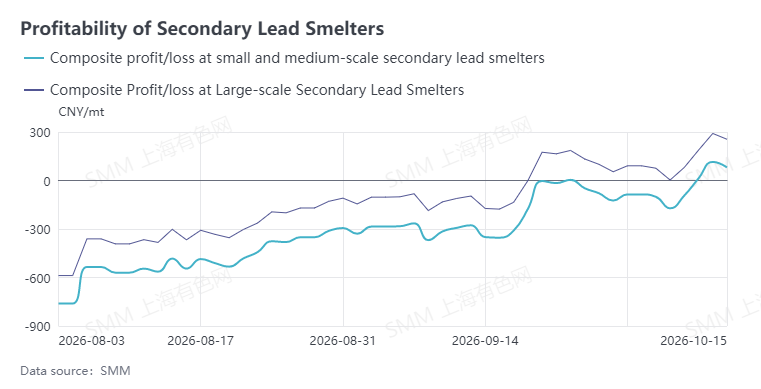
Что касается цен, в сентябре цены на свинец консолидировались в диапазоне 15 700–16 300 юаней за тонну, а прибыль от выплавки вторичного рафинированного свинца колебалась в узком коридоре около уровня себестоимости. Доходы от побочной продукции — отвального свинцового шлака, пластиковых фрагментов и пыли из газоходов — частично компенсировали прибыль. В октябре, если поступление сырья останется ограниченным, темпы возобновления производства и наращивания мощностей могут оказаться медленнее ожидаемых; если цены на свинец удержатся выше 16 300 юаней за тонну, готовность предприятий к производству, вероятно, повысится, и прирост предложения рафинированного свинца может приблизиться к более чем 25 000 тонн.