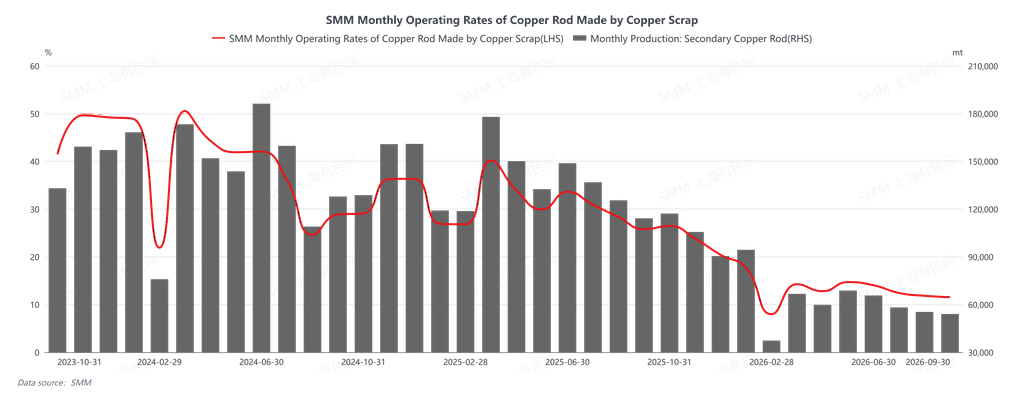
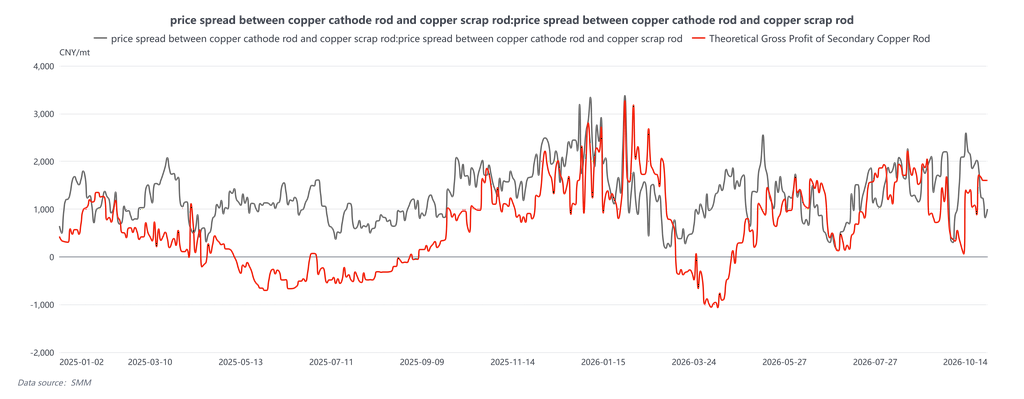
Операционная загрузка производителей вторичной медной катанки в сентябре 2026 года составила 11,55%, что ниже ожидаемых 13,06%, снизившись на 0,28 процентного пункта к предыдущему месяцу и на 14,23 процентного пункта к аналогичному периоду прошлого года. В течение месяца наиболее торгуемый контракт на медь на SHFE пробил отметку 110 000 юаней за тонну, при этом ценовой центр меди заметно сместился вверх по сравнению с августом и демонстрировал резкие колебания. Средний ценовой спред между катанкой из катодной меди и вторичной медной катанкой резко колебался в диапазоне 766–2 114 юаней за тонну. Котировки вторичной медной катанки в Цзянси относительно фьючерсов на медь неоднократно переключались между премией в 153 юаня за тонну и дисконтом в 898 юаней за тонну. Средняя валовая маржа колебалась в пределах 493–1 113 юаней за тонну. Бумажная прибыль выглядела умеренной, однако фактическое операционное давление оставалось высоким. Месяц характеризовался высокой волатильностью ценовых спредов, устойчиво низкой операционной загрузкой, импульсными сделками и провалом накопления запасов.
Со стороны предложения рынок медного лома оставался структурно ограниченным. Базовым сдерживающим фактором стало ужесточение контроля за реверсивным выставлением счетов-фактур, что побудило местные власти усилить надзор за объёмами операций по реверсивному выставлению счетов-фактур предприятиями по переработке лома. Внутреннее предложение без учёта налогов с трудом циркулировало в значительных масштабах из-за несогласованных стандартов, тогда как соответствующее требованиям сырьё с учётом налогов оставалось хронически дефицитным, при этом ставки налогов по счетам-фактурам с учётом налогов превышали 13%, а внутренние социальные запасы оставались низкими. Что касается импорта, в августе импорт медного лома в Китай составил 177 400 тонн, снизившись на 19,04% к предыдущему месяцу. Зарубежные индикаторы платёжеспособности находились вблизи верхнего предела, приемлемого для покупателей в условиях ограниченного предложения, что давало ограниченное облегчение от роста импорта. Продажи поставщиков были крайне чувствительны к ценам на медь: при резком росте цен поставщики пользовались возможностью распродать запасы, создавая временное изобилие предложения; после того как запасы рассасывались и цены откатывались, они переходили к удержанию товара и твёрдому удержанию цен. Цены на сырьё демонстрировали странную закономерность: отставали при росте и следовали при падении — росли лишь незначительно при подъёме цен на медь, но снижались синхронно при отступлении цен от максимумов. Это приводило к накоплению дорогостоящих запасов и трудностям с расширением объёмов отгрузок. Проблемы с выставлением счетов, вызванные реверсивным выставлением счетов-фактур, обострились перед двойными праздниками, поскольку поставщики не могли решить вопросы с выставлением счетов, в результате чего предприятия по переработке лома имели крайне ограниченные объёмы закупок. Сторона предложения оказалась в тупике: товар есть, но продать его сложно, запасы дорогостоящие, а ограничения по счетам-фактурам сдерживают обращение.
Со стороны спроса сентябрьский пиковый сезонный спрос на пополнение запасов действительно стартовал: заказы предприятий по производству катанки и готовность к пополнению запасов улучшились по сравнению с августом. Ценовой спред между катанкой из катодной меди и вторичной медной катанкой временами расширялся до 2 200–2 590 юаней за тонну, стимулируя активные продажи вторичной медной катанки, при этом некоторым предприятиям приходилось планировать производство под новые заказы. Однако индекс закупочных настроений оставался на низком уровне 1,68–2,03, а закупки ограничивались необходимым пополнением запасов и выгодными покупками, с предпочтением быстрой оплаты в обмен на приоритетные поставки. Рост цен на медь увеличивал затраты на сырьё, а повышенные налоговые ставки по счетам-фактурам с учётом налогов удерживали затраты на сырьё на высоком уровне. Предприятия по производству катанки испытывали ценовое давление, и как только затраты достигали предела, они быстро переходили к осторожности, сокращая приём заказов, а сделки остывали от горячих до холодных. Когда цены на медь откатывались к уровню около 107 000 юаней за тонну, готовность к пополнению запасов восстанавливалась, однако низкие запасы сырья и твёрдое ценообразование переводили котировки готовой катанки относительно фьючерсов из дисконта в премию, сжимая ценовой спред между катодной и вторичной катанкой до неэкономичного диапазона 300–1 000 юаней за тонну при слабых закупках конечных потребителей. По мере приближения длинных праздников в конце месяца цены на медь вновь пробили отметку 110 000 юаней за тонну, что побудило предприятия по производству катанки закупаться осторожно и ждать снижения цен ниже 110 000 юаней за тонну, прежде чем действовать. Ограничения по счетам-фактурам фактически сорвали накопление запасов: многие предприятия имели предпраздничные запасы сырья, недостаточные для поддержания производства в праздничные дни. Некоторым пришлось организовать отпуска для рабочих, и они указывали, что недостаточные закупки продлят перерыв. Конечные предприятия по производству проволоки и кабеля требовали поставок в период национальных праздников, тогда как предприятия по производству катанки предпочитали отгрузки после праздников, и несоответствие требований вверх и вниз по цепочке подавляло сделки. Сторонние опросы показали, что более 70% предприятий по производству вторичной медной катанки не имели предпраздничных запасов, а почти половина мощностей простаивала. Число предприятий, полностью остановившихся на все 7 дней праздников, заметно выросло к аналогичному периоду прошлого года. В этом году период национальных праздников продемонстрировал картину расхождения: первичное производство продолжало работать, а вторичное — рухнуло, при этом предприятия по производству катанки из катодной меди в среднем отдыхали лишь 4,4 дня, тогда как обследованные производители вторичной катанки в целом продлевали остановку до 7 дней.
В целом ключевое противоречие сентября сместилось с «уровня цен на медь» на «совокупное подавление физического спроса высокими затратами, налоговыми ставками по счетам-фактурам и ограничениями по счетам-фактурам»: дивиденды от ценовых спредов были съедены налоговыми и сырьевыми затратами, не оставляя производителям катанки иного выбора, кроме как добиваться снижения цен и совершать выгодные покупки только для жёсткого спроса. Пиковый сезонный и предпраздничный спрос на пополнение запасов не смог эффективно реализоваться, и рынок погрузился в слабое равновесие, отмеченное твёрдым удержанием цен поставщиками и их нежеланием продавать, выжидательной позицией производителей катанки в расчёте на снижение цен, низкой операционной загрузкой, импульсными сделками и застопорившимся накоплением запасов. В перспективе на октябрь, если цены на медь откатятся ниже 110 000 юаней, чтобы высвободить спрос на пополнение запасов, правила реверсивного выставления счетов-фактур станут ясными, а дефицит счетов-фактур немного ослабнет, ликвидность соответствующего требованиям предложения, как ожидается, улучшится, и сделки могут незначительно восстановиться. Однако до тех пор, пока высокие цены на медь и ограничения по счетам-фактурам не будут устранены, рынок продолжит наблюдать завышенные ценовые спреды, выжидательные настроения среди производителей катанки и вялые сделки. Дилемма «заказы есть, а счетов-фактур нет» в краткосрочной перспективе вряд ли разрешится, а подлинное восстановление физического потребления по-прежнему требует коррекции цен на медь до психологически приемлемых для переработчиков уровней либо существенного снижения затрат на выставление счетов-фактур, чтобы восстановить разумную маржу для производителей катанки.