Новости SMM, 14 октября:
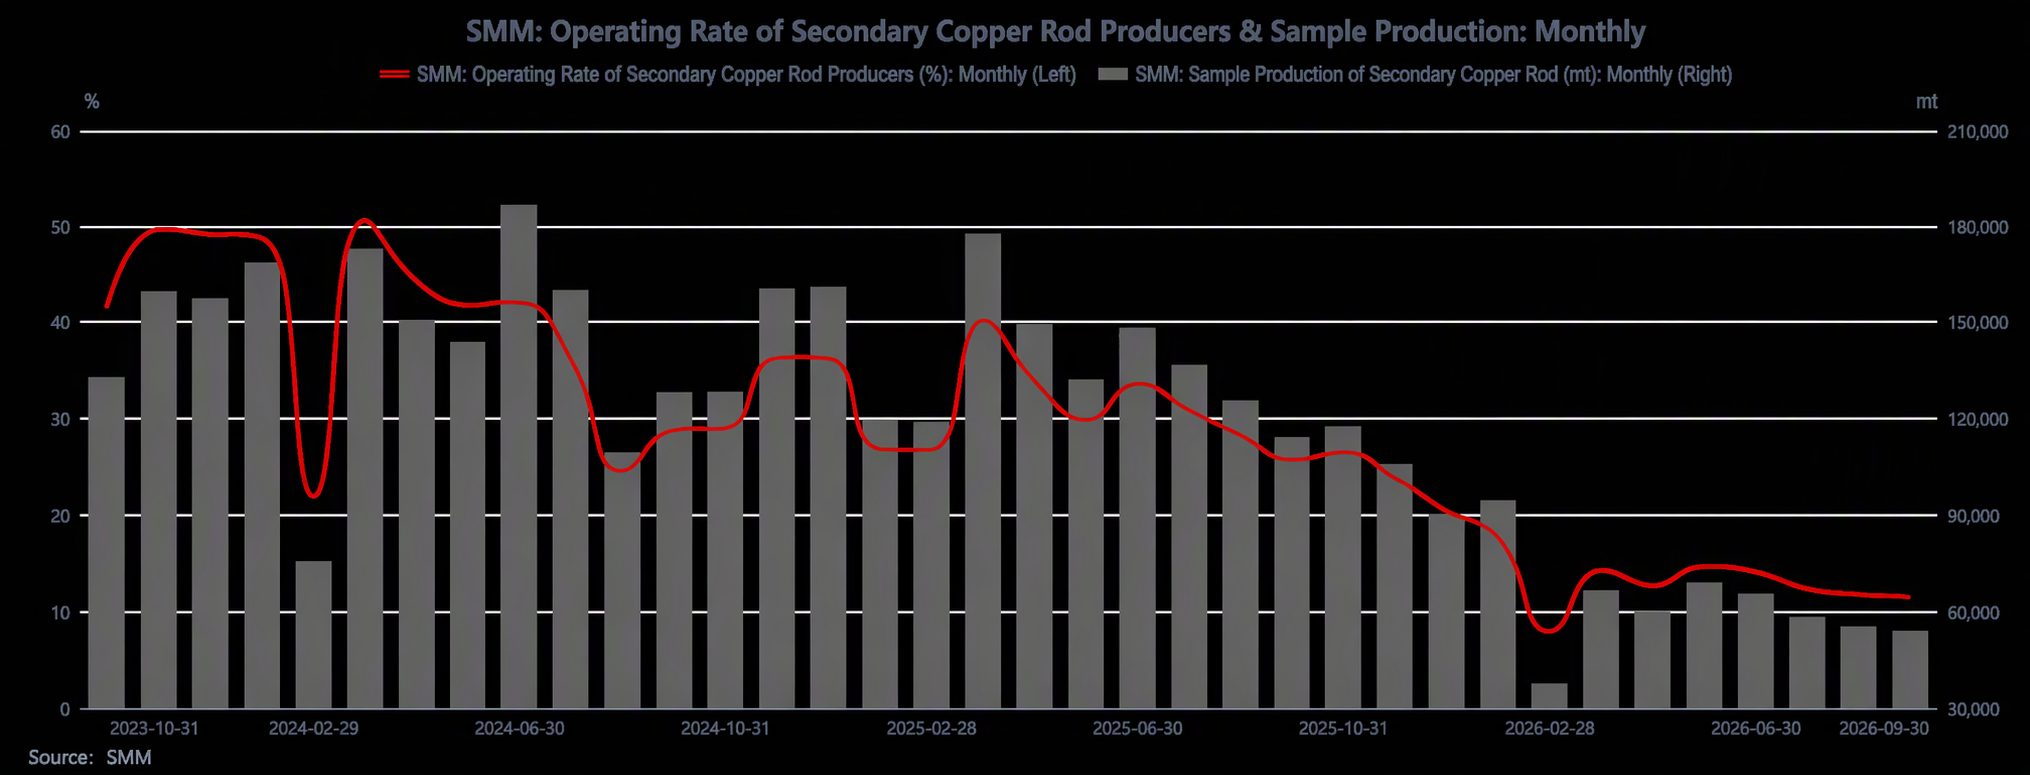
В сентябре 2026 года загрузка мощностей по производству вторичной медной катанки составила 11,55%, что ниже ожидаемых 13,06%, снизившись на 0,28 процентного пункта к предыдущему месяцу и на 14,23 процентного пункта к аналогичному периоду прошлого года. В течение месяца наиболее торгуемый контракт на медь на SHFE пробил отметку 110 000 юаней за тонну. Центр цен на медь заметно вырос по сравнению с августом и демонстрировал резкие колебания. Средняя разница цен между катодной медной катанкой и вторичной медной катанкой резко колебалась в диапазоне 766–2 114 юаней за тонну. Котировки вторичной медной катанки в Цзянси относительно фьючерсов неоднократно переключались между премией в 153 юаня за тонну и скидкой в 898 юаней за тонну. Средняя валовая маржа продаж колебалась в диапазоне 493–1 113 юаней за тонну. Хотя балансовая прибыль выглядела умеренной, фактическое операционное давление оставалось высоким. В целом месяц характеризовался «высокой волатильностью ценовой разницы, устойчиво низкой загрузкой мощностей, импульсными сделками и неудачным накоплением запасов».
Со стороны предложения рынок медного лома оставался структурно ограниченным. Основным сдерживающим фактором стало ужесточение контроля за обратным выставлением счетов, за которым последовали местные ограничения на объёмы операций с «обратным выставлением счетов» для предприятий по переработке лома. Внутренние поставки без учёта налогов было трудно организовать в крупных масштабах из-за несогласованных стандартов, тогда как соответствующее требованиям сырьё с учётом налогов оставалось в постоянном дефиците. Налоговая ставка по счетам для материалов с учётом налогов превысила 13%, а социальные запасы в Китае находились на низком уровне. Что касается импортного пополнения, импорт медного лома в Китай в августе составил 177 400 тонн, снизившись на 19,04% к предыдущему месяцу. За пределами Китая показатель к оплате приблизился к верхнему пределу, приемлемому для покупателей ниже по цепочке, а предложение было ограниченным, поэтому дополнительный импорт давал лишь незначительное облегчение. Отгрузки поставщиков были крайне чувствительны к ценам на медь: при резком росте цен поставщики пользовались возможностью продать, и предложение временно становилось достаточным; после того как запасы были реализованы, в фазе отката они переходили к удержанию товара и удержанию цен. Цены на сырьё демонстрировали аномальную модель «следуют за снижением, но не за ростом» — они лишь незначительно росли при повышении цен на медь, но при отступлении цен от максимумов, наоборот, следовали за снижением и корректировались вниз, что приводило к накоплению дорогостоящих запасов и затрудняло масштабирование отгрузок. Проблемы с выставлением счетов-фактур, вызванные обратным выставлением, обострились накануне праздников Середины осени и Дня образования КНР. Поскольку поставщики не могли решить вопрос с оформлением счетов-фактур, объёмы закупок у предприятий по переработке лома были крайне ограничены, а на стороне предложения возник тупик: «товар есть, но продать трудно; дорогие запасы накапливаются; счета-фактуры сдерживают оборот».
Со стороны спроса действительно начался сезонный спрос на пополнение запасов в сентябрьский пик. С августа у предприятий по производству медной катанки улучшились заказы и готовность пополнять запасы, а разница цен между катанкой из катодной меди и катанкой из вторичной меди однажды расширялась до 2 200–2 590 юаней/т. Продажи катанки из вторичной меди были оживлёнными, и некоторым предприятиям приходилось корректировать производственные графики, чтобы принимать заказы. Однако индекс настроений закупок оставался низким — 1,68–2,03: активность в основном поддерживалась пополнением запасов под жёсткий спрос и покупками на просадках, при предпочтении обеспечивать приоритет поставок за счёт быстрой оплаты. Рост цен на медь повысил стоимость сырья, а стабильно высокая ставка налога по счетам-фактурам удерживала сырьевые затраты на повышенном уровне. Давление на фактическую себестоимость у производителей катанки усилилось; достигнув предела, они быстро перешли к выжидательной позиции, объёмы приёма заказов снизились, а сделки из «горячих» стали «холодными». Когда цены на медь откатились примерно к 107 000, готовность пополнять запасы восстановилась, но низкие запасы сырья и жёсткое ценообразование перевели готовую катанку относительно фьючерсов из дисконта в премию. Разница цен между катодной катанкой и катанкой из вторичной меди сжалась до экономически невыгодного диапазона 300–1 000 юаней/т, а закупки конечных потребителей были слабыми. С приближением длинных праздников в конце месяца цены на медь вновь пробили 110 000, что побудило производителей катанки закупаться осторожно и ждать отката ниже 110 000 перед активными действиями. Ограничения по счетам-фактурам фактически сорвали накопление запасов, и у многих предприятий преддпраздничные запасы сырья не покрывали даже потребности производства на время каникул, из-за чего им пришлось планировать отпуска работников, что указывает: при недостаточных закупках перерыв затянется. Конечные потребители — предприятия по выпуску проводов и кабелей — просили поставки в период праздников Дня образования КНР, тогда как производители катанки предпочитали отгружать после праздников; несоответствие спроса вверх и вниз по цепочке сдерживало сделкиСторонние опросы показали, что перед праздником более 70% предприятий по производству вторичной медной катанки не создавали запасов, почти половина мощностей простаивала, а число предприятий, полностью остановившихся на 7 дней, значительно выросло по сравнению с прошлым годом. В этом году Национальный праздник продемонстрировал картину «расхождения в первичном сегменте и обвала во вторичном»: предприятия по выпуску катодной медной катанки в среднем отдыхали лишь 4,4 дня, тогда как производители вторичной катанки в основном продлевали остановку до 7 дней.
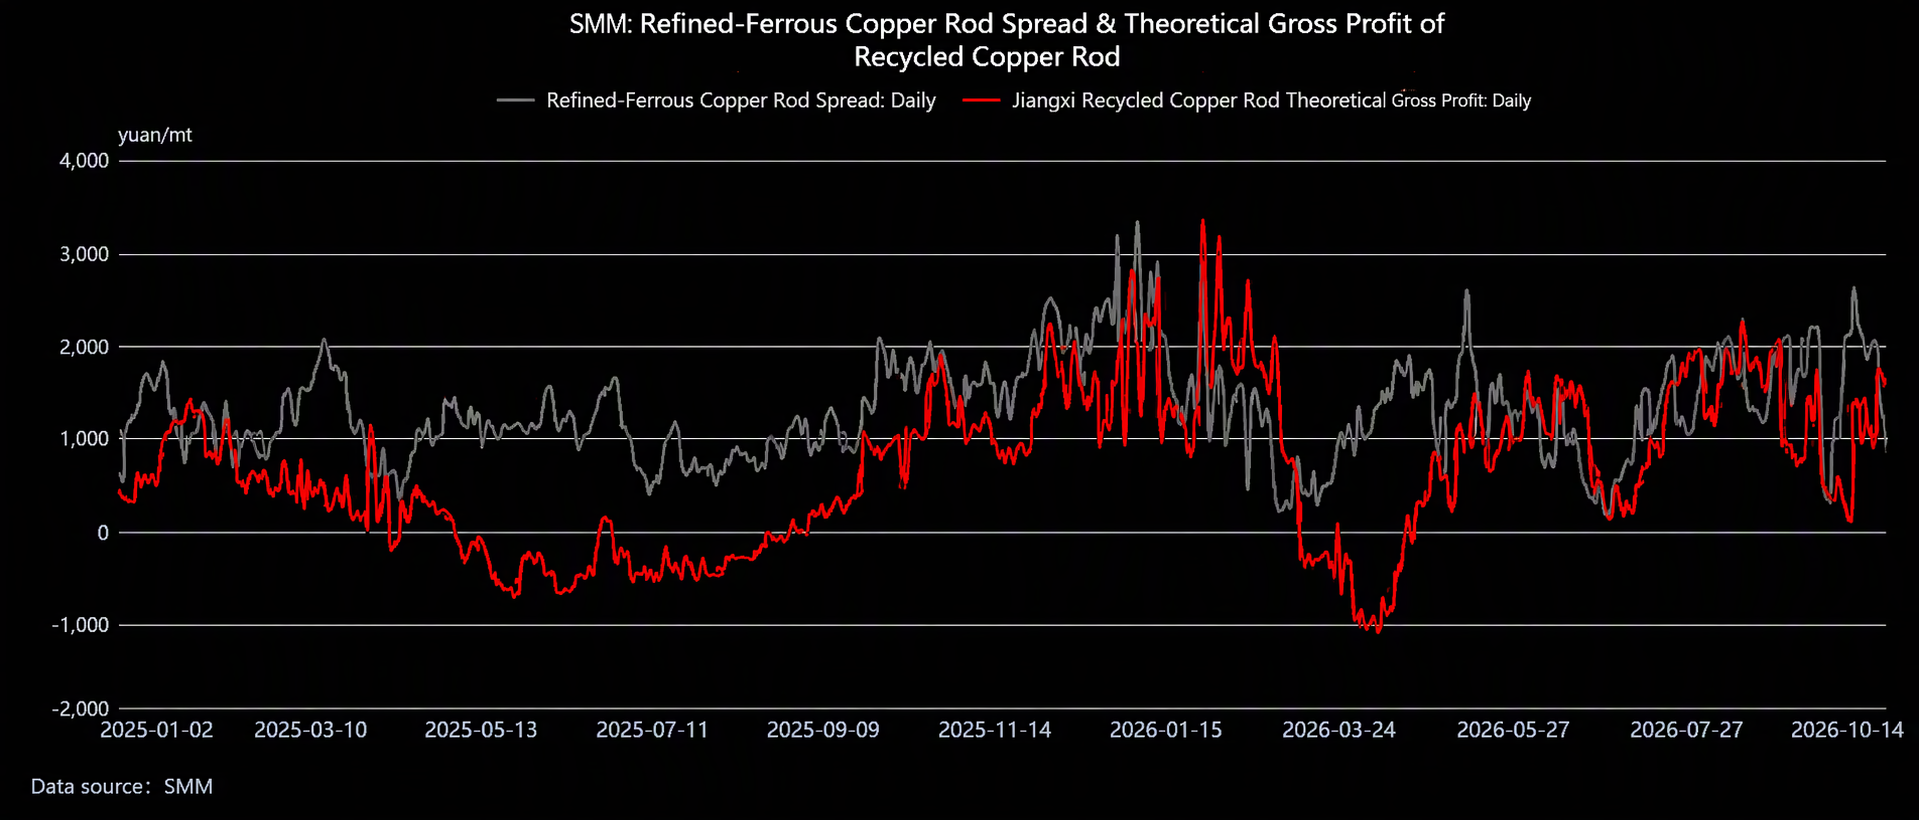
В целом ключевое противоречие в сентябре сместилось с «уровня цен на медь» на «совокупное подавление физического спроса высокими затратами, налоговыми ставками по счетам-фактурам и ограничениями, связанными со счетами-фактурами»: преимущества ценового спреда были съедены налоговыми и сырьевыми издержками, и предприятиям по производству катанки не оставалось ничего иного, кроме как добиваться снижения цен и совершать закупки только под жёсткий спрос. Пиковый сезон и предпраздничное накопление запасов не смогли эффективно реализоваться, и рынок оказался в состоянии слабого равновесия, при котором «поставщики удерживают цены и воздерживаются от продаж, предприятия по производству катанки выжидают снижения, загрузка мощностей низкая, сделки носят импульсный характер, а накопление запасов остановлено». Что касается октября, то если цены на медь откатятся ниже 110 000, что высвободит отложенный спрос на пополнение запасов, будут уточнены правила обратного выставления счетов-фактур, а дефицит счетов-фактур незначительно ослабнет, ожидается улучшение ликвидности для товаров с надлежащим оформлением и возможен умеренный рост сделок. Однако до тех пор, пока высокие цены на медь и ограничения по счетам-фактурам не будут устранены, рынок продолжит демонстрировать картину «завышенных ценовых спредов, выжидательной позиции предприятий по производству катанки и вялых сделок», а дилемма «заказов без счетов-фактур» вряд ли ослабнет в краткосрочной перспективе. Для подлинного восстановления физического потребления по-прежнему требуется откат цен на медь к психологически приемлемым для переработчиков уровням либо существенное снижение издержек, связанных со счетами-фактурами, чтобы восстановить разумную норму прибыли предприятий по производству катанки.