14 октября 2026 г.
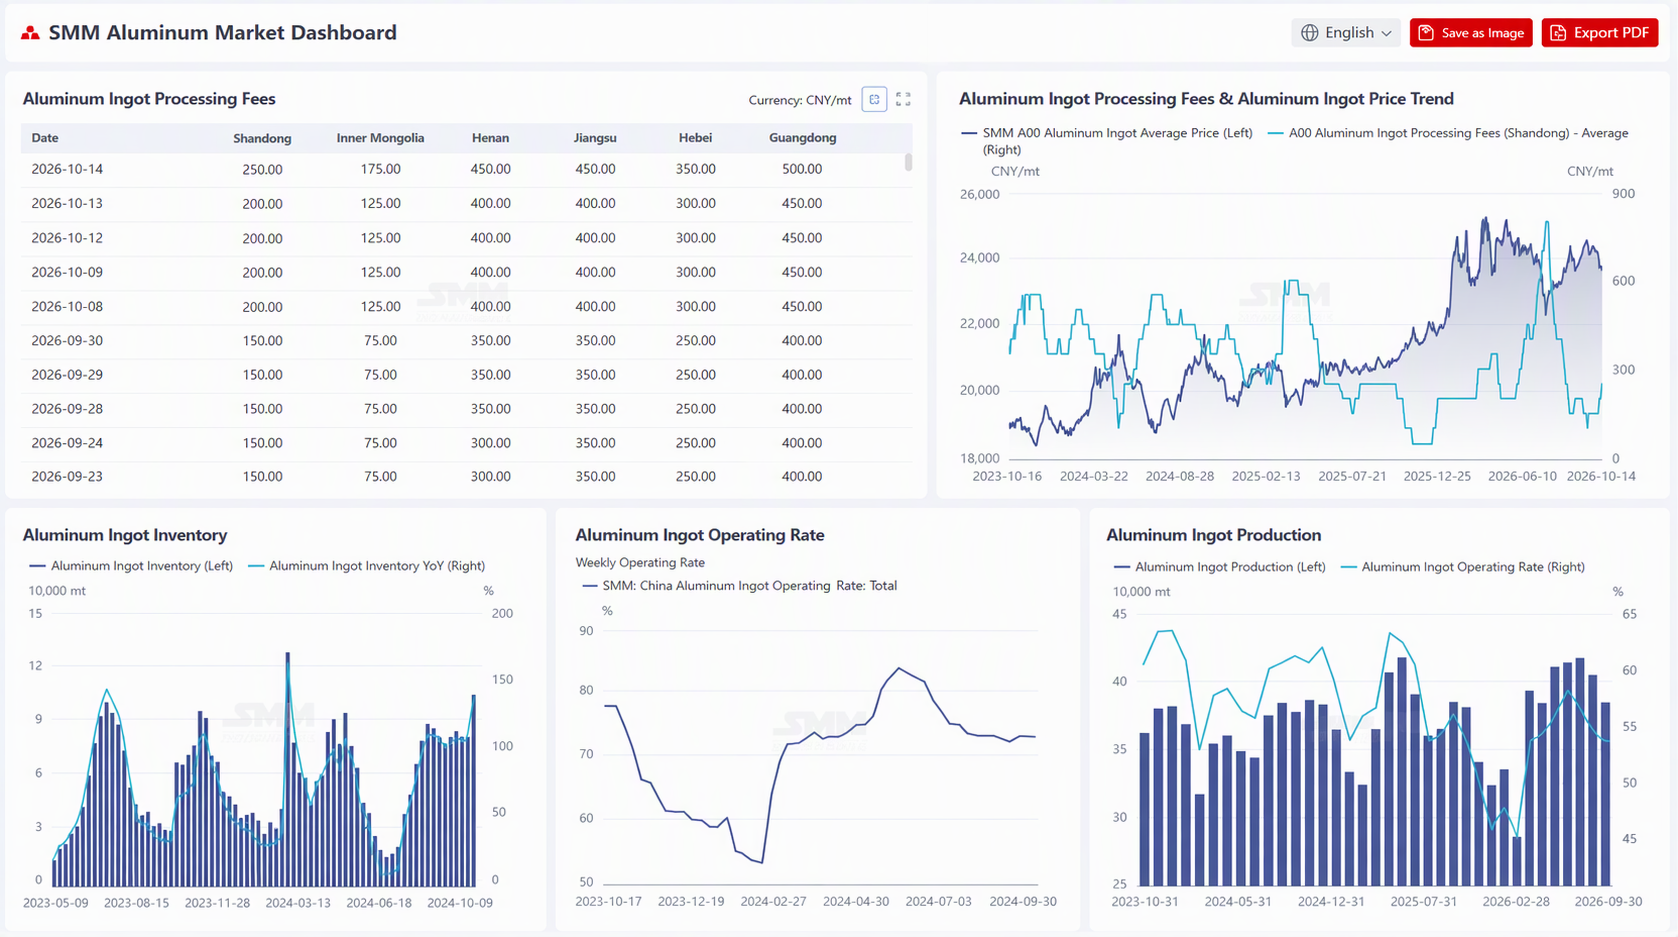
Производство алюминиевой катанки в Китае в сентябре составило 384 тыс. тонн, загрузка производителей — 53,2%. И производство, и загрузка снижались под давлением. Рынок алюминиевой катанки в сентябре оставался в состоянии серьёзного переизбытка предложения: поставщики последовательно снижали плату за переработку, чтобы реализовать накопленные запасы, однако закупочные настроения в перерабатывающем секторе оставались сдержанными из-за высокого абсолютного уровня цен. По статистике SMM, на 9 октября запасы на отечественных заводах по производству алюминиевой катанки составляли 10,33 дня, что на 2,19 дня больше, чем 8,14 дня до праздников (30 сентября). Коэффициент запасов вырос с 106,67% до 137,14%, резко увеличившись на 30,47 процентного пункта, что в основном обусловлено праздником — Днём образования КНР: перерабатывающие предприятия в праздничный период массово останавливали производство на техническое обслуживание, темпы вывоза продукции замедлились, тогда как заводы по производству катанки в основном продолжали непрерывный выпуск, что привело к пассивному накоплению продукции на складах. Это типичный сезонный рост запасов после праздников, а не ухудшение тренда спроса. За тот же период совокупная загрузка ведущих предприятий по производству алюминиевой катанки составила 72,85%, практически не изменившись по сравнению с предыдущим месяцем (72,89% на 24 сентября), стабилизировавшись в целом в нижнем диапазоне 72–73%. После праздника цены на алюминий резко упали, закупочные настроения в перерабатывающем секторе быстро восстановились, а активная торговля на рынке способствовала сокращению запасов у производителей. Проекты электросетевого строительства постепенно возобновляются, ожидается восстановление объёмов монтажа солнечных и ветровых электростанций. По мере восстановления спроса ожидается дальнейшее сокращение запасов у производителей, загрузка, как ожидается, вырастет вслед за улучшением заказов, а средний уровень платы за переработку алюминиевой катанки будет постепенно повышаться.
В течение недели цены на алюминий в целом снижались, опустившись с 24 030 юаней за тонну до праздников (30 сентября) до 23 620 юаней за тонну 14 октября, совокупное снижение составило около 410 юаней за тонну. Центр цен заметно сместился вниз по сравнению с допраздничным уровнем, и ослабление цен на алюминий оказало явную поддержку плате за переработку. По состоянию на 13 октября плата за переработку алюминиевой катанки во всех регионах выросла на 50 юаней за тонну по сравнению с допраздничным уровнем (30 сентября): в Шаньдуне — 200 юаней за тонну, во Внутренней Монголии — 125 юаней за тонну, в Хэнани — 400 юаней за тонну, в Цзянсу — 400 юаней за тонну, в Хэбэе — 300 юаней за тонну, в Гуандуне — 450 юаней за тонну. Котировки 14 октября поднялись до диапазона 250–500 юаней за тонну. В условиях избыточного предложения в сентябре поставщики последовательно снижали плату за переработку, чтобы реализовать накопленные запасы, и плата за переработку долгое время находилась под давлением на низких уровнях. После праздников резкое падение цен на алюминий в сочетании с быстрым восстановлением покупательского настроения в перерабатывающих отраслях значительно повысило активность рыночных сделок, что одновременно подтолкнуло плату за переработку вверх во всех шести регионах. С учётом того, что проекты электросетей постепенно возобновляют строительство, а установка фотоэлектрических и ветроэнергетических мощностей, как ожидается, восстановится, центр платы за переработку, вероятно, будет постепенно повышаться по мере восстановления спроса.
Загрузка мощностей в китайской отрасли алюминиевой проволоки и кабеля в сентябре составила 54,8%, что на 0,6 процентного пункта выше, чем в августе. В этом месяце загрузка отрасли оказалась ниже ожиданий пикового сезона. Хотя электросети вновь вступили в период строительства, и производители заранее создавали запасы в сентябре, фактический стимулирующий эффект оказался относительно ограниченным. Ранее завершившийся период концентрации экспорта оказал ограниченную поддержку загрузке в текущем месяце, а заказы конечных потребителей в основном вновь сместились в сторону электросетей и сектора новой энергетики. Что касается заказов, пятая партия тендеров на сверхвысоковольтные линии электропередачи и трансформации Государственной электросетевой корпорации официально началась в 2026 году, пик поставок придётся на февраль-март 2027 года, что обеспечит долгосрочную поддержку потребления в первом квартале следующего года. Если сосредоточиться на внутренних заказах, установка новых энергетических мощностей, как ожидается, будет постепенно расти в четвёртом квартале, а конечный спрос со стороны электросетей также умеренно восстанавливается. Под влиянием спроса загрузка мощностей по производству алюминиевой проволоки, как ожидается, сохранит тенденцию к восстановлению.