13 октября 2026 г.
1. Обзор – после трех с половиной лет роста коррекция остается здоровой
После того как цены на драгоценные металлы росли около трех с половиной лет с осени 2022 года практически без значительных откатов, в конце января они вступили в фазу серьезной коррекции. в настоящее время торгуется около 1 407 долларов США, что на 25,13 процента ниже своего нового исторического максимума в 5 602 доллара. Серебру необходимо вырасти примерно на 100 процентов, или на 60,85 доллара, чтобы вернуться к своему новому рекордному максимуму в 121,67 доллара.
Особенно с начала иранского кризиса на рынках драгоценных металлов наблюдаются массированные продажи и заметный сдвиг. С тех пор действует общее правило: геополитический стресс, укрепление доллара США, рост доходности казначейских облигаций США и Федеральная резервная система, стремящаяся сдержать инфляцию, вызванную ростом цен на нефть, путем дальнейшего повышения процентных ставок, как правило, оказывают давление на цены драгоценных металлов.
Лишь в августе наблюдался трех с половиной недельный скачок цен. Однако в ретроспективе это следует рассматривать прежде всего как реакцию на глубоко перепроданные условия в июле, поскольку золото и серебро с тех пор вернули почти весь прирост летнего ралли.
1.1 От эйфории к безразличию
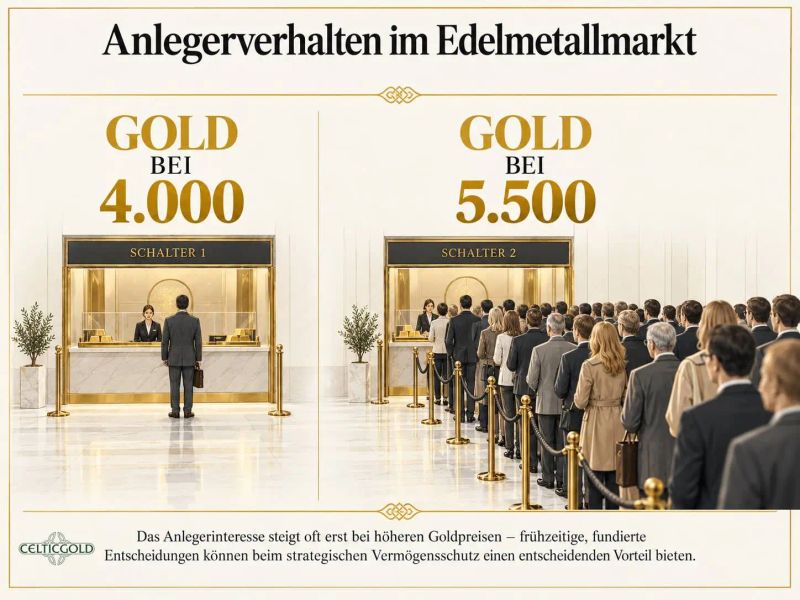
Примечание: иллюстративный пример графика
При 5 500 долларах инвесторы еще выстраивались в очередь; чуть выше 4 000 долларов эта тема едва привлекает внимание. Тем не менее фундаментальные движущие силы векового бычьего рынка драгоценных металлов остаются полностью нетронутыми.
2. Технический анализ золота в долларах США
2.1 Недельный график: медвежий недельный график, несмотря на летнее ралли
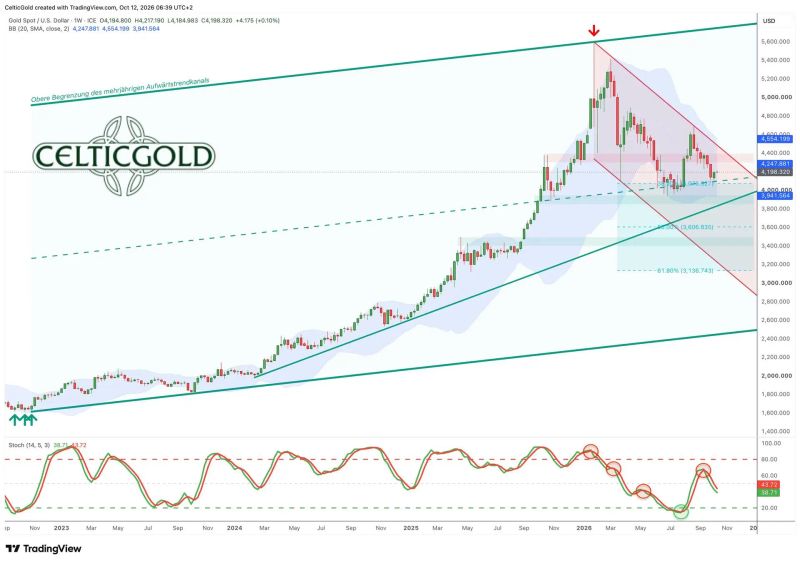
Золото в долларах США, недельный график по состоянию на 12 октября 2026 г. Источник:
Даже спустя девять месяцев после достижения нового исторического максимума в 5 602 доллара цена золота остается глубоко в коррекционной структуре. Несмотря на впечатляющее, но кратковременное летнее ралли — рост примерно на 750 долларов всего за три с половиной недели — последовательность понижающихся максимумов сохраняется. Только устойчивое движение выше 4 700 долларов явно завершит текущий нисходящий тренд.
С минимумом в 4 066 долларов в прошлую среду цена золота вернула почти весь прирост, достигнутый с летнего минимума 30 июня в 3 942 доллара.
В то же время недельный стохастический осциллятор с середины сентября вновь подает четкий сигнал на продажу. Отрицание этого сигнала, вероятно, потребовало бы нескольких недель существенного роста цен на золото.
В целом недельный график поэтому остается медвежьим и в настоящее время не показывает признаков того, что коррекция, продолжающаяся с конца января, подходит к концу. Как всегда, можно представить множество сценариев: помимо падающей бычьей клиновидной формации, можно также рассматривать фигуру «голова и плечи» с ценовыми ориентирами около 3000 долларов США или нисходящий треугольник. В любом случае новые минимумы ниже 4000 долларов США по-прежнему представляются относительно вероятными.
2.2 Дневной график: первые признаки контртрендового движения или восстановления
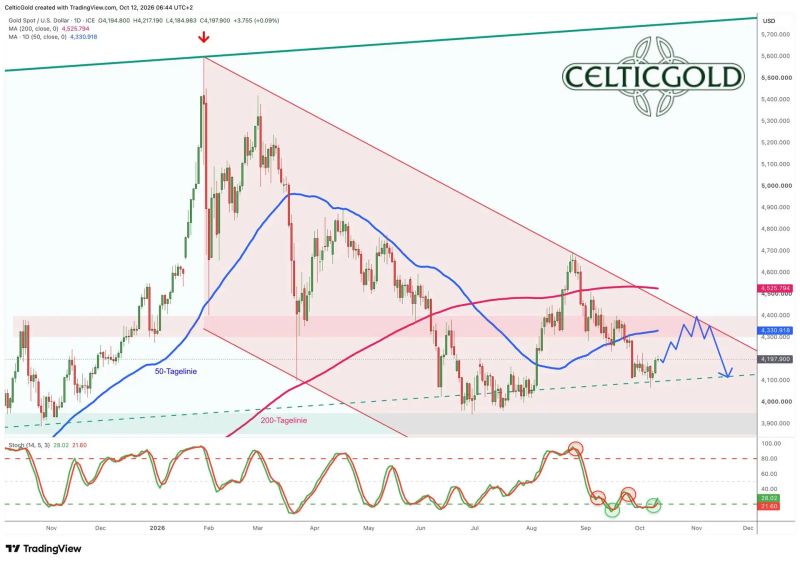
Золото в долларах США, дневной график по состоянию на 12 октября 2026 года. Источник:
Благодаря достаточно убедительному недельному закрытию на уровне 4194 доллара США цена золота после семи с половиной недель коррекции и первого сильного отскока от минимума среды на уровне 4066 долларов США создала прочную основу для возможного разворота тренда и восстановления.
Хотя с летнего максимума на уровне 4697 долларов США медведи буквально смяли и 200-дневную, и 50-дневную скользящие средние, теперь именно 50-дневная линия представляет собой первую логичную ценовую цель в рамках возможного контрдвижения.
Дневной стохастик поддерживает эту оценку: в прошлую пятницу осциллятор смог одной из своих линий выйти из зоны перекупленности и сгенерировать сигнал на покупку.
В целом дневной график выглядит осторожно бычьим. Восстановление может продлиться по крайней мере до 50-дневной линии около 4335 долларов США. Существенно большего мы от цены золота в краткосрочной перспективе пока не ожидаем, поскольку период до середины декабря и последнего решения FOMC по процентной ставке, как показывает опыт, остается довольно сложным.
3. Структура срочного рынка фьючерсов на золото
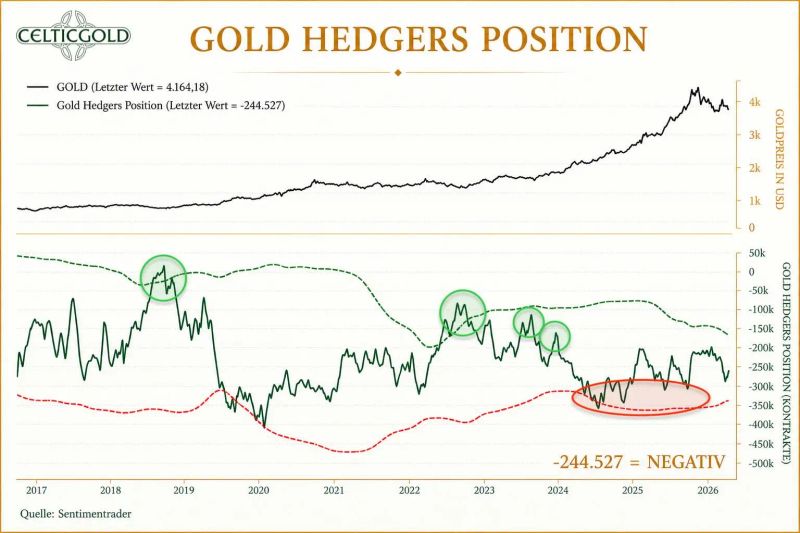
Отчет Commitments of Traders по фьючерсам на золото от 10 октября 2026 года. Источник:
Согласно текущему отчету Commitments of Traders (COT-отчет) Комиссии по торговле товарными фьючерсами США (CFTC), коммерческие трейдеры по цене закрытия 4163 доллара США 6Октябрь совокупная короткая позиция составила 244 527 фьючерсных контрактов на золото. CFTC публикует данные COT еженедельно, при этом данные о позициях относятся ко вторнику и обычно появляются в пятницу.
Таким образом, коммерческие участники (например, золотодобывающие компании, аффинажные заводы, промышленные переработчики, крупные банки, физические трейдеры и хранители запасов) пока лишь частично использовали снижение цен за последние шесть с половиной недель для сокращения своих коротких позиций.
Летом для образования узкого места и запуска летнего ралли было достаточно сокращения совокупной короткой позиции примерно до 200 000 фьючерсных контрактов на золото. Однако в долгосрочном сравнении решающее антициклическое узкое место для нового ралли цен на золото чаще всего обозначалось лишь при снижении совокупной короткой позиции примерно до 100 000 фьючерсных контрактов на золото.
Таким образом, в долгосрочном сравнении коммерческая короткая позиция в настоящее время всё ещё находится на слишком высоком уровне. Поэтому текущий отчёт CoT следует интерпретировать как негативный.
4. Настроения на рынке золота
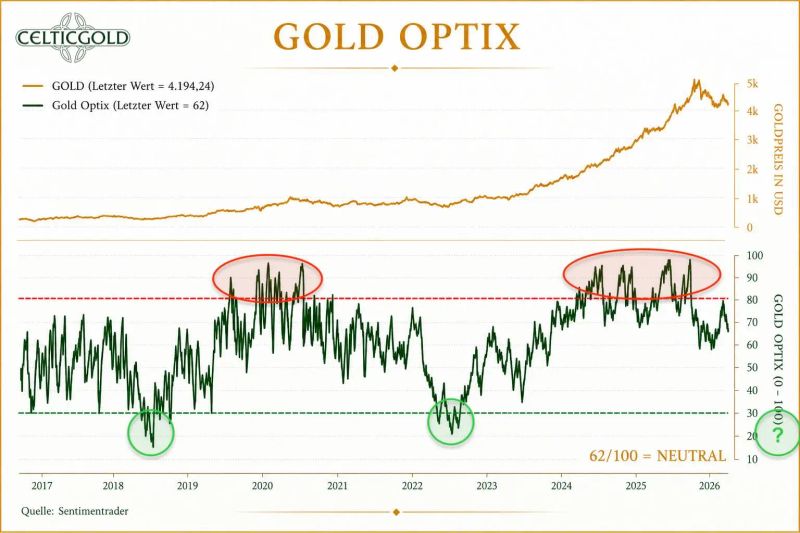
Sentiment Optix по золоту от 10 октября 2026 года. Источник:
Блестящее летнее ралли привело настроения на рынке золота практически точно к границе чрезмерного оптимизма. Большего воодушевления быкам по золоту, несмотря на жаркие температуры, разжечь не удалось. Вместо этого коррекция последних семи недель обеспечила заметное ослабление эйфории.
Таким образом, сохраняется наше опасение, что перед началом следующего крупного восходящего движения цена на золото, вероятно, ещё раз должна будет погрузиться в зону паники. Кроме того, этот процесс может занять значительно больше времени, чем ожидает большинство инвесторов.
В краткосрочной перспективе настроения вернулись в нейтральную и потому относительно малоинформативную зону. Чтобы опустить маятник настроений в экстремальную зону (паника и страх), вероятно, потребуются более серьёзные потрясения на финансовых рынках и/или заметно более глубокие минимумы цены золота.
В целом настроение с текущим значением Optix 62 находится в нейтральной зоне. В идеале Optix сможет удержаться выше 50 до предполагаемой следующей точки разворота тренда в середине декабря.
5. Сезонность золота
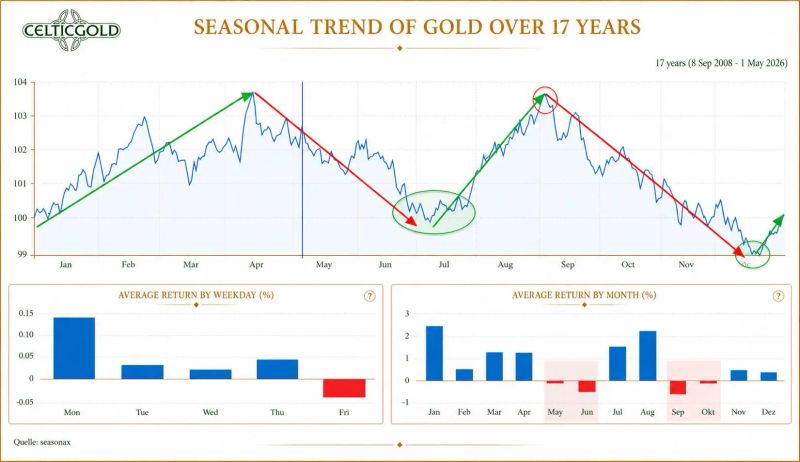
Сезонность цены золота за последние 17 лет с 1 мая 2026 года. Источник:
Теперь ясно, что цена золота не только достигла типичного минимума начала лета на уровне 3942 долларов США, но и отметила летний максимум на уровне 4697 долларов США 18 августа. Поэтому теперь наше внимание сосредоточено на следующем развороте тренда, который мы ожидаем не позднее середины декабря — примерно в момент последнего в этом году решения ФРС по процентной ставке.
Впоследствии цена золота, поддерживаемая типично сильным физическим спросом в период китайского Нового года, сможет хорошо восстановиться вплоть до весны. Для акций золотодобывающих компаний это также должно стать сильным периодом.
В целом сезонный сигнал пока остаётся красным. Однако возможны промежуточные восстановления.
6. Макроэкономический обзор — когда государственные облигации теряют невинность
Несмотря на снижение цены золота в сентябре на 8,5 процента, запасы в обеспеченных физическим золотом ETF выросли на 67 тонн до рекордных 4256 тонн. Одновременно в такие фонды в третьем квартале поступил рекордный 31 миллиард долларов США. Это расхождение — больше чем просто любопытный факт: оно говорит о том, что инвесторы всё чаще рассматривают золото не как ставку на рост цен, а как защиту от ослабления доверия к государственным облигациям.
Несмотря на снижение цены в сентябре на 8,5 процента, запасы в обеспеченных физическим золотом ETF выросли на 67 тонн до рекордных 4256 тонн, по данным Всемирного совета по золоту. Только в сентябре эти фонды привлекли 10 миллиардов долларов США, а в третьем квартале — рекордный 31 миллиард долларов США.
6.1 Почему золото сегодня следует оценивать иначе
На пике бычьего рынка золота 1970-х годов в январе 1980 года продажа золота задним числом была рациональной: пятилетние государственные облигации предлагали доходность около 14 процентов, а погашение основной суммы долга считалось практически гарантированным. Золото, напротив, в тот момент было чрезвычайно перекуплено и вынуждено было конкурировать с надёжной доходностью, скорректированной на инфляцию.
Сегодня, однако, уравнение выглядит принципиально иначе. Номинальная доходность около 5 процентов больше не является безрисковой, когда инфляция, растущий долг, значительные потребности в рефинансировании и политическое вмешательство могут подорвать реальную доходность. Поэтому золото не обязательно становится ставкой на рост цен, а скорее хеджем против ухудшения суверенного кредитного качества.
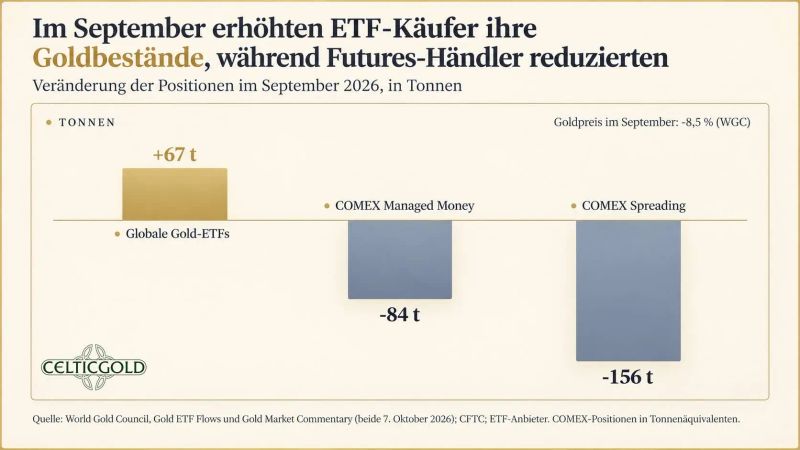
Покупатели ETF против фьючерсных трейдеров, по состоянию на 10 октября 2026 года. Источник:
Поэтому неудивительно, что запасы физически обеспеченных золотых ETF выросли в сентябре примерно на 67 метрических тонн до рекордных 4 256 метрических тонн — даже несмотря на то, что цена золота в том же месяце упала на 8,5%. В целом в третьем квартале в золотые ETF поступило более 31 миллиарда долларов США. Это был самый сильный квартальный приток с начала ведения статистики. Долгосрочные инвесторы покупали физический металл, в то время как краткосрочные фьючерсные позиции закрывались. Хотя цена золота снизилась, базовая структура собственности стала более прочной.
6.2 Центральные банки не покупают доходность
Даже президент Бундесбанка Йоахим Нагель ясно дал понять на конференции LBMA в Сорренто, почему официальные институты продолжают диверсификацию: растущий государственный долг, геополитическая фрагментация и риск санкций, который Соединённые Штаты наглядно продемонстрировали в начале войны в Украине. Золото не несёт риска контрагента и — в отличие от облигации или банковского депозита — не может быть просто заморожено. Несмотря на значительно более высокую доходность облигаций, эти факторы поддерживают структурный спрос на золото, даже если замедление покупок центральными банками может оказать давление на цены в краткосрочной перспективе.
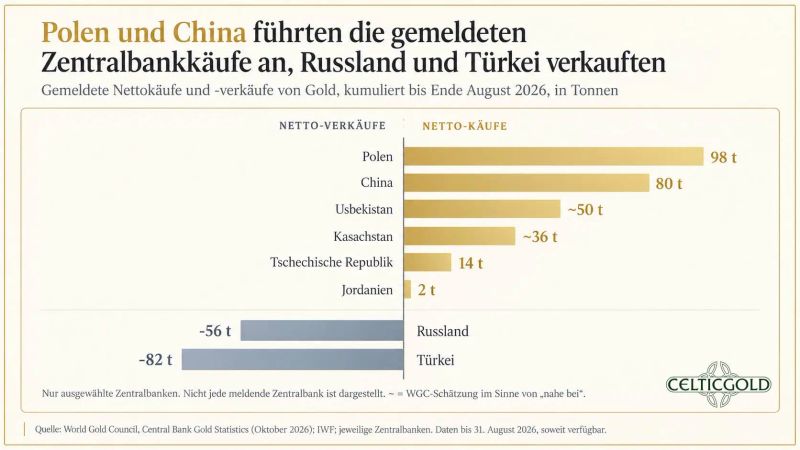
Покупки и продажи золота центральными банками в 2026 году, по состоянию на 10 октября 2026 года. Источник:
По словам Нагеля, доля золота в мировых резервах центральных банков выросла с примерно 14 процентов в 2023 году до почти 25 процентов. Бундесбанк хранит более 3 500 метрических тонн, что делает его крупнейшим суверенным держателем золота после Соединённых Штатов. Официально заявленные золотые резервы Китая на конец сентября 2026 года составили около 2 410 метрических тонн; однако существуют предположения, что его фактические запасы значительно выше. Некоторые аналитики оценивают, что китайские государственные структуры могут владеть примерно 5 000 метрических тонн.
Ключевой вывод: центральные банки покупают золото не ради потенциальной доходности, а потому, что инвестиционные альтернативы, ранее считавшиеся «безрисковыми», стали значительно менее таковыми из-за политических и фискальных факторов.
6.3 Франция: когда компании кажутся надёжнее государства
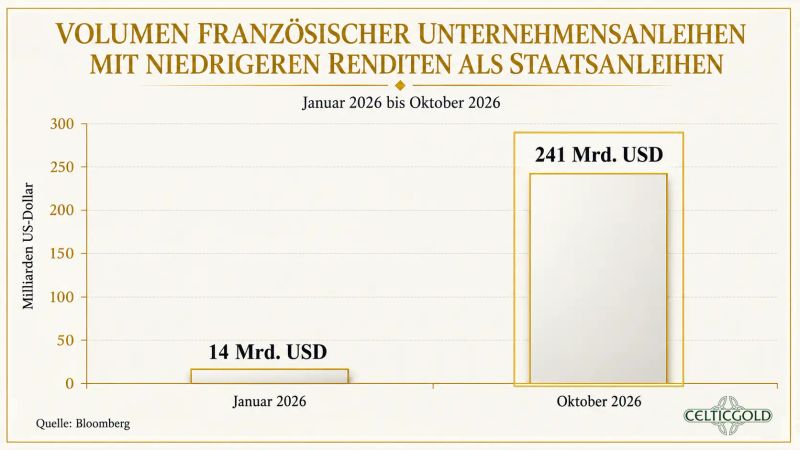
Французские корпоративные облигации против французских государственных облигаций, 10 октября 2026 г. Источник:
На фоне нарастающих потрясений во Франции Великая нация демонстрирует европейский вариант того же кризиса. Около 241 млрд долларов французских корпоративных облигаций теперь торгуются с доходностью ниже сопоставимых французских государственных облигаций — признак того, что инвесторы отчасти доверяют кредитам более рискованных компаний больше, чем суверену.
Это примечательно с макроэкономической точки зрения. Обычно государственная облигация служит якорем всей кредитной системы: компании, банки и домохозяйства прямо или косвенно выводят свои издержки финансирования из доходности соответствующего государства. Когда международные корпорации, такие как L’Oréal или TotalEnergies, считаются на рынке капитала «надёжнее» французского государства, эта иерархия доверия переворачивается.
Причина кроется не столько в качестве компаний, сколько в опасениях по поводу долговой траектории Франции, политической нестабильности и способности государства нести растущее процентное бремя без инфляции или реструктуризации долга. Франция становится европейским ранним индикатором более широкой проблемы: государства постепенно утрачивают роль бесспорных, безрисковых заёмщиков.
6.4 Дом не проигрывает каждую раздачу — но платит публика
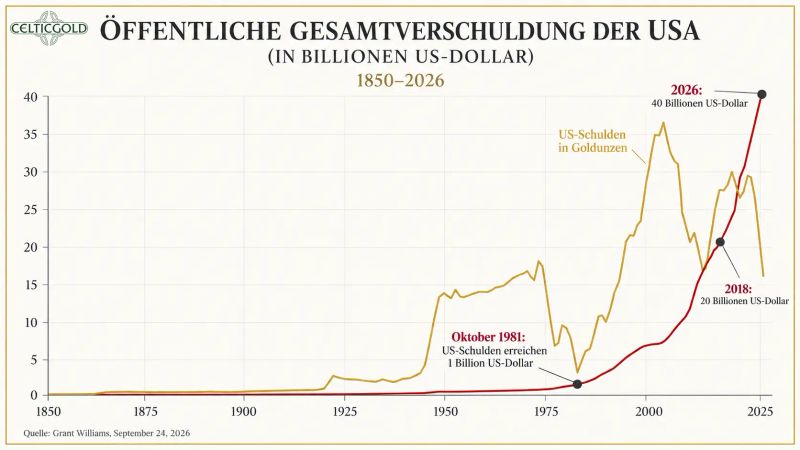
Совокупный долг США 1850–2026 гг., 24 сентября 2026 г. Источник:
Именно здесь круг замыкается на США. Там в центре внимания также не краткосрочная кредитоспособность или ликвидность, а вопрос о том, может ли государство с рекордным долгом (более 40 трлн. USD = около 120 000 USD на душу населения), устойчиво высоких дефицитах и растущей потребности в рефинансировании сможет долгосрочно сохранять свою роль надёжного якоря мировых финансовых рынков. И пока Франция показывает, как начинается потеря доверия, на примере США можно увидеть, насколько дорого она может обойтись.
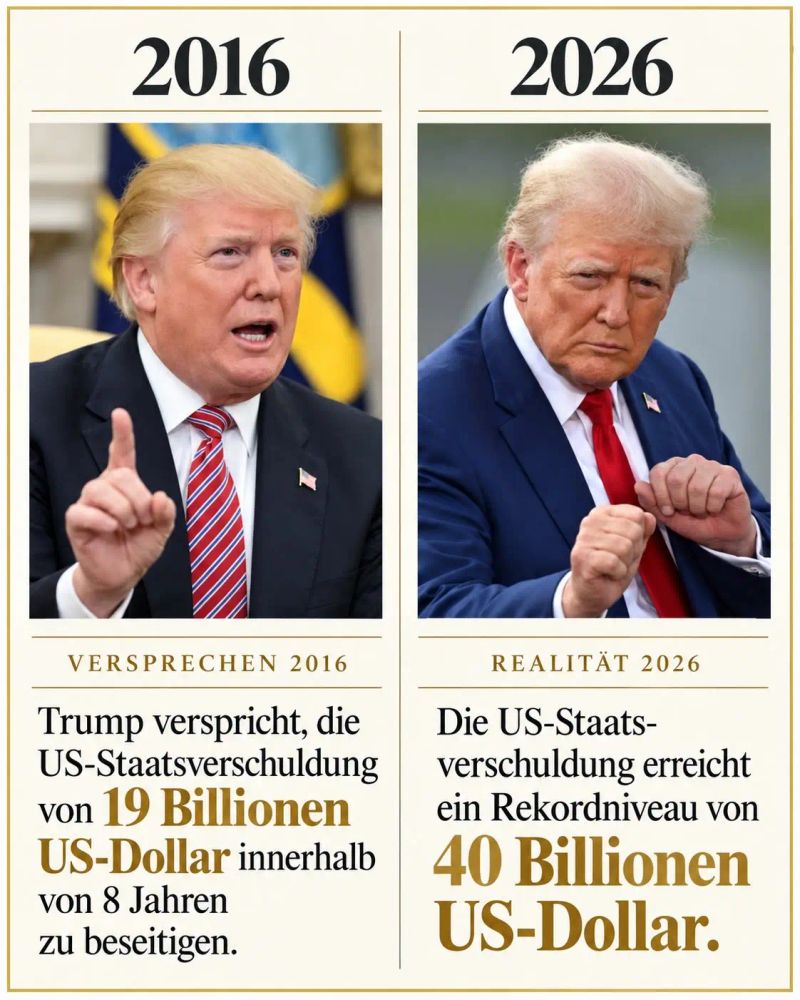
Министр финансов США Скотт Бессент охарактеризовал себя как «the house» на рынке облигаций. Однако суть в том, что казино может выигрывать у многих игроков, но как только игроки начинают сомневаться в честности заведения, ставки растут — а вместе с ними и доходности. Для США это означает: пока инвесторы рассматривают казначейские облигации как надёжный актив, финансирование остаётся дешёвым. Но как только они начинают ставить под сомнение инфляцию, фискальную политику или политическую независимость ФРС, именно эта надёжность становится дороже.
6.5 Обложка The Economist: пессимизм как противоположный индикатор
Рост доходности на рынках облигаций — глобальное явление, однако США с конца июля явно опережают средние показатели. Доходность десятилетних казначейских облигаций США на этой неделе поднялась выше 5,3%, достигнув самого высокого уровня с 2002 года.
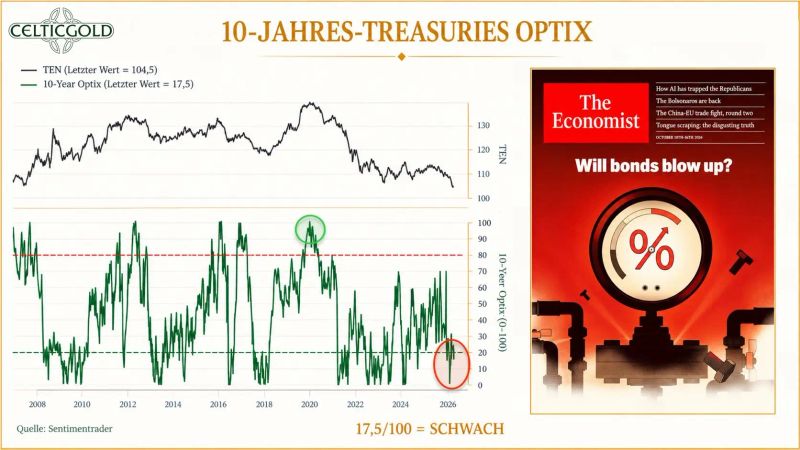
Sentiment Optix для 10-летних казначейских облигаций США, на 11 октября 2026 года. Источник: , The Economist
В краткосрочной перспективе пессимизм всё же выглядит несколько преувеличенным: индикатор настроений Optix сообщает об экстремальных уровнях пессимизма, а The Economist вынес на обложку заголовок «Will bonds blow up?». Как правило, когда тренд попадает на обложки, он уже достиг мейнстрима, и потенциал неожиданности равен нулю. Соответственно, нас не удивило бы восстановление цен на облигации и снижение доходностей в ближайшие дни, недели и, возможно, месяцы — в том числе благодаря возможным интервенциям ФРС и ЕЦБ.
Однако в общей картине фундаментальный переломный 2020 год остаётся неизменным: после примерно 40 лет падающих ставок доходности с тех пор снова растут. Именно этот переход от эпохи дешёвых денег к эпохе более высоких затрат на финансирование делает всё более актуальным вопрос о том, кто вообще оплатит следующую волну экспансии ИИ.
6.6 ИИ: от технологического бума к кредитному буму
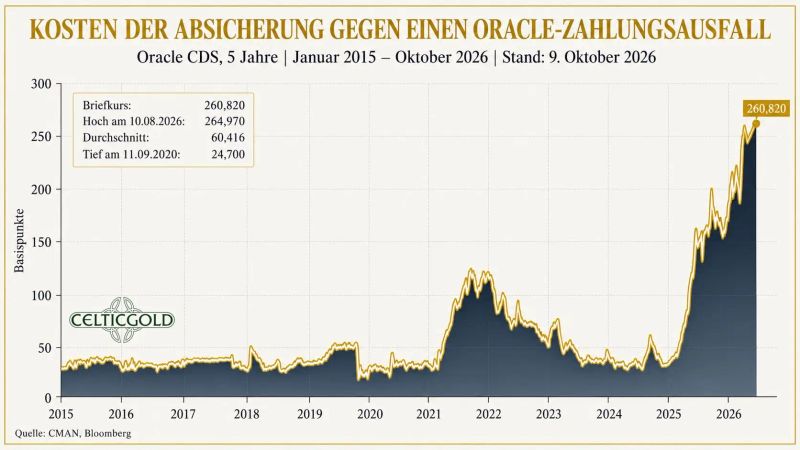
Стоимость страховки от дефолта Oracle, на 10 октября 2026 года. Источник:
История ИИ всё больше смещается от обещаний прибыли к балансовому финансированию. Пятилетний CDS Oracle достиг рекордного максимума в 261 базисный пункт; согласно рыночным отчётам, это подразумевает пятилетнюю вероятность дефолта более 20 процентов — несмотря на рейтинг инвестиционного уровня. Таким образом, в центре внимания оказывается уже не только вопрос, принесёт ли ИИ обещанную прибыль, но и смогут ли стоящие за ним структуры финансирования вообще выдержать цикл более высоких ставок.
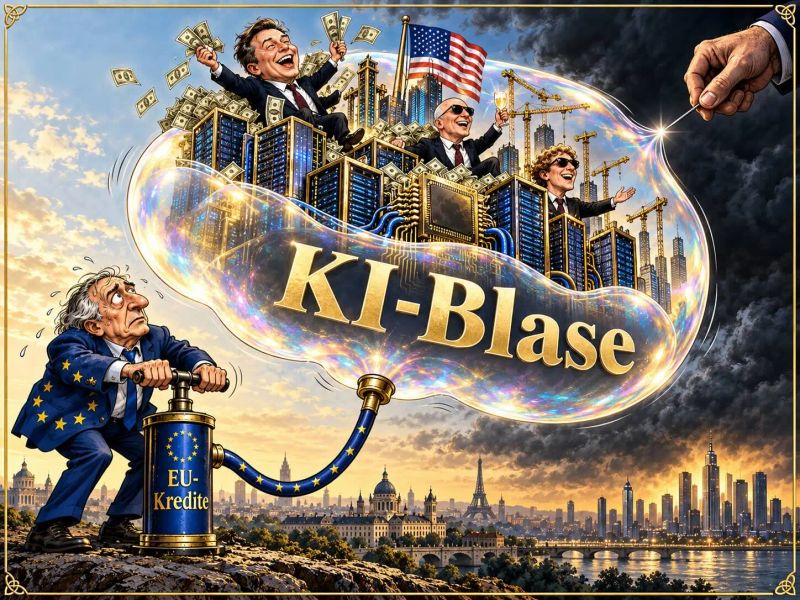
Пузырь ИИ, на 8 октября 2026 года. Источник:
Проблема не в том, что ИИ непродуктивен. Проблема в капиталоёмкости: дата-центры, электроэнергия, чипы и предварительное финансирование сегодня потребляют денежный поток, тогда как ожидаемые доходы лежат лишь в будущем. Когда кредитные рынки начинают сильнее дисконтировать это будущее, бум акций превращается в кредитный цикл.
6.7 Что это означает для золота
Для золота такое развитие поначалу неоднозначно. Крайний пессимизм в краткосрочной перспективе может быть чрезмерным; восстановление облигаций и продолжение бума ИИ отнюдь не исключены. Однако в долгосрочной перспективе тренд подтверждает центральный тезис: доверие к классическому миру 60/40 из «надёжных» государственных облигаций и акций роста больше нельзя воспринимать как нечто само собой разумеющееся.
Золото при этом не является хеджем против процентных ставок, доллара или инфляции в узком смысле. Это хедж против институционального провала — против фискального доминирования, санкций, валютной фрагментации, политического произвола и постепенной утраты доверия к долгосрочным государственным обещаниям.
Именно здесь круг замыкается на ИИ: если его капитальные расходы всё чаще финансируются за счёт долга, а государства сами вынуждены платить более высокие проценты, возникает общая уязвимость. Компании и государства тогда конкурируют за ограниченные капитальные ресурсы, и качество соответствующих балансов выходит на первый план. Спрос на актив, которому не нужны ни контрагент, ни рефинансирование, от этого не уменьшается, а потенциально растёт.
6.8 Почему золото остаётся актуальным
Несколько тенденций подтверждают такое прочтение:
- Золотые ETF, несмотря на временные ценовые спады, продолжают демонстрировать устойчивый долгосрочный спрос.
- Центральные банки продолжают диверсифицировать свои резервы в золото — не в первую очередь ради доходности, а из-за его политической нейтральности.
- Французские государственные облигации теряют доверие по сравнению с корпоративными, что указывает на то, что государственный риск больше не считается автоматически безрисковым.
- Фискальная политика США повышает чувствительность системы к рефинансированию: каждый рост доходности дополнительно удорожает долговое бремя.
- Капитальные расходы на ИИ всё чаще финансируются за счёт долга и делают кредитный рынок центральным фактором риска.
В заострённой формулировке: — это страховка от мира, в котором доходность больше не является премией за риск, а становится подкупом. Государство предлагает пять процентов, чтобы инвесторы держали его долги. Золото не даёт доходности — но зато и не даёт оговорок.
В мире, где инвестиции в ИИ, государственное финансирование и процентное бремя всё теснее переплетаются, решающим вопросом станет не то, какой актив обещает наивысшую доходность. А то, какой актив выполняет свои обещания даже тогда, когда доверие к лежащей в его основе архитектуре финансирования начинает страдать. Именно поэтому золото остаётся актуальным.
7. Вывод: золото — коррекция не меняет обоснования
Прежде всего в среднесрочной перспективе драгоценные металлы могут оставаться под давлением, поскольку недельный график по-прежнему медвежий. Поэтому новые минимумы ниже 4 000 долларов США по-прежнему нельзя исключать. Хотя сильный отскок от последнего минимума в среду на уровне 4 066 долларов США и новый сигнал на покупку стохастика на дневном графике говорят в пользу возможного восстановления примерно до 4 335 долларов США — однако это было бы лишь контрдвижением, а не подтверждённым разворотом тренда. Ведь пока золото не сможет устойчиво подняться выше 4 700 долларов США, следует сохранять осторожность.
Однако в долгосрочной перспективе рынок золота рассказывает другую историю. Рекордные притоки в золотые ETF, несмотря на падение цен, и продолжающаяся диверсификация центральных банков указывают на то, что золото всё больше востребовано как защита от утраты доверия к государственным финансам, облигациям и институтам — а не просто как краткосрочная ставка на инфляцию или процентные ставки. Отсюда возникает решающее противоречие: технически золото ослаблено, структурно оно остаётся значимым. Коррекция может оказаться глубже и дольше; однако она не опровергает тезис о том, что актив без должника, контрагента или потребности в рефинансировании сохраняет свою особую ценность в становящемся всё более хрупким финансовом мире.
Источник: