I. Обзор
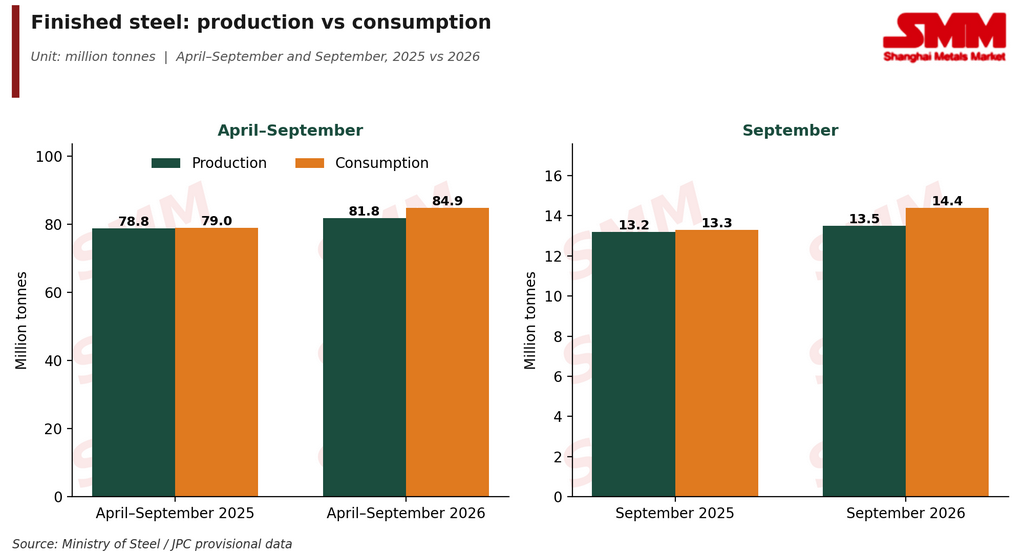
Рынок готовой стали Индии в апреле–сентябре 2026 года оставался ориентированным на спрос, при этом потребление росло быстрее внутреннего производства. Потребление готовой стали увеличилось на 7,5% в годовом исчислении до 84,9 млн т, тогда как производство выросло на 3,7% до 81,8 млн т.
Потребление готовой стали в Индии продолжало уверенно расти в апреле–сентябре 2026 года благодаря спросу со стороны строительного, инфраструктурного и производственного секторов. Это свидетельствует о том, что рост внутреннего производства был недостаточен для полного удовлетворения растущего спроса на сталь.
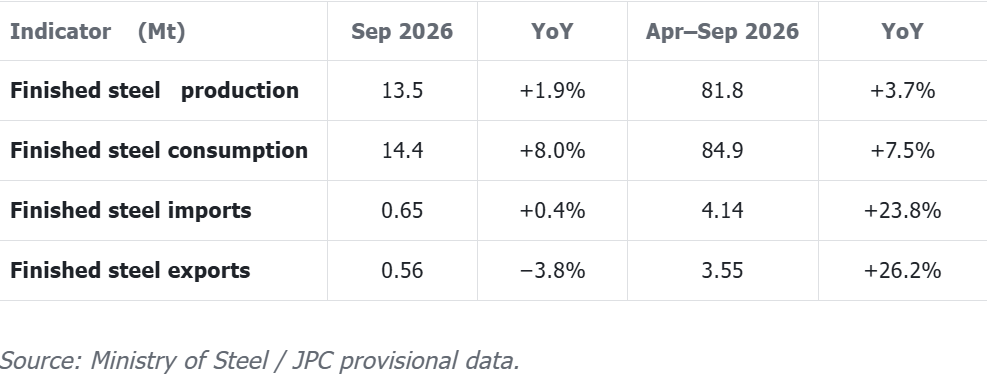
Потребление увеличилось на 7,5% в годовом исчислении до 84,9 млн т, тогда как производство выросло на 3,7% до 81,8 млн т. Поскольку спрос рос быстрее внутреннего выпуска, разрыв между потреблением и производством расширился до 3,1 млн т. Чистый импорт в размере 0,59 млн т покрыл менее пятой части этого разрыва, что предполагает сокращение запасов по всей цепочке примерно на 2,5 млн т.
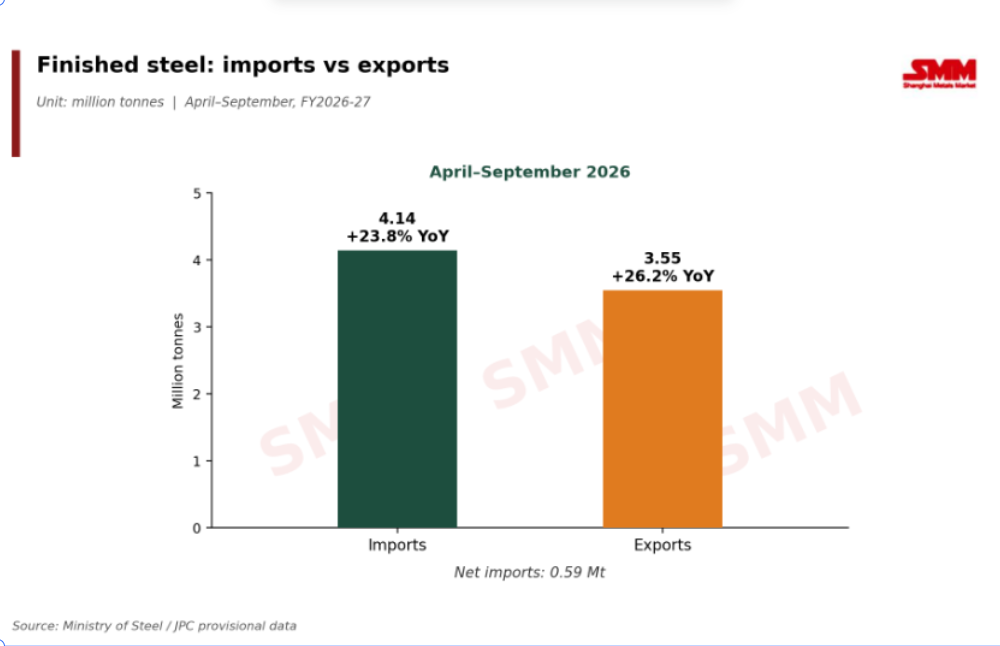
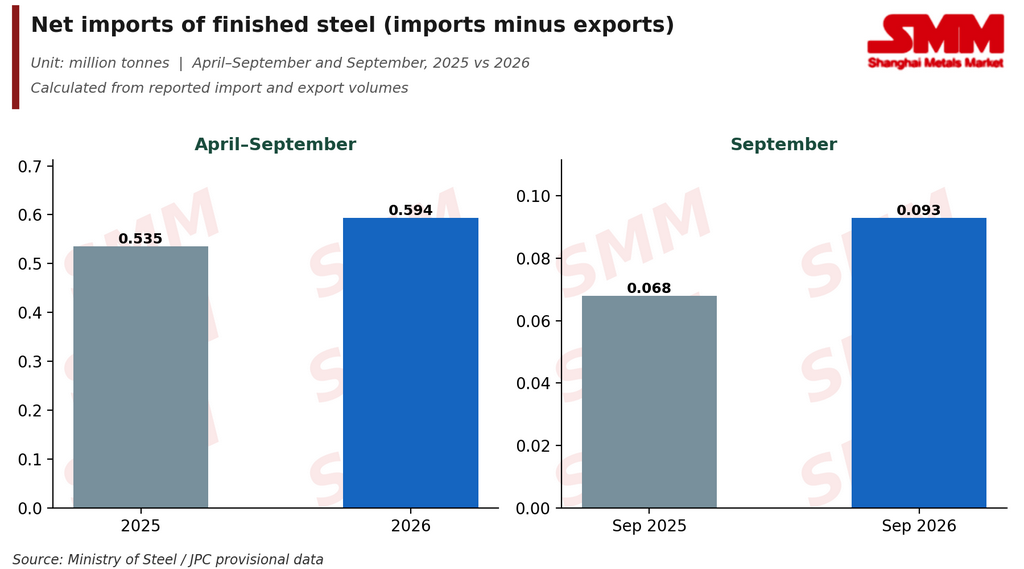
Более высокий импорт также указывает на более сильный спрос относительно внутреннего предложения. Импорт готовой стали увеличился на 23,8% в годовом исчислении до 4,14 млн т в апреле–сентябре, что свидетельствует о том, что зарубежные поставки продолжали дополнять внутреннее предложение, поскольку потребление росло быстрее производства. Экспорт вырос еще быстрее — на 26,2% до 3,55 млн т, что во многом объясняется низкой базой годом ранее (2,81 млн т). Тем не менее импорт превысил экспорт примерно на 0,59 млн т.
Оценка рынка
Ключевой тенденцией первого полугодия 2026–2027 финансового года стало то, что спрос на сталь рос быстрее внутреннего производства. Комментарии Министерства сталелитейной промышленности связывают недавний рост потребления с конечными сегментами строительства, инфраструктуры и производства, тогда как внутренний выпуск рос более медленными темпами. Валовой импорт резко вырос — на 23,8% до 4,14 млн т, но экспорт увеличился еще быстрее — на 26,2% до 3,55 млн т, поэтому чистый вклад внешней торговли оказался незначительным. Чистый импорт немного вырос до 0,59 млн т с 0,54 млн т годом ранее, покрыв менее пятой части разрыва в 3,1 млн т между потреблением и производством. Это предполагает сокращение запасов примерно на 2,5 млн т.
В целом рынок оставался позитивным со стороны спроса, однако более быстрый рост потребления по сравнению с производством привел к расширению разрыва между спросом и предложением.
Сентябрь: спрос остается более сильной стороной
Данные за сентябрь показывают аналогичную картину, но с более явным расхождением между спросом и предложением.
-
Производство: 13,5 млн т, рост на 1,9% г/г. Относительно медленный рост отражает в основном стабильный выпуск чугуна, который ограничивал рост по маршруту доменная печь–кислородный конвертер.
-
Потребление: 14,4 млн т, рост на 8,0% г/г. Значительно более быстрый рост указывает на сохраняющуюся силу спроса.
-
Импорт: 0,65 млн т, в целом стабильно г/г на уровне +0,4%. Хотя сентябрьский импорт был без изменений, совокупный импорт вырос на 23,8% г/г до 4,14 млн т, что показывает более значительную роль импорта за первые шесть месяцев 2026–27 финансового года.
-
Экспорт: 0,56 млн т, снижение на 3,8% г/г в сентябре. Однако экспорт за апрель–сентябрь всё же вырос на 26,2% г/г до 3,55 млн т, что указывает на то, что сентябрьское снижение не смогло переломить общий экспортный тренд.
Чистый импорт
Индия оставалась нетто-импортёром готовой стали: чистый импорт составил 0,59 млн т за апрель–сентябрь против 0,54 млн т годом ранее и 0,093 млн т в сентябре против 0,068 млн т годом ранее. Чистый импорт составил лишь около 0,7% потребления за шесть месяцев и 0,6% в сентябре, покрывая менее одной пятой разрыва между спросом и предложением в 3,1 млн т.
II. Необработанная сталь, чугун и готовая сталь
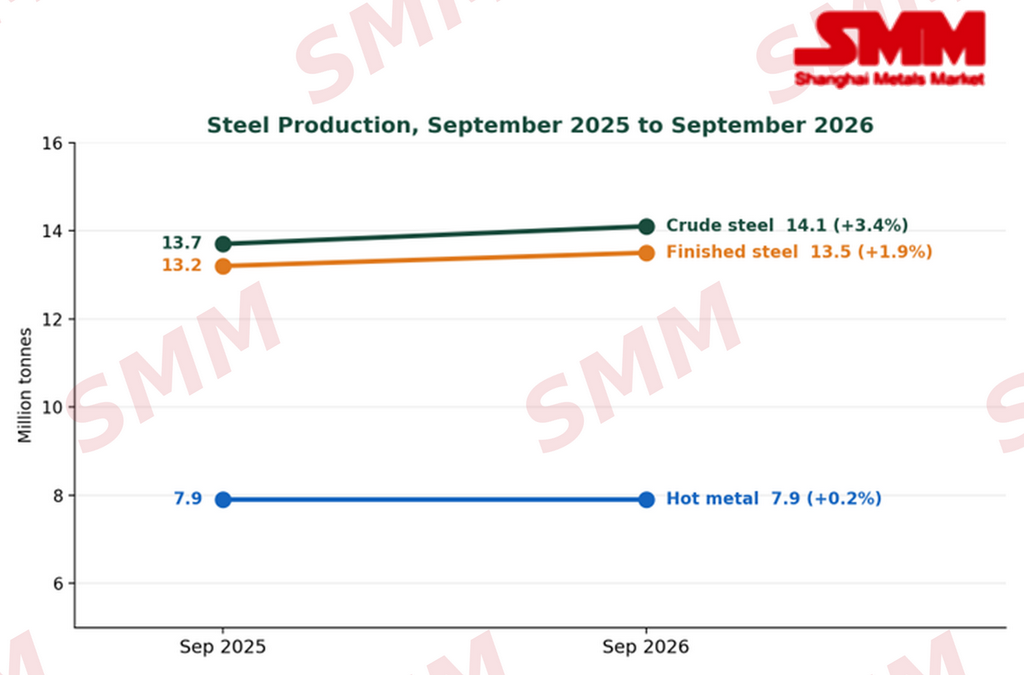
Производство стали в сентябре 2026 года выросло, но рост был умеренным. Необработанная сталь увеличилась на 3,4% г/г до 14,1 млн т (август: 4,6%). Готовая сталь выросла на 1,9% до 13,5 млн т (август: 3,2%). Чугун почти не изменился, увеличившись лишь на 0,2% до 7,9 млн т (август: 3,5%).
-
Чугун является основным ограничением – необработанная сталь выросла на 3,4%, тогда как чугун — на 0,2%, что указывает на то, что рост обеспечивался главным образом за счёт маршрутов, не связанных с чугуном. Выпуск остался на уровне 7,9 млн т, как и в прошлом году. Семь крупнейших групп произвели 93% чугуна за апрель–сентябрь (44,8 из 48,3 млн т), поэтому замедление на нескольких крупных заводах может сдерживать общий выпуск.
-
Индийская NMDC увеличивает добычу железной руды в апреле–сентябре – NMDC увеличила добычу на 8% г/г до 4,04 млн т в сентябре с 3,75 млн т годом ранее и примерно на 23% в годовом выражении до 27,3 млн т за апрель–сентябрь с 22,2 млн т. Поскольку NMDC является лишь одним поставщиком, динамика её производства даёт представление об условиях предложения, но не отражает ситуацию на индийском рынке в целом.
-
Рост цен на лом и губчатое железо – Лом и губчатое железо являются основными металлическими сырьевыми материалами для заводов с индукционными и электродуговыми печами, на долю которых в апреле–августе приходилось около 56% производства стали (38,9% и 17,2% соответственно). Повышение цен на оба материала увеличивает производственные затраты. Поскольку выпуск чугуна остается почти без изменений, эти способы производства, вероятно, сохранят важное значение для удовлетворения спроса на сталь, что может поддерживать спрос на лом и губчатое железо. Однако заводы испытывают давление на маржу и пытаются переложить возросшие издержки на покупателей, которые остаются чувствительными к ценам.
-
Готовая сталь отставала от сырой стали в сентябре – Ее выпуск вырос на 1,9% против 3,4% у сырой стали. При этом за апрель–сентябрь готовая сталь росла быстрее (3,7% против 2,9%). Данные не объясняют сентябрьский разрыв.
III. Производители, способы производства и штаты
Данные по способам производства, штатам и губчатому железу доступны по август, а показатели по сырой стали, готовой стали и чугуну на уровне компаний, а также общие объемы производства и потребления — по сентябрь.
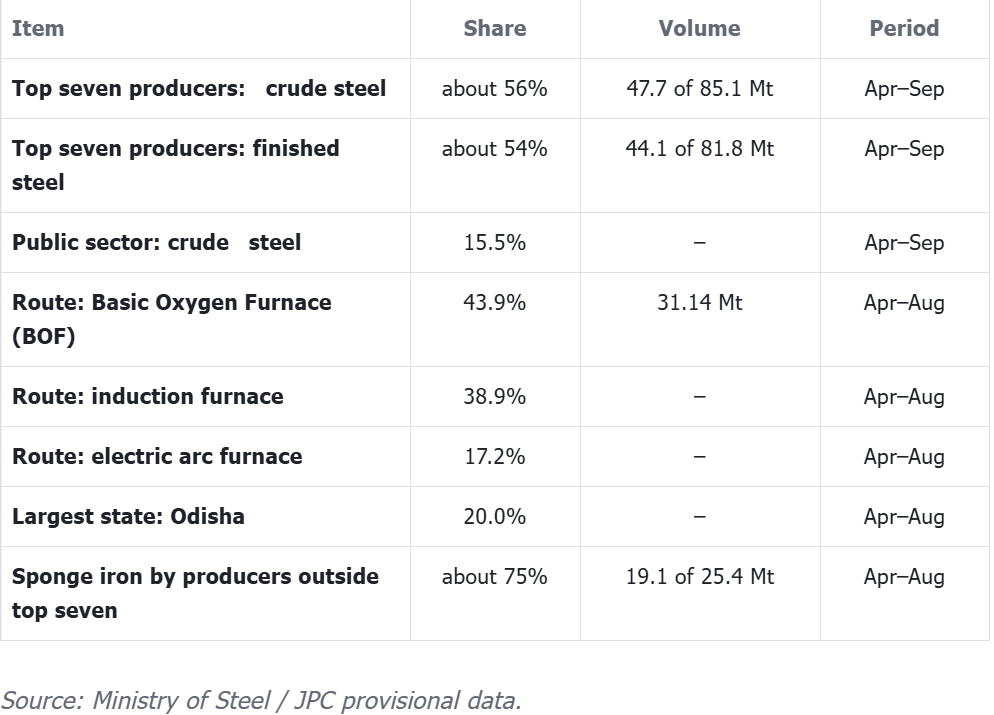
Поскольку большую часть губчатого железа выпускают мелкие производители, медленный рост его производства может иметь для них более существенное значение.
IV. Цены на сталь
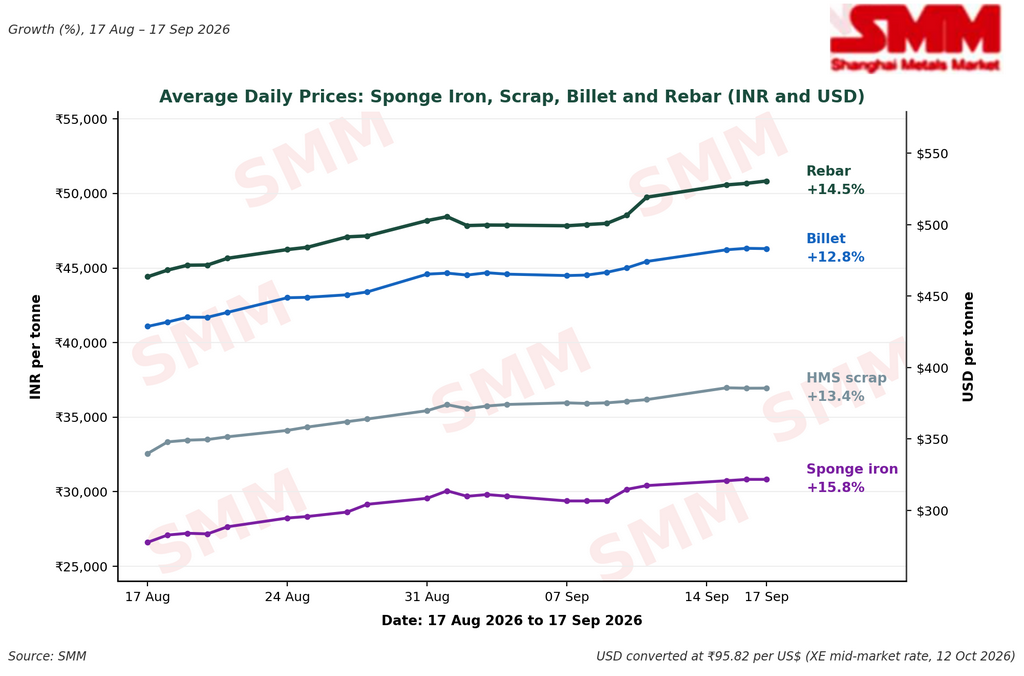
В период с 17 августа по 17 сентября цены на сталь выросли по всей производственной цепочке: лом, губчатое железо, заготовка и арматура подорожали на 12,8–15,8%. Наибольший рост показало губчатое железо — 15,8%, наименьший — заготовка — 12,8%.
Цены на арматуру выросли с 464 долл. США за тонну (44 420 индийских рупий за тонну) 17 августа до 529 долл. США за тонну (50 675 индийских рупий за тонну) 17 сентября при использовании единого обменного курса 95,82 индийской рупии за доллар США (XE, 12 октября 2026 г.).
Основные факторы роста цен
-
Повышение стоимости сырья: Сначала выросли цены на лом и губчатое железо, что увеличило производственные затраты вторичных металлургических заводов. Производители заготовки и арматуры оказались под давлением необходимости повышать отпускные цены для защиты маржи.
-
Ограниченное предложение материалов: Потребление стали растет быстрее производства, а выпуск чугуна увеличился лишь незначительно. Это поддерживает относительно ограниченное предложение некоторых видов сырья и стальной продукции, что дает продавцам больше возможностей удерживать повышенные цены.
-
Перебои с электроэнергией и сбои в производстве: Нехватка электроэнергии в некоторых сталепроизводящих регионах повлияла на работу доменных и прокатных станов. Снижение загрузки мощностей может сократить доступность на спотовом рынке и оказать краткосрочную поддержку ценам.
-
Восстановление спроса после муссонов: Строительная и инфраструктурная активность начала улучшаться с окончанием сезона муссонов. Это способствовало восстановлению покупательского интереса, особенно к арматуре, хотя покупатели остаются осторожными при более высоких уровнях цен.
-
Пополнение запасов: Некоторые трейдеры и конечные потребители начали пополнять запасы в преддверии более активного строительного периода, но в ограниченных объёмах. Закупки остаются в основном обусловленными текущими потребностями, а не агрессивными, поскольку покупатели чувствительны к ценам на более высоких уровнях.
-
Повышение цен производителями: Рост затрат на сырьё и операционных расходов побудил заводы повысить свои предложения. Когда производители и трейдеры видят ограниченную доступность, они также менее склонны снижать цены, что поддерживает рынок в целом.
-
Спрос на арматуру оказал дополнительную поддержку: Цены на арматуру выросли сильнее, чем на заготовку, в ходе недавнего ралли. Это говорит о том, что рост цен был вызван не только повышением производственных затрат; улучшение спроса в перерабатывающих отраслях и более ограниченная доступность готовой стали также сыграли свою роль.
V. Официальные цены, средние значения за сентябрь по сравнению с августом
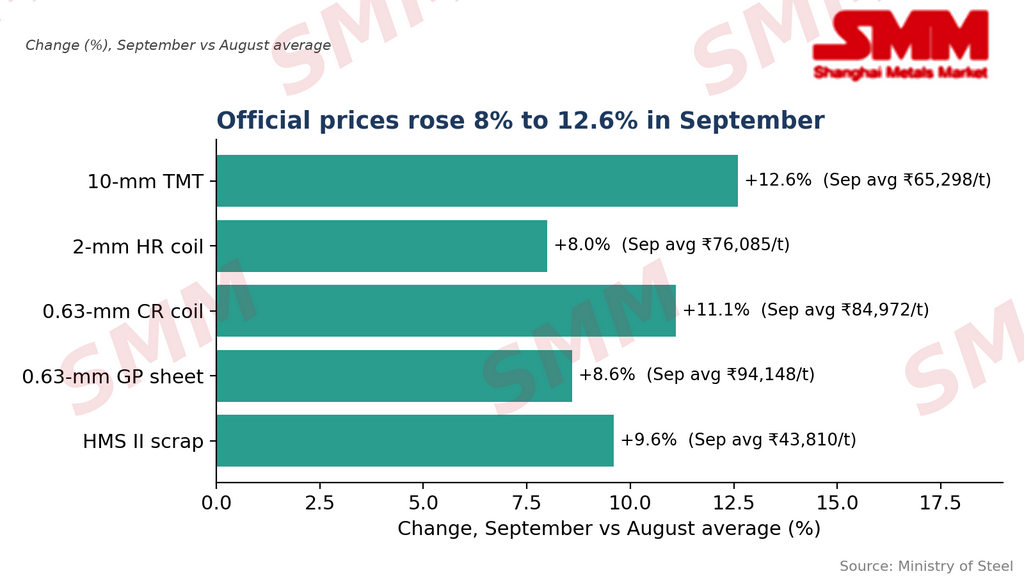
Официальные данные Министерства стали, основанные на среднемесячных ценах с учётом НДС в четырёх городах — Дели, Мумбаи, Калькутте и Ченнаи — показывают меньший рост на 8,0–12,6%. Разница объясняется использованием среднемесячных значений, а не цен на конкретные даты. Цены на сталь включают НДС.
VI. Прогноз
Индийский рынок стали может остаться поддержанным в октябре, а потребление, вероятно, сохранится на здоровом уровне по мере улучшения строительной и инфраструктурной активности после муссонов. Однако внутреннее производство, возможно, должно будет увеличиться, чтобы не отставать от потребления, особенно с учётом того, что выпуск чугуна в сентябре остался почти без изменений. Если производство не восстановится, относительно ограниченная доступность может продолжать поддерживать внутренние цены на сталь. Импорт также останется важным фактором, поскольку рост импорта может улучшить внутреннюю доступность и ограничить рост цен, а снижение экспорта может оказать аналогичный эффект.