I. Феномен: сигналы роста цен проявляются в каждом звене цепочки, а флагманские GPU потребительского класса, по сообщениям, снимаются с производства
В оригинальном анализе SMM цен на аренду вычислительных мощностей, опубликованном в августе (https://news.smm.cn/news/104052041), эффект переноса цен на аренду вычислительных мощностей уже стал очевиден. Цена аренды восьмикарточных серверов 5090, находящихся в самом конце цепочки переноса цен на аренду вычислительных мощностей, является ключевым индикатором, отражающим изменения в соотношении спроса и предложения в цепочке поставок аренды вычислительных мощностей. На неделе после окончания национальных праздников Китая 2026 года в самом конце цепочки произошло необычное движение. Рыночный мониторинг SMM показывает, что 10 октября цена аренды серверов 5090 в восточном Китае выросла до 16 000 юаней за единицу в месяц, что на 18,5% выше по сравнению с 13 500 юаней за единицу в месяц в начале сентября, отражая текущий дефицит предложения на рынке аренды 5090.
То же самое относится и к ценам продажи настольных персональных ИИ-терминалов. Рыночный мониторинг SMM показывает, что по состоянию на 10 октября внутренняя канальная котировка персональной настольной ИИ-рабочей станции Nvidia DGX Spark, оснащённой чипом GB10 и 128 ГБ унифицированной памяти, выросла с 37 500 юаней за единицу 20 сентября до 42 500 юаней за единицу, то есть на 5 000 юаней за три недели, или на 13%. Официальные цены Nvidia также повышались дважды в течение года: версия со 128 ГБ памяти выросла с 3 999 долларов на момент запуска 15 октября 2025 года до 4 699 долларов в феврале 2026 года, а затем до 6 000–6 500 долларов 2 октября; новая версия с 64 ГБ памяти, выпущенная 5 октября, стартует с 4 999 долларов — вдвое меньше памяти, но цена выше, чем у версии со 128 ГБ годом ранее. Отечественные производители систем уже последовали этому примеру: рабочая станция FusionXSpark GB10 от xFusion (128 ГБ унифицированной памяти) появилась на рынке государственных закупок по цене около 37 000 юаней за единицу. 7 октября Microsoft выпустила хост для разработки Surface RTX Spark. Вместе с продуктами на архитектуре GB10 от девяти производителей, включая Acer, Asus, Dell, H3C и Lenovo, настольные ИИ-устройства превратились из единичного продукта в целую категорию — и эта новая категория на этапе своего формирования демонстрирует повсеместный рост цен, обусловленный спросом на локальное развёртывание больших ИИ-моделей, а не только канальными наценками.
Корректировка продуктовых стратегий производителями в верхнем звене цепочки поставок — ещё один фактор, ускоряющий этот раунд переноса цен. 10 октября ряд зарубежных профильных СМИ о «железе», включая Tom's Hardware и TechPowerUp, в серии материалов сообщили, что Nvidia прекратила выделять мощности по чипу GB202 для линейки RTX 5090 (включая соответствующую требованиям версию 5090D для китайского рынка), а все последующие поставки GB202 будут исключительно направляться на профессиональную линейку RTX Pro; флагманом игрового направления станет RTX 5080 24GB, при этом RTX 5080 16GB одновременно будет снята с производства.
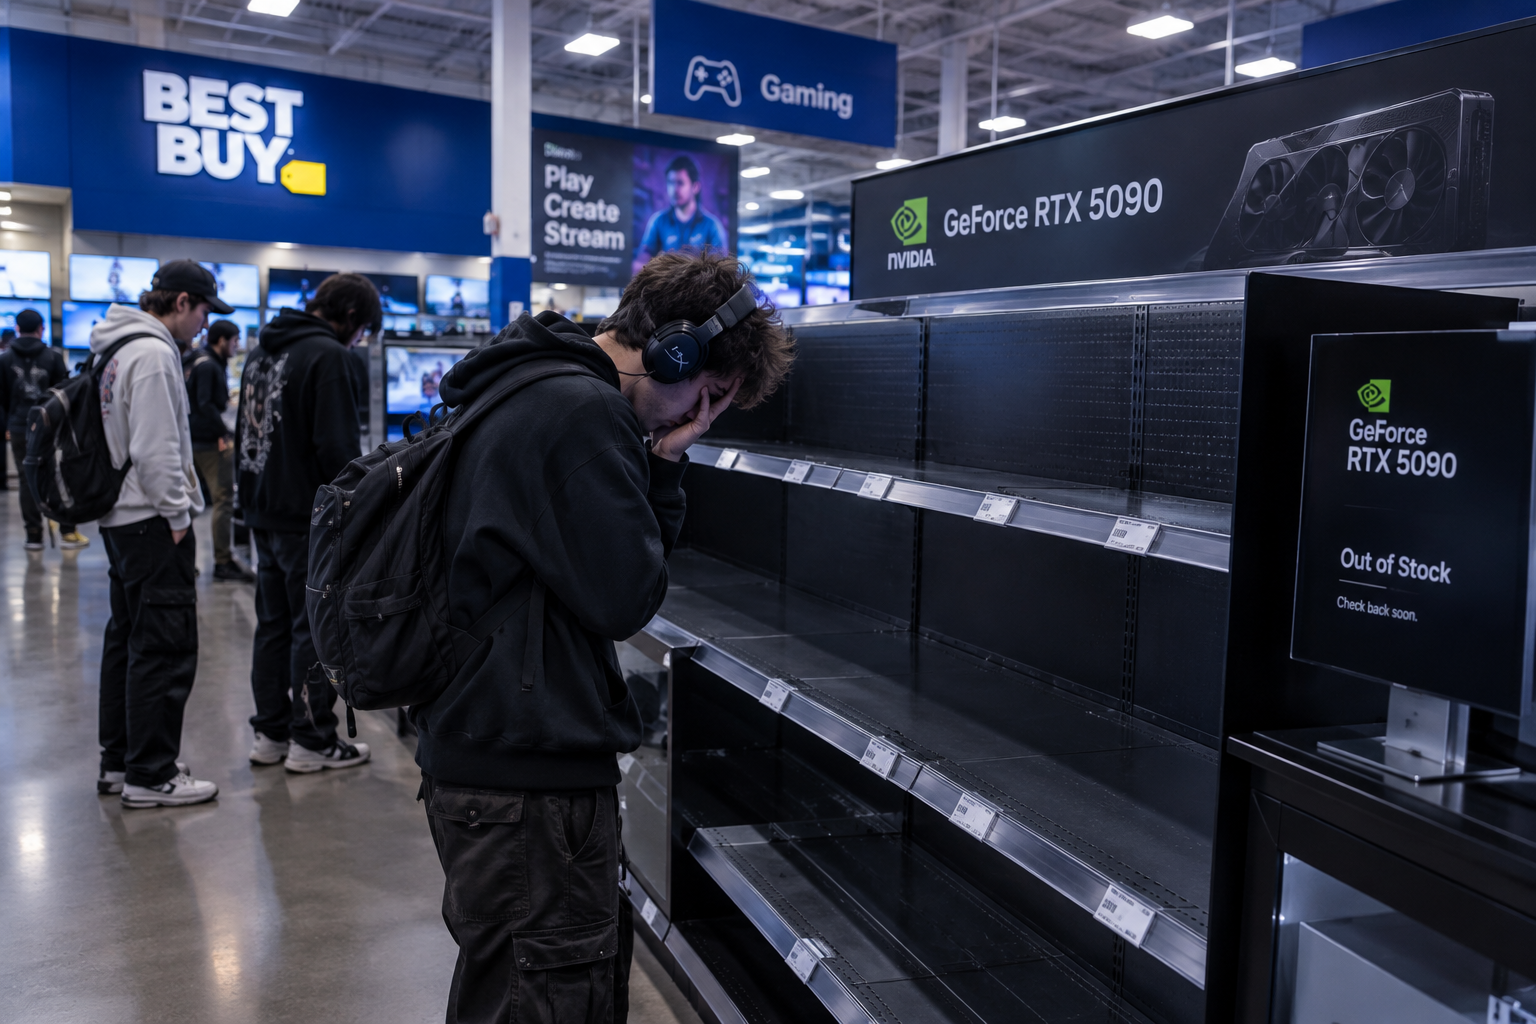
Октябрьские выездные проверки SMM в розничных магазинах потребительской электроники в Северной Америке показали, что самая производительная видеокарта, которую покупатели могут приобрести из наличия, теперь — RTX 5080, тогда как 5090 крайне трудно найти. Модели нижнего и среднего сегмента, такие как 5060 и 5070, также оказались заперты в витринах; для уточнения конкретных цен продажи и деталей выдачи товара требуется дополнительная консультация с персоналом магазина. Выездные наблюдения и сообщения об остановке производства взаимно подтверждают друг друга: исчезновение 5090 с полок может быть связано не только с тем, что GPU слишком быстро раскупают, но и с тем, что их больше не производят.
Согласно мониторингу SMM рынка аренды вычислительных мощностей, после окончания праздников по случаю Дня образования КНР котировки на 5090 в пересчёте на одну карту продолжили расти: 17 сентября в южнокитайском рынке цена на 5090 с осевыми вентиляторами составляла 46 800 юаней за карту, а к 10 октября такие карты достигли 50 500–51 000 юаней за карту, тогда как версии с турбинным охлаждением — 53 000–54 000 юаней за карту; все котировки указаны с учётом налогов — дополнительный рост примерно на 8–9% за три недели.
На этом этапе рост и передача спроса на вычислительные мощности подтверждены двумя независимыми ценовыми линиями: на рынке аренды месячная аренда 5090 и цены на одну карту продолжают повышаться, отражая баланс спроса и предложения существующих вычислительных мощностей; на рынке настольного оборудования выросли закупочные цены на AI-терминалы, такие как DGX Spark, что отражает интенсивность спроса на новые вычислительные мощности. Повышение цен на двух рынках относится к разным формам контрактов, но указывает в одном направлении.
II. Механизм роста цен на вычислительные мощности: сжатие мощностей по чипам и памяти на верхнем уровне, сокращение доступных для аренды запасов на среднем уровне и устойчивое давление со стороны спроса на нижнем уровне
Сторона спроса в этой цепочке передачи подробно разобрана в предыдущем анализе SMM (https://news.smm.cn/news/104086963).
С августа сводный индекс арендных цен на вычислительные мощности SMM (средняя цена, юаней за карту в час) демонстрирует «трёхэтапный» рост с общим повышением примерно на 26%.
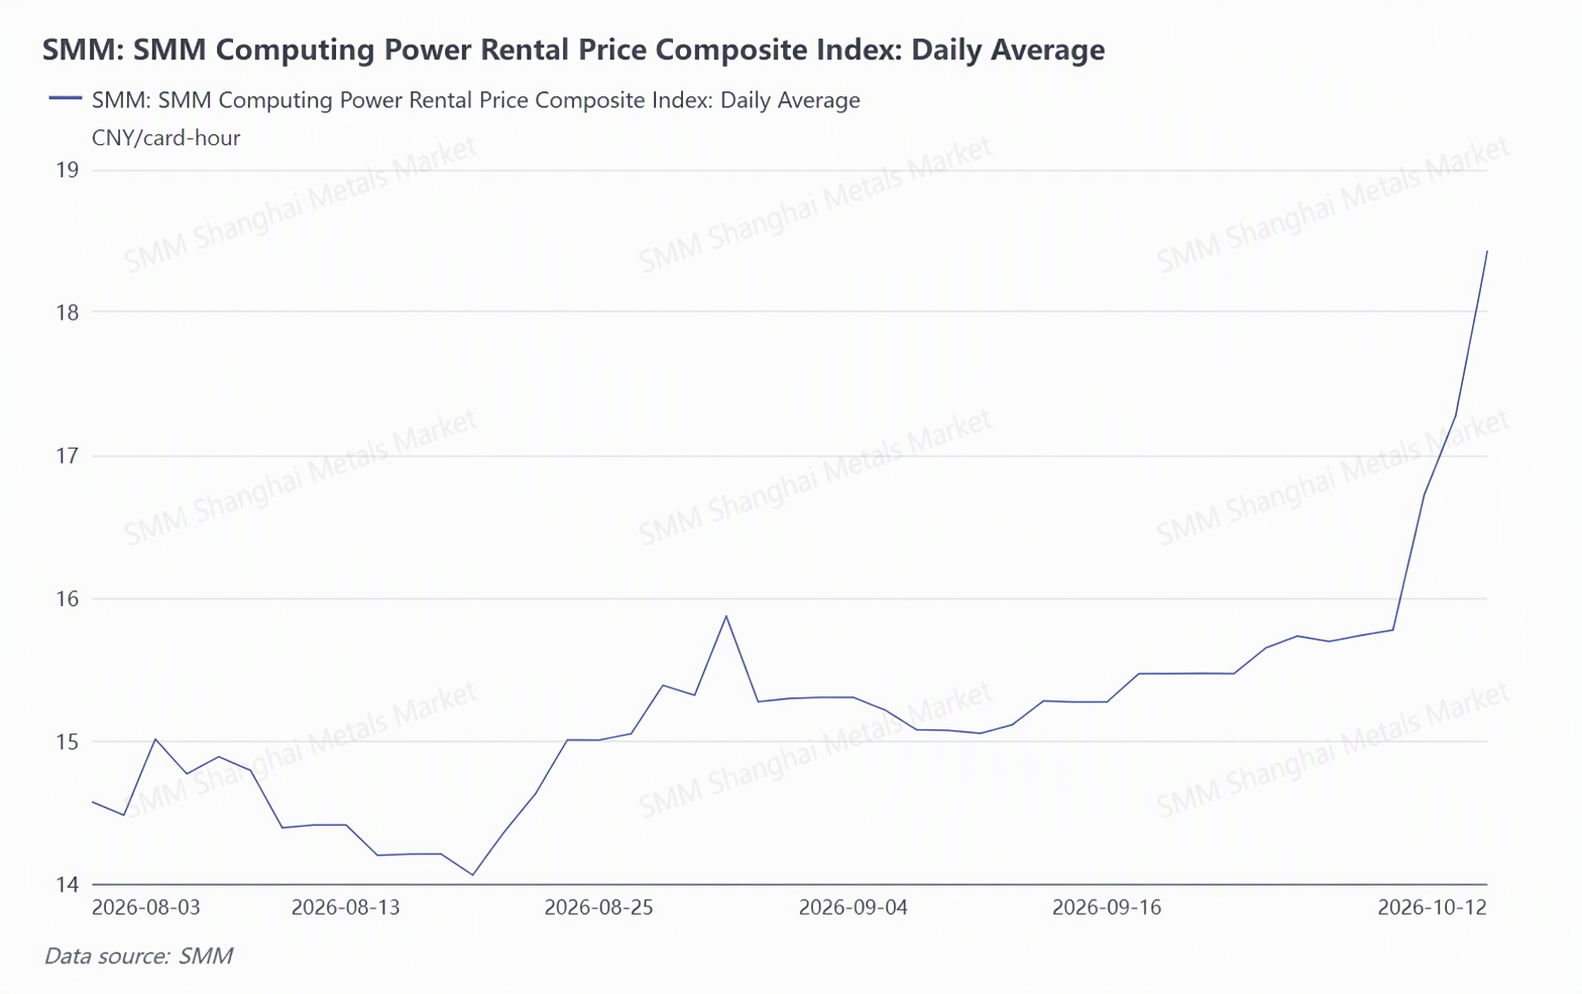
Динамика индекса подтверждает спотовые сигналы рыночного мониторинга SMM: локальный максимум в конце августа соответствует первой волне переноса роста цен с высокопроизводительных вычислительных мощностей на средний сегмент, сентябрьская консолидация — этапу «буферного поглощения», а скачок после октября синхронизирован с сигналами сбора данных первого уровня, такими как рост месячной аренды восьмикарточных серверов 5090 в Восточном Китае на 18,5%, рост цен на отдельные карты 5090 на 8–9% за три недели и рост цен в канале DGX Spark на 13% за три недели — после прорыва буферного слоя дефицит стал явным на уровне индекса.
Спрос на вычислительные мощности для обучения и инференса нового поколения больших моделей сначала передаётся на серии GB300 и B300; серверы высшей производительности дороги, а их предложение ограничено, поэтому спрос последовательно перетекает на H200, H100 и существующие подержанные серии A100, затем опускается к Pro 6000 и 5090 и, наконец, к 4090. В августе SMM оценивала, что «на стороне предложения аренды вычислительных мощностей среднего сегмента имеется буфер, и последующая передача ценового импульса недостаточна»; два месяца спустя буфер прорван — спотовая цена серверной версии одной карты Pro 6000 в Южном Китае выросла примерно со 130 тыс. юаней в августе (данные стороннего рынка) до 182 тыс. юаней в конце сентября — начале октября (по данным SMM), то есть примерно на 40%. Модели 5090 и Pro 6000, принявшие на себя рост цен от верхнего сегмента, сами стали дефицитными: арендный спрос на вычислительные мощности, который несут эти два устройства, особенно спрос на инференс, продолжает передаваться вниз после того, как предложение на этом уровне достигает пика.
Новость этой недели об остановке производства 5090 добавляет сигнал сокращения предложения к растущему спросу: мощности по выпуску чипов GB202 больше не распределяются между 5090 и серией RTX Pro, а активно перенаправляются на RTX Pro, которая предлагает более высокие характеристики, больший объём памяти и более высокую цену за карту. GB202 — самый крупный однокристальный чип архитектуры Blackwell от NVIDIA для потребительского и настольного сегментов, при этом один и тот же чип используется в четырёх уровнях: на потребительской стороне он становится RTX 5090 (32 ГБ памяти, стартовая цена 1999 долларов); на профессиональной стороне — RTX Pro 6000 (96 ГБ памяти), RTX Pro 5500 (84 ГБ памяти) и RTX Pro 5000 (72/48 ГБ памяти). Даже если цена 5090 поднимется выше 6000 долларов, выручка производителей за чип останется значительно ниже, чем у серии RTX Pro.
14 сентября NVIDIA запустила страницу продукта RTX Pro 5500: количество ядер CUDA у неё такое же, как у 5090, а объём памяти увеличен с 32 ГБ до 84 ГБ с поддержкой ECC, что позволяет выполнять более ресурсоёмкие задачи инференса и за счёт премии за большой объём памяти повышать цену и маржинальность продукта. Официальная цена карты пока не объявлена, по оценкам отрасли она составит 90–95 тысяч юаней за штуку; по данным SMM, некоторые поставщики в материковом Китае уже установили предпродажную цену 95 тысяч юаней за единицу. Среди продуктов на базе GB202 модель 5090 ориентирована на чувствительный к цене потребительский рынок, тогда как RTX Pro 5500 нацелена на рынок рабочих станций и дата-центров, где наценка в несколько раз выше и существует спрос на крупносерийные закупки. Именно это побуждает производителей перераспределять доступные мощности в пользу Pro 5500 и останавливать выпуск 5090.
Колебания цен, вызванные перераспределением мощностей в зависимости от прибыльности продуктов, уже происходили в индустрии памяти. В 2023 году, когда на рынке DRAM наблюдался серьёзный избыток предложения, Samsung присоединилась к сокращению производства и уменьшила планы выпуска DRAM, одновременно заявив на конференции по итогам квартала 27 июля, что «мощности по выпуску памяти HBM с высокой пропускной способностью, предназначенной для GPU дата-центров, как минимум удвоятся в 2024 году по сравнению с 2023 годом». Три года спустя, в 2026 году, память LPDDR5X, используемая в настольных устройствах, и память GDDR7, применяемая в потребительских видеокартах высокого класса и рабочих станциях, испытывают давление из-за недостаточного предложения производственных мощностей DRAM, что ведёт к заметному росту цен на готовые устройства: два повышения цены на NVIDIA DGX Spark в течение года и выпуск версии с 64 ГБ памяти после версии со 128 ГБ — примеры того, как производители систем защищают маржу в условиях удорожания памяти.
Тем временем память с высокой пропускной способностью (HBM) превратилась из нишевого сегмента рынка микросхем памяти в решающий фактор роста прибыли Samsung Electronics. Согласно официальной финансовой отчётности Samsung Electronics, во втором квартале 2026 года полупроводниковое подразделение компании получило выручку 127,5 трлн вон и операционную прибыль 8,92 трлн вон, обеспечив 99,7% всей операционной прибыли компании за квартал; при этом бизнес памяти показал квартальную выручку 12,08 трлн вон, что на 471% больше по сравнению с аналогичным периодом прошлого года, и компания прямо заявила, что рекордные результаты обусловлены «активным реагированием на спрос со стороны ИИ-серверов». " В ходе телефонной конференции по итогам второго квартала 2026 финансового года Samsung сообщила, что ожидает роста продаж HBM4 в третьем квартале более чем в три раза по сравнению с предыдущим кварталом, а также что во втором полугодии на HBM4 придётся более 60% всех её продаж HBM. Когда в июле того же года Samsung объявила на телефонной конференции, что "мощности по выпуску HBM как минимум удвоятся в 2024 году", рынок памяти общего назначения находился на дне цикла перепроизводства. За три года HBM внутри Samsung Electronics превратилась из второстепенной категории в опору прибыли.
Это показывает, что ограниченные мощности по выпуску чипов всегда перетекают в категорию с более высокой удельной доходностью; при этом от корректировки стратегии по мощностям до изменения соотношения спроса и предложения, которое начинает действовать и вызывает движение цен, проходит временной лаг в два-три года. Кроме того, доступность свободных ресурсов аренды серверов и нежелание владельцев передового вычислительного оборудования продавать его усилили на последующих звеньях рост цен на закупку оборудования и аренду вычислительных мощностей, вызванный указанным дисбалансом спроса и предложения.
III. Причины роста цен на вычислительные мощности: структурные противоречия между резким ростом спроса, сокращением предложения и контролем импорта и экспорта чипов
Со стороны спроса: спрос на обучение больших моделей и на инференс одновременно резко вырос — потребности в обучении нового поколения моделей со сверхдлинным контекстом вместе с ростом спроса на инференс со стороны воплощённого ИИ и настольных офисных агентов совместно подтолкнули вверх цены на аренду вычислительных мощностей и закупочные цены на серверы.
В части обучения крупные интернет-компании и компании, занимающиеся большими моделями, по-прежнему ускоряют собственное строительство, и наиболее показательным примером является стратегический поворот DeepSeek. Эта компания, ранее известная своим "лёгким подходом к активам и эффективным использованием вычислительных мощностей", явно перешла к строительству собственных дата-центров: по данным Bloomberg, она планирует построить в северо-западном регионе крупный интеллектуальный вычислительный центр мощностью около 1 ГВт, намереваясь закупить 160 тысяч чипов Huawei Ascend 950DT, главным образом для ИИ-инференса, а общий объём инвестиций, как ожидается, достигнет десятков миллиардов юаней; проект реализуется по параллельной модели "собственные объекты + аренда внешних вычислительных мощностей", при этом первая очередь мощностью 500 МВт, как ожидается, будет введена в эксплуатацию к концу 2027 года. Ещё в апреле этого года на сайте компании уже были размещены местные вакансии, такие как старший менеджер по сдаче дата-центров и старший инженер по эксплуатации, что рассматривалось как ранний сигнал о её планах.
Параллельный подход крупных предприятий — самостоятельное строительство и внешняя аренда — ещё больше сократил предложение на рынке аренды: когда крупнейшие игроки со стороны спроса одновременно становятся игроками со стороны предложения, рынок аренды сталкивается не только с сокращением запасов, но и с перестройкой самой структуры спроса.
На стороне инференса китайские модели уже двадцать недель подряд занимают первое место по недельному объёму вызовов на глобальных сторонних маршрутизирующих платформах, а непрерывная генерация с оплатой за токен превратила спрос на инференс из проектного в постоянное потребление.
Со стороны предложения: ежегодное обновление архитектуры чипов Nvidia в сочетании с активной корректировкой продуктового портфеля означает, что рынок GPU практически всегда находится в периоде наращивания мощностей какого-либо поколения. А прекращение выпуска 5090 показывает, что сокращение предложения принимает не только форму «недостаточных мощностей», но и «перераспределения мощностей»: когда общие мощности ограничены памятью и другими факторами, производители направляют ограниченные квоты на пластины и VRAM в продуктовые линейки с наибольшей отдачей на единицу, и потребительские видеокарты систематически опускаются в этом списке приоритетов. Ещё один сигнал со стороны предложения связан с изменением внутреннего разделения труда у телеком-операторов: основная работа менеджеров по интеллектуальным вычислениям в различных филиалах сместилась с поддержания отношений с клиентами на обеспечение цепочки поставок GPU-серверов и гарантированную поставку оборудования в срок и в полном объёме — функции ролей, ориентированных на продажи и на закупки, продолжают сливаться.
На структурном уровне: экспортный контроль разделил спрос одного типа на два рынка. Карты уровня дата-центров, доступные по compliant-каналам, сузились до моделей вроде H20, тогда как более старшие модели ограничены на уровне целых стоек; сообщается, что 5090D на этот раз была снята с производства вместе со стандартной версией, а значит, позицию compliant-флагмана потребительского сегмента также займёт продукт следующего уровня. Ценовая динамика двух рынков поэтому совершенно различна: предложение compliant-версий не ограничено, и рост цен значительно меньше, чем у версий с ограничениями.
IV. Границы исследования цен на вычислительные мощности
(I) Определённость информации и фактов
Во-первых, все цены на RTX Pro 5500 являются неофициальными. Официальная цена и дата выхода карты пока не объявлены: «90 000–95 000 юаней за карту» в тексте — это отраслевая оценка, а «предпродажная котировка 95 000 юаней за карту» — котировка поставщика из материкового Китая (по данным SMM). Приведённые цифры используются для иллюстрации интенсивности спроса на рынке рабочих станций и не являются выводом о цене карты.
(II) Предпосылки и ограничения выводов данной статьи
Во-вторых, сделанное два месяца назад суждение о том, что «рост цен остановился на уровне 4090 и 5090», основывалось на предпосылке, что потребительские видеокарты среднего сегмента имели «большие существующие запасы + устойчивое новое предложение», достаточные для поглощения передаваемого вниз спроса. Оглядываясь на эту неделю, все три предпосылки одновременно ослабли.
Во-первых, со стороны спроса: спрос на вычислительные мощности остаётся высоким, а итерация больших моделей идёт чрезвычайно быстро — DeepSeek выпустила V4.1 Flash 10 сентября и официально объявила о прекращении выпуска V4 Pro — жизненный цикл моделей сокращается, и рынок испытывает огромную потребность в запасах вычислительных мощностей, которые можно задействовать в любой момент; запасы превратились из «буфера» в «жёсткий спрос».
Во-вторых, по предложению 4090: сама эта модель снята с производства, новое предложение давно сокращается, а с учётом повреждений и выхода из строя подержанных карт после длительной работы под высокой нагрузкой чистый арендуемый запас уменьшился, и предпосылка о «большом арендуемом запасе» больше не выполняется.
В-третьих, по позиционированию RTX 5090: это не «замена для тех, кто не может позволить себе Pro 6000» — ядро GB202 такое же, как у Pro 6000, основное различие заключается в объёме видеопамяти (32 ГБ против 96 ГБ); в реальных проектах кластеров инференса вычислительных мощностей, когда 5090 выполняет задачи локальной генерации видео, энергоэффективность и соотношение цены и производительности, демонстрируемые 32 ГБ видеопамяти на одну карту и параллельной работой 8 карт в одной машине, дают ей сравнительное преимущество — спрос не перетекает на 5090, а напрямую нацелен на 5090. Все три предпосылки ослабли одновременно, и буферный слой был прорван.
В-третьих, сопоставимость аналогии с ростом цен на память в 2023 году ограничена. В 2023 году было избыточное предложение на фоне обвала спроса на DRAM; сегодня — недостаточное предложение на фоне взрывного роста спроса — направления противоположны; сопоставимым является лишь само действие по переносу производственных мощностей и опыт того, что «от корректировки мощностей до реализации цены существует временной лаг в два-три года». " В данной статье это используется для иллюстрации модели принятия решений «смещения мощностей в сторону категорий ИИ» и не означает, что объём памяти повторит ситуацию переизбытка предложения.
(III) Данные и методология
В-четвёртых, основной причиной роста цены DGX Spark является память, а не арендный спрос. Эта модель ориентирована на локальное инференс-использование разработчиками и не относится к тому же пулу спроса, что и аренда дата-центров; в статье она используется как сигнал того, что «трансляция цен на вычислительные мощности дошла до самого конца», а не как доказательство того, что «дефицит аренды напрямую вызвал рост цен на настольные устройства» — эти два явления связаны косвенно через память как общее ограничение.
В-пятых, существует разрыв между официальной ценой DGX Spark и ценами на внутреннем канале. Официальные 6 000–6 500 долларов в пересчёте составляют примерно 43 000–46 000 юаней, что уже примерно эквивалентно цене внутреннего канала в 42 500 юаней — прежний ценовой разрыв «внутренняя цена ниже официальной конвертированной» быстро сокращается, что указывает на поглощение ранее накопленных запасов внутренних каналов. «Рост на 5 000 юаней за три недели» в данной статье измеряет скорость расходования запасов внутреннего канала, которая не синхронизирована с темпами официальных корректировок цен.
V: Мнение SMM
1: Цепочка цен на аренду вычислительных мощностей прошла полный цикл, и дефицит вычислительных мощностей сместился от однослойного несоответствия к тотальному дефициту. Сигналы роста цен переместились от топового GB300 к нижнему уровню — настольному устройству DGX Spark, и каждое звено находится в движении. Контрмеры, такие как поиск замещающих моделей или изменение структуры сроков аренды, неэффективны в условиях тотального дефицита вычислительных мощностей; единственным буфером для игроков на стороне спроса является время: зафиксировать поставки раньше или закупить позже. Для систем мониторинга цен охват также должен распространяться до самого конца — котировки настольных устройств и розничного сегмента стали опережающими индикаторами для оценки напряжённости по всей цепочке.
2: Аналитическую рамку необходимо обновить с вопроса «до какого слоя дошёл спрос» до вопроса «до какого слоя дошёл спрос и из какого слоя ушло предложение». Если прекращение выпуска 5090 будет официально подтверждено Nvidia, это означает, что Nvidia активно перестраивает свою продуктовую пирамиду: потребительский класс уступает место рабочему классу, а один и тот же чип концентрируется на рынках с более высокой премией. Но у арендной стороны расчёт противоположный: экономическая эффективность 5090 в локальном инференсе для генерации видео превышает показатели Pro 6000 — с одной и той же пластины производитель зарабатывает больше, продавая карты Pro, тогда как арендатор получает лучшую ценность, используя 5090; два баланса указывают в противоположные стороны, поэтому рост цены 5090 наиболее жёсткий. Влияние также двойное: предложение потребительских карт на вторичном рынке сужается из-за прекращения выпуска, а серия RTX Pro становится новой целью закупок на арендном рынке, и крупный заказ на 20 000 карт уже указал направление.
3: Мощности всегда перетекают в категории с более высокой удельной доходностью. В 2023 году Samsung удвоила мощности и сделала ставку на HBM, когда товарная память была в избытке; в 2026 году Nvidia перевела GB202 на RTX Pro, когда цены на игровые карты росли — между этими решениями три года и две отрасли, но логика одна и та же. Для инвесторов и сборщиков следующий виток колебаний затрат, скорее всего, будет исходить не от самих вычислительных чипов, а от категорий, затронутых перераспределением мощностей: универсальная память, потребительские видеокарты и компоненты готовых машин — рост цен на память, поддерживающий остаточную стоимость готовых машин на вторичном рынке, следует той же логике.
4: Нерешительность поставщиков серверов с продажами — одновременно следствие роста цен и его усилитель. Чем тоньше вторичное обращение, тем твёрже спотовая цена и тем меньше желания у держателей продавать; точка разрыва этой положительной обратной связи лежит на стороне предложения — после прекращения выпуска 5090 новое предложение потребительских карт существующих моделей отрезано, и условия для возобновления обращения стали более жёсткими.
5: Разрыв в росте цен между соответствующими требованиям и ограниченными чипами — это показатель политической ренты в реальном времени. У соответствующих версий предложение не ограничено, и рост цен меньше, тогда как у ограниченных версий рост больше; разница между ними — это цена, в которую ограничения конвертируются в текущий момент. Она колеблется вместе с изменением параметров контроля и не должна учитываться как часть эксплуатационной ценности оборудования или служить долгосрочным ориентиром ценообразования.
6: Смещение основного фокуса менеджеров по интеллектуальным вычислениям телеком-операторов с «продажи вычислительных мощностей» на «закупку оборудования» означает передачу дефицита вычислительных мощностей с ценового уровня на уровень реализации проектов. Когда фокус менеджеров интеллектуальных вычислений смещается с поддержания отношений с клиентами на обеспечение цепочки поставок, получение товара становится важнее переговоров о цене — ограниченное предложение передовых вычислительных мощностей стало главным сдерживающим фактором для бизнеса операторов в сфере вычислительных мощностей.
VI. Перспективы
Краткосрочный период (3–6 месяцев): четвёртый квартал 2026 года — первый квартал 2027 года традиционно является пиковым сезоном централизованных закупок операторов и государственных предприятий, усугубляемым сроками поставки в конце года, поэтому напряжённость, вероятно, сохранится, и период с четвёртого квартала 2026 года по первый квартал 2027 года станет первым наиболее напряжённым окном. Количество индикаторов наблюдения увеличивается до четырёх: будет ли официально подтверждено прекращение выпуска 5090 и скорость расходования запасов в каналах; стартовая цена RTX 5080 24GB (которая обозначит новый потолок для потребительских вычислительных мощностей); появятся ли снова в продаже 4090 и по какой цене; а также прекратится ли рост спотовых цен на DDR5.
Среднесрочный период (6–12 месяцев): следует наблюдать за наращиванием производства серии Vera Rubin в первом квартале 2027 года, а также за официальным ценообразованием и темпами поставок RTX Pro 5500 — если продукты рабочего уровня продолжат получать крупные заказы, разрыв в ценах между потребительским и профессиональным уровнями закрепится в виде двух независимых рынков. Если производственный график Vera Rubin будет идти гладко, во втором полугодии 2027 года ожидается ослабление текущего дефицита вычислительных мощностей; если производство не оправдает ожиданий, дефицит вычислительных мощностей продлится до следующего переходного периода.
Долгосрочный период (1 год и более): при ежегодном темпе итерации чиповой архитектуры Nvidia самым напряжённым моментом никогда не является календарное понятие «следующий год», а скорее переходный разрыв при каждой смене архитектуры. Прекращение выпуска 5090 также сигнализирует о более долгосрочной переменной: когда удельная отдача от продуктов ИИ и рабочих станций стабильно в несколько раз превышает отдачу от потребительских продуктов, позиция потребительского уровня в списке приоритетов производственных мощностей производителей чипов может быть навсегда понижена — эпоха, когда игровые карты и карты для вычислений имеют общее происхождение и производство, приближается к концу. Станет ли дефицит нормой, зависит от относительной скорости роста спроса по сравнению с общей эластичностью предложения (сумма мощностей Nvidia, объёмов памяти и темпов наращивания внутреннего замещения).