Новости SMM на 13 октября:
По данным SMM, 11 октября в Ханчжоу собрались некоторые ведущие производители поликремния, чтобы дальше проработать детальные правила отраслевых мер по борьбе с «инволюцией». Какое конкретное влияние это окажет? Как рынок оценивает новости о сокращении производства и ценовых ограничениях? Как будет меняться структура предложения в дальнейшем?
Во‑первых, по информации SMM, полученной от ряда предприятий по поликремнию, ключевым фокусом встречи стало обсуждение деталей, связанных с сокращением выпуска и контролем производства. Определённых результатов добиться удалось. Как SMM сообщала вчера, новая площадка в Цинхае планирует остановить производство в ноябре. При этом небольшой завод на этой площадке уже начал постепенно снижать выпуск. С учётом планов по сокращению производства, обещанных некоторыми ведущими игроками, ожидается, что выпуск поликремния в ноябре опустится ниже 90 000 т, а некоторые участники рынка даже прогнозируют снижение примерно до 85 000 т.
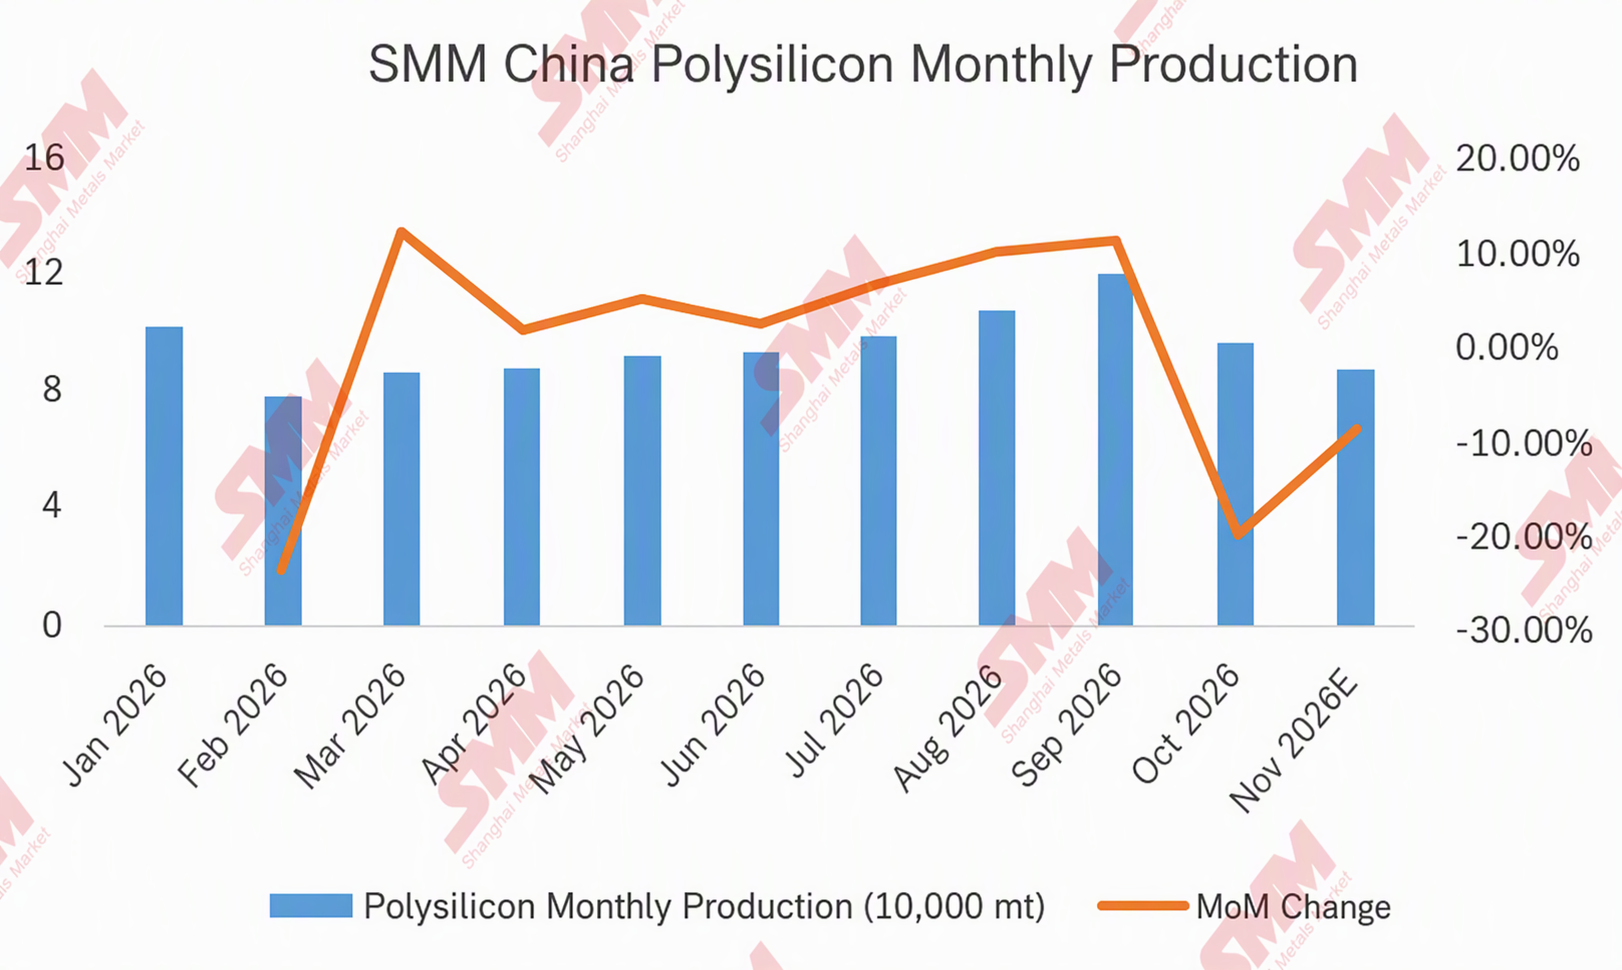
Кроме того, некоторые небольшие заводы, планировавшие возобновить производство, на фоне текущей рыночной конъюнктуры и частого проведения профильных встреч также отложили перезапуск.
По ценам: в отношении рыночного слуха о том, что цена не должна быть ниже 43 юаней/кг, SMM также уточнила у ряда компаний. Некоторые заявили: «С точки зрения себестоимости 43 юаня/кг — относительно разумно», и «Наша котировка уже около 43 юаней/кг». У нескольких компаний цены даже поднялись до «43–45 юаней/кг».
Однако следует отметить, что цены в нижнем звене цепочки пока остаются относительно слабыми, и чрезмерно высокие цены всё равно будут сдерживать покупательскую активность downstream. Кроме того, в указанной встрече не участвовали профильные министерства или комиссии. Некоторые участники рынка отмечают, что, исходя из опыта прошлых встреч, ещё предстоит увидеть, будет ли эта цена иметь сильную долгосрочную обязательную силу.
Что касается слуха о том, что цены на солнечные элементы в нижнем звене не должны быть ниже 0,79 юаня/Вт, SMM считает, что downstream, вероятно, будет трудно принять такую цену, и она даже выглядит несколько чрезмерной. При такой цене стоимость модулей должна быть как минимум 1 юань/Вт или даже выше 1,1 юаня/Вт. В текущих условиях конечным пользователям было бы довольно сложно это принять. Даже если модули смогут достичь 0,79 юаня/Вт, это превысит ожидания значительной части производителей модулей. Кроме того, основными участниками этой встречи были не предприятия нижнего звена.
Что касается потенциала роста цен на модули нижнего звена, по личному мнению автора, ключевым фактором всегда остаётся внутренняя норма доходности проектов конечных пользователей. Слабые доходы от тарифов на электроэнергию, исчезновение субсидий и случаи, когда внутренняя норма доходности настолько низка, что оказывается хуже банковских депозитных ставок, остаются основными болевыми точками. Конечные пользователи не стремятся безгранично снижать цены; скорее, они пытаются преодолеть собственные барьеры доходности. Только улучшив доходность за счёт определённых мер (таких как снижение прочих затрат, повышение тарифов на электроэнергию или добавление вспомогательных доходов и т. д.), цены на модули — и даже цены в верхнем звене — получат потенциал роста. В противном случае принудительное повышение цен либо окажет давление на среднее звено, либо может пожертвовать и без того ограниченным спросом.