Начиная с октября 2025 года добавлены данные по графику экспорта металлургических заводов. Плановое производство арматуры и катанки включает экспорт, но не включает экспорт стальных заготовок.
Согласно опросу SMM 56 ключевых производителей стали:
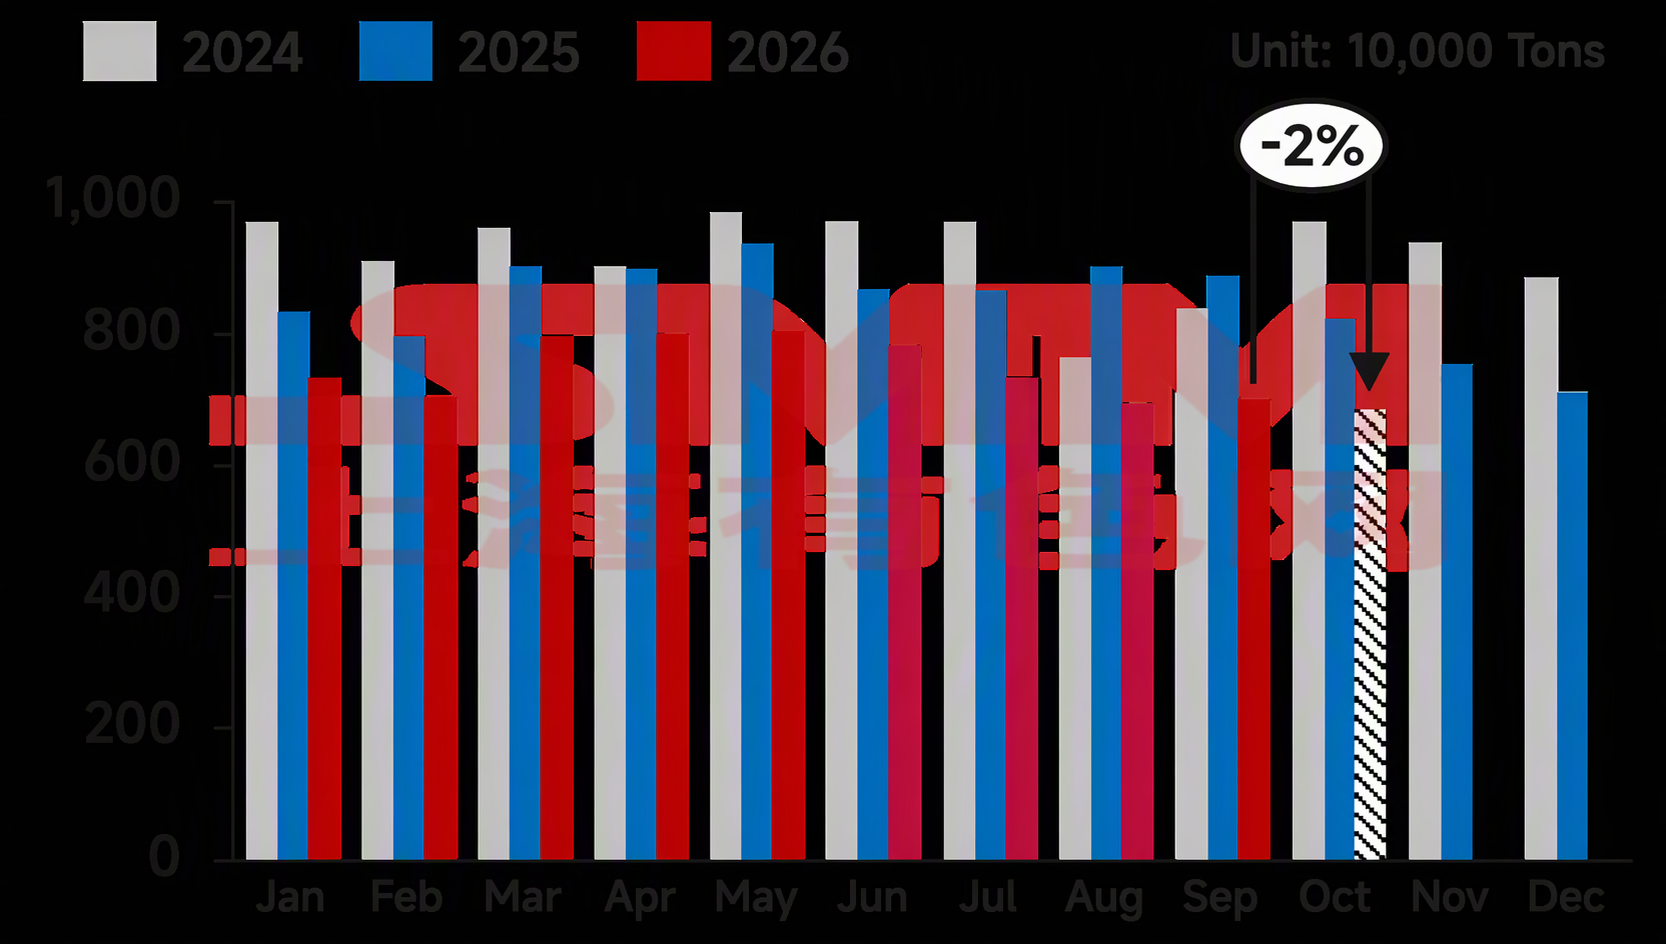
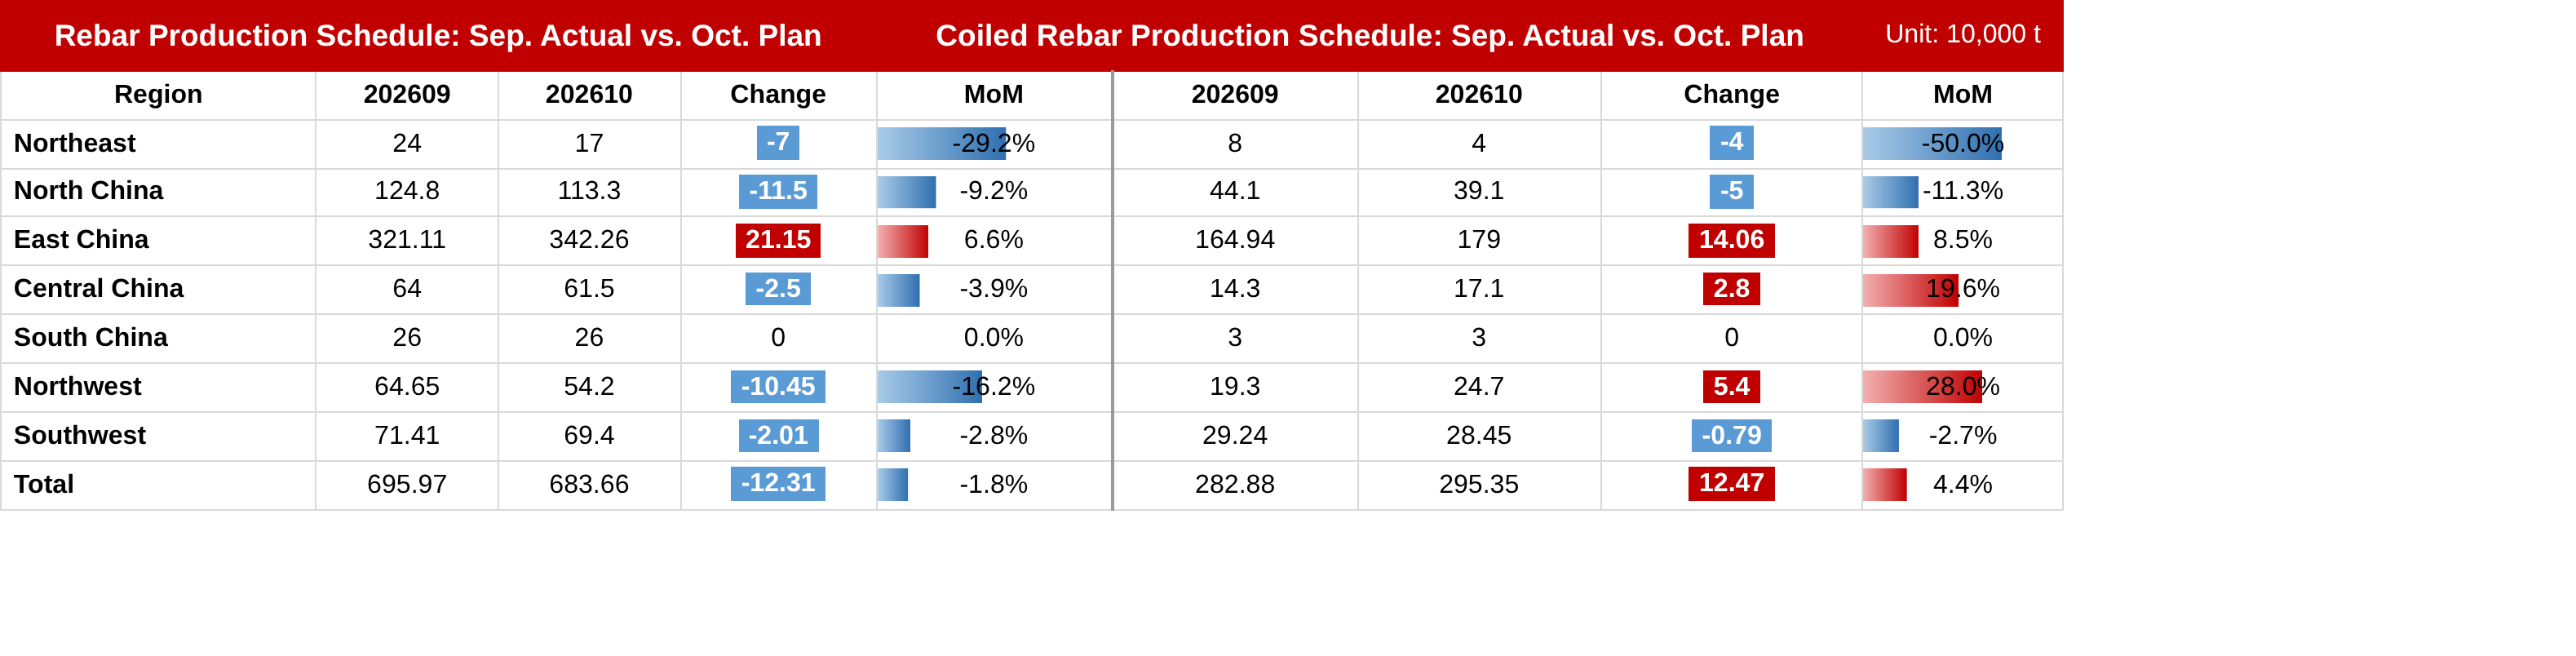
- В октябре плановое производство арматуры составило 6,8366 млн тонн, что на 123 100 тонн, или на 1,77%, меньше фактического производства сентября.
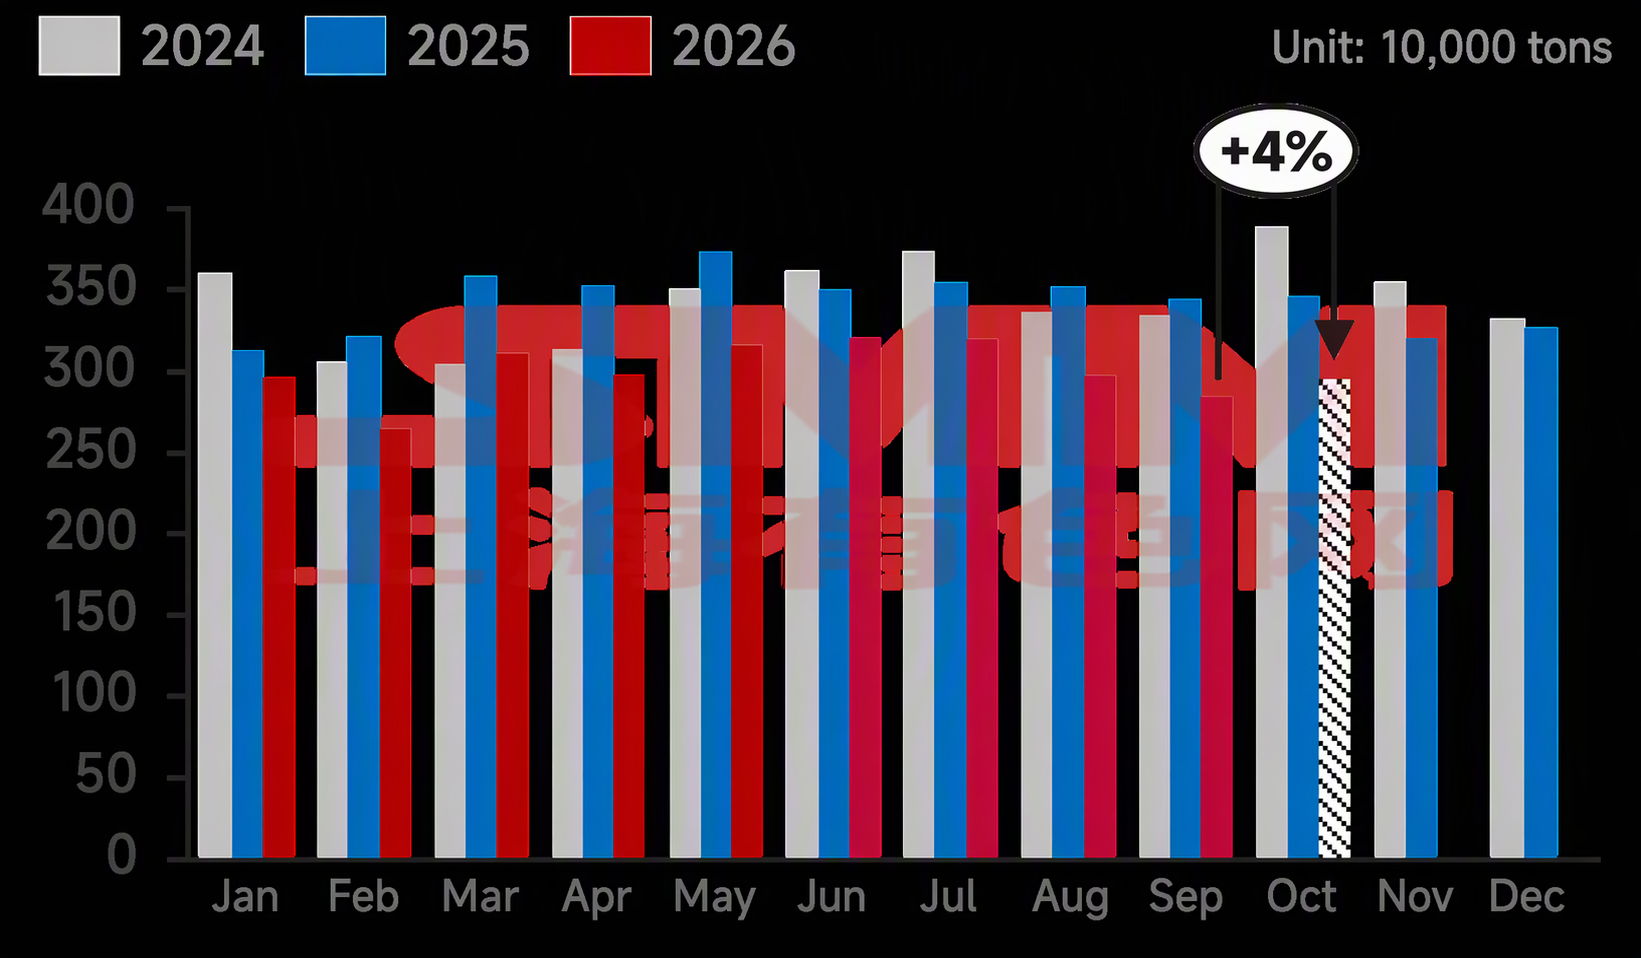
- В октябре плановое производство катанки составило 2,9535 млн тонн, что на 124 700 тонн, или на 4,41%, больше фактического производства сентября.
Графики 1-2: Графики производства арматуры и катанки на основных заводах строительной стали (56 заводов)
Источник: SMM
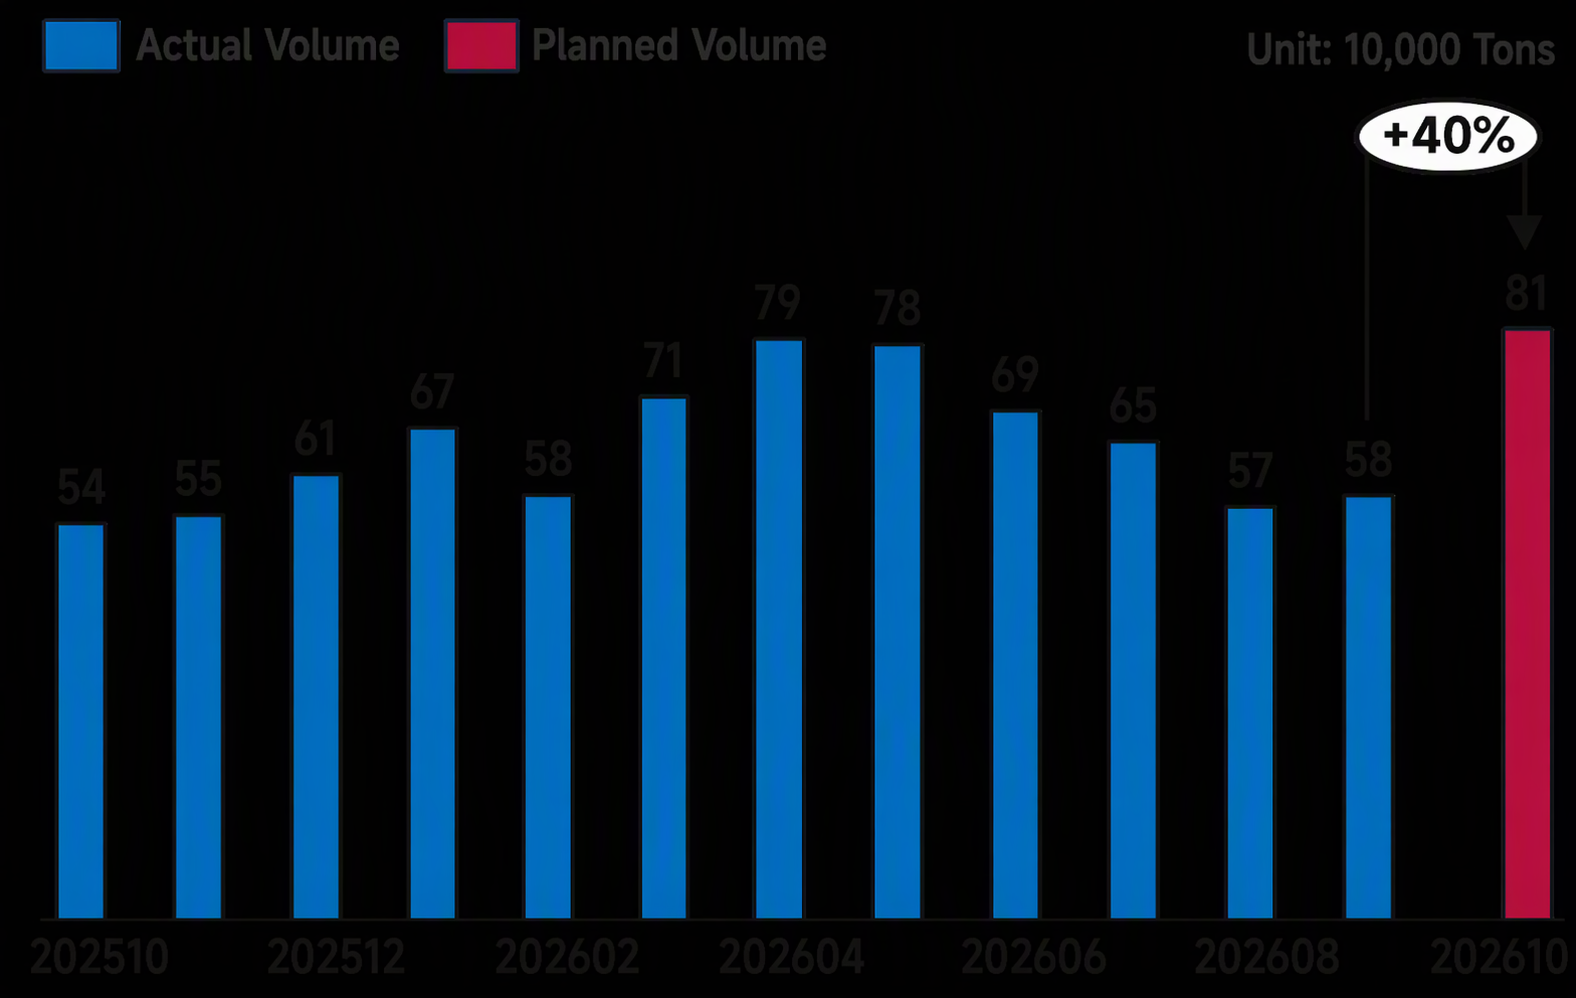
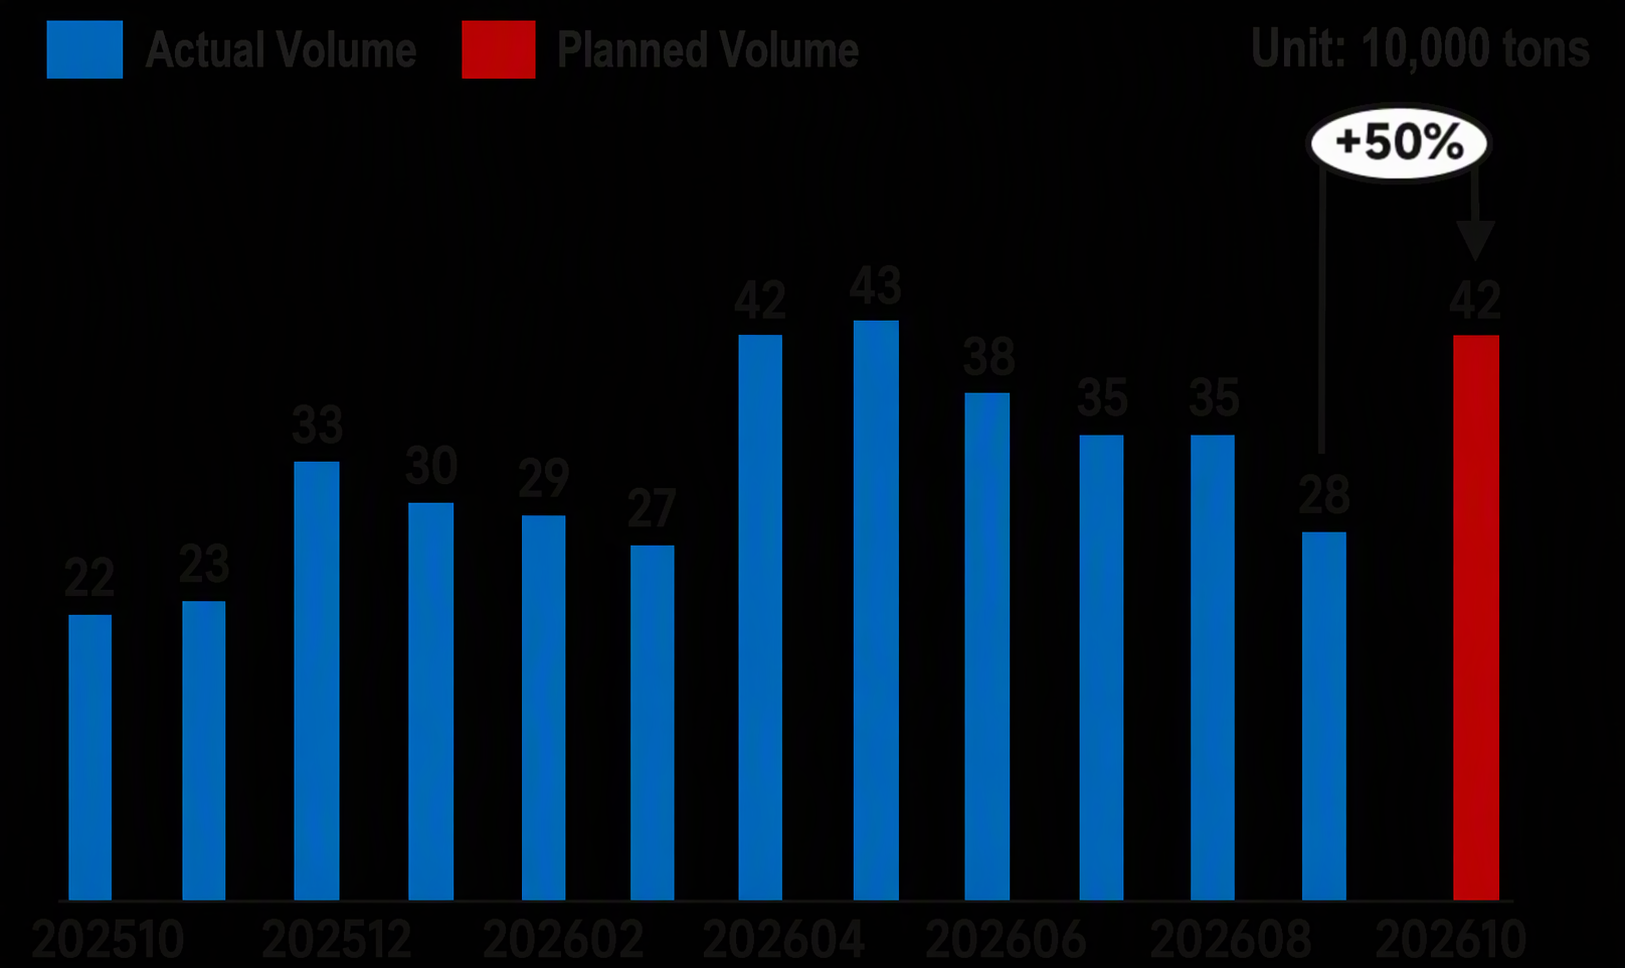
- В октябре экспортный график длинного проката на выборочных металлургических заводах составил 805 000 тонн, что на 230 000 тонн больше по сравнению с предыдущим месяцем. Из них экспортный график стальных заготовок составил 420 000 тонн, что на 50% больше по сравнению с предыдущим месяцем.
В частности, по стальным заготовкам, поскольку середина-конец сентября совпали с праздником Середины осени и Национальным днём Китая, зарубежные покупатели заранее пополняли запасы, что привело к концентрированному высвобождению спроса на экспортные заказы. Кроме того, некоторые металлургические заводы на севере Китая, ожидая наступления зимы и сезонного ухудшения спроса на внутреннем рынке, увеличили экспортные заказы, чтобы снизить давление отгрузки. По арматуре и катанке спрос в Юго-Восточной Азии начал расти в сентябре, зарубежные покупатели увеличили обязательные закупки. Металлургические заводы также немного увеличили объёмы экспорта в условиях в целом слабого спроса на внутреннем рынке, при этом заказы в основном запланированы на октябрь-ноябрь.
График 3: Экспортные графики длинного проката на выборочных металлургических заводах (включая стальные заготовки)
Источник: SMM
График 4: Экспортные графики стальных заготовок на выборочных металлургических заводах
Источник: SMM
По регионам:
Таблица 1: Фактические значения прошлого месяца и плановые объёмы текущего месяца по производству арматуры и катанки в бухтах
Источник: SMM
Северо-восточный Китай: Спрос в северо-восточном регионе будет постепенно сокращаться в четвёртом квартале. Некоторые заводы, учитывая слабые ожидания спроса в конце года, продолжали увеличивать объёмы экспорта. Заказы на готовую продукцию показали результаты хуже, чем на стальные заготовки, поэтому в октябре основное внимание оставалось на экспортных заказах на стальные заготовки.
Северный Китай: В предыдущий период доменные печи в Шаньси были остановлены на техническое обслуживание из-за нехватки угля. При текущих убытках производство в октябре не возобновится, а выпуск катанки по-прежнему несколько снижается. Кроме того, у металлургических заводов в Хэбэе есть планы технического обслуживания, что приводит к заметному снижению общего производства арматуры.
Восточный Китай: Некоторые металлургические заводы региона возобновили нормальное производство на доменных печах, ранее находившихся на техническом обслуживании, с явным восстановлением выпуска прокатных линий строительной стали. Более того, общая рентабельность в регионе была выше, чем на других рынках, и некоторые заводы вновь направили жидкий чугун на производство строительной стали. В сочетании с высоким объёмом экспортных заказов на некоторых заводах производство арматуры и катанки значительно выросло.
Центральный и Южный Китай: В сентябре некоторые заводы досрочно запланировали техническое обслуживание прокатных линий из-за убытков. В октябре рентабельность катанки была выше, чем арматуры, поэтому линии по производству катанки вернулись к нормальной работе, а выпуск арматуры сохранился на прежнем уровне, что привело к небольшому увеличению производства катанки. Кроме того, некоторые заводы понесли значительные убытки при производстве строительной стали и продолжили сокращать выпуск арматуры, переключаясь на другие виды стальной продукции, что привело к общему незначительному снижению производства арматуры в регионе.
Северо-Запад: Металлургические заводы региона столкнулись с низкой рентабельностью производства строительных материалов. В середине — конце сентября были введены временные планы технического обслуживания доменных печей и прокатных линий, что привело к значительному снижению производства строительных материалов.
Юго-Запад: Металлургические заводы региона действовали в соответствии с политикой сокращения производства. В октябре некоторые производители немного снизили выпуск. Кроме того, некоторые производители, ранее остановившие доменные печи на техническое обслуживание, отложили планы возобновления производства из-за отсутствия улучшения рентабельности.
Сторона затрат:
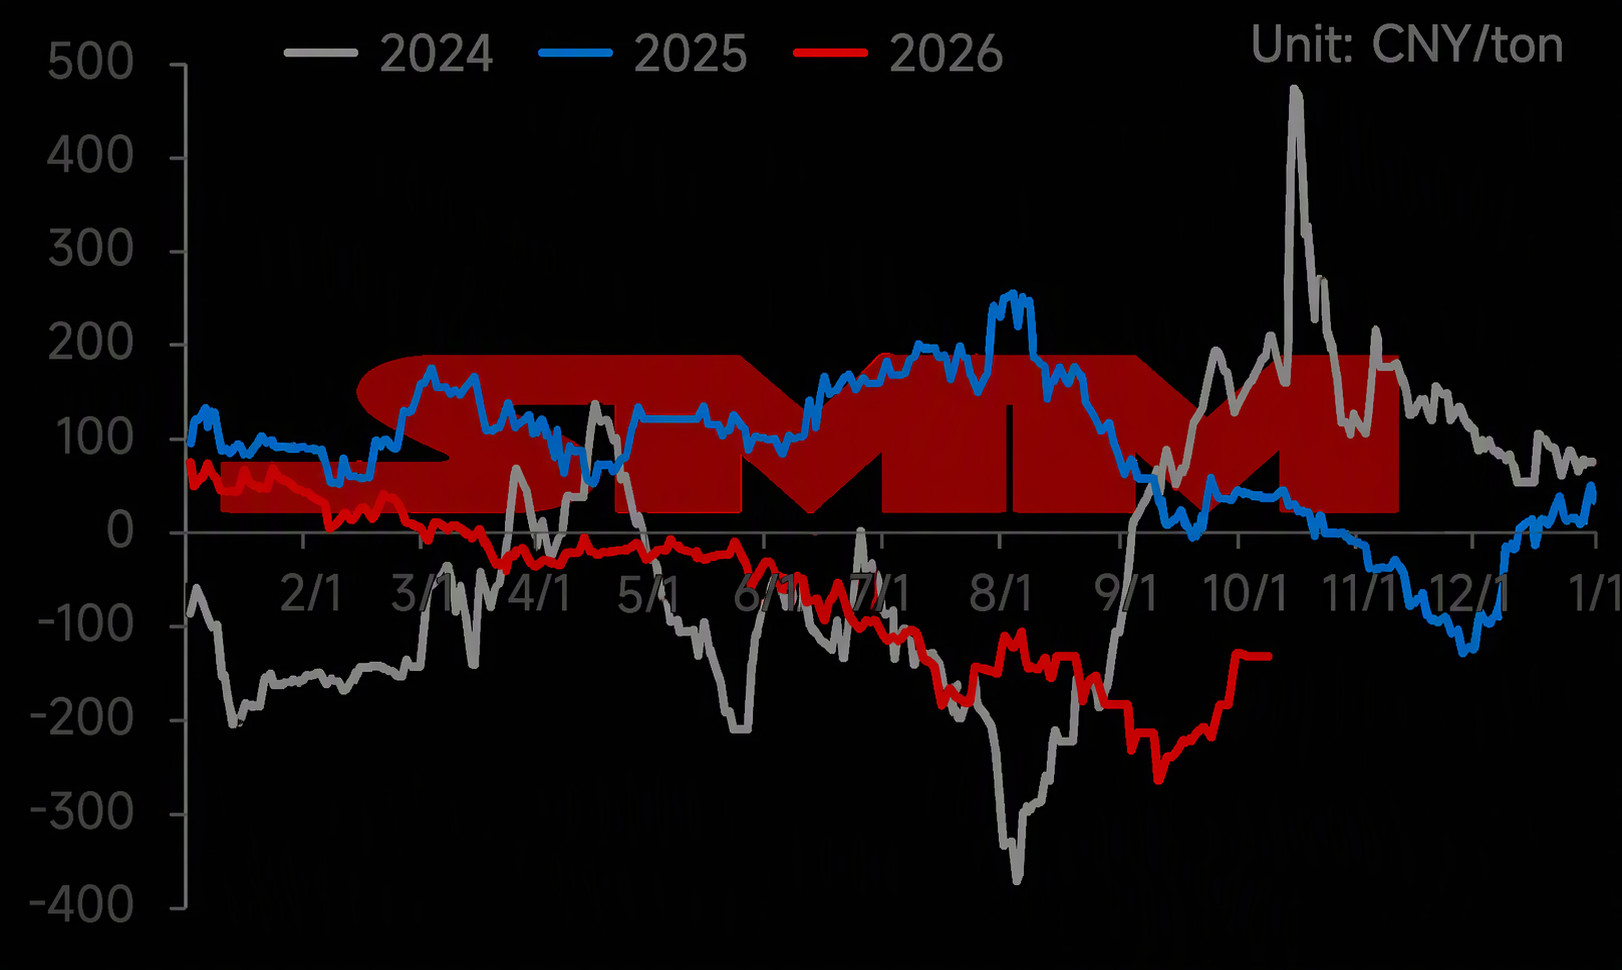
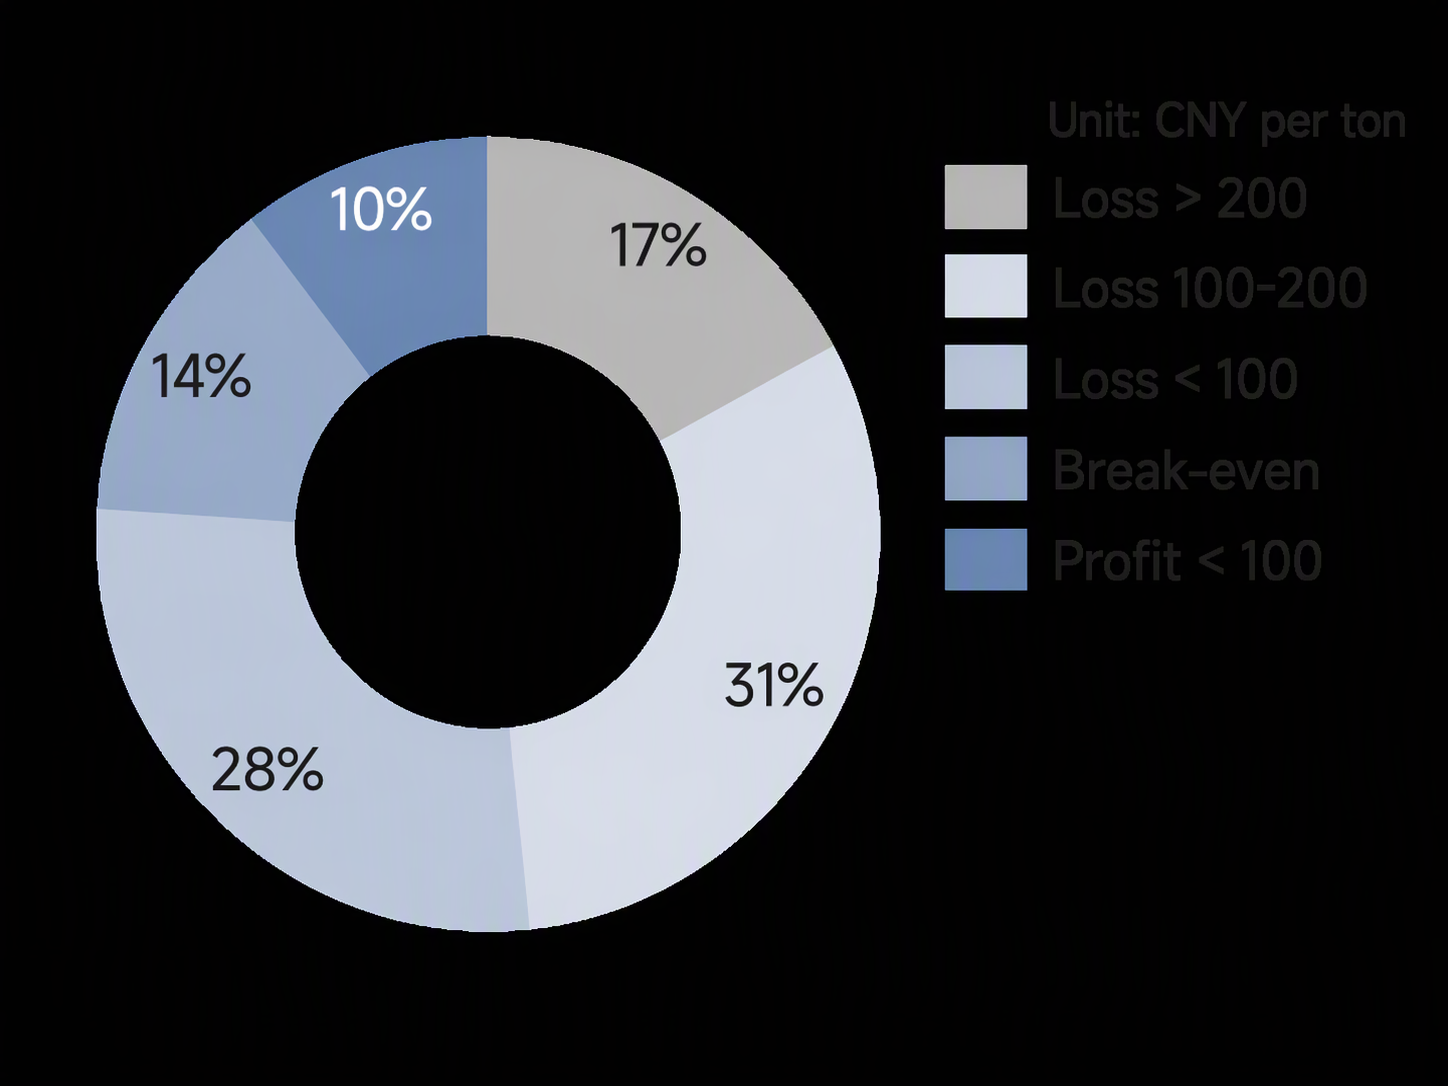
Второй раунд снижения цен на кокс уже реализован, и сохраняются ожидания третьего раунда. Хотя затратная сторона сместилась вниз, улучшение остаётся относительно ограниченным. Металлургические заводы продолжают нести повсеместные убытки, текущий уровень рентабельности составляет 10,34%, что ниже по сравнению с предыдущим месяцем. В настоящее время общий уровень рентабельности находится в диапазоне от -200 до 0.
График 5: Динамика рентабельности производства арматуры на металлургических заводах в реальном времени с 2024 года по настоящее время
Источник: SMM
График 6: Предельная рентабельность производства арматуры на выборочных металлургических заводах
Источник: SMM
Прогноз:
В настоящее время расхождения в производстве по регионам выражены ярко. Китайские металлургические заводы на северо-востоке страны увеличили экспортные заказы на заготовки, чтобы ослабить внутреннее торговое давление в четвертом квартале, учитывая, что спрос будет постепенно снижаться после наступления зимы. На востоке Китая некоторые производители, получающие относительно более высокую прибыль по сравнению с другими регионами, в основном возобновили нормальное производство строительных материалов после завершения ранее проведенного технического обслуживания, при этом некоторые прибрежные производители дополнительно увеличили экспорт арматуры. В других регионах некоторые металлургические заводы все еще выполняют планы технического обслуживания на конец года, при этом общий объем производства снижается. В результате среднесуточный плановый объем производства строительных материалов в октябре, как ожидается, все же снизится, но это снижение будет относительно ограниченным. Структура производства арматуры и катанки продолжает расходиться. Общая рентабельность производства катанки относительно выше, чем арматуры. Некоторые производители возобновили нормальное производство в октябре после сентябрьского технического обслуживания, что привело к росту производства катанки в октябре.
В целом металлургические заводы на данном этапе по-прежнему несут повсеместные убытки при производстве строительных материалов. У большинства заводов низкая мотивация производить строительные материалы. Кроме того, некоторые производители перенесли техническое обслуживание на более ранние сроки, удерживая производство на среднем и низком уровне. С приближением ноября-декабря некоторые производители запланируют техническое обслуживание на конец года, и производство строительных материалов, вероятно, останется на низком уровне или возникнут ожидания дальнейшего сокращения.