I. Еженедельный обзор цен
Данный отчётный период пришёлся на праздники Середины осени и Национального дня (спотовый рынок был закрыт с 1 по 7 октября). Цены на рафинированный висмут были снижены с 131 000 юаней/т до праздников до 129 000 юаней/т 28 сентября (в первый торговый день отчётного периода) и сохранялись на уровне 129 000 юаней/т до 9 октября. В течение двух торговых дней после праздников дальнейших корректировок не последовало, что указывает на прекращение снижения и стабилизацию цен.
Текущая волна коррекции началась в середине сентября: после того как средняя цена на рафинированный висмут достигла этапного максимума 140 000 юаней/т 9–11 сентября, готовность downstream-сектора принимать высокие цены ослабла, и цены поэтапно откатывались от максимума до 136 500 юаней/т 18 сентября, 131 000 юаней/т 24 сентября и 129 000 юаней/т 28 сентября — совокупное снижение на 11 000 юаней (-7,9%) от пика, после чего рынок вошёл в фазу стабилизации на низких уровнях. За последние семь недель цены на рафинированный висмут снизились на 2,6% с 132 500 юаней/т по состоянию на 24 августа, в значительной степени нивелировав рост начала сентября.
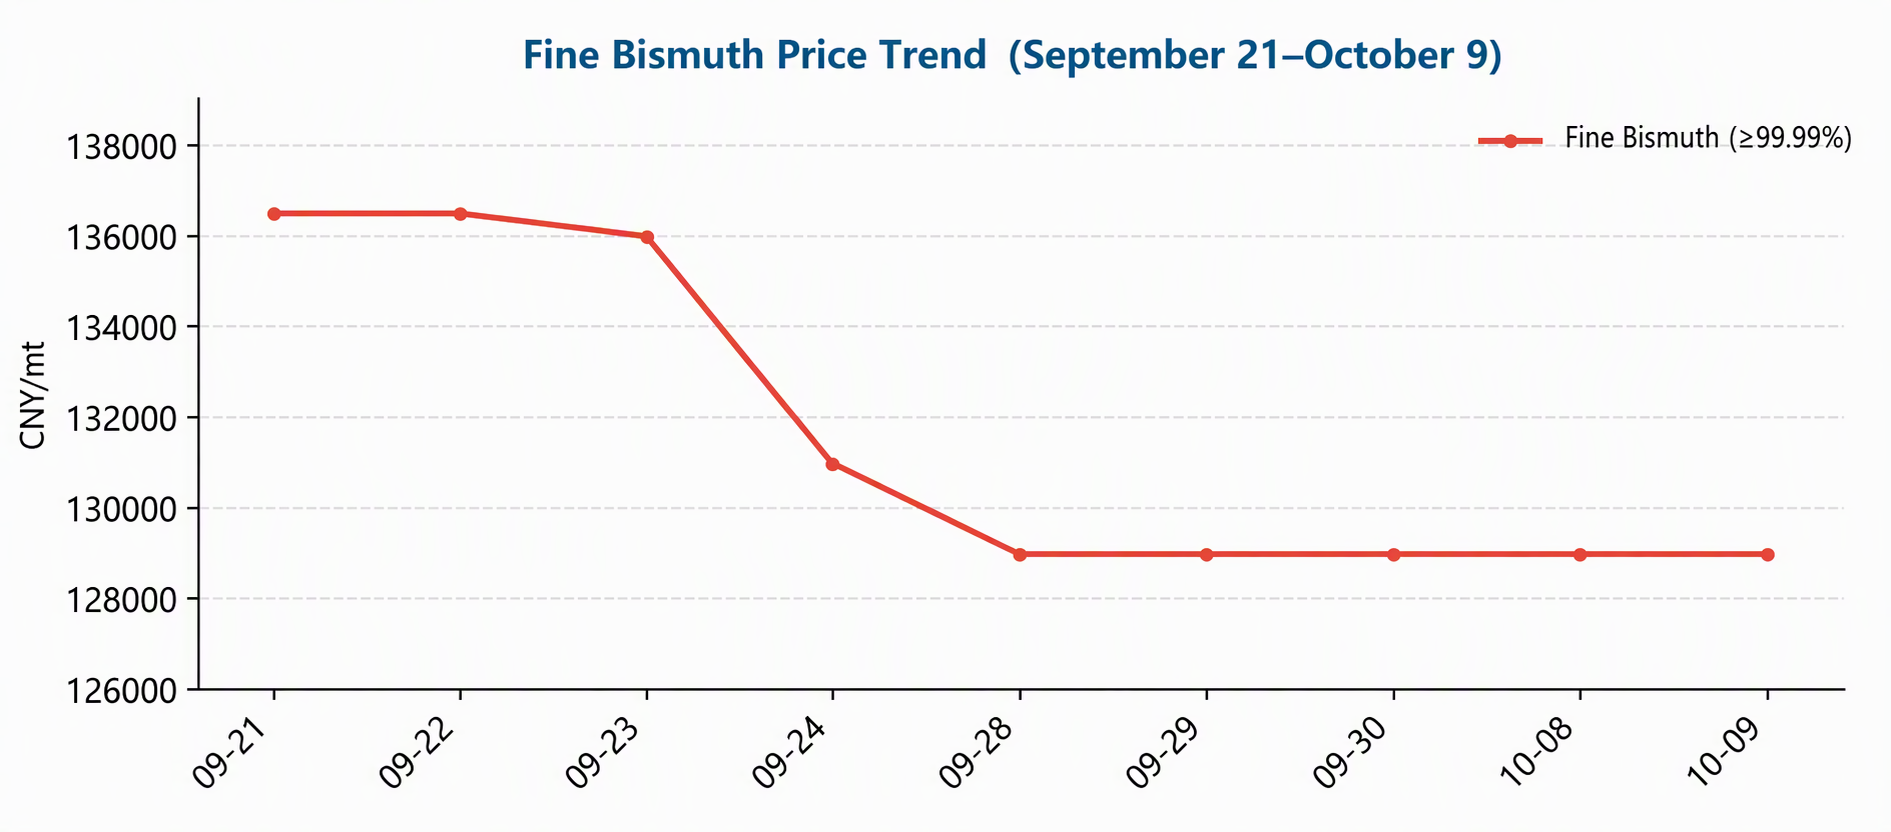
График 1: Динамика цен на рафинированный висмут (21 сентября — 9 октября)
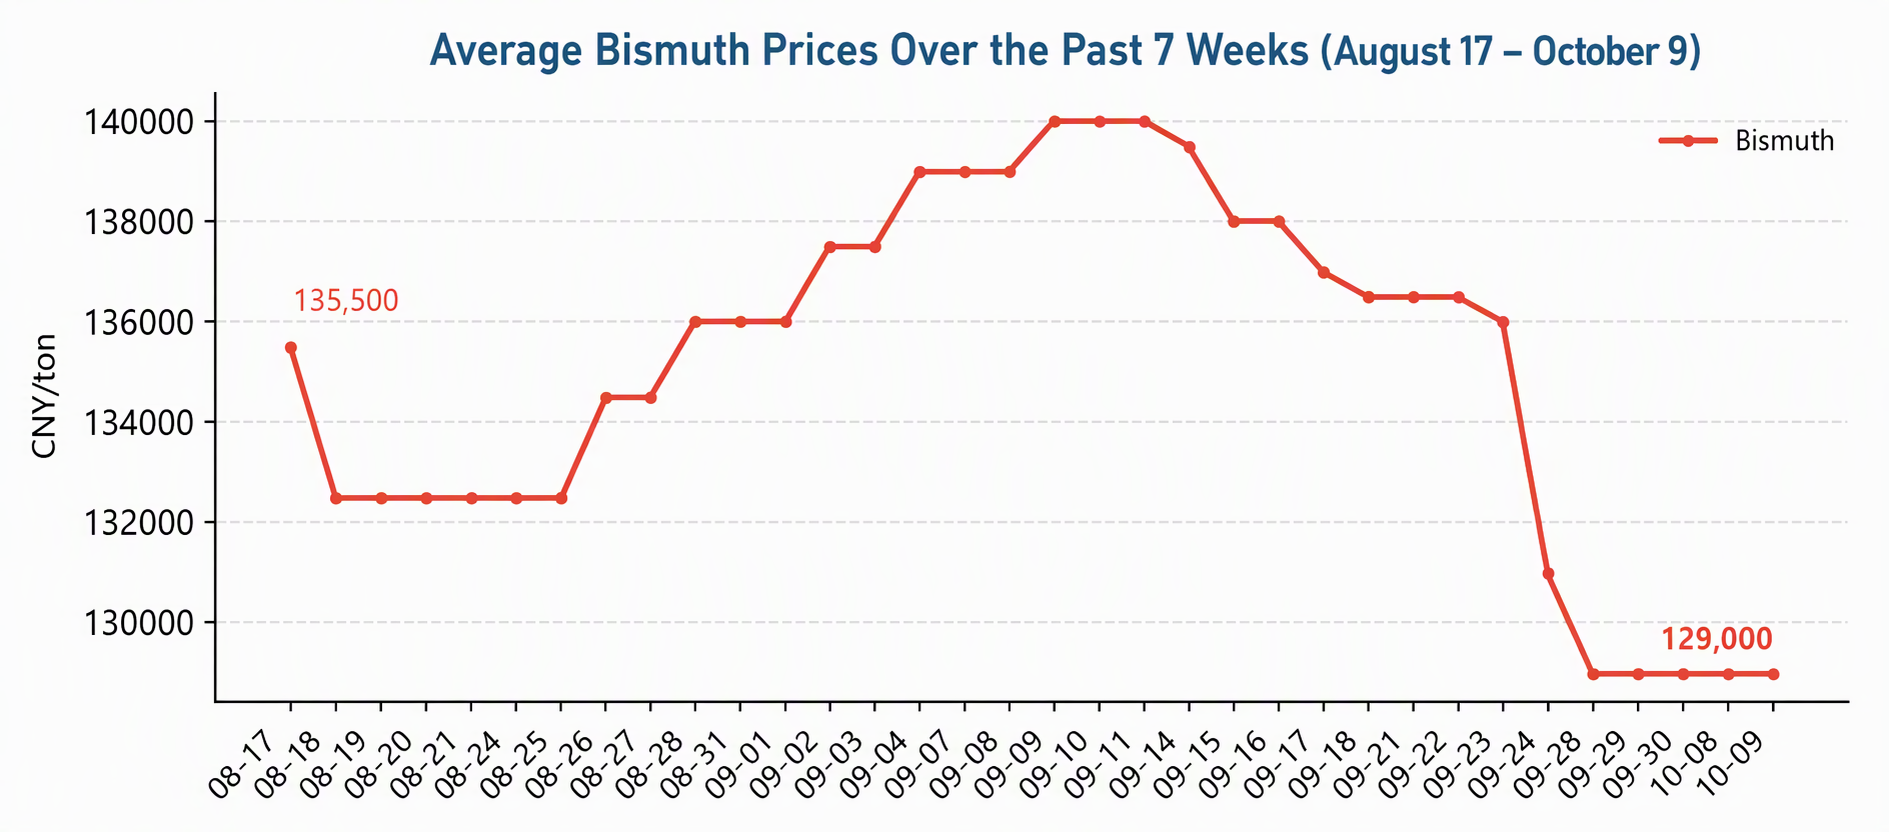
График 2: Динамика средней цены на рафинированный висмут за последние 7 недель (17 августа — 9 октября)
II. Динамика предложения
Оценочный объём производства рафинированного висмута в Китае в сентябре 2026 года снизился примерно на 3,5% м/м. Уровни загрузки плавильных предприятий в основных регионах производства в целом оставались стабильными, и предложение на рынке в основном не менялось. Участники рынка считают, что снижение выпуска находится в разумных пределах и не вызвало существенного шока предложения.
Стоит отметить, что сентябрьское снижение производства рафинированного висмута произошло в период ценовой коррекции, когда плавильные предприятия сталкивались как с желанием удерживать цены, так и с давлением продаж. Поскольку цены на рафинированный висмут сейчас почти на 8% ниже пика, плавильные предприятия всё более неохотно продают по низким ценам, что оказывает определённую поддержку и ограничивает дальнейшее снижение.
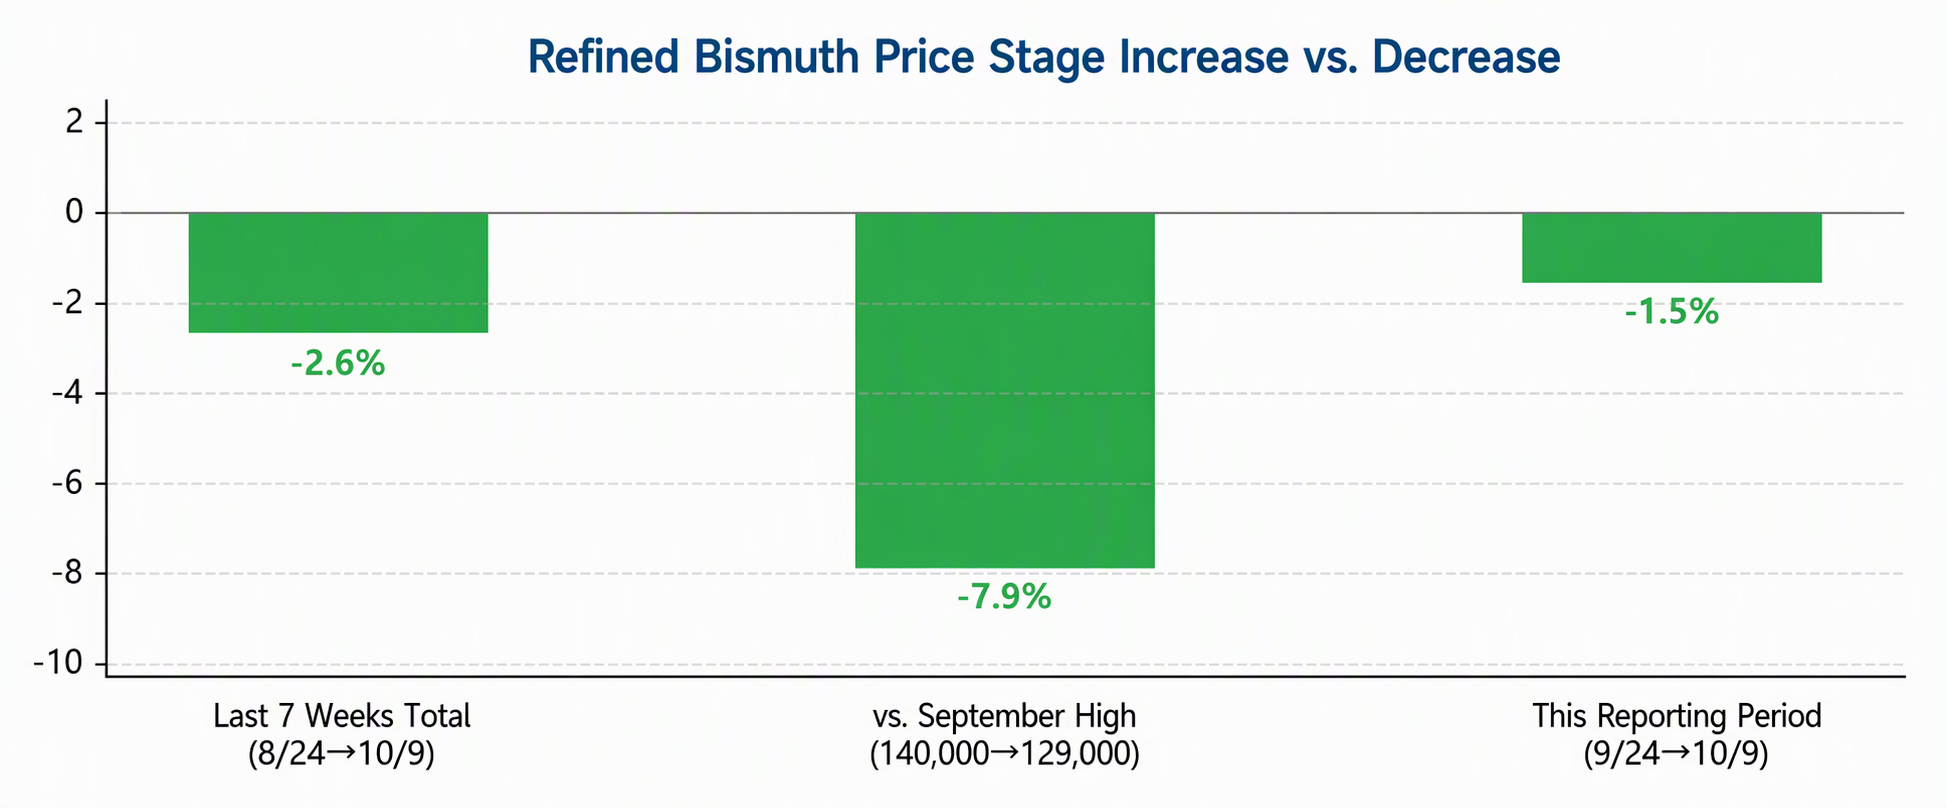
График 3: Сравнение поэтапных изменений цены на рафинированный висмут
III. Торговля и политика
Экспорт был слабым: экспорт триоксида висмута из Китая в августе 2026 года составил 623,65 т, снизившись примерно на 25,6% м/м по сравнению с 837,91 т в июле, и несколько месяцев подряд оставался ниже уровня 1 000 т. Стимулирующее влияние зарубежного спроса на внутренние цены было ограниченным.
С макроэкономической точки зрения китайско-американский саммит достиг консенсуса по восьми пунктам, включая договорённость о взаимном снижении тарифов на 30 млрд долларов в торгово-экономической сфере и создание механизма торгового совета. Общий тон позитивный. Если в дальнейшем тарифная среда улучшится, ожидается, что это принесёт маржинальные выгоды для восстановления экспортных заказов на висмутовую продукцию.
IV. Конечный спрос
Конечный спрос в сентябре был в целом умеренным. Традиционные перерабатывающие отрасли висмута включают фармацевтику (активные фармацевтические субстанции на основе висмута), металлургические добавки и легкоплавкие сплавы, а также химическую промышленность (оксиды, такие как триоксид висмута). Пополнение запасов переработчиками перед праздником было относительно осторожным, в основном закупки велись по мере необходимости, а принятие цен выше 130 000 юаней за тонну было недостаточным, что стало основным фоном для текущей коррекции цен.
Послепраздничная торговля на рынке находится на ранней стадии восстановления, однако рынок по-прежнему сохраняет ожидания относительно октября. Некоторые переработчики начинают оценивать возможность пополнения заказов в четвёртом квартале. Если закупки в фармацевтическом и химическом секторах восстановятся, ожидается, что сторона спроса окажет позитивную обратную связь ценам после стабилизации.
V. Прогноз рынка
В краткосрочной перспективе после отката почти на 8% от максимума цены на рафинированный висмут удерживаются на уровне 129 000 юаней за тонну несколько сессий подряд. Давление панических продаж в значительной степени исчерпано. В сочетании с небольшим сокращением производства и сдержанностью плавильных заводов в продажах пространство для дальнейшего значительного снижения цен ограничено. Ожидается, что цены стабилизируются на низких уровнях и перейдут в консолидацию.
В среднесрочной перспективе возможность восстановления цен зависит от силы конечного спроса в октябре и восстановления экспортных заказов: если спрос восстановится одновременно с сокращением производства, ожидается умеренный отскок цен; если спрос останется умеренным, цены могут сохранить борьбу вблизи уровня 129 000 юаней за тонну.
Ключевые моменты для наблюдения на следующей неделе
|
Область внимания |
Детали |
|
Производство и загрузка мощностей |
Оценка производства рафинированного висмута в октябре, загрузка плавильных заводов в основных регионах производства и изменения в нежелании продавать |
|
Сторона спроса |
Сила пополнения заказов и рост объёмов сделок в фармацевтике, сплавах и химической промышленности в октябре |
|
Экспортная сторона |
Смогут ли экспортные заказы на триоксид висмута прекратить падение и восстановиться |
|
Ценовые сигналы |
Подтверждение уровня поддержки 129 000 юаней за тонну через сделки и темпы сокращения запасов у трейдеров |
Примечание: данные о ценах по состоянию на 9 октября 2026 года (10 октября — суббота, обновления спотовых цен отсутствуют); в период национальных праздников с 1 по 7 октября спотовые котировки на рынке не публиковались.