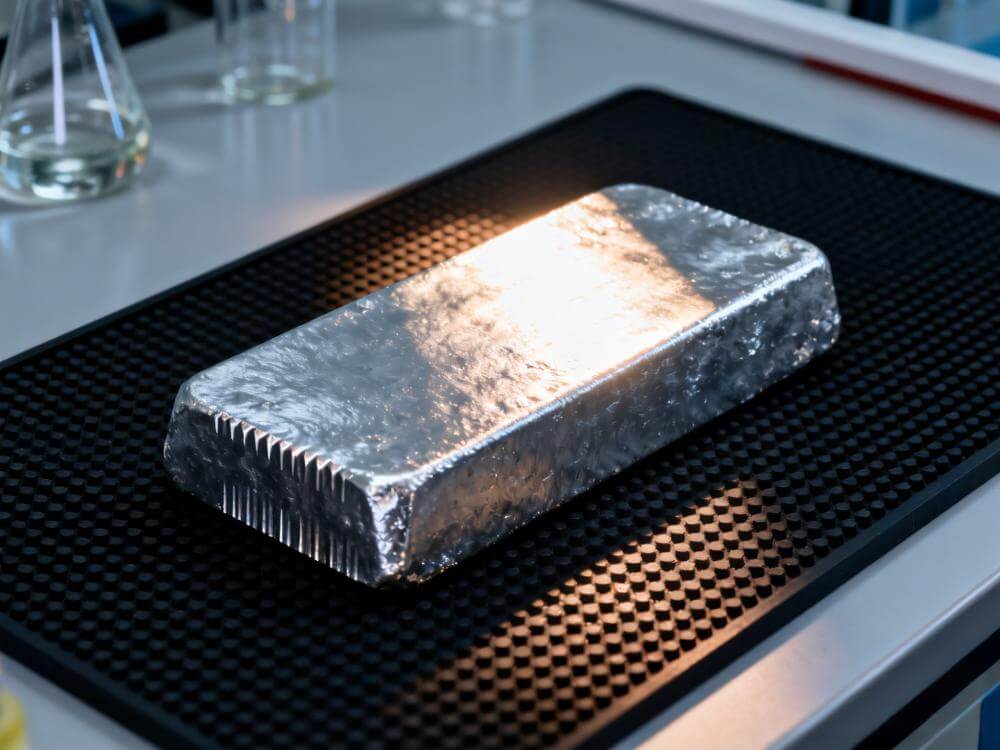
I. Еженедельный обзор цен
Отчётный период пришёлся на праздники Середины осени и Национального дня (спотовый рынок был закрыт с 1 по 7 октября). В течение периода цены на германий оставались стабильными: слиток германия (50Ω/см) котировался на уровне 27 250 юаней/кг, а диоксид германия (99,999%) — 19 250 юаней/кг; оба показателя не изменились по сравнению с допраздничными уровнями, и в два торговых дня после праздников корректировок не было. Ранее, 24 сентября, цены на слиток германия и диоксид германия были повышены на 250 и 100 юаней соответственно, и после праздников рынок вошёл в фазу переваривания более высоких цен.
В более долгосрочной перспективе текущий восходящий цикл цен на германий начался в начале августа: средняя цена слитка германия пошагово выросла с 23 750 юаней/кг (начало августа) до 27 250 юаней/кг, совокупный рост составил около 14,7% и характеризовался «лестничным» рисунком «один шаг в неделю». За последние семь недель, охваченных данным отчётом, слиток германия подорожал на 9,0% с 25 000 юаней/кг, а диоксид германия — на 6,9% с 18 000 юаней/кг; за период не было ни одной недельной коррекции, что демонстрирует более высокую устойчивость цен по сравнению с большинством малых металлов.
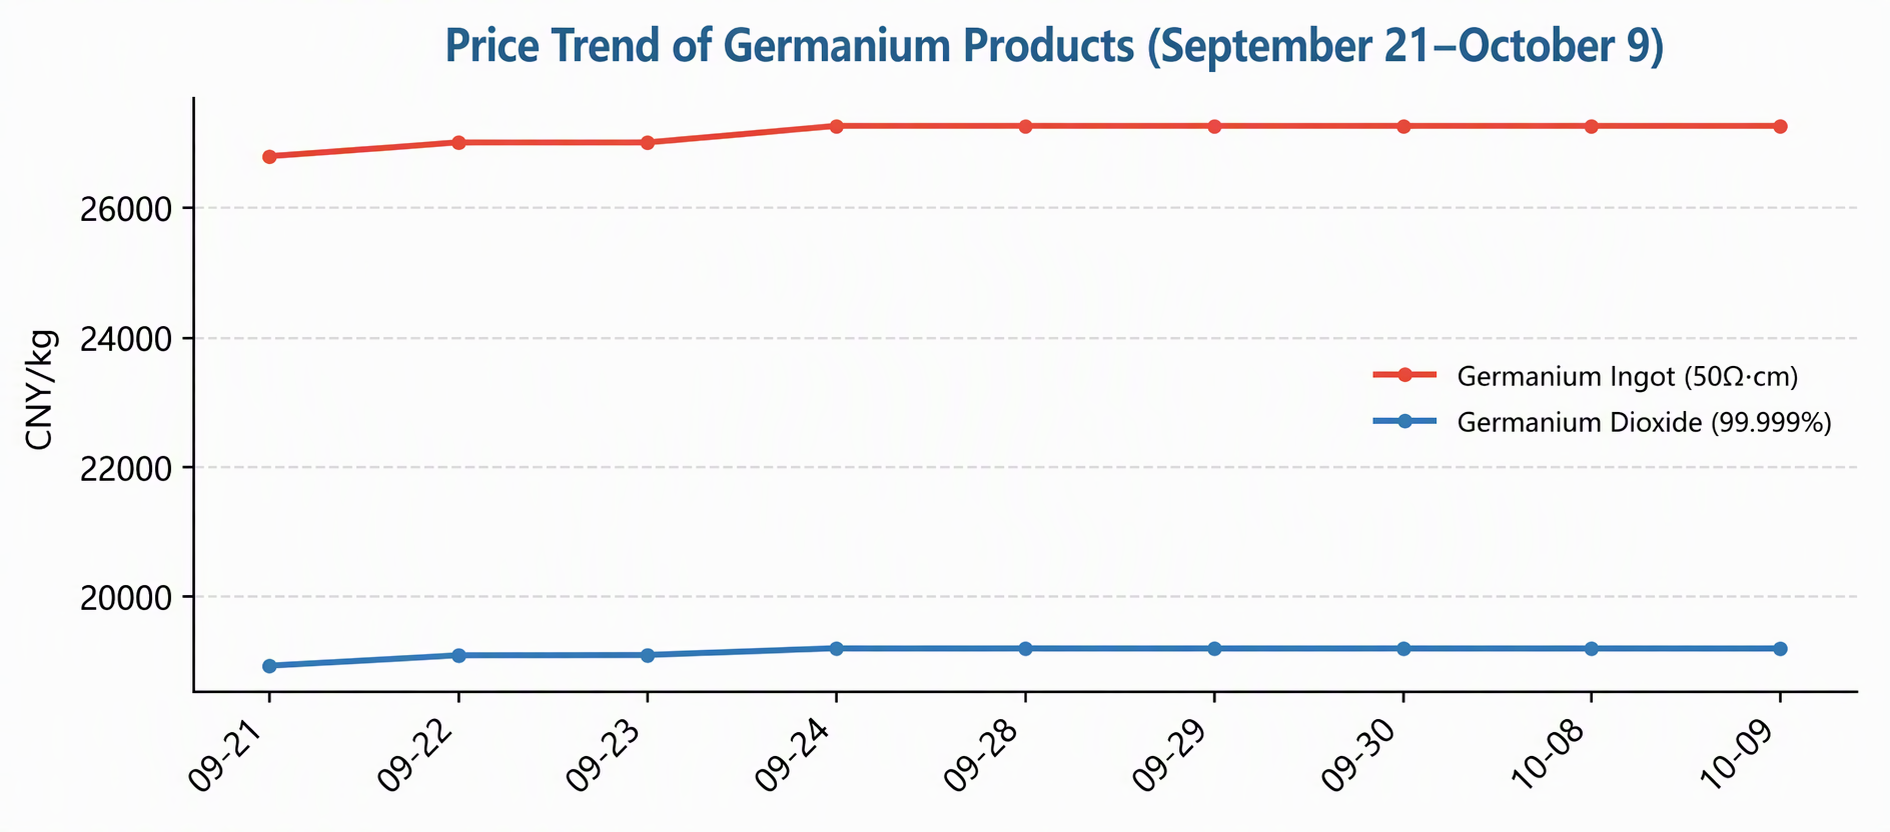
График-1: Динамика цен на продукцию из германия (21 сентября — 9 октября)
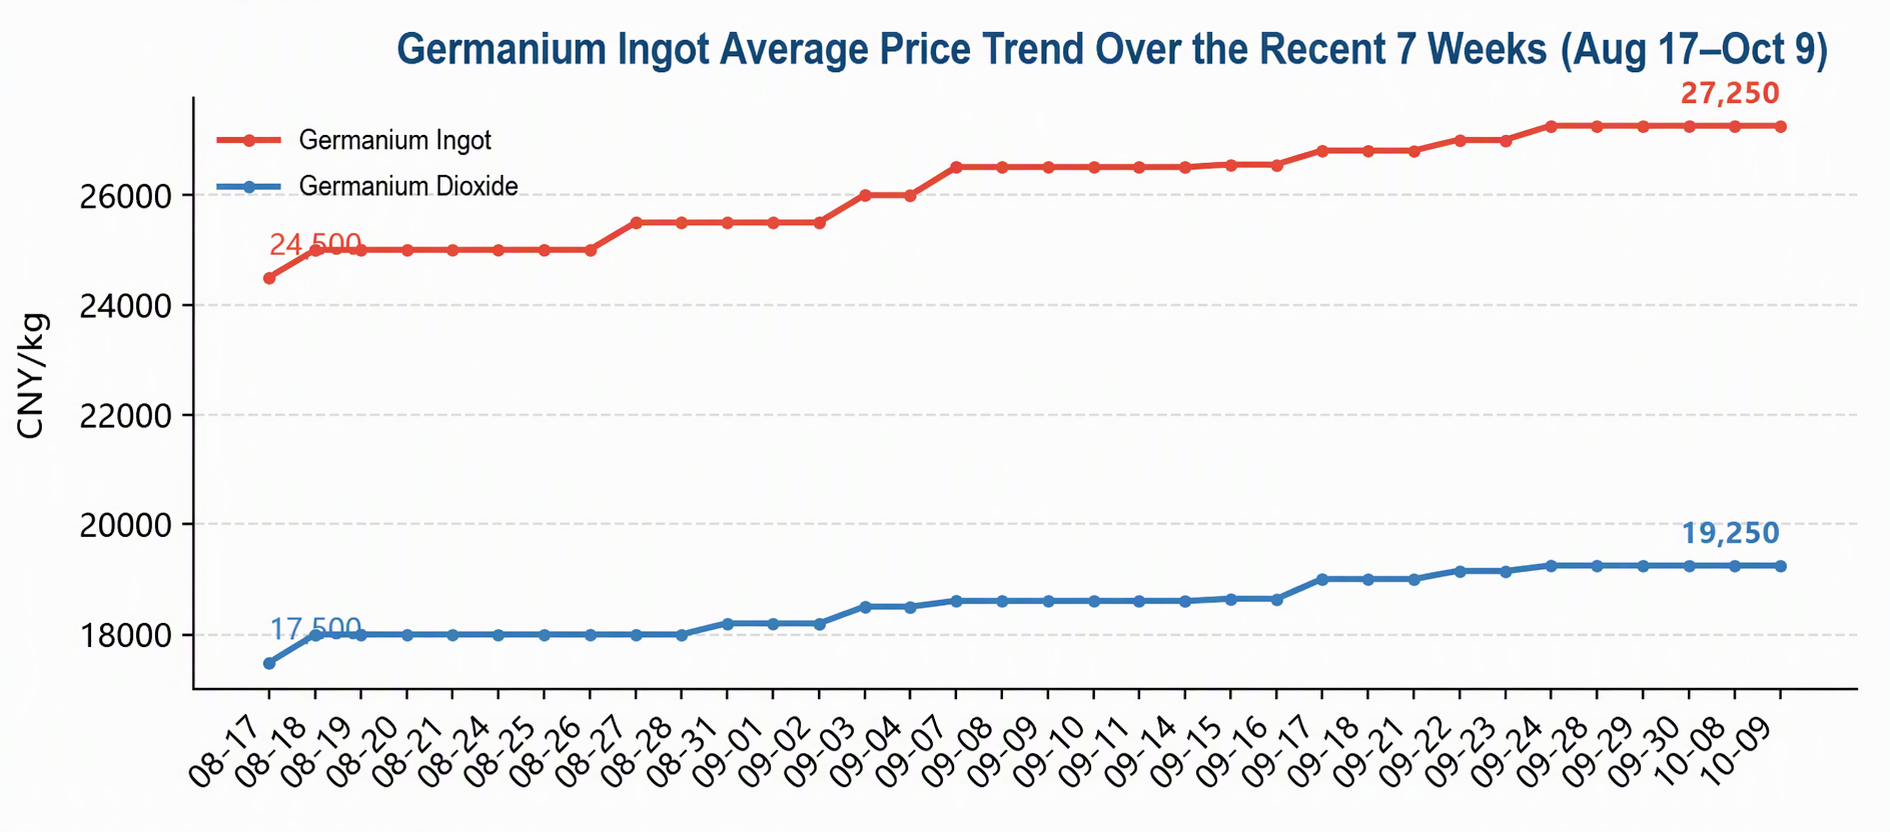
График-2: Средние цены на продукцию из германия за последние 7 недель (17 августа — 9 октября)
II. Динамика предложения
Предложение оставалось напряжённым, выступая ключевой опорой устойчивого роста цен на германий. В Китае германий в основном связан со свинцово-цинковыми рудами и бурым углём; общий объём добычи на рудниках ограничен, предложение германиевмесных материалов напряжённое, запасы сырья у плавильных предприятий низкие, а гибкость выпуска ограничена. Вторичный германий в основном поступает из отходов преформ для оптоволокна и отходов обработки инфракрасных линз; их объёмы невелики и каналы разрознены, поэтому они с трудом могут эффективно дополнить первичное предложение.
На фоне непрерывного роста цен плавильные предприятия и трейдеры широко придерживались подхода «не продавать дёшево», выставляя высокие котировки и занимая выжидательную позицию. Реально доступные спотовые партии на рынке оставались стабильно ограниченными, и продавцы сохраняли инициативу в ценообразовании.
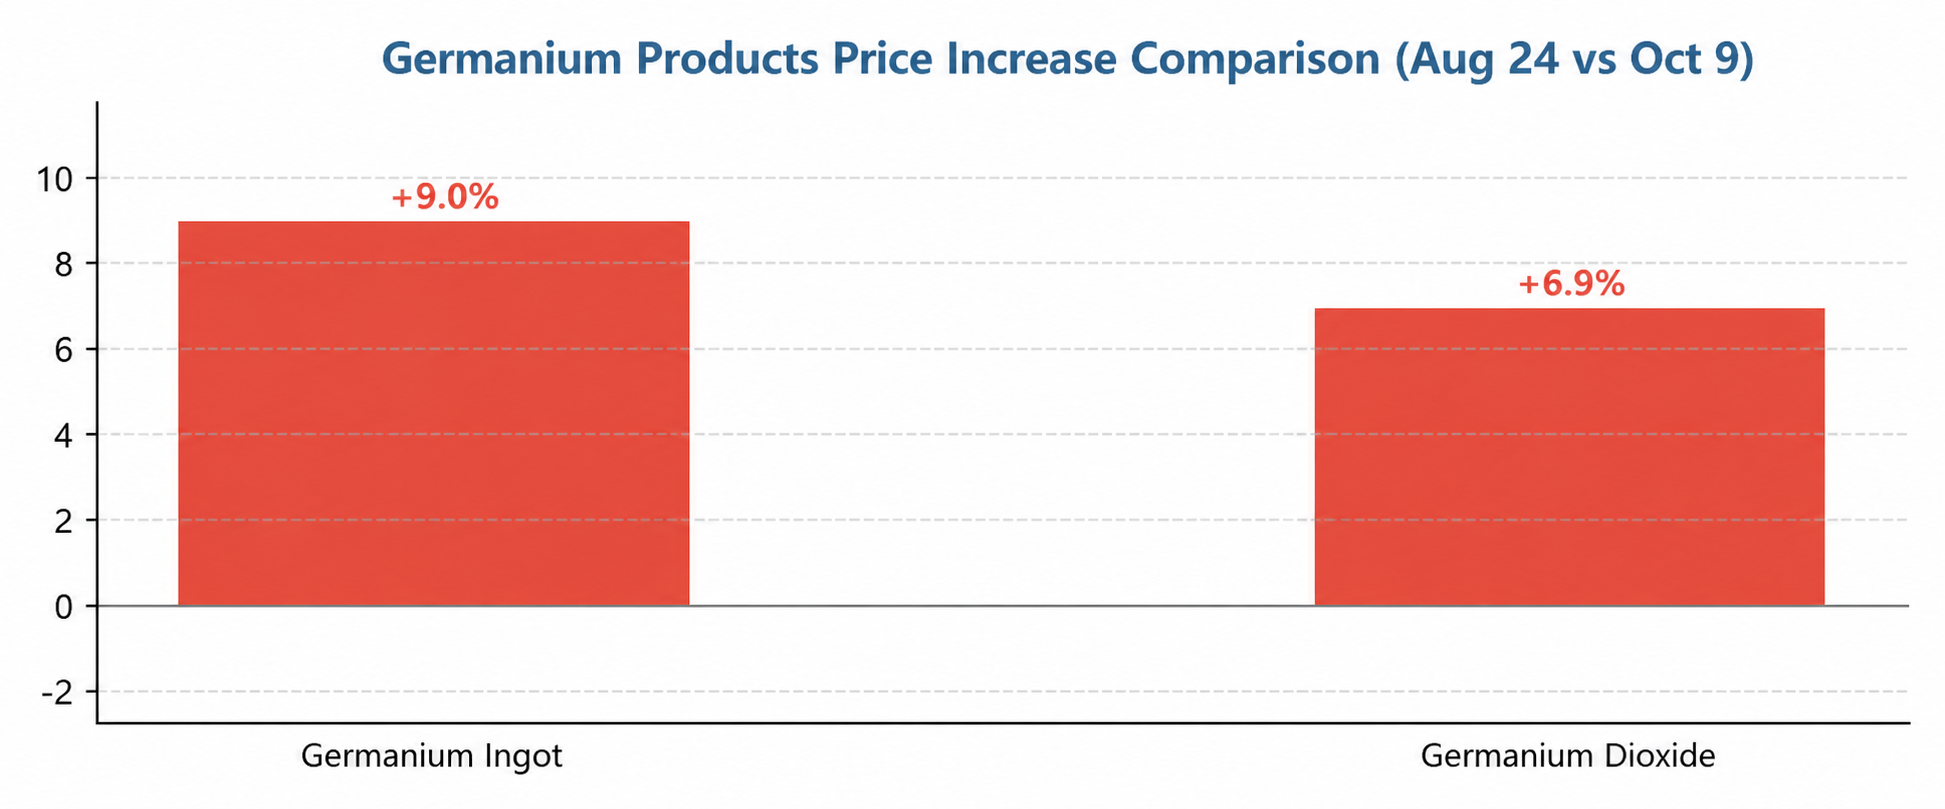
График-3: Сравнение процентных изменений цен на продукцию из германия за последние 7 недель (24 августа vs. Октябрь 9)
III. Импорт, экспорт и политика
Экспортный контроль в отношении товаров, связанных с германием, продолжал осуществляться на регулярной основе: экспорт требовал одобрения в каждом отдельном случае, а обращение грузов за рубежом было ограничено. Цены на германий на рынках за пределами Китая долгое время были значительно выше внутренних. При перевёрнутом ценовом спреде между китайским и зарубежным рынками стремление отечественных грузов уходить за границу сосуществует с контрольными ограничениями. Высокие зарубежные цены создавали эффект «поднятия потолка» для внутренних цен, и отечественные плавильные предприятия продолжали приближать свои котировки к зарубежным уровням.
С макроэкономической точки зрения на китайско-американском саммите был достигнут консенсус из восьми пунктов, включая договорённость о взаимном снижении тарифов на 30 млрд долларов в торгово-экономической сфере и создание механизма торгового совета, что задало в целом позитивный тон. Если экспортная среда улучшится хотя бы на предельном уровне, следует обратить внимание на темпы выдачи экспортных разрешений и направление изменения ценового спреда между китайским и зарубежным рынками.
IV. Конечный спрос
Сигналы со стороны спроса в нынешнем ралли цен на германий относительно устойчивы: инфракрасная оптика является основным драйвером — германий представляет собой ключевой материал для инфракрасных линз в тепловизионных камерах, а спрос со стороны национальной обороны и военной сферы, систем безопасности и мониторинга, промышленного измерения температуры и автомобильных систем ночного видения остаётся весьма высоким. Четвёртый квартал традиционно является пиковым сезоном поставок по военным заказам и закупок оборудования для обеспечения безопасности, и производители инфракрасных линз в нижнем звене уже в конце третьего квартала активизировали накопление запасов германийсодержащих материалов.
Спрос на спутники и оптическое волокно образовал резонанс: германиевые подложки являются ключевым материалом для высокоэффективных солнечных элементов на основе арсенида галлия, используемых в спутниках, а ускоряющееся развёртывание низкоорбитальных спутниковых группировок стимулирует заказы на германиевые подложки. Спрос на тетрахлорид германия, используемый при легировании оптического волокна, оставался стабильным вместе со строительством оптических сетей связи. Стоит отметить, что восприятие нижним звеном цен выше 26 000 юаней за килограмм ослабло по сравнению с более ранней фазой низких цен, и предельный вклад спроса в рост цен несколько снизился.
V. Прогноз рынка
В краткосрочной перспективе картина резонанса ограниченного предложения с пиковым сезонным спросом остаётся неизменной, и ожидается, что цены на германий продолжат консолидироваться на высоком уровне с повышающимся центром. Однако, учитывая, что переваривание высоких цен в downstream-сегменте требует времени, темпы роста могут постепенно замедлиться по сравнению с предыдущим периодом, и более вероятна фаза боковой консолидации для накопления импульса перед следующим шагом вверх.
В среднесрочной и долгосрочной перспективе долгосрочная логика германия является самой прочной среди стратегических малых металлов: со стороны предложения мировые ресурсы германия сильно сконцентрированы в Китае (более 60% мирового производства), с выраженным характером попутного минерала и ограниченным ростом; со стороны спроса три основных сценария — инфракрасная техника (военная + гражданская), спутниковые подложки и оптическое волокно — находятся в фазе расширения, и разрыв между спросом и предложением имеет тенденцию к увеличению. Ожидается, что ценовой центр германия сместится к 30 000 юаней/кг. Риски заключаются в том, что высокие цены стимулируют сокращение потребления и замещение в downstream-сегменте (некоторые производители инфракрасных линз уже начали оценивать альтернативные материалы, такие как сульфид цинка), а также в прогрессе ввода в эксплуатацию новых зарубежных проектов поставок.
Ключевые моменты для наблюдения на следующей неделе
|
Область внимания |
Детали |
|
Сторона спроса |
Сила поставок военных инфракрасных заказов в IV квартале и пиковый сезон закупок для обеспечения безопасности |
|
Дополнительный спрос |
Темпы развертывания низкоорбитальных спутниковых группировок и устойчивость заказов на германиевые подложки |
|
Сторона предложения |
Поставки германийсодержащих материалов из свинцово-цинковых руд и лигнита, а также запасы сырья на плавильных заводах |
|
Политика и зарубежный рынок |
Темпы одобрения экспортного контроля и изменения ценового спреда между китайским и зарубежным рынками |
|
Риск замещения |
Прогресс в применении альтернативных материалов, таких как сульфид цинка, в условиях высоких цен |
Примечание: данные о ценах приведены по состоянию на 9 октября 2026 года (10 октября — суббота, обновлений спотовых котировок нет); в период национальных праздников с 1 по 7 октября спотовые рыночные котировки отсутствовали.