I. Операции на спотовом рынке электроэнергии
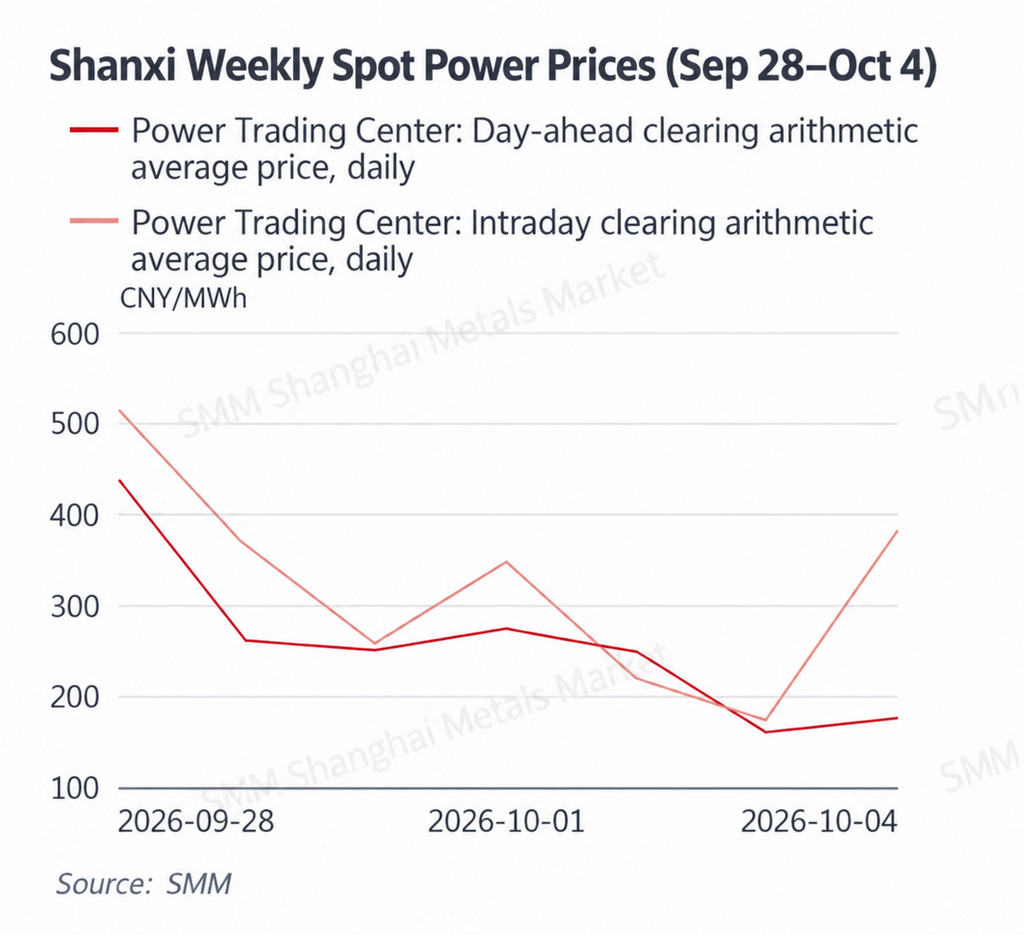
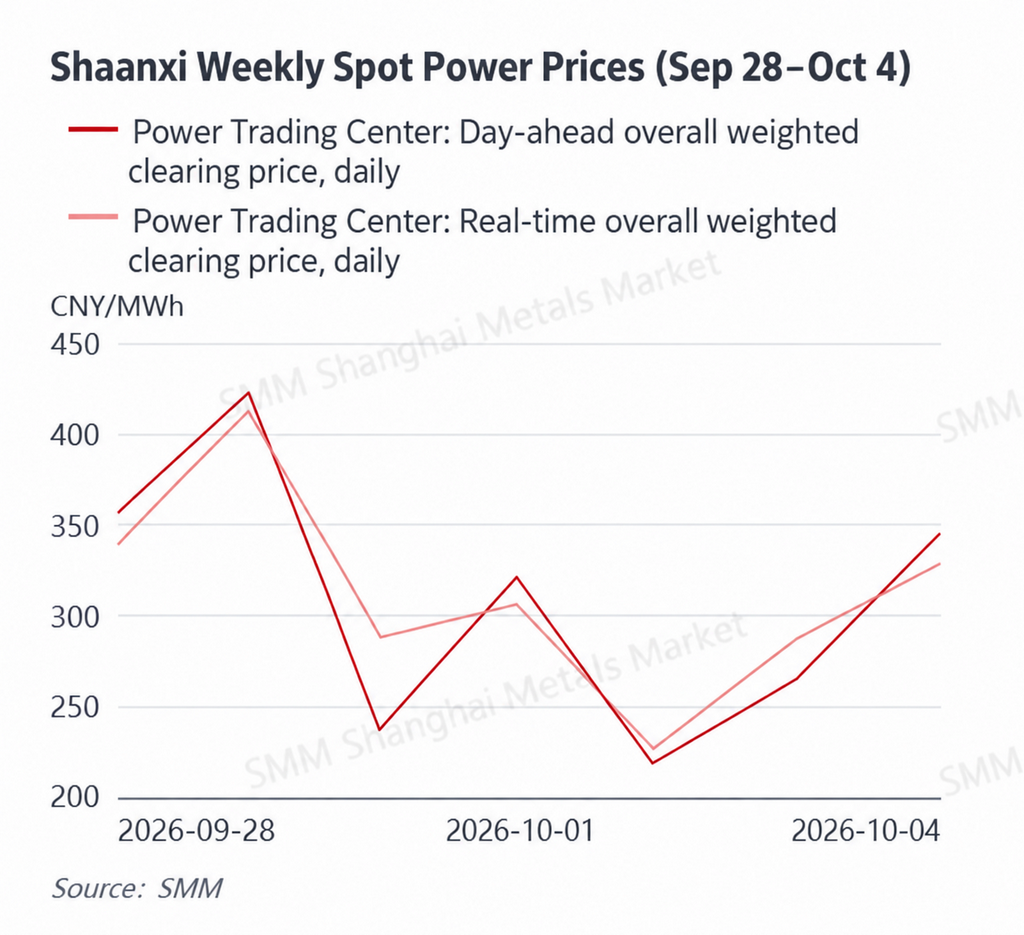
Еженедельный обзор: С 28 сентября по 4 октября погодные условия в Китае характеризовались выраженным контрастом между севером и югом. Южный Китай оставался под влиянием субтропического антициклона до 29–30 сентября, при этом максимальные температуры в отдельных районах Гуандуна по‑прежнему достигали около 35 °C. Начиная с 1 октября холодный воздух смещался на юг, вызвав заметное снижение температуры в Шаньдуне и других северных регионах. Одновременно сильные осадки затронули отдельные районы западного Китая и регион Хуан-Хуай. Праздники по случаю Дня образования КНР снизили коммерческий и промышленный спрос на электроэнергию, а потребность в охлаждении на севере Китая продолжала ослабевать. В результате ценовые центры на споте ослабли на большинстве отслеживаемых рынков. Средняя цена в реальном времени в Шаньдуне за 28 сентября — 3 октября снизилась примерно до 359,17 юаня/МВт·ч, что примерно на 16,6 % ниже, чем неделей ранее. Средняя цена «на сутки вперёд» в Гуандуне выросла до 563,29 юаня/МВт·ч, тогда как средняя цена в реальном времени снизилась до 542,74 юаня/МВт·ч. Средняя цена в реальном времени на стороне генерации во Внутренней Монголии упала до 256,85 юаня/МВт·ч. Средние цены «на сутки вперёд» и внутридневные в Шаньси снизились до 259,45 юаня/МВт·ч и 324,27 юаня/МВт·ч соответственно, тогда как средние цены «на сутки вперёд» и в реальном времени в Шэньси составили 308,86 юаня/МВт·ч и 312,54 юаня/МВт·ч.
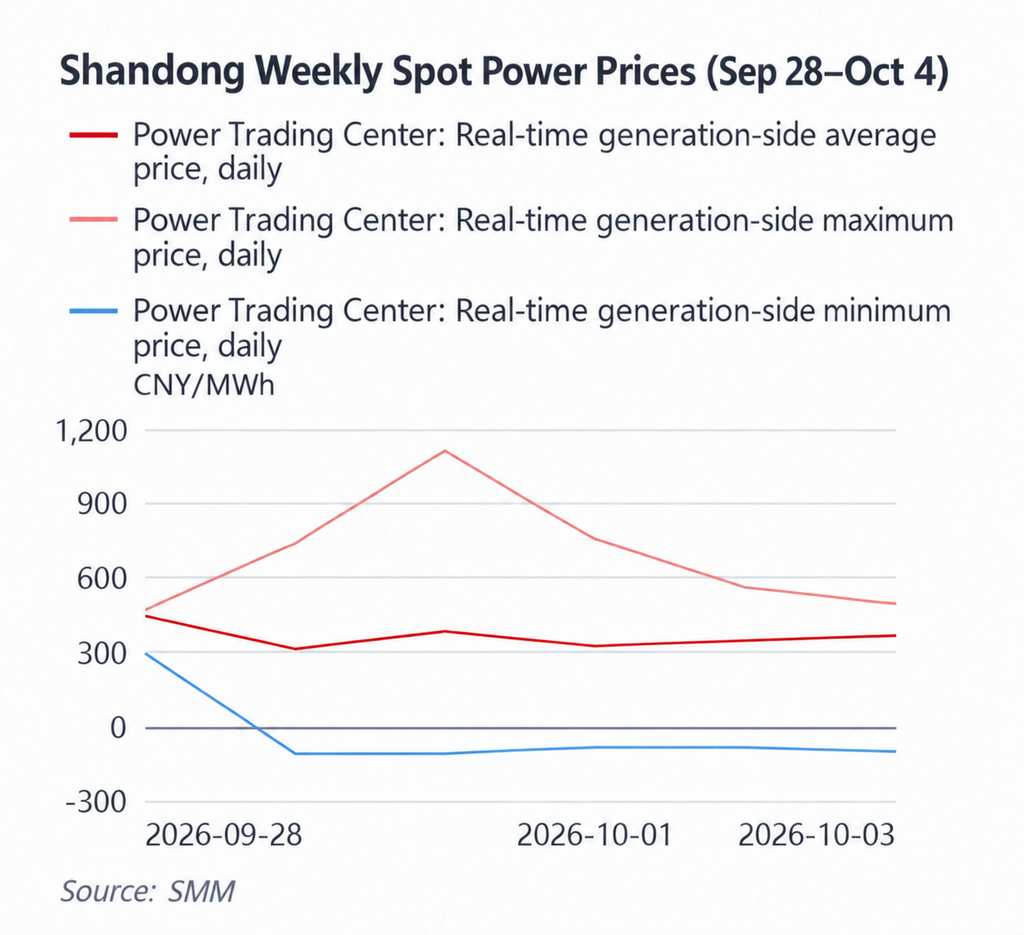
Недельный ценовой центр в Шаньдуне заметно снизился: подряд фиксировались дни с отрицательными ценами, а разрыв между внутридневными максимумами и минимумами продолжил расширяться. Средняя цена в реальном времени на стороне генерации в Шаньдуне составила 441,35 юаня/МВт·ч 28 сентября, после чего снизилась до 308,58 юаня/МВт·ч 29 сентября. С 30 сентября по 3 октября дневные средние значения в основном находились в диапазоне 322–377 юаней/МВт·ч. По имеющимся данным на 3 октября недельная средняя составила примерно 359,17 юаня/МВт·ч, что примерно на 16,6 % ниже 430,49 юаня/МВт·ч неделей ранее. Более примечательно, что дневная минимальная цена опускалась до −100 юаней/МВт·ч как 29, так и 30 сентября, держалась на уровне −80 юаней/МВт·ч 1 и 2 октября и оставалась −95 юаней/МВт·ч 3 октября. При этом дневные максимальные цены оставались высокими, достигая 735 юаней/МВт·ч 29 сентября и 1 105,62 юаня/МВт·ч 30 сентября. Праздники по случаю Дня образования КНР снизили промышленный и коммерческий спрос, а похолодание дополнительно ослабило нагрузку на охлаждение. В периоды концентрированной выработки ВИЭ эти условия повышали вероятность временного избытка предложенияНапротив, когда выработка возобновляемой энергии снижалась в пиковые часы, тепловой генерации приходилось быстро наращивать мощность, что резко повышало предельные цены. Таким образом, Шаньдун демонстрировал не просто более слабые условия спроса и предложения в целом, а более выраженную картину более низких минимумов при всё ещё повышенных пиках.
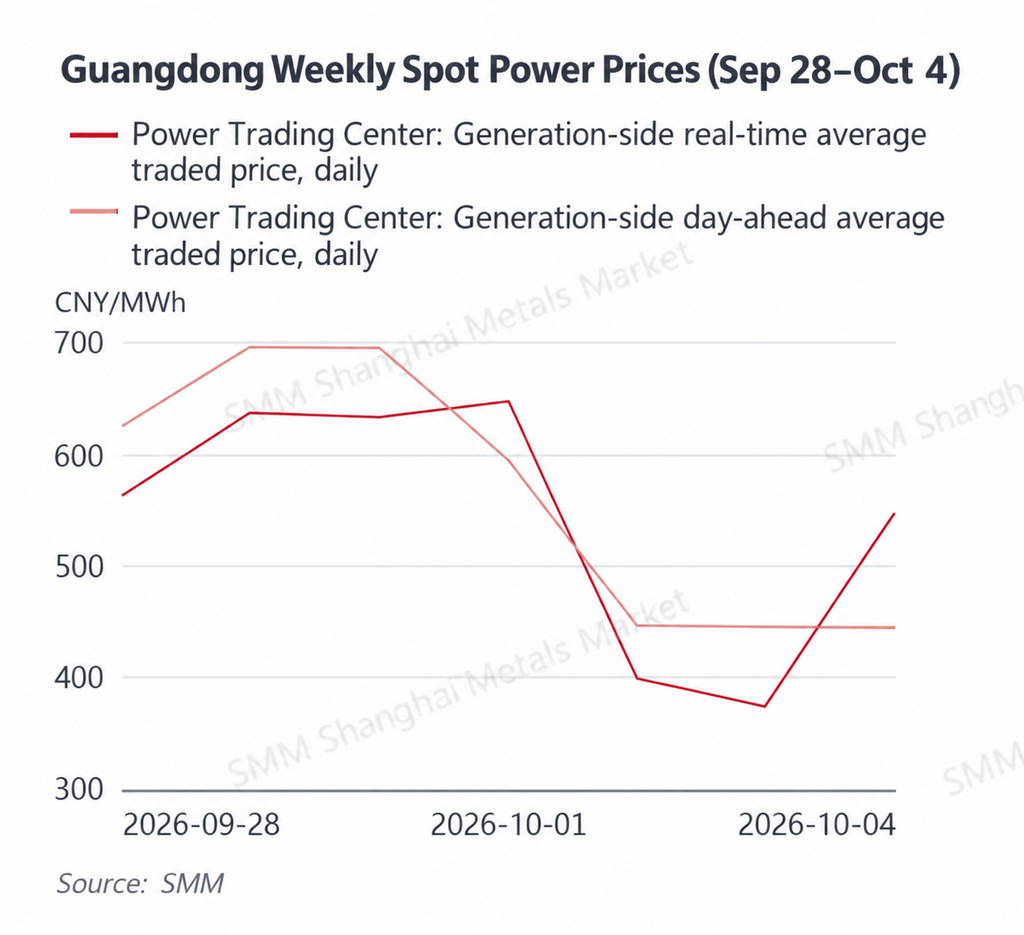
Гуандун показал явное расхождение между ценами на рынке на сутки вперёд и в реальном времени: в начале недели жара поддерживала цены, а затем в праздничные дни цены в реальном времени ослабли. Средняя недельная цена Гуандуна на рынке на сутки вперёд достигла примерно 563,29 юаня/МВт·ч, что примерно на 10,5% выше, чем на предыдущей неделе, тогда как средняя цена в реальном времени снизилась примерно до 542,74 юаня/МВт·ч, то есть примерно на 6,0%. В период с 28 по 30 сентября Гуандун оставался под влиянием позднелетней жары: цены на сутки вперёд держались на уровне 624–696 юаней/МВт·ч, а цены в реальном времени — 563–637 юаней/МВт·ч. 1 октября цены в реальном времени оставались повышенными на уровне 646,98 юаня/МВт·ч, но затем резко упали до 399,36 юаня/МВт·ч и 372,57 юаня/МВт·ч 2 и 3 октября, поскольку усилились грозы, температура снизилась с примерно 35°C до примерно 30°C, а праздничный спрос ослаб. 4 октября цены в реальном времени восстановились до 547,81 юаня/МВт·ч, что свидетельствует о сохраняющейся краткосрочной волатильности. Тот факт, что недельная средняя цена на рынке на сутки вперёд превысила среднюю цену в реальном времени, говорит о том, что при планировании ожидания жары и спроса были относительно высокими, тогда как фактическая праздничная нагрузка оказалась слабее. Цены на СПГ в восточной части Гуандуна оставались повышенными, продолжая поддерживать издержки газовой генерации, однако на этой неделе топливные издержки в основном ограничивали снижение цен, а не определяли направление спотовых цен.
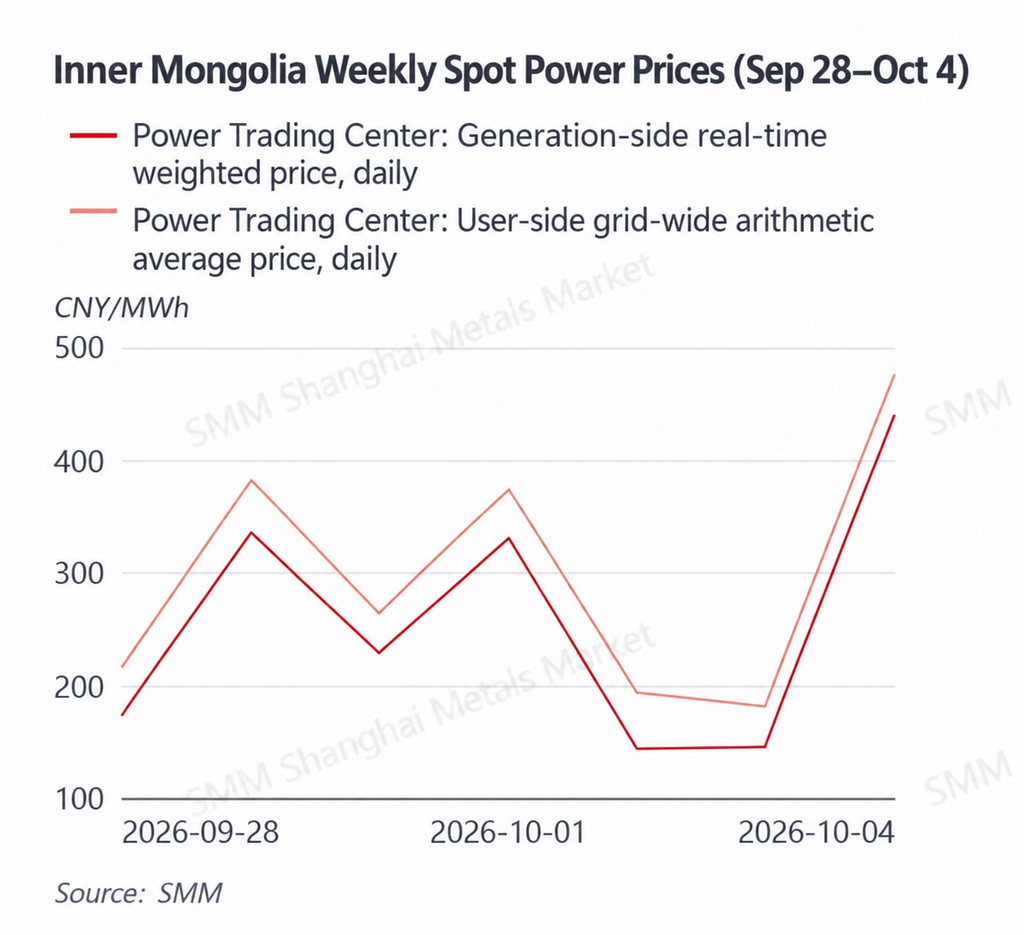
Ценовой центр Внутренней Монголии резко снизился, при этом выработка возобновляемой энергии продолжала доминировать в краткосрочном ценообразовании в условиях ослабленного праздничного спроса. Средневзвешенная цена на стороне генерации в реальном времени во Внутренней Монголии упала примерно до 256,85 юаня/МВт·ч, что примерно на 34,0% ниже 389,03 юаня/МВт·ч на предыдущей неделе. Среднеарифметическая цена на стороне потребителей по всей системе снизилась примерно до 297,95 юаня/МВт·ч, то есть примерно на 29,9%. 28 сентября цены на стороне генерации составили лишь 173,55 юаня/МВт·ч, а 2 и 3 октября опустились ещё ниже — до 144,90 юаня/МВт·ч и 146,64 юаня/МВт·ч, после чего 4 октября резко восстановились до 439,56 юаня/МВт·ч. В праздничный период ослабление спроса на электроэнергию усилило понижательное влияние высокой выработки ветровой и солнечной генерации на предельные цены. Когда выработка возобновляемой энергии снижалась и требовалось увеличивать загрузку тепловых блоков, цены могли быстро восстанавливаться. Поэтому высокие затраты на уголь выступали скорее усилителем в моменты, когда угольные блоки становились предельными, а не главным фактором общего недельного направления цен.
Средние цены на рынке на сутки вперёд и внутрисуточном рынке провинции Шаньси резко снизились, поскольку ослабление праздничного спроса перевесило поддержку со стороны высоких цен на уголь. Среднеарифметическая недельная цена на сутки вперёд в Шаньси упала примерно до 259,45 юаня за МВт·ч, что примерно на 31,7% ниже уровня предыдущей недели, а средняя внутрисуточная цена снизилась примерно до 324,27 юаня за МВт·ч, то есть примерно на 28,4%. Внутрисуточные цены оставались высокими на уровне 513,65 юаня за МВт·ч 28 сентября, но затем пошли вниз, достигнув 221,57 юаня за МВт·ч 2 октября и 174,39 юаня за МВт·ч 3 октября. Цены на сутки вперёд упали ещё ниже — до 161,81 юаня за МВт·ч и 176,69 юаня за МВт·ч 3 и 4 октября. Праздничные дни по случаю Национального дня снизили промышленную нагрузку, а похолодание в северном Китае дополнительно ослабило спрос на электроэнергию. Хотя высокие цены на уголь продолжали поддерживать предельные издержки тепловой генерации, эффект ослабления спроса оказался более выраженным. 4 октября средняя внутрисуточная цена восстановилась до 383,83 юаня за МВт·ч, тогда как средняя цена на сутки вперёд оставалась лишь на уровне 176,69 юаня за МВт·ч, что вновь показало, насколько быстро внутрисуточные цены могут отклоняться от ожиданий рынка на сутки вперёд при изменении фактической выработки возобновляемой энергии, нагрузки или условий экспорта.
В провинции Шэньси ослабление было лишь умеренным: цены на сутки вперёд и в реальном времени оставались относительно близкими, а системные условия — сравнительно сбалансированными. Средневзвешенная недельная цена на сутки вперёд в Шэньси снизилась примерно до 308,86 юаня за МВт·ч, что примерно на 6,0% ниже уровня предыдущей недели, а средневзвешенная цена в реальном времени опустилась примерно до 312,54 юаня за МВт·ч, то есть примерно на 2,3%. Цены на сутки вперёд и в реальном времени 29 сентября выросли, достигнув соответственно 423,85 юаня за МВт·ч и 413,19 юаня за МВт·ч, после чего откатились назад. Цены в реальном времени достигли минимума в 227,48 юаня за МВт·ч 2 октября, а затем постепенно восстановились, тогда как 4 октября средние цены на сутки вперёд и в реальном времени поднялись до 343,60 юаня за МВт·ч и 327,15 юаня за МВт·ч. Снижение в Шэньси было значительно меньше, чем во Внутренней Монголии и Шаньси, что указывает на то, что, хотя праздничный спрос оказывал некоторое понижательное давление, выработка возобновляемой энергии, межпровинциальная торговля и предельные издержки угольной генерации совместно ограничивали дальнейшее снижение.
В целом, за исключением рынка на сутки вперед в Гуандуне, на этой неделе ценовые центры ослабли на всех основных отслеживаемых спотовых рынках, при этом праздник Национального дня выступал общим фактором снижения спроса. Похолодание дополнительно снизило спрос на охлаждение в северном Китае, что привело к особенно значительному падению во Внутренней Монголии и Шаньси. В Шаньдуне тем временем неоднократно фиксировались отрицательные цены наряду с высокими ценами в пиковые часы, что подчеркивает растущее внутрисуточное несоответствие между выработкой возобновляемой энергии и нагрузкой. В Гуандуне цены поддерживались высокими температурами в первой половине недели, но цены реального времени быстро упали, когда дожди, похолодание и праздничные эффекты снизили спрос. Что касается топлива, цены на уголь оставались повышенными и продолжали поддерживать предельные издержки тепловой генерации. Цены на прибытие СПГ в Китай по индексу SMM в целом снижались, тогда как цены на СПГ в восточном Гуандуне выросли, создав временное расхождение между импортными и внутренними ценами на газ. После праздника ключевыми переменными станут темпы восстановления промышленного спроса, изменения температуры в северном Китае и фактическая выработка ветровой и солнечной энергии.
Первичная энергия
28 сентября — 4 октября
Энергетический уголь: цены в портах оставались повышенными, тогда как праздничный спрос ослаб, а ограничения предложения и ожидания накопления запасов к зиме ограничивали снижение.
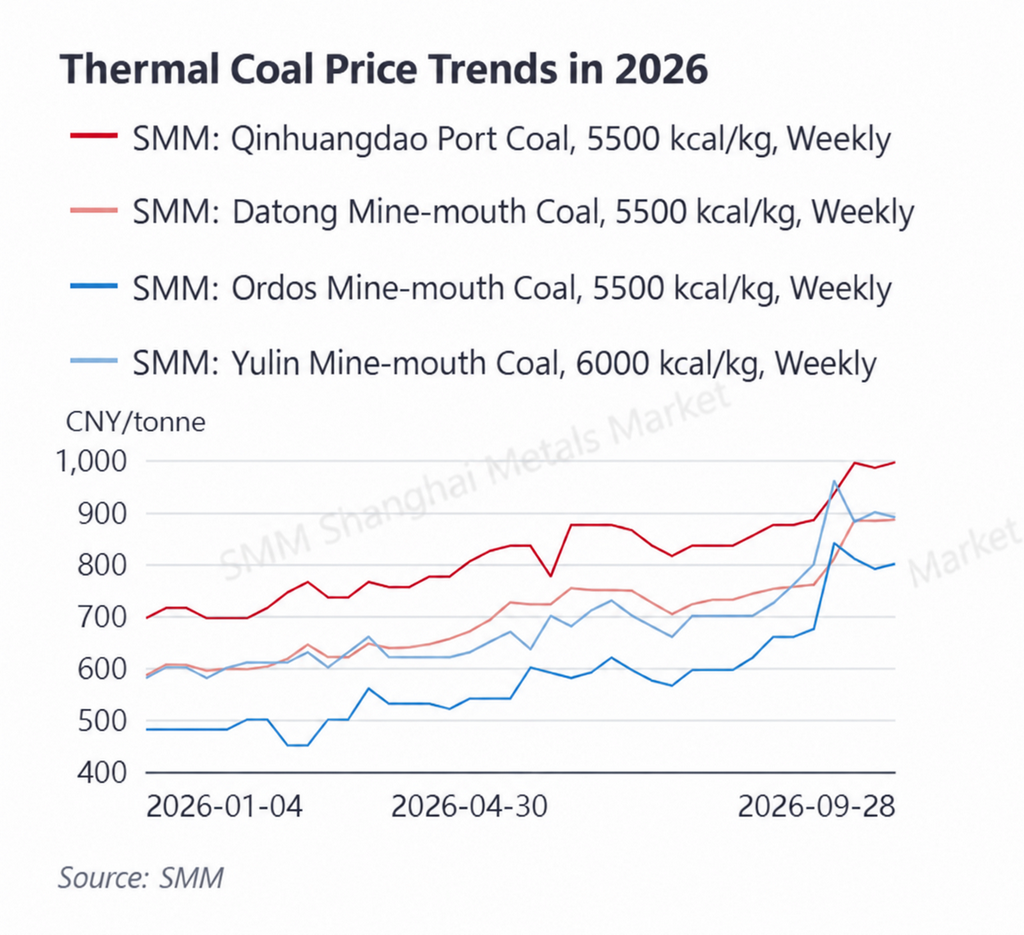
По состоянию на 28 сентября уголь калорийностью 5500 ккал в порту Циньхуандао по индексу SMM составлял 995 юаней за тонну, что выше 985 юаней за тонну 18 сентября. За тот же период уголь калорийностью 5500 ккал на устье шахты Датун составлял 885 юаней за тонну, на устье шахты Ордос — 800 юаней за тонну, а уголь калорийностью 6000 ккал на устье шахты Юйлинь — 890 юаней за тонну. В целом портовые цены оставались высокими, тогда как рынки на устье шахт демонстрировали некоторую дифференциацию, что указывает на переход от прежнего быстрого роста к консолидации на высоком уровне.
Предложение: В основных угледобывающих регионах сохранялся надзор за безопасностью, а графики добычи и возобновления работы на некоторых шахтах оставались осторожными, что ограничивало рост предложения в ближайшей перспективе. Во время праздника Национального дня добыча, транспортировка и активность на спотовом рынке также в определенной степени пострадали. В то же время экономика поставок из районов добычи в северные порты улучшилась по сравнению с более ранними периодами, что способствовало восстановлению притока угля в порты. Однако запасы в портах оставались относительно низкими, а трейдеры проявляли ограниченную готовность резко снижать цены предложения, что уменьшало вероятность быстрого падения цен.
Спрос: Праздник Национального дня временно ослабил промышленную нагрузку и часть непроизводственного спроса на уголь. Снижение температуры в северном Китае также дополнительно сократило расход угля на тепловую генерацию, при этом электрогенерирующие компании по-прежнему полагались в основном на поставки по долгосрочным контрактам и минимальные спотовые закупки. Однако приближается отопительный сезон на севере, и ожидания накопления запасов к зиме постепенно становятся фактором поддержки. Таким образом, на рынке наблюдается четкая картина ослабления текущего спроса при усилении ожиданий будущего пополнения запасов к зиме.
Запасы: Запасы в северных портах остаются относительно ограниченными, тогда как запасы на электростанциях по-прежнему обеспечивают разумный буфер. Таким образом, на рынке сохраняется структура, при которой портовые ресурсы относительно ограничены, но конечные потребители не испытывают немедленного давления закупок. Ожидается, что цены на энергетический уголь в ближайшей перспективе останутся повышенными и будут колебаться в диапазоне: ослабление спроса в межсезонье ограничивает рост, тогда как медленное восстановление предложения и ожидания накопления запасов к зиме сдерживают снижение.
СПГ: импортные цены продолжали отступать от повышенных уровней, тогда как цены в восточном Гуандуне выросли, создав краткосрочное расхождение между внутренним и международным рынками.
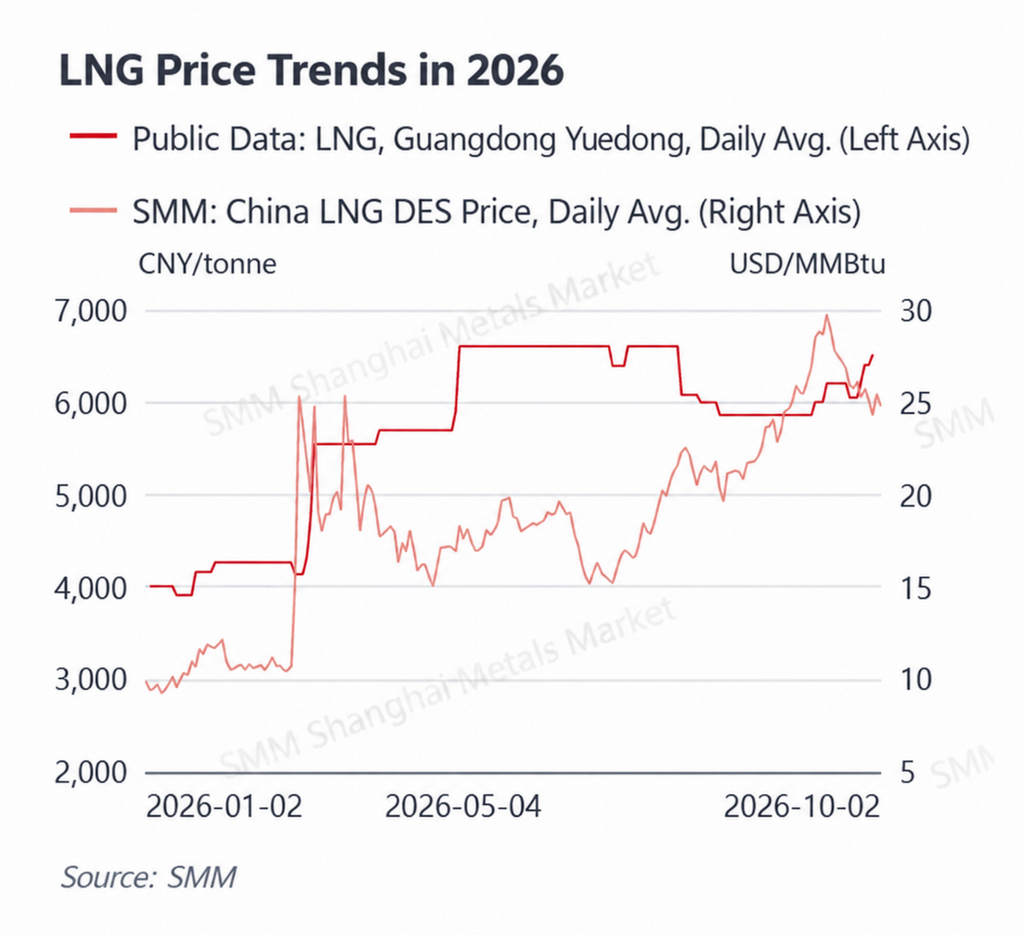
Цены на прибытие СПГ в Китай по индексу SMM оставались волатильными, но в целом снижались в течение недели. 28 сентября цены составляли 25,74 долл. США/МБТЕ, 29 сентября снизились до 25,07 долл. США/МБТЕ, 30 сентября — до 24,29 долл. США/МБТЕ, 1 октября временно выросли до 25,49 долл. США/МБТЕ, а затем 2 октября снова снизились до 24,75 долл. США/МБТЕ. Цены на СПГ в восточном Гуандуне, напротив, составляли 6405 юаней за тонну 28–29 сентября и выросли до 6515 юаней за тонну 30 сентября, что означает, что внутренние прибрежные цены не сразу последовали за снижением стоимости импортного СПГ. Вставленный Markdown (1)
Предложение: Внутренние затраты на сырьевой газ оставались повышенными, а связанные с праздником изменения в производстве СПГ, логистике и распределении ресурсов замедлили понижательную корректировку внутренних цен относительно импортных затрат. Влияние более раннего роста международных спотовых цен также еще не было полностью поглощено внутренним рынком, из-за чего некоторые поставщики демонстрировали относительно сильное сопротивление снижению цен. Это привело к временному расхождению между снижающимися импортными ценами на СПГ и растущими спотовыми ценами в восточном Гуандуне.
Спрос: Промышленное потребление газа ослабло во время праздника Национального дня, а северный Китай еще не полностью вступил в отопительный сезон, из-за чего общий ближайший спрос оставался относительно слабым. Однако в Гуандуне в первой половине недели температура держалась около 35°C, что поддерживало некоторый спрос на газовую генерацию. По мере усиления гроз и снижения температуры 1–2 октября цены реального времени в Гуандуне также заметно ослабли, что показывает: хотя затраты на газовую генерацию оставались высокими, условия спроса продолжали определять краткосрочное направление рынка электроэнергии.
В целом рынок СПГ на этой неделе характеризовался снижением импортных затрат при более медленной корректировке внутренних цен. По мере дальнейшего снижения температуры на севере спрос на отопление будет постепенно усиливаться, однако относительно достаточные запасы ограничивают вероятность еще одного немедленного резкого роста цен. Для рынка электроэнергии Гуандуна СПГ в восточном Гуандуне на уровне 6515 юаней за тонну означает, что нижняя граница затрат на газовую генерацию остается высокой. Даже при ослаблении спроса на электроэнергию затраты на газовую генерацию могут продолжать ограничивать снижение спотовых цен.
Обзор погоды
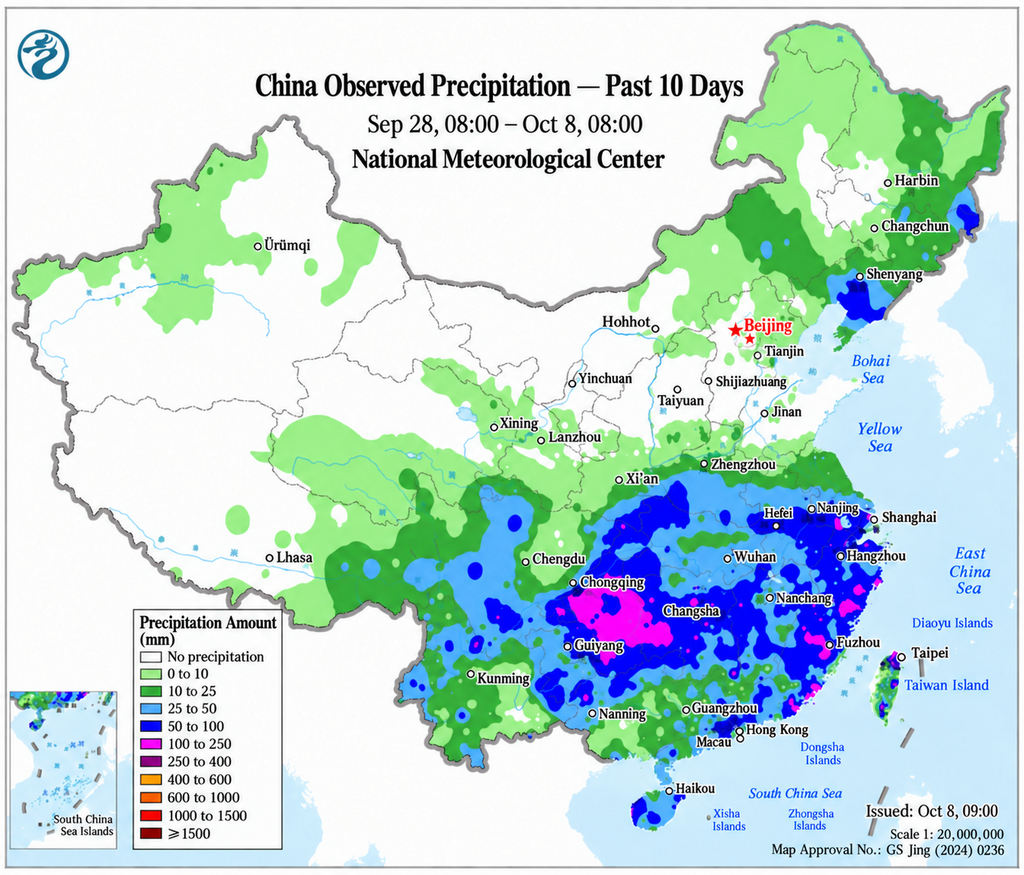
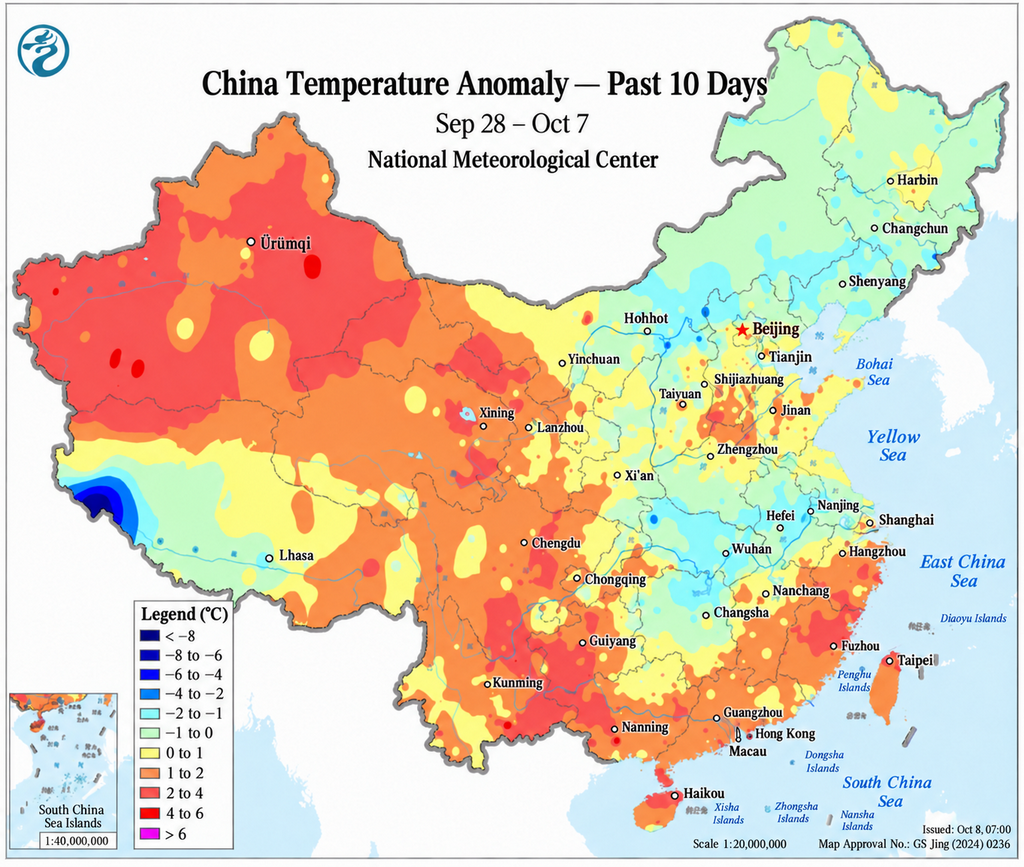
В период с 28 сентября по 4 октября Китай продолжал переход от позднего лета к осени с четкой погодной картиной «прохладный север, теплый юг». 29–30 сентября Южный Китай оставался под влиянием субтропического антициклона, и максимальные температуры в некоторых районах Гуандуна все еще составляли около 35°C, что поддерживало относительно устойчивый спрос на охлаждение перед праздником. С 1 октября холодный воздух продвинулся на юг, и температура заметно снизилась в Шаньдуне и северном Китае. В Шаньдуне дневные максимумы упали с примерно 29°C в конце сентября до приблизительно 22–24°C, а минимальные температуры в некоторых районах к 4 октября опустились до 9°C.
Осадки также стали значимым фактором во время праздника. В период с 1 по 3 октября относительно сильные осадки затронули западный Китай и регион Хуан-Хуай, включая части южного и центрального Шаньдуна и Хэнани. В Гуандуне 1–2 октября жаркая погода сменилась более частыми грозами, максимальные температуры снизились до примерно 30°C, а 3–4 октября условия стали преимущественно облачными. Сочетание похолодания, осадков и связанного с праздником ослабления спроса способствовало снижению потребления электроэнергии в нескольких провинциях и стало важным фоном для ослабления спотовых цен на этой неделе.
По мере продвижения октября северный Китай вступает в более типичный осенний период межсезонного спроса: спрос на охлаждение продолжает снижаться, а массовый спрос на отопление еще не начался. Таким образом, прямая чувствительность спотовых цен на электроэнергию к температуре может ослабнуть, тогда как выработка возобновляемой энергии, облачность, ветровые условия и отклонения прогнозов на сутки вперед, вероятно, будут играть более значительную роль в краткосрочных движениях рынка.
II. Ключевые события на рынке электроэнергии Китая
28 сентября Министерство промышленности и информатизации, Государственный комитет по развитию и реформам, Министерство транспорта, Министерство коммерции, Государственное управление по регулированию рынка, Государственное энергетическое управление и Государственное управление железных дорог совместно опубликовали Пятнадцатый пятилетний план развития индустрии новых типов аккумуляторов (Совместное планирование МИИТ [2026] № 220). План предлагает построить новую систему аккумуляторной продукции, возглавляемую литий-ионными аккумуляторами и дополняемую технологиями, включая натрий-ионные и проточные аккумуляторы, одновременно способствуя более широкому внедрению в новые типы накопителей энергии. По мере дальнейшего улучшения безопасности, длительности хранения и стоимости технологий накопления ожидается дальнейшее расширение технического предложения гибких ресурсов, доступных рынку электроэнергии, что обеспечит дополнительную гибкость для спотового рынка и рынка вспомогательных услуг.
28 сентября Департамент промышленности и информатизации провинции Ляонин совместно с Комиссией по развитию и реформам провинции Ляонин и Энергетическим регуляторным бюро Северо-Восточного Китая опубликовал План работы по торговле на рынке электроэнергии Ляонина на 2027 год (проект для общественного обсуждения). Проект предлагает, чтобы годовые договорные объемы электроэнергии между генераторами и потребителями в принципе покрывали не менее 80% фактической выработки и потребления, а объемы средне- и долгосрочных контрактов в принципе покрывали не менее 90%. Спотовый рынок Ляонина продолжит непрерывные расчеты в 2027 году, а на розничном рынке будет введен период охлаждения продолжительностью до 168 часов. Предлагаемая структура дополнительно усиливает роль средне- и долгосрочных контрактов в хеджировании рисков спотового рынка, одновременно повышая гибкость розничных потребителей в выборе контрактов и управлении рисками.
30 сентября Государственный комитет по развитию и реформам опубликовал Меры по предотвращению и контролю рисков на рынке электроэнергии (проект для общественного обсуждения). Предлагаемые правила направлены на создание более систематической национальной основы для выявления, мониторинга, предупреждения и управления рисками рынка электроэнергии, одновременно уточняя обязанности соответствующих рыночных институтов и участников. Они также усиливают мониторинг аномальных цен, дисбалансов спроса и предложения и других рисков функционирования рынка. По мере дальнейшего расширения охвата спотового рынка и объемов торговли переход к более единой национальной системе контроля рисков должен способствовать повышению стабильности рынка.
30 сентября Главное управление Государственного энергетического управления опубликовало пересмотренные Правила управления эксплуатацией при подключении к электросети (проект для общественного обсуждения). Пересмотр обновляет действующие правила, чтобы лучше отражать развитие единого национального рынка электроэнергии Китая и энергосистемы нового типа. Он дополнительно уточняет требования к эксплуатации при подключении к сети, диспетчеризации и системной безопасности, одновременно адаптируя структуру к новым ресурсам и операционным моделям, таким как новые типы накопителей энергии, прямые подключения зеленой энергии и интегрированные системы «источник-сеть-нагрузка-накопитель». Предлагаемые изменения помогут уточнить операционные границы для более широкого круга участников рынка после подключения к сети.
В целом регуляторные изменения на этой неделе сместились от простого расширения участия на рынке к усилению контроля рыночных рисков, уточнению правил эксплуатации при подключении к сети и расширению базы гибких ресурсов. По мере ускорения интеграции возобновляемой энергии, новых типов накопителей энергии и новых участников рынка в рынок электроэнергии генераторы, розничные поставщики электроэнергии и операторы накопителей столкнутся с более высокими требованиями к стратегиям подачи заявок, управлению рисками и скоординированному участию в нескольких сегментах рынка.