Европейская комиссия объявила 5 октября, что цена сертификата CBAM на третий квартал 2026 года составила 82,32 евро за тонну CO₂-эквивалента, что на 7,04 евро, или 9,35%, выше по сравнению с 75,28 евро во втором квартале. Для импорта алюминия, подпадающего под CBAM, более высокая цена сертификата увеличивает связанные углеродные издержки при неизменных параметрах выбросов, корректировке бесплатного распределения и прочих условиях.
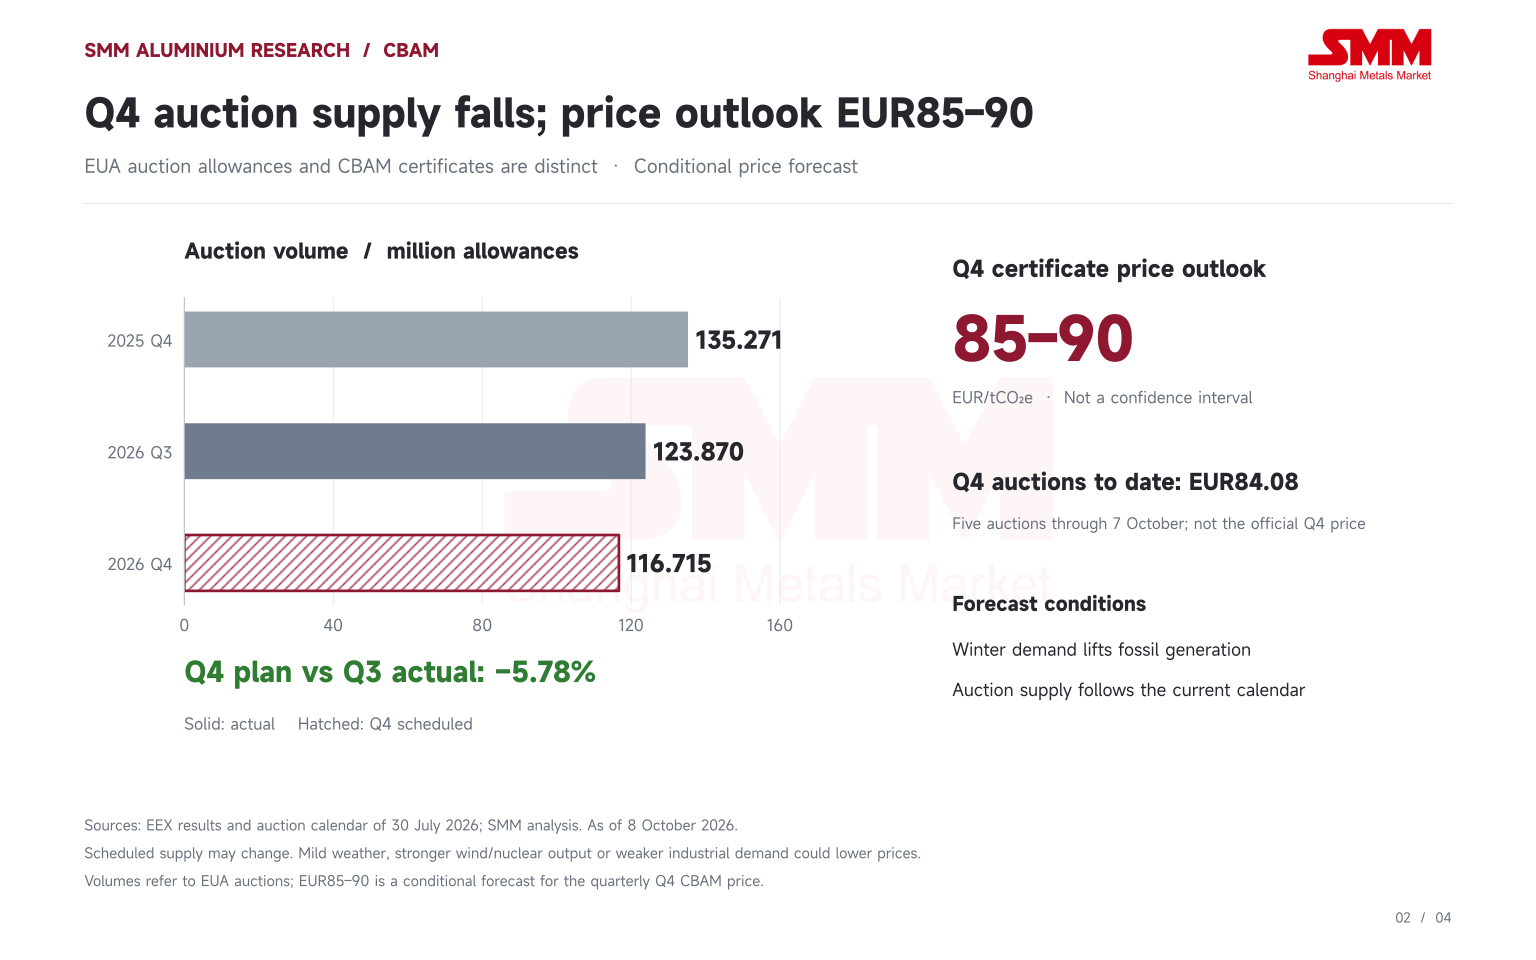
Учитывая график аукционов квот ЕС, результаты аукционов в начале четвёртого квартала и сезонный спрос на электроэнергию в Европе, SMM ожидает, что цена сертификата CBAM в четвёртом квартале может достичь 85–90 евро за тонну CO₂-эквивалента, если зимний спрос увеличит выработку на ископаемом топливе, а предложение на аукционах будет соответствовать текущему графику. Этот условный прогноз на 3,26–9,33% выше уровня третьего квартала.
Согласно методологии стандартных значений 2026 года в калькуляторе CBAM для алюминия от SMM, стоимость для необработанного алюминия китайского происхождения в третьем квартале составляет примерно 157,44 евро за тонну продукции, а для примера с полым профилем из алюминиевого сплава — 322,15 евро за тонну. Это означает рост на 13,46 евро/т и 27,55 евро/т по сравнению со вторым кварталом. Продукция, требующая большего количества чистых сертификатов на тонну, более чувствительна к одинаковому повышению цены сертификата.
Предложение на аукционах, как ожидается, продолжит снижаться в четвёртом квартале
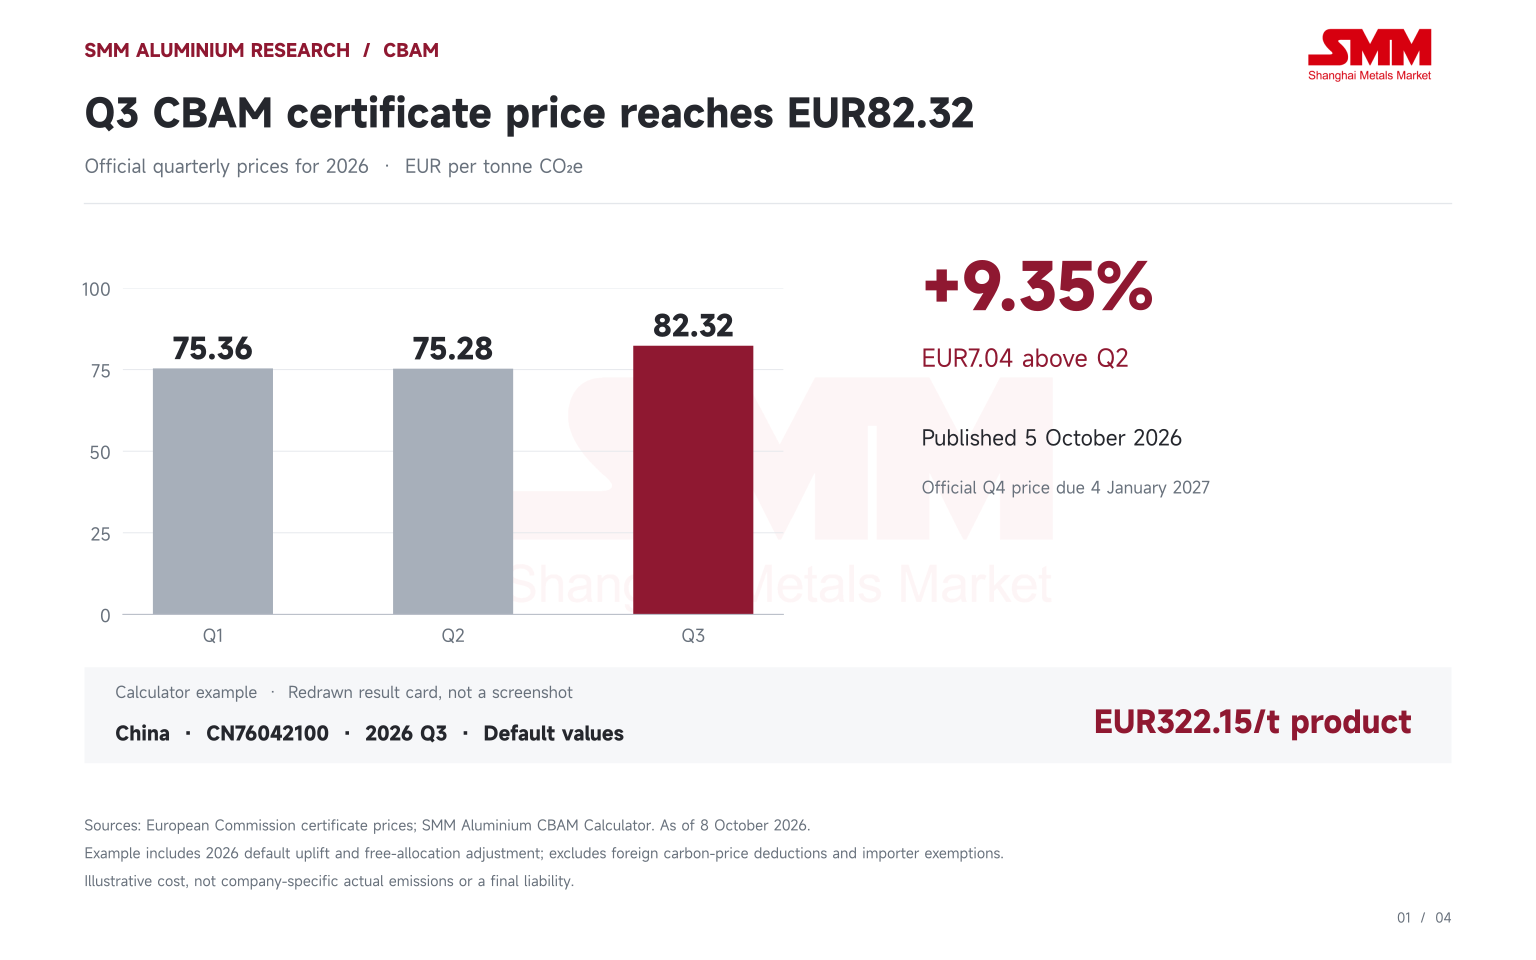
Цены сертификатов CBAM публикуются ежеквартально на 2026 год и рассчитываются на основе средневзвешенных клиринговых цен аукционов квот в рамках Системы торговли выбросами ЕС. Цена изменилась с 75,36 евро в первом квартале до 75,28 евро во втором, а затем выросла до 82,32 евро в третьем. Официальная цена за четвёртый квартал запланирована к публикации 4 января 2027 года.
Соответствующие изменения предложения касаются квот ЕС, или EUA, продаваемых на аукционах. По данным SMM, агрегирующим результаты EEX, объём аукционов в третьем квартале 2026 года составил 123,870 миллиона квот, что на 24,46% меньше по сравнению с аналогичным периодом прошлого года. Однако по сравнению со вторым кварталом он почти не изменился, сократившись лишь на 1 500 квот. Прекращение дополнительных аукционов стало заметным событием третьего квартала. В рамках REPowerEU компонент государств-членов, MS-RRF, достиг целевого показателя доходов в 8 миллиардов евро 22 июня, а компонент Инновационного фонда, IF-RRF, достиг целевого показателя в 12 миллиардов евро 13 июля. С 14 июля 571 000 квот последнего на каждом аукционе общей платформы были исключены, что сократило запланированный объём на аукцион до конца августа с 2 817 500 до 2 246 500 квот. Последний календарь предусматривает предложение в четвертом квартале в размере 116,715 млн разрешений, что на 5,78% ниже фактического объема третьего квартала и на 13,72% ниже четвертого квартала 2025 года. Это обеспечивает поддержку со стороны предложения. Однако дополнительные аукционы RRF и так должны были завершиться к августу, поэтому их прекращение не следует снова учитывать как вновь отмененное распределение на четвертый квартал. Резерв стабильности рынка, или MSR, также требует четкой базы для сравнения. В календаре, опубликованном в конце июля, была учтена корректировка MSR за сентябрь–декабрь, что сократило объемы по сравнению с предыдущим предварительным графиком. При этом объем изъятия за сентябрь 2026 года – август 2027 года составляет 190,494 млн разрешений, что ниже 275,532 млн в предыдущем периоде.
Зимний спрос может поддержать цены, но структура генерации остается решающим фактором
Более высокий зимний спрос на электроэнергию может увеличить потребности электрогенерирующих компаний в разрешениях в зависимости от того, каким образом будет обеспечена дополнительная электроэнергия. Холодная погода в сочетании с низкой ветрогенерацией может усилить зависимость от ископаемой генерации и укрепить поддержку цен на углерод. Сильная ветрогенерация или атомная генерация могут ослабить это давление.
Отчеты Комиссии по электроэнергии показывают рост потребления в ЕС с 583 ТВт·ч в третьем квартале 2025 года до 636 ТВт·ч в четвертом квартале, то есть примерно на 9,09%. Доля ископаемой генерации выросла с 27% до 32%, а европейский энергетический бенчмарк увеличился с 78 до 88 евро/МВт·ч, то есть примерно на 12,82% с учетом округленных данных в отчетах. Это иллюстрирует, как зимний спрос и структура генерации могут совместно влиять на рынки электроэнергии и углерода. Сезонность не является односторонним правилом. Первоначальные отчеты Комиссии показывали, что в четвертом квартале 2023 года энергетический бенчмарк вырос лишь примерно на 2% по сравнению с предыдущим кварталом, а в 2022 году упал на 45%. Снижение цен на энергоносители, погодные условия и более широкие изменения спроса и предложения могут перевесить рост зимнего спроса.
К 7 октября на пяти аукционах EUA в четвертом квартале сложилась средневзвешенная по объему цена около 84,08 евро, что уже выше уровня третьего квартала. Если оставшиеся объемы будут размещены в соответствии с текущим календарем, то для достижения среднеквартальной цены в 85 евро оставшиеся аукционы должны пройти в среднем по цене около 85,09 евро, а для достижения 90 евро — около 90,59 евро. Таким образом, нижняя граница ближе к текущим аукционным уровням, тогда как верхняя требует дальнейшего устойчивого укрепления.
С учетом этого графика предложения и возможного повышения зимнего спроса SMM использует диапазон 85–90 евро в качестве условного прогноза на четвертый квартал. Мягкая зима, восстановление выработки ветроэнергии, улучшение доступности атомной генерации или ослабление промышленного спроса могут опустить цены ниже этого уровня. Устойчивые холода и слабый ветер могут усилить повышательное давление. Показатель начала четвёртого квартала в 84,08 евро является промежуточным средним значением аукциона, а не официальной квартальной ценой сертификата CBAM.
Китайская алюминиевая продукция сталкивается с разным ростом затрат на тонну
Влияние более высоких цен на углерод зависит от стандартных выбросов, производственного маршрута и корректировки бесплатного распределения. В данном расчёте используется методология стандартных значений 2026 года: к стандартным прямым выбросам применяется надбавка 10%, после чего производится вычет на основе эталонного показателя B соответствующего маршрута, коэффициента бесплатного распределения 97,5% и межотраслевого корректирующего коэффициента 1,00. Полученное чистое требование по сертификатам умножается на квартальную цену сертификата.
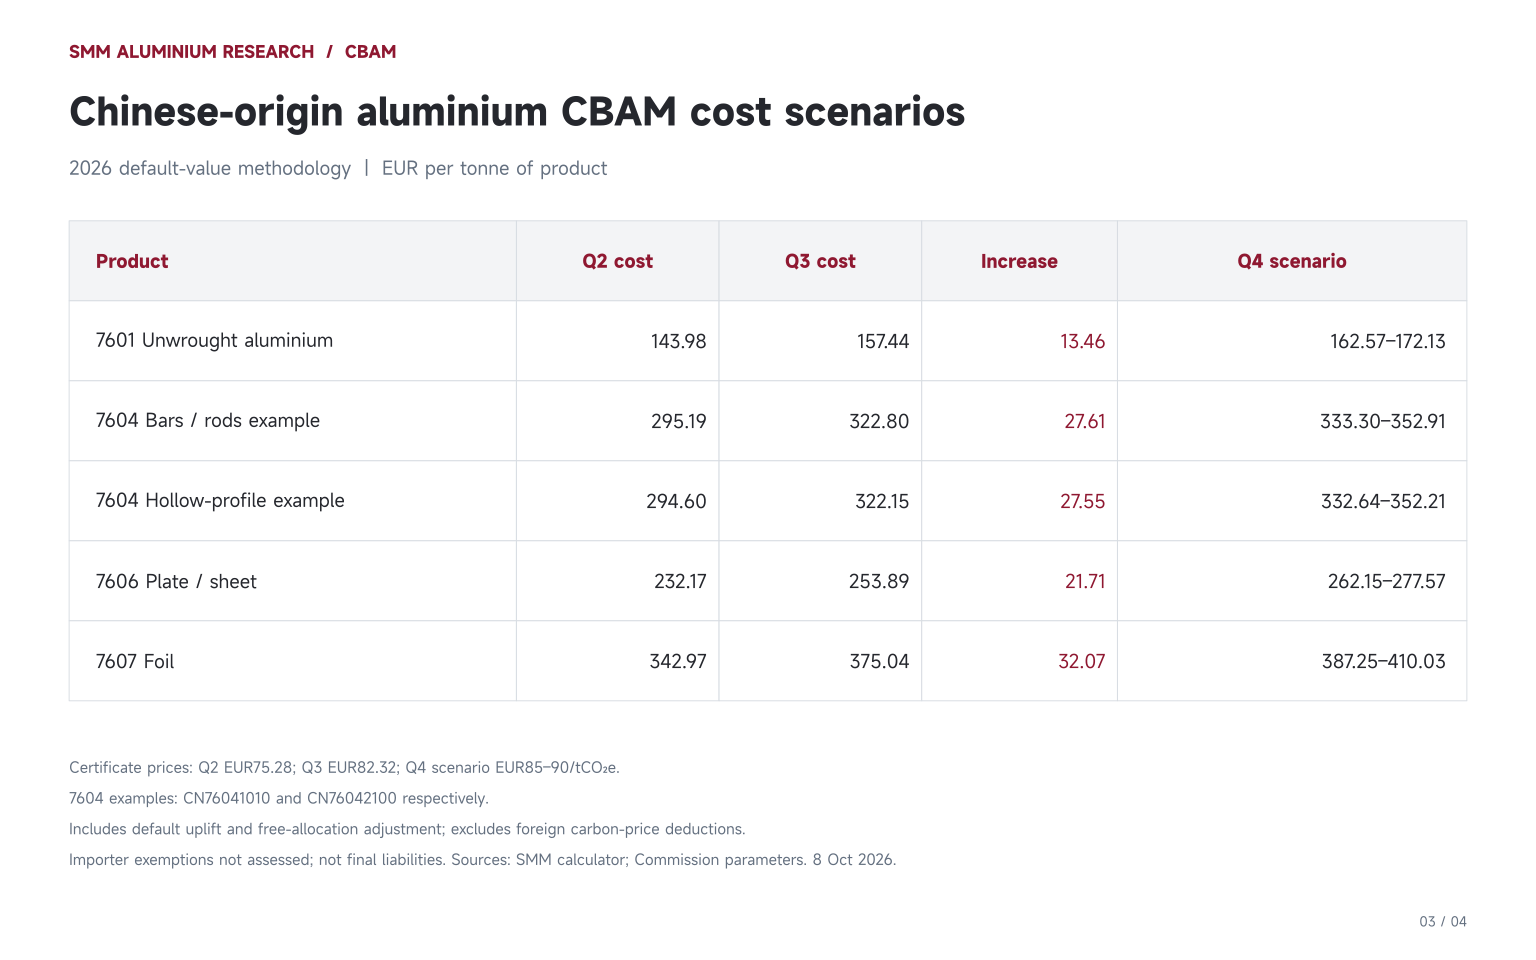
Для китайского примера с полым профилем чистое требование составляет примерно 3,9134 сертификата на тонну, тогда как для необработанного алюминия — 1,9126. То же повышение цены сертификата на 7,04 евро, следовательно, приводит примерно к вдвое большему росту затрат на тонну для профиля. Для статичного примера на 1000 тонн рост по сравнению со вторым кварталом составляет примерно 27 600 евро и 13 500 евро соответственно.
Это измеряет чувствительность при указанных стандартных значениях и корректировках эталонов. Это не устанавливает эквивалентного роста фактических выбросов от переработки, а страновые стандартные значения не описывают реальную углеродоёмкость отдельного предприятия. Прямые выбросы, используемые в расчёте по алюминию за окончательный период, также следует отличать от косвенного влияния европейских условий в электроэнергетике на цены EUA.
Страновые издержки и объёмы импорта определяют масштаб воздействия
Китай не является крупнейшим внешним поставщиком необработанного алюминия в ЕС. В 2025 году импорт ЕС из Китая составил примерно 11 700 тонн, тогда как из Канады — 593 100 тонн, из Мозамбика — 573 800 тонн, из Бахрейна — 476 100 тонн и из ОАЭ — 454 300 тонн. При том же подходе на основе стандартных значений удельные затраты в третьем квартале составляют 63,27 евро за тонну для Канады, 175,37 евро за тонну для Мозамбика и 55,12 евро за тонну для Бахрейна и ОАЭ, тогда как для Китая — 157,44 евро за тонну.
При сохранении объемов торговли 2025 года и применении параметров 2026 года и цены за третий квартал сценарные затраты составляют приблизительно 100,6 млн евро для поставок 7601 из Мозамбика, 37,52 млн евро для Канады и 1,85 млн евро для Китая. Высокая удельная стоимость и высокая совокупная подверженность — это разные показатели; наряду со стоимостью за тонну важны объемы импорта.
Для кода 7604 картина иная. Импорт ЕС из Турции в 2025 году составил приблизительно 210 700 тонн, тогда как из Китая — 24 900 тонн, а из Боснии и Герцеговины — 24 000 тонн. Взвешивание по фактическим объемам импорта на уровне CN для каждой страны происхождения дает следующие результаты:
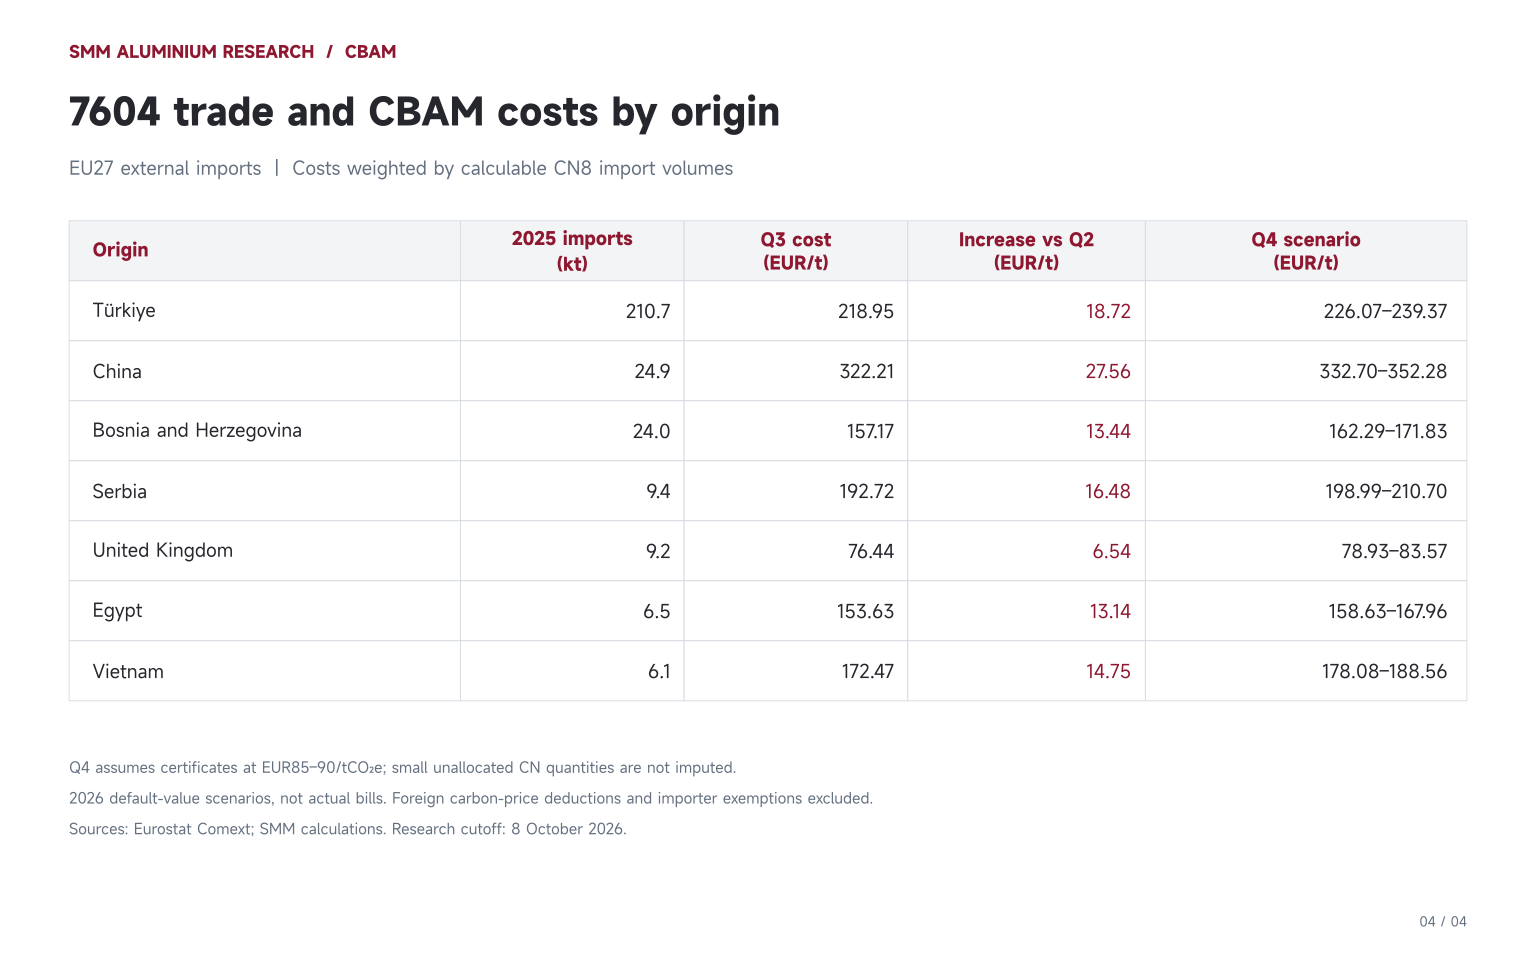
При неизменной торговле 2025 года сценарные затраты для турецкой продукции 7604 по цене третьего квартала составляют приблизительно 46,14 млн евро, тогда как для Китая — 8,02 млн евро. Только рост цены со второго по третий квартал добавляет приблизительно 3,95 млн евро и 0,69 млн евро соответственно. У Китая выше удельная стоимость, но больший объем торговли Турции дает более высокую совокупную сумму.
Страны Юго-Восточной Азии также нельзя рассматривать как единую группу затрат. Для того же примера с полыми профилями CN76042100 затраты по значениям по умолчанию в третьем квартале составляют приблизительно 67,61 евро за тонну для Индонезии, 104,61 евро за тонну для Таиланда, 126,47 евро за тонну для Малайзии и 172,53 евро за тонну для Вьетнама. Эти различия обусловлены применяемыми значениями по умолчанию, маршрутами и базовыми вычетами. Они не устанавливают фактические выбросы отдельных поставщиков или общую конкурентоспособность поставок.
Снижение объемов импорта усиливает потребность в данных о продукции и поставщиках
Данные Евростата показывают, что внешний импорт ЕС по коду 7601 в 2025 году составил приблизительно 6,335 млн тонн, увеличившись с 5,823 млн тонн в 2024 году. Импорт 7604 снизился с 391,8 тыс. тонн до 388,1 тыс. тонн, тогда как импорт 7606 вырос с 969,6 тыс. тонн до 1 083,3 тыс. тонн, а импорт 7607 увеличился с 265,1 тыс. тонн до 282,6 тыс. тонн.
В январе–июле 2026 года внешний импорт ЕС по кодам 7601, 7604, 7606 и 7607 составил 2 937,0 тыс. тонн, 219,4 тыс. тонн, 606,6 тыс. тонн и 137,3 тыс. тонн соответственно, что на 14,09%, 6,35%, 7,78% и 22,24% меньше по сравнению с аналогичным периодом прошлого года.
Эти торговые данные основаны на данных Евростата Comext DS-045409 по внешнему импорту ЕС-27 с расчетами SMM. 2026 год с января по июль — последний полный сопоставимый накопительный период; исходные данные обновлены 15 сентября.
Импорт сократился по всем четырём позициям в последнем сопоставимом периоде. Само по себе это не доказывает, что CBAM вызвал спад: на торговлю также могут влиять спрос, запасы, структура продукции и другие торговые меры. Около 101 900 тонн импорта по коду 7601 за период имеют неустановленное происхождение и не должны приписываться конкретным странам.
Освобождённые от уплаты страны происхождения также влияют на знаменатель рынка. В 2025 году около 2,116 млн тонн импорта по коду 7601 поступило из освобождённых стран, наряду с 41,8 тыс. тонн по коду 7604, 328,9 тыс. тонн по коду 7606 и 21,9 тыс. тонн по коду 7607. Такие страны происхождения, как Норвегия, Исландия и Швейцария, необходимо отделять от тех, которые включены в расчёт стоимости. Применение единой углеродной стоимости ко всему внешнему импорту завысило бы соответствующую базу.
При сохранении поддающейся расчёту структуры торговли 2025 года по всем четырём позициям неизменной, применении параметров по умолчанию 2026 года и изменении только цены сертификата с 75,28 до 82,32 евро совокупная стоимость сценария увеличивается примерно на 47,73 млн евро. Вклад составляет примерно 26,50 млн евро по коду 7601, 5,75 млн евро по коду 7604, 10,74 млн евро по коду 7606 и 4,75 млн евро по коду 7607. Это сравнение чувствительности к цене, а не счёт CBAM за 2025 год или расходы, уже понесённые по импорту в третьем квартале 2026 года.
Поэтому европейским покупателям и экспортёрам алюминия необходимо отслеживать как цены сертификатов, так и чистые требования на тонну в четвёртом квартале. В котировках и оценках контрактов следует указывать код таможенной номенклатуры, страну происхождения, квартал импорта и методику расчёта. Данные о фактических выбросах, соответствующие критериям, информация о прекурсорах и документация о верификации могут помочь установить, насколько обстоятельства компании отличаются от сценария по умолчанию. Возможность переноса дополнительных углеродных затрат в отпускные цены также будет зависеть от контрактов и условий переговоров.
Калькулятор CBAM для алюминия SMM здесь: