2 октября южнокорейская исследовательская компания SNE Research опубликовала свежие данные по установкам. С января по август 2026 года мировые установки силовых аккумуляторов составили 844,2 ГВт·ч, увеличившись на 19,7% в годовом исчислении. Только в августе установки достигли 116,8 ГВт·ч, что на 14,3% больше, чем годом ранее, но медленнее июльского роста в 23,3%.
Среди десяти ведущих компаний семь китайских производителей заняли совокупную долю рынка 73,3%, что на 3,6 процентного пункта выше, чем годом ранее.
Очевидно, что мировой рынок силовых аккумуляторов продолжает расширяться, китайские производители батарей неуклонно наращивают свою долю рынка и ещё больше укрепляют лидирующие позиции. В то же время совокупная доля японских и южнокорейских компаний продолжает сокращаться, а конкурентное доминирование всё больше сосредотачивается в китайском лагере.
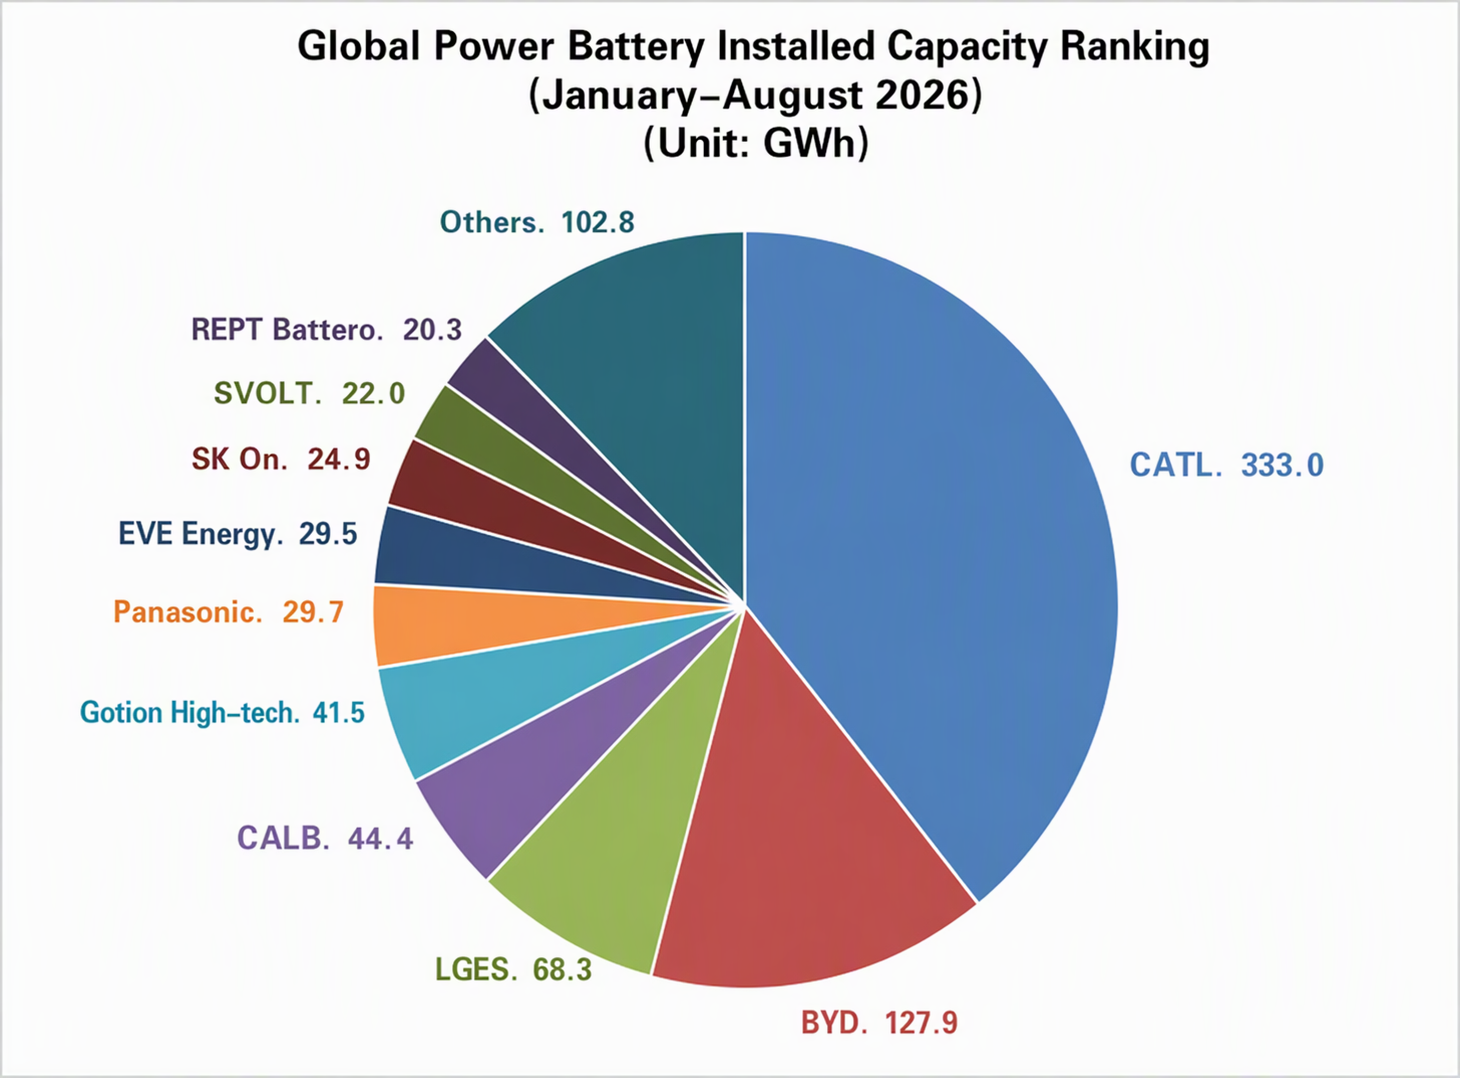
Что касается изменения установок в годовом исчислении, с января по август 2026 года среди десяти ведущих мировых компаний по установкам силовых аккумуляторов только SK On показала снижение в годовом исчислении — на 14,5%. Остальные девять компаний продемонстрировали рост, при этом REPT Battero впервые вошла в список с темпом роста 126,3%, а EVE выросла более чем на 50%.
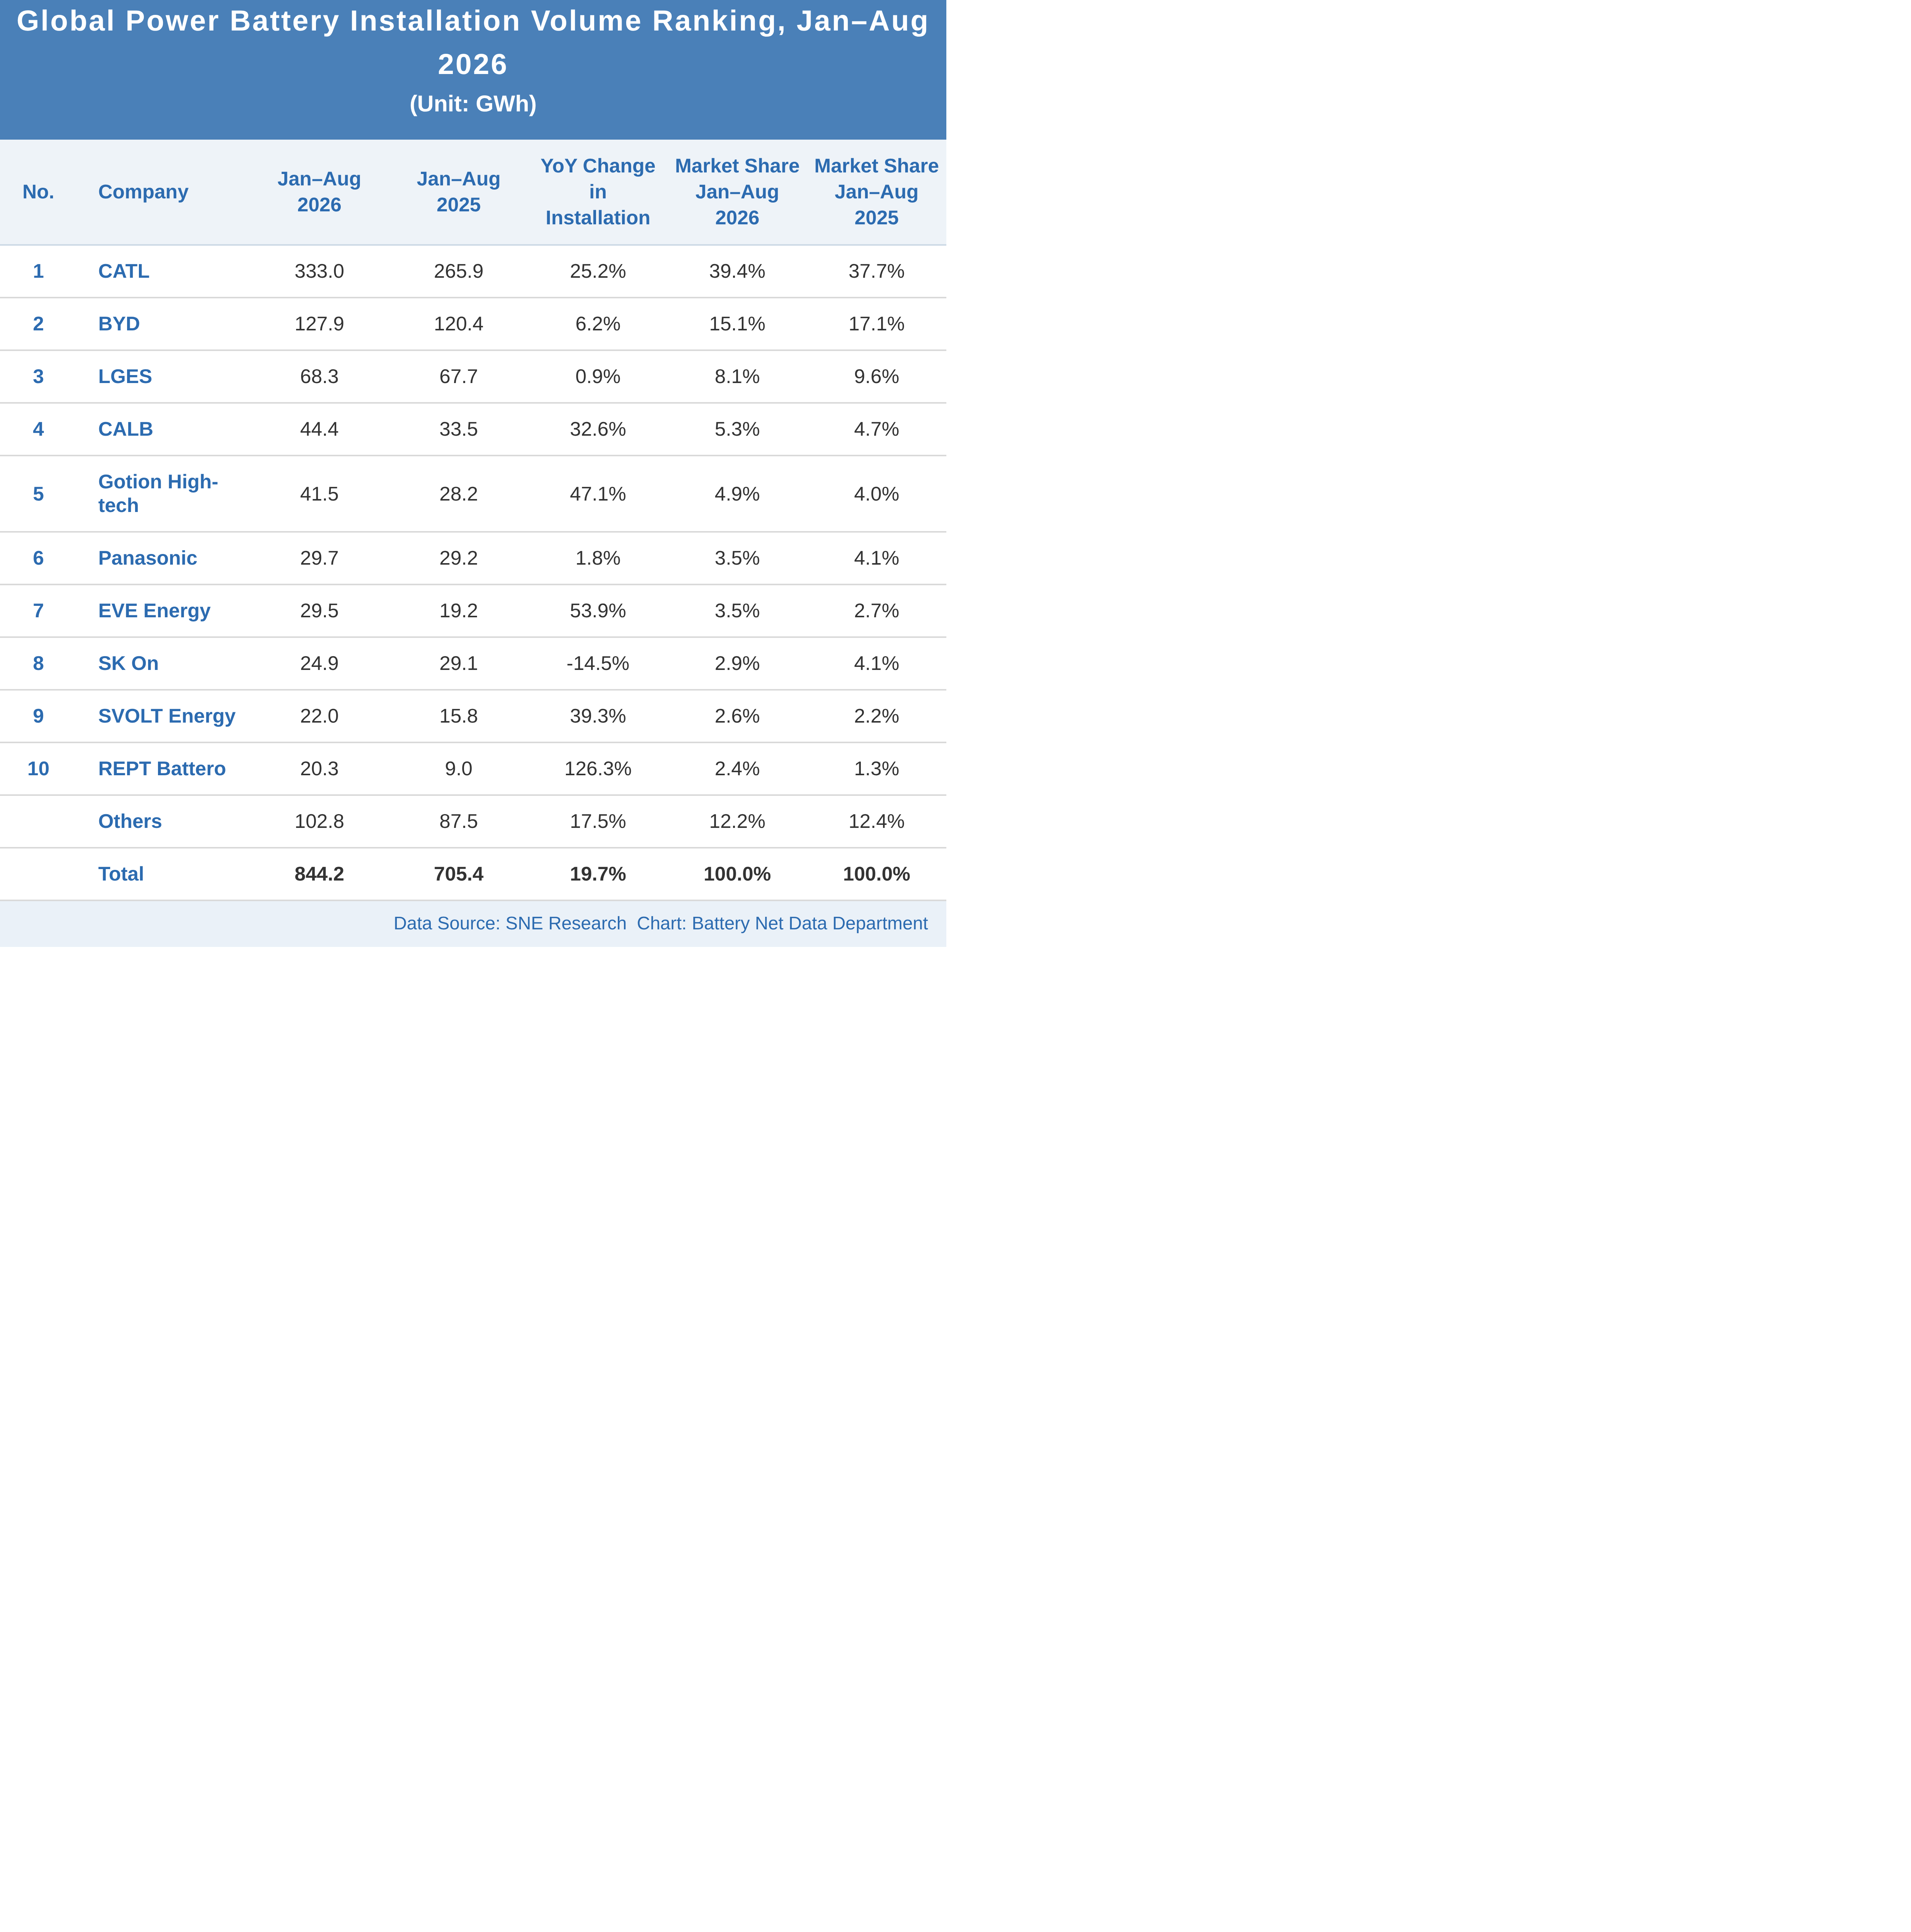
Что касается доли рынка, по сравнению с аналогичным периодом 2025 года среди десяти ведущих мировых компаний по установкам силовых аккумуляторов с января по август 2026 года CATL, CALB, Gotion High-tech, EVE, SVOLT и REPT Battero добились положительного роста в годовом исчислении, тогда как BYD, LGES, Panasonic и SK On показали снижение в разной степени.
Что касается изменения позиций в рейтинге, по сравнению с аналогичным периодом прошлого года первая десятка по установкам с января по август 2026 года претерпела значительные перестановки:
первая четвёрка осталась неизменной — CATL, BYD, LGES и CALB. Gotion High-tech резко поднялась с 7-го места в прошлом году на 5-е, вытеснив SK On, которая опустилась на 8-е. Panasonic сохранила 6-е место. EVE поднялась на две позиции до 7-го места. SVOLT поднялась с 10-го на 9-е место.
Кроме того, по сравнению с аналогичным периодом прошлого года REPT Battero впервые вошла в список на 10-м месте, опередив по установкам занимающую 11-е место Sunwoda на 1 ГВт·ч. Samsung SDI, ранее занимавшая 8-е место, выбыла из первой десятки.
В месячном исчислении по сравнению с январём-июлем 2026 года позиции компаний в рейтинге не изменились.
Что касается конкурентной ситуации, с января по август совокупная доля CATL, BYD, CALB, Gotion High-tech, EVE, SVOLT и REPT Battero выросла с 72,8% в январе-июле до примерно 73,3%, что на 3,6 процентного пункта выше, чем годом ранее. Среди них CATL и BYD вместе занимали 54,5% рынка, при этом китайские компании в целом показали высокие результаты.
В частности, доля рынка CATL достигла 39,4%, увеличившись на 1,7 процентного пункта в годовом исчислении, сохранив за собой первое место в мире с объёмом установок 333 ГВт·ч, что на 25,2% больше, чем годом ранее.
Доля рынка BYD снизилась до 15,1%, но компания прочно удерживала второе место с объёмом установок 127,9 ГВт·ч, увеличившись на 6,2% в годовом исчислении.
CALB занял четвёртое место с объёмом установок 44,4 ГВт·ч, что на 32,6% больше, чем годом ранее, и долей рынка 5,3%.
Gotion High-tech занял пятое место с объёмом установок 41,5 ГВт·ч, что на 47,1% больше, чем годом ранее, и долей рынка 4,9%.
EVE занял седьмое место с объёмом установок 29,5 ГВт·ч, что на 53,9% больше, чем годом ранее, и долей рынка 3,5%.
SVOLT занял девятое место с объёмом установок 22 ГВт·ч, что на 39,3% больше, чем годом ранее, и долей рынка 2,6%.
REPT Battero занял десятое место с объёмом установок 20,3 ГВт·ч, что на 126,3% больше, чем годом ранее, и долей рынка 2,4%.
SNE отметила, что продолжающийся рост доли рынка китайских производителей аккумуляторов объясняется использованием отечественной клиентской базы и ценовой конкурентоспособности на основе LFP для расширения продаж, а также распространением соглашений о поставках на зарубежных автопроизводителей и сегмент коммерческого транспорта.
Среди них объём установок BYD вырос лишь на 6,2% в годовом исчислении, главным образом потому, что поставки электромобилей компании в Китае сократились на 33,6%. В то же время использование её продукции на рынках за пределами Китая выросло на 66,5% — с 23,8 до 39,7 ГВт·ч, а зарубежные продажи в августе установили новый месячный рекорд. По мере расширения BYD своей сбытовой сети и локального производства в Европе, Юго-Восточной Азии и Южной Америке ожидается, что влияние замедления внутреннего рынка будет ослабевать по мере роста её доли на зарубежных рынках.
В резком контрасте с уверенным ростом китайских компаний японские и южнокорейские производители аккумуляторов заметно замедлили темпы роста, и в структуре их лагеря появились трещины.
После того как Samsung SDI выбыла из первой десятки, LGES и SK On вместе зафиксировали объём установок 93,2 ГВт·ч, а их совокупная доля мирового рынка сократилась с 13,7% за аналогичный период прошлого года до 11%.
Среди них LGES заняла третье место с объёмом 68,3 ГВт·ч, однако темп её роста в 0,9% отставал от рынка в целом. SK On, затронутая корректировкой темпов электрификации своих клиентов в Северной Америке и Европе, зафиксировала установку всего 24,9 ГВт·ч, что на 14,5% меньше по сравнению с аналогичным периодом прошлого года, а её доля рынка упала до 2,9%.
Японская Panasonic сохранила 6-е место с объёмом установок 29,7 ГВт·ч, увеличившись незначительно на 1,8% в годовом исчислении. Рост установок был обусловлен ростом продаж Tesla в Северной Америке, однако темпы роста компании также оказались ниже среднего, а её доля рынка снизилась с 4,1% до 3,5%.
SNE отметила, что с января по август 2026 года мировой рынок силовых аккумуляторов вырос на 20% в годовом исчислении, однако региональная дивергенция усилилась. В Китае в сентябре вступил в силу 2-процентный налог на потребление литий-ионных аккумуляторов, продаваемых на внутреннем рынке, а возврат НДС при экспорте аккумуляторов планируется отменить в январе следующего года. В результате ценовая политика китайских поставщиков аккумуляторов и темпы их зарубежного производства, вероятно, повлияют на конкуренцию в конце года.
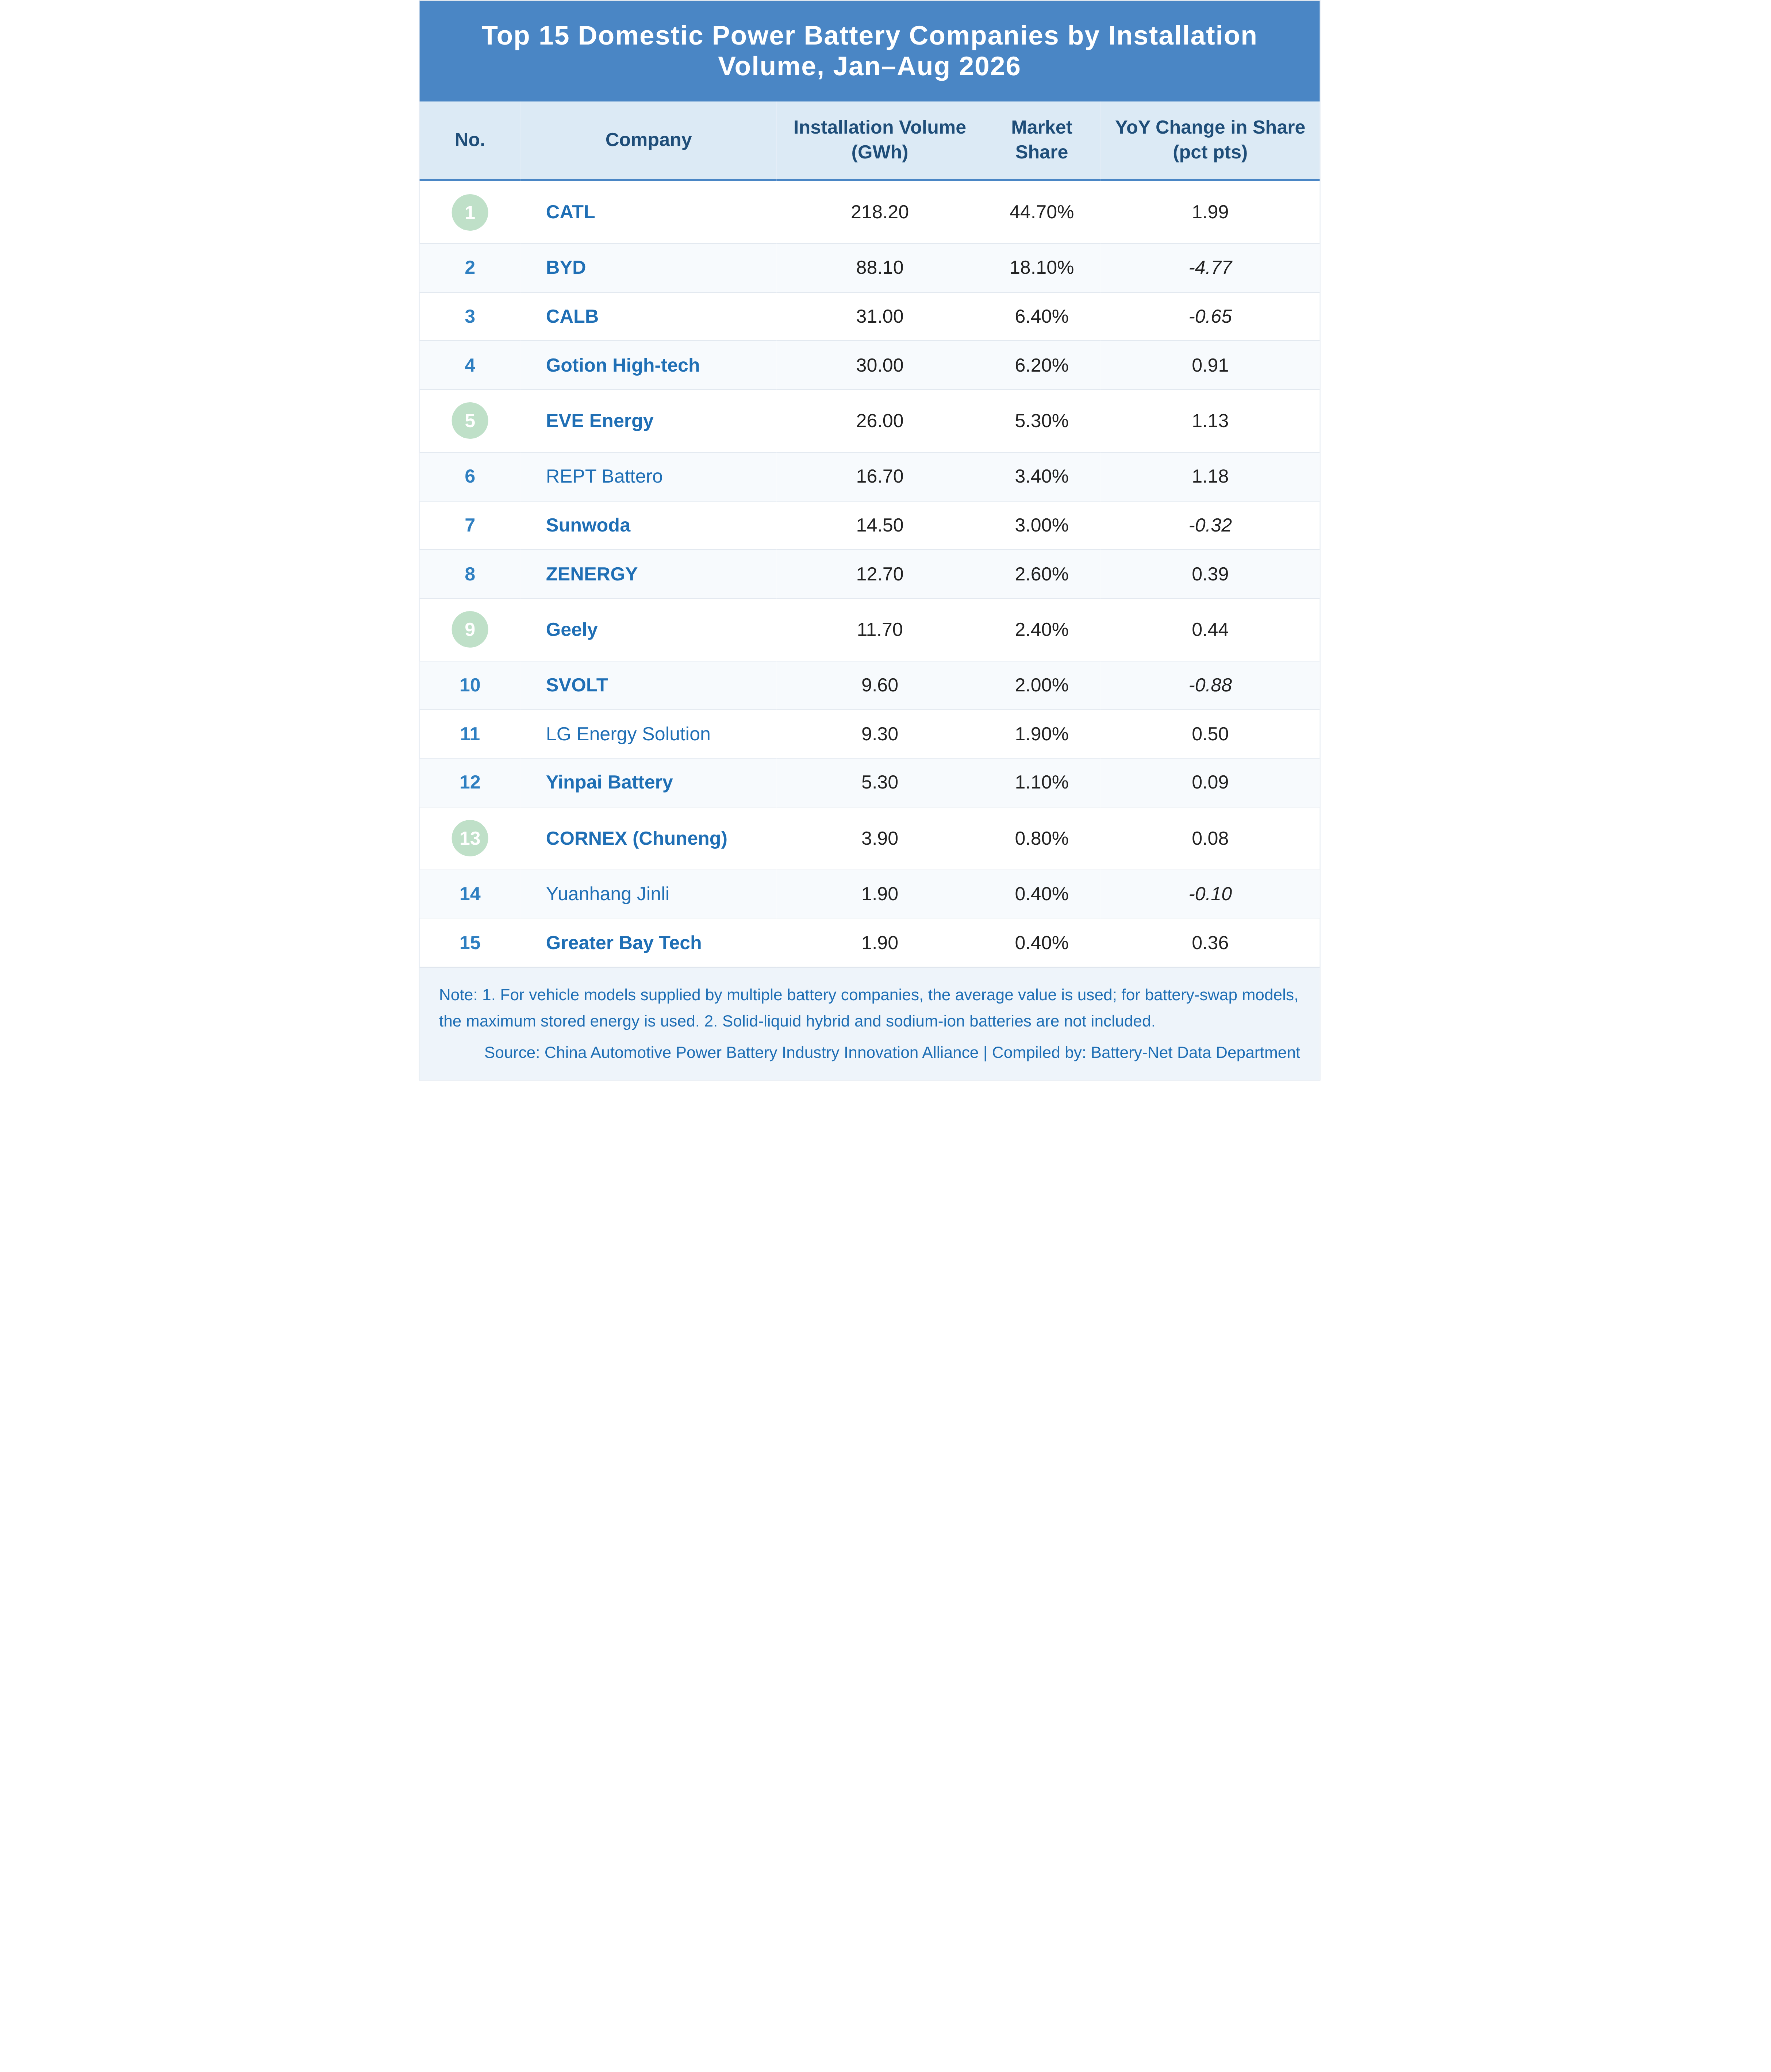
Согласно данным, опубликованным Китайским инновационным альянсом автомобильной силовой аккумуляторной промышленности, с января по август совокупный объём установок силовых аккумуляторов в Китае достиг 489,1 ГВт·ч, увеличившись на 17,0% в годовом исчислении.
По сравнению с аналогичным периодом 2025 года, с января по август текущего года CATL, REPT Battero, EVE, Gotion High-tech, LG Energy Solution, Jiyao Tongxing, Zenergy, Greater Bay Technology, Inpai Battery и CORNEX New Energy добились улучшений в разной степени. Среди них CATL показала наибольший прирост — 1,99 процентного пункта.