30 сентября фьючерсы на черные металлы закрылись снижением. В период праздничных выходных по случаю Дня образования КНР рынок черных металлов в целом оставался вялым, торговая активность была низкой. По железной руде сингапурские свопы упали более чем на 2%, до 91,56 долл./т, а спотовые цены после праздников снизились на 6–10 юаней/т. В условиях избыточного предложения и слабого спроса краткосрочный прогноз остается медвежьим, однако потенциал дальнейшего снижения ограничен. Отечественный железорудный концентрат также скорректировался вниз, а издержки продолжили ослабевать. Коксующийся уголь находился в депрессивном состоянии, был реализован первый раунд снижения цен на кокс (мокрое тушение –100, сухое тушение –110). Ожидания второго раунда снижения усиливаются, негативная обратная связь продолжает раскручиваться, и рынок будет следить за масштабами сокращения производства на коксохимических предприятиях. Строительная сталь консолидировалась, во многих регионах колебания составили 10–20 юаней/т. Производственный импульс как на интегрированных, так и на мини-заводах недостаточен, давление предложения относительно невелико. В краткосрочной перспективе ожидается боковое движение, внимание будет уделено тому, реализуется ли спрос в рамках «октябрьского пикового сезона». Цены на горячекатаный прокат в большинстве городов оставались в основном стабильными или слегка снизились (на 10–30 юаней/т), холоднокатаный прокат незначительно подешевел. Ожидается, что после праздников запасы существенно вырастут, и в ближайшее время цены, вероятно, будут торговаться в слабом диапазоне (наиболее ликвидный контракт на горячекатаный прокат — 3230–3300). На макроуровне меры политической поддержки сосуществуют с внешними торговыми барьерами и ценовым давлением. Ожидается, что после праздников рынок черных металлов останется слабым, но получит поддержку на нижних уровнях.
(Приведенные ниже цены указаны по состоянию на 12:00 8 октября)
[Железная руда]
Импортная руда:
В период праздничных выходных по случаю Дня образования КНР китайский фьючерсный рынок был закрыт. Наиболее ликвидный сингапурский своп на железную руду находился в депрессивном состоянии, достигнув минимума 90,95 долл./т и закрывшись 7 октября на уровне 91,56 долл./т, что на 1,94 долл./т ниже цены закрытия перед праздниками, то есть снижение составило более 2%.
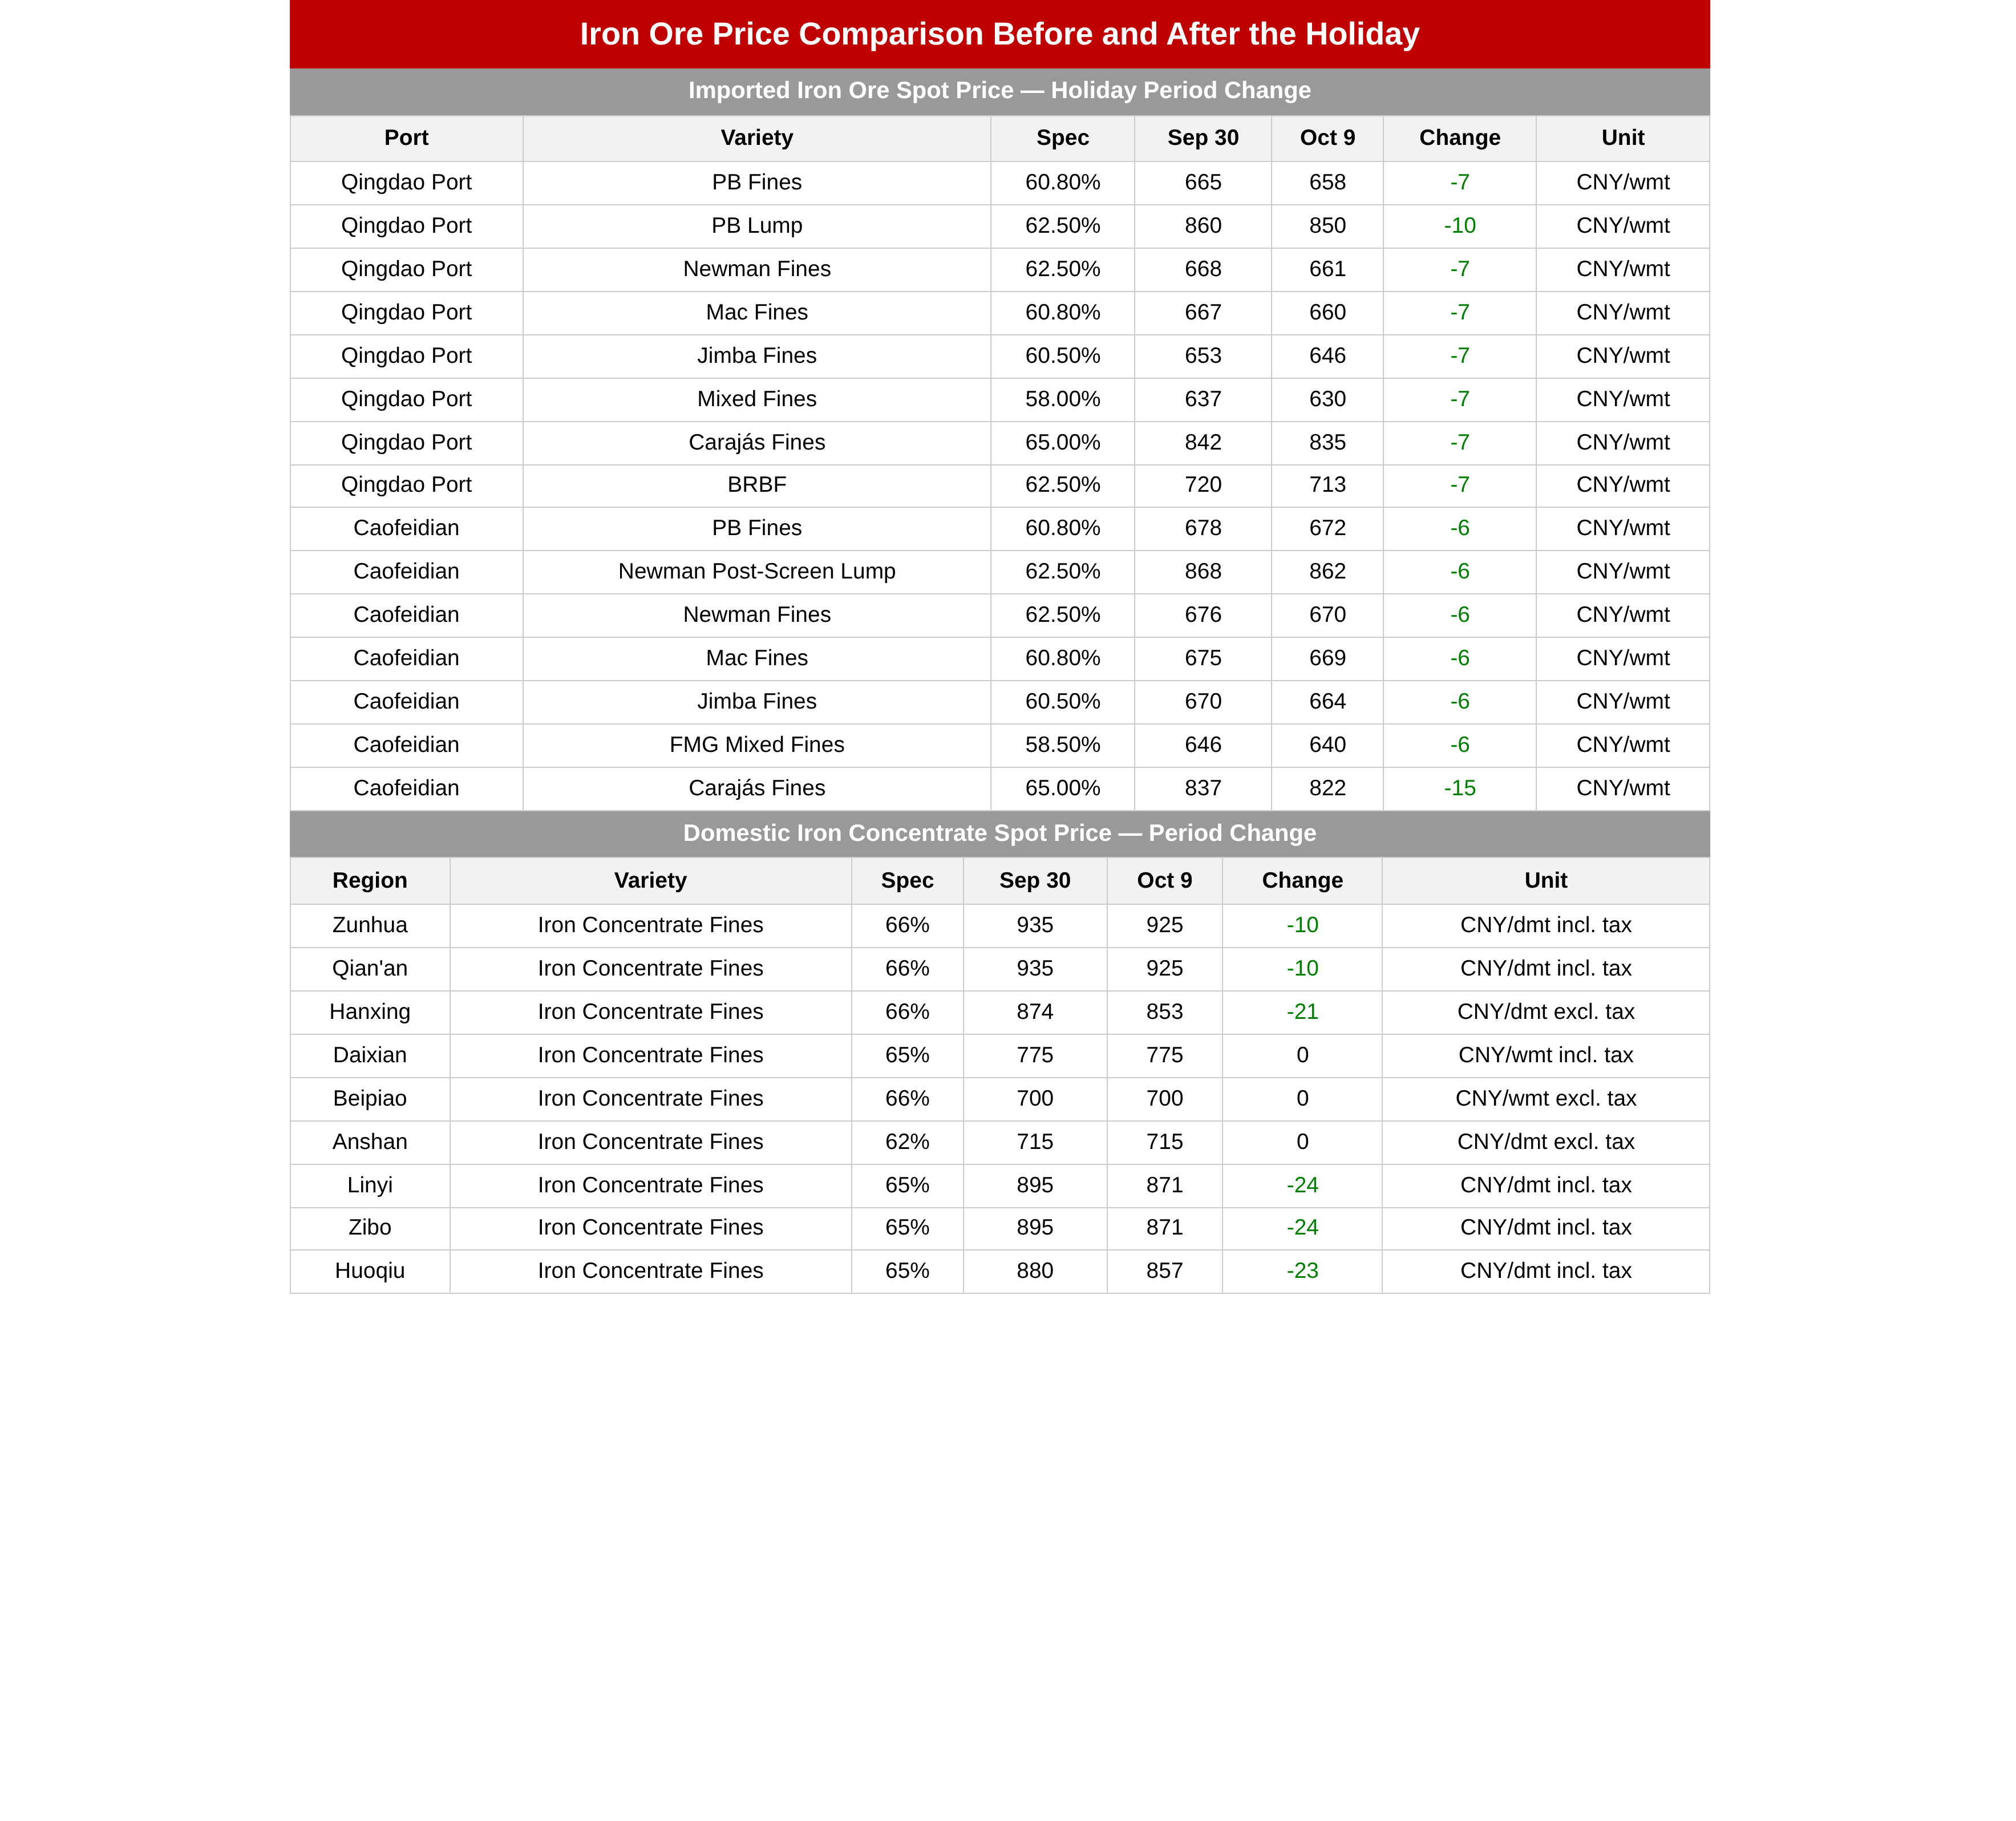
На спотовом рынке, поскольку металлургические заводы завершили пополнение запасов до праздников, трейдеры в праздничный период в основном занимали выжидательную позицию, и сделки с портовыми спотовыми партиями в Китае практически остановились. В первый торговый день после праздников наиболее ликвидный фьючерс на железную руду продолжил консолидироваться на пониженном уровне, а спотовые цены снизились на 6–10 юаней/т. Цены спот на железорудную мелочь PB в портах Шаньдуна в основном котировались на уровне 658 юаней/т, тогда как в портах Хэбэя — 672–676 юаней/т.
С фундаментальной точки зрения мировые отгрузки железной руды всё ещё находятся в фазе роста, и поступление в порты также остаётся высоким. Хотя повышенные ставки морского фрахта в некоторой степени ограничили отгрузки с некоторых немейнстримных рудников, в целом предложение железной руды по-прежнему несёт ожидания роста. Со стороны спроса динамика слабая. Спрос в Китае не улучшился, и производство горячего металла на металлургических заводах, как ожидается, снизится. Модель «сильное предложение — слабый спрос» давит на цены железной руды. Однако конечный спрос ещё не вошёл в межсезонье, а спрос за пределами Китая несколько улучшился. После падения цен на кокс прибыль металлургических заводов в определённой степени восстановилась, и потенциал снижения производства горячего металла в дальнейшем ограничен. Спрос на железную руду всё ещё имеет некоторую поддержку. Поэтому в краткосрочной перспективе цены на железную руду, как ожидается, останутся в основном медвежьими, но потенциал снижения относительно ограничен.
Отечественная руда:
По сравнению с уровнями до праздников комплексная цена отечественного железорудного концентрата в праздничный период немного снизилась. По регионам: в Восточном Китае доминировали Шаньдун и Аньхой, где цены на железорудный концентрат упали на 20–25 юаней/т из-за снижения индекса Platts; в Северном Китае доминировал Хэбэй, где цены снизились на 5–10 юаней/т; цены в Северо-Восточном Китае были относительно стабильными.
С точки зрения фундаментальных факторов предложение отечественной железной руды в Китае оставалось ограниченным; однако металлургические заводы явно несли убытки, а отечественный железорудный концентрат по-прежнему не имел явного ценового преимущества, поэтому заводы в целом активно стремились сбить цены. После праздников, поскольку заводы всё ещё убыточны, производство горячего металла, как ожидается, в целом продолжит снижаться, что обеспечивает слабую поддержку спросу на железорудный концентрат; в сочетании с тем, что цены на импортную железную руду в последнее время почти не показывают признаков улучшения, цены на отечественный железорудный концентрат, как ожидается, продолжат постепенно снижаться.
[Коксующийся уголь и кокс]
Коксующийся уголь:
Спотовое обращение остановилось в период праздника Национального дня, рынок в целом находился в застое, хотя рост предложения премиальных марок коксующегося угля был ограничен, что оказывало некоторую поддержку. На стороне предложения добыча угля на отечественных шахтах умеренно увеличивалась в рамках политики гарантирования поставок, однако рост сдерживался ограничениями по безопасности; после праздников возобновились пограничные поставки монгольского угля, и рост импорта стал ключевым фактором. На стороне спроса производители кокса пока существенно не снижали загрузку мощностей, сохраняя устойчивое потребление коксующегося угля, однако они добивались снижения цен и закупали по мере необходимости, в основном расходуя запасы при низкой готовности к пополнению. В целом по большинству марок угля в краткосрочной перспективе ожидается снижение цен, негативная обратная связь продолжает распространяться, однако ограниченное предложение премиальных марок ограничит глубину падения, что приведёт к общему постепенному снижению.
Кокс:
В период празднования Национального дня был реализован первый раунд снижения цен: кокс мокрого тушения подешевел на 100 юаней за тонну, кокс сухого тушения — на 110 юаней за тонну, а ожидания рынка относительно второго раунда снижения цен на кокс усилились, и ожидается повторное снижение. На стороне предложения большинство производителей кокса оставались убыточными, однако масштабного добровольного ограничения производства не наблюдалось, а запасы на заводах накапливались умеренными темпами. На стороне спроса запасы готовой стали в праздничный период продолжали расти, а на фоне ухудшения рентабельности металлургических заводов производство чугуна продолжало сокращаться, закупки кокса велись по мере необходимости при недостаточной готовности к пополнению запасов. В целом цены на кокс в краткосрочной перспективе по-прежнему ожидает снижение, негативная обратная связь продолжает развиваться; в дальнейшем ключевым станет масштаб сокращения производства у производителей кокса — при сохранении текущего уровня производства давление в сторону понижения усилится, а при активном наращивании ограничений производства нисходящий тренд может ослабнуть.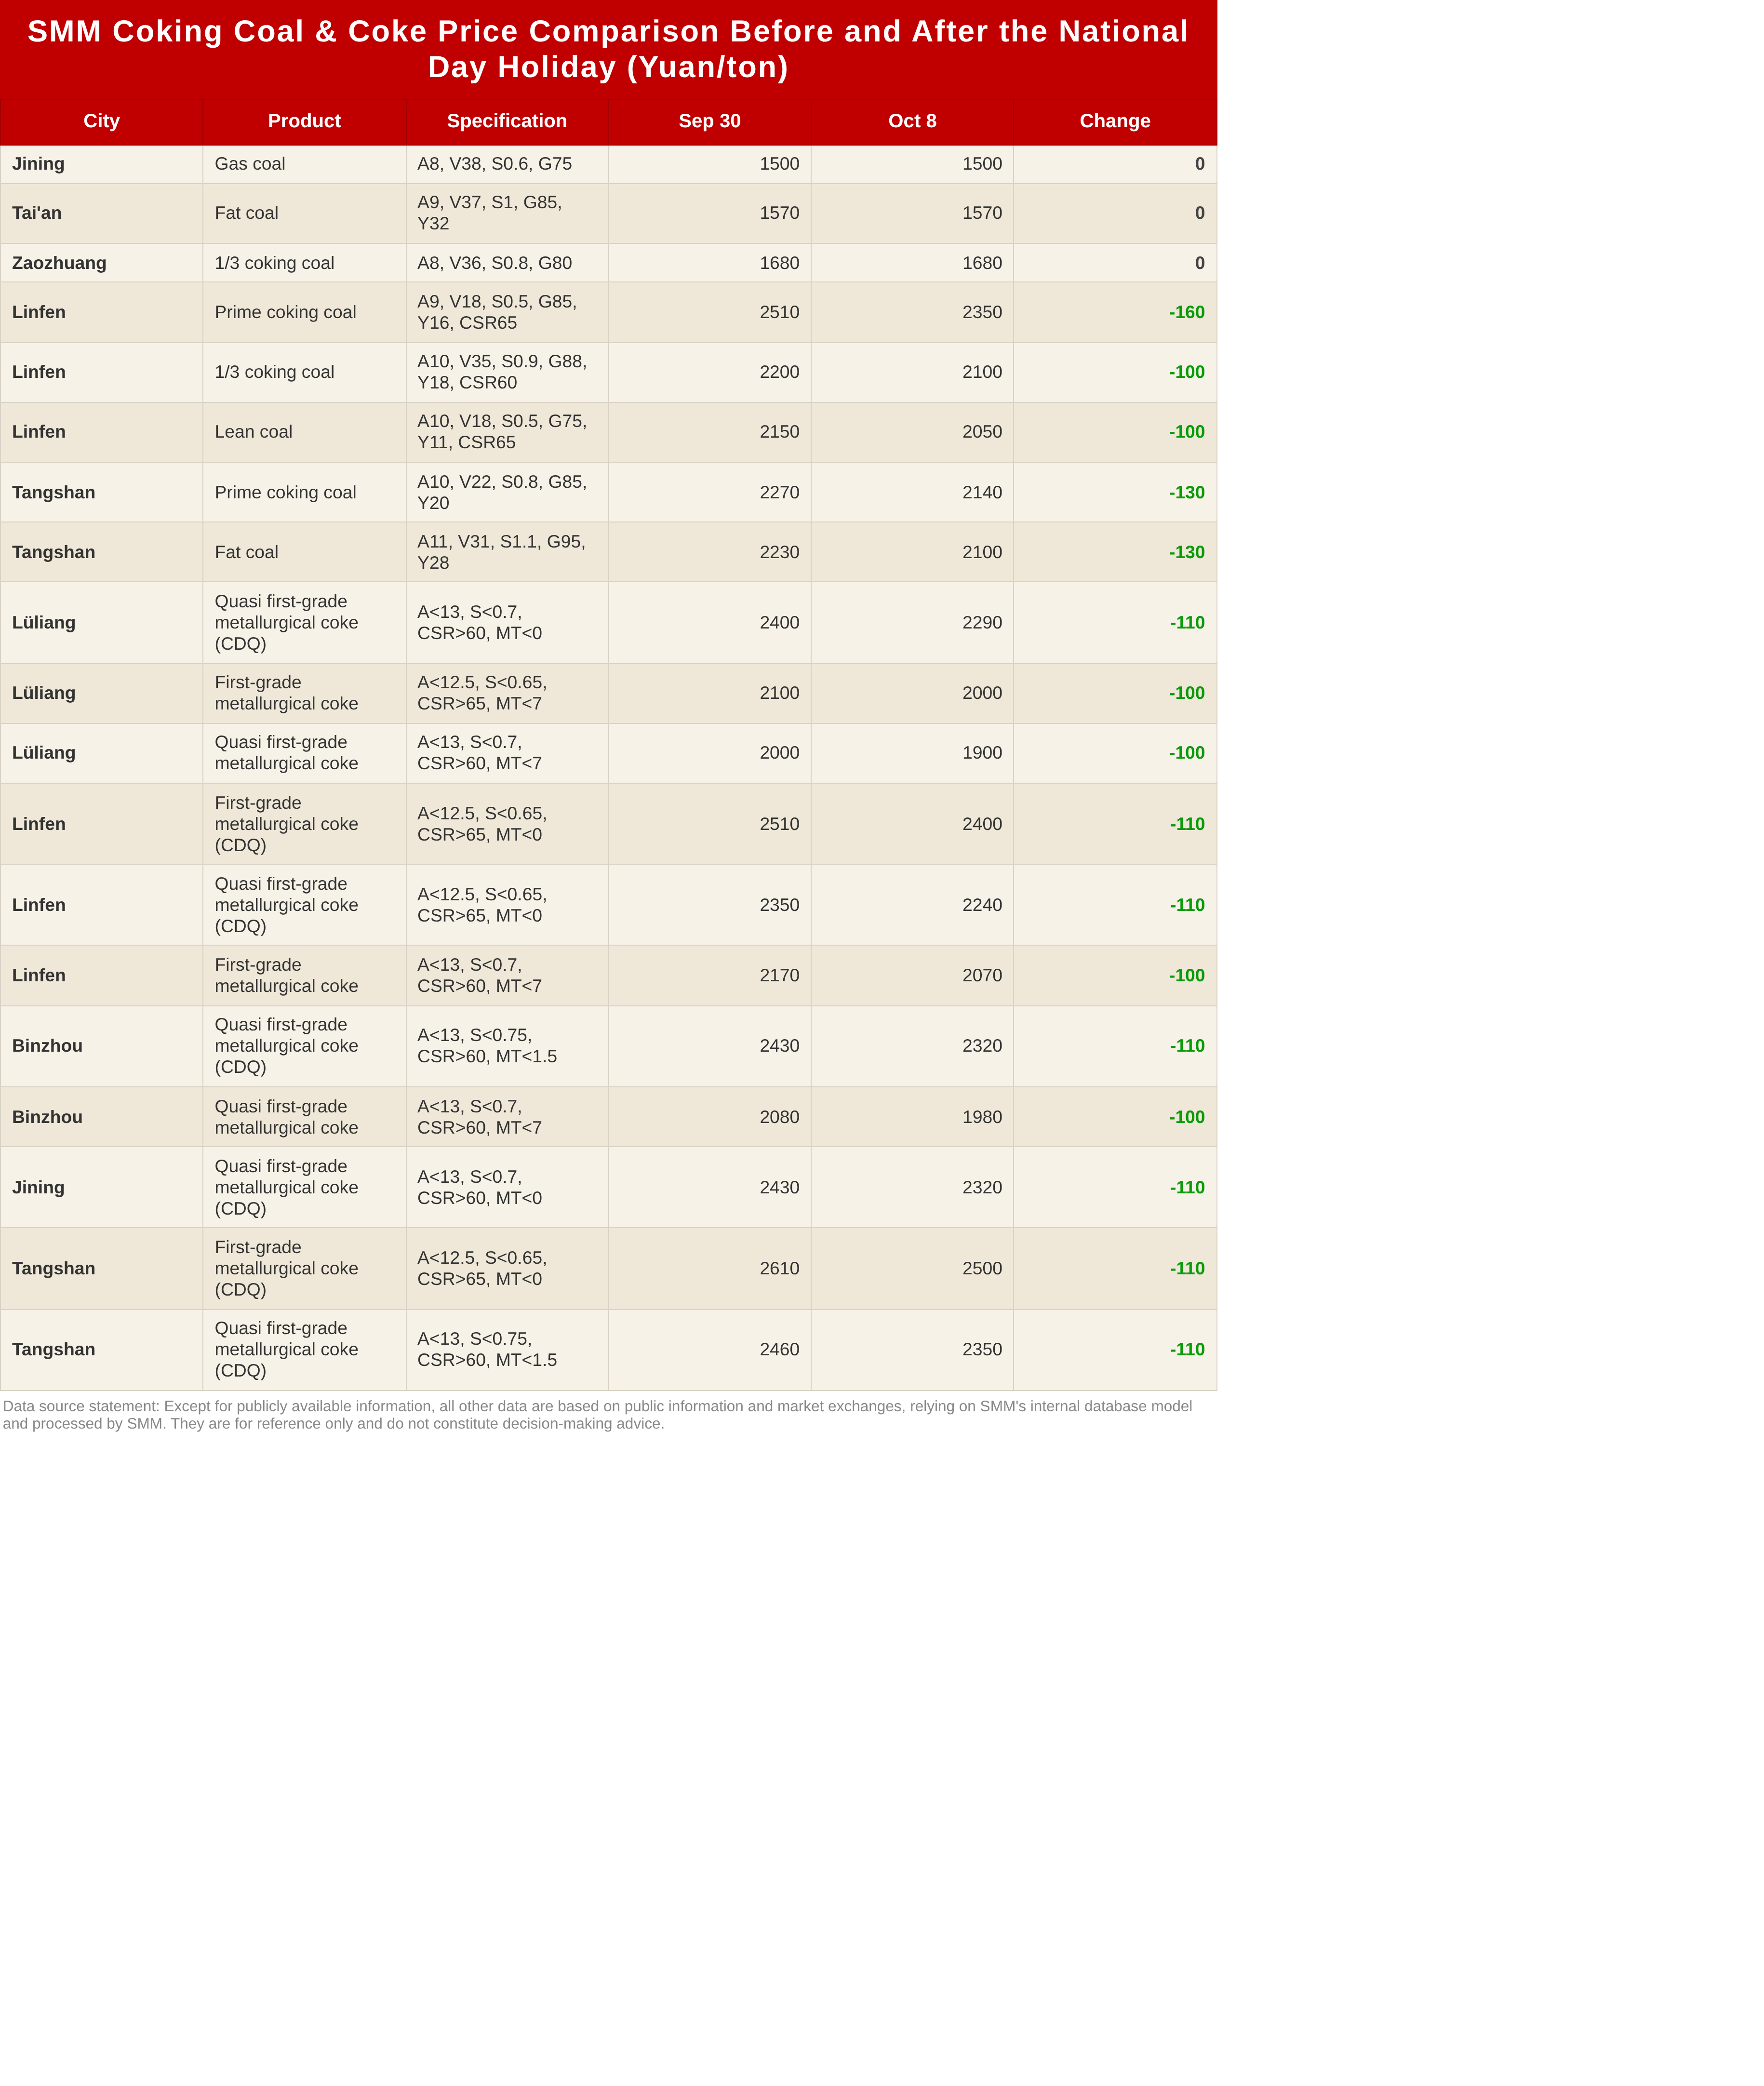
[Строительная сталь]
В период празднования Национального дня спотовые цены на строительную сталь в Китае консолидировались: во многих регионах котировки в основном оставались стабильными, а на отдельных рынках колебались в пределах 10–20 юаней за тонну. На стороне предложения доменные металлургические заводы оставались убыточными, производственный энтузиазм в праздничный период был ограниченным, и часть заводов перенаправляла чугун на продукцию с более высокой маржой; кроме того, один металлургический завод на юго-западе Китая начал ограничивать производство ещё в сентябре, поэтому общий объём производства незначительно снизился. В период праздников в некоторых регионах сохранялись трудности со сбором лома, а рентабельность электросталеплавильных заводов снизилась, некоторые работали почти на грани безубыточности, поэтому общее рабочее время поддерживалось на уровне внепиковых и равных тарифов на электроэнергию. Что касается запасов, большинство трейдеров отдыхали 3–5 дней в праздники, а в другие официальные праздничные дни торговцы организовывали дежурный персонал, однако строительные площадки в нижнем звене в праздничный период находились в полузастойном состоянии, темпы строительства были относительно медленными, а объёмы закупок заметно снизились; поступление товаров на рынок в праздники в целом было нормальным, а запасы на заводах и в общественных хранилищах накапливались поэтапно. Согласно отзывам рынка, спрос в Восточном Китае в период празднования Национального дня был умеренным, а на рынке Шаньдуна некоторые заводы производили ограниченные объёмы строительной стали, что в целом привело к дефициту спецификаций и незначительному росту цен в праздничный период; после праздников в Чжэцзяне часть трейдеров, работающих со спотовыми и фьючерсными контрактами, ускорила фиксацию прибыли, снижая нижние уровни цен; в то же время на северо-западном рынке погодные факторы привели к постепенной отгрузке части ресурсов, что в краткосрочной перспективе может ограничить цены на близлежащих рынках.
В перспективе ожидается, что после праздников цены на строительную сталь в разных регионах будут несколько расходиться, однако потенциал снижения, вероятно, останется относительно ограниченным, а нижние уровни цен сохранят устойчивость, главным образом потому, что производственный импульс как доменных, так и электродуговых печей недостаточен, и давление со стороны предложения относительно невелико; кроме того, поскольку в октябре север Китая постепенно вступает в зиму, у некоторых проектов в нижнем звене всё ещё сохраняется спрос на завершение работ в установленные сроки, а на юге Китая по мере ослабления влияния дождей спрос может по-прежнему демонстрировать поэтапное высвобождение. В целом в период празднования Национального дня в этом году торговцы проявляли большую осторожность, спекулятивная активность была ниже, чем в предыдущие годы, поэтому в краткосрочной перспективе пространство как для роста, так и для снижения цен на строительную сталь ограничено, и цены движутся в узком боковом диапазоне, однако в средне- и долгосрочной перспективе по-прежнему необходимо следить за тем, реализуется ли спрос пикового сезона в октябре.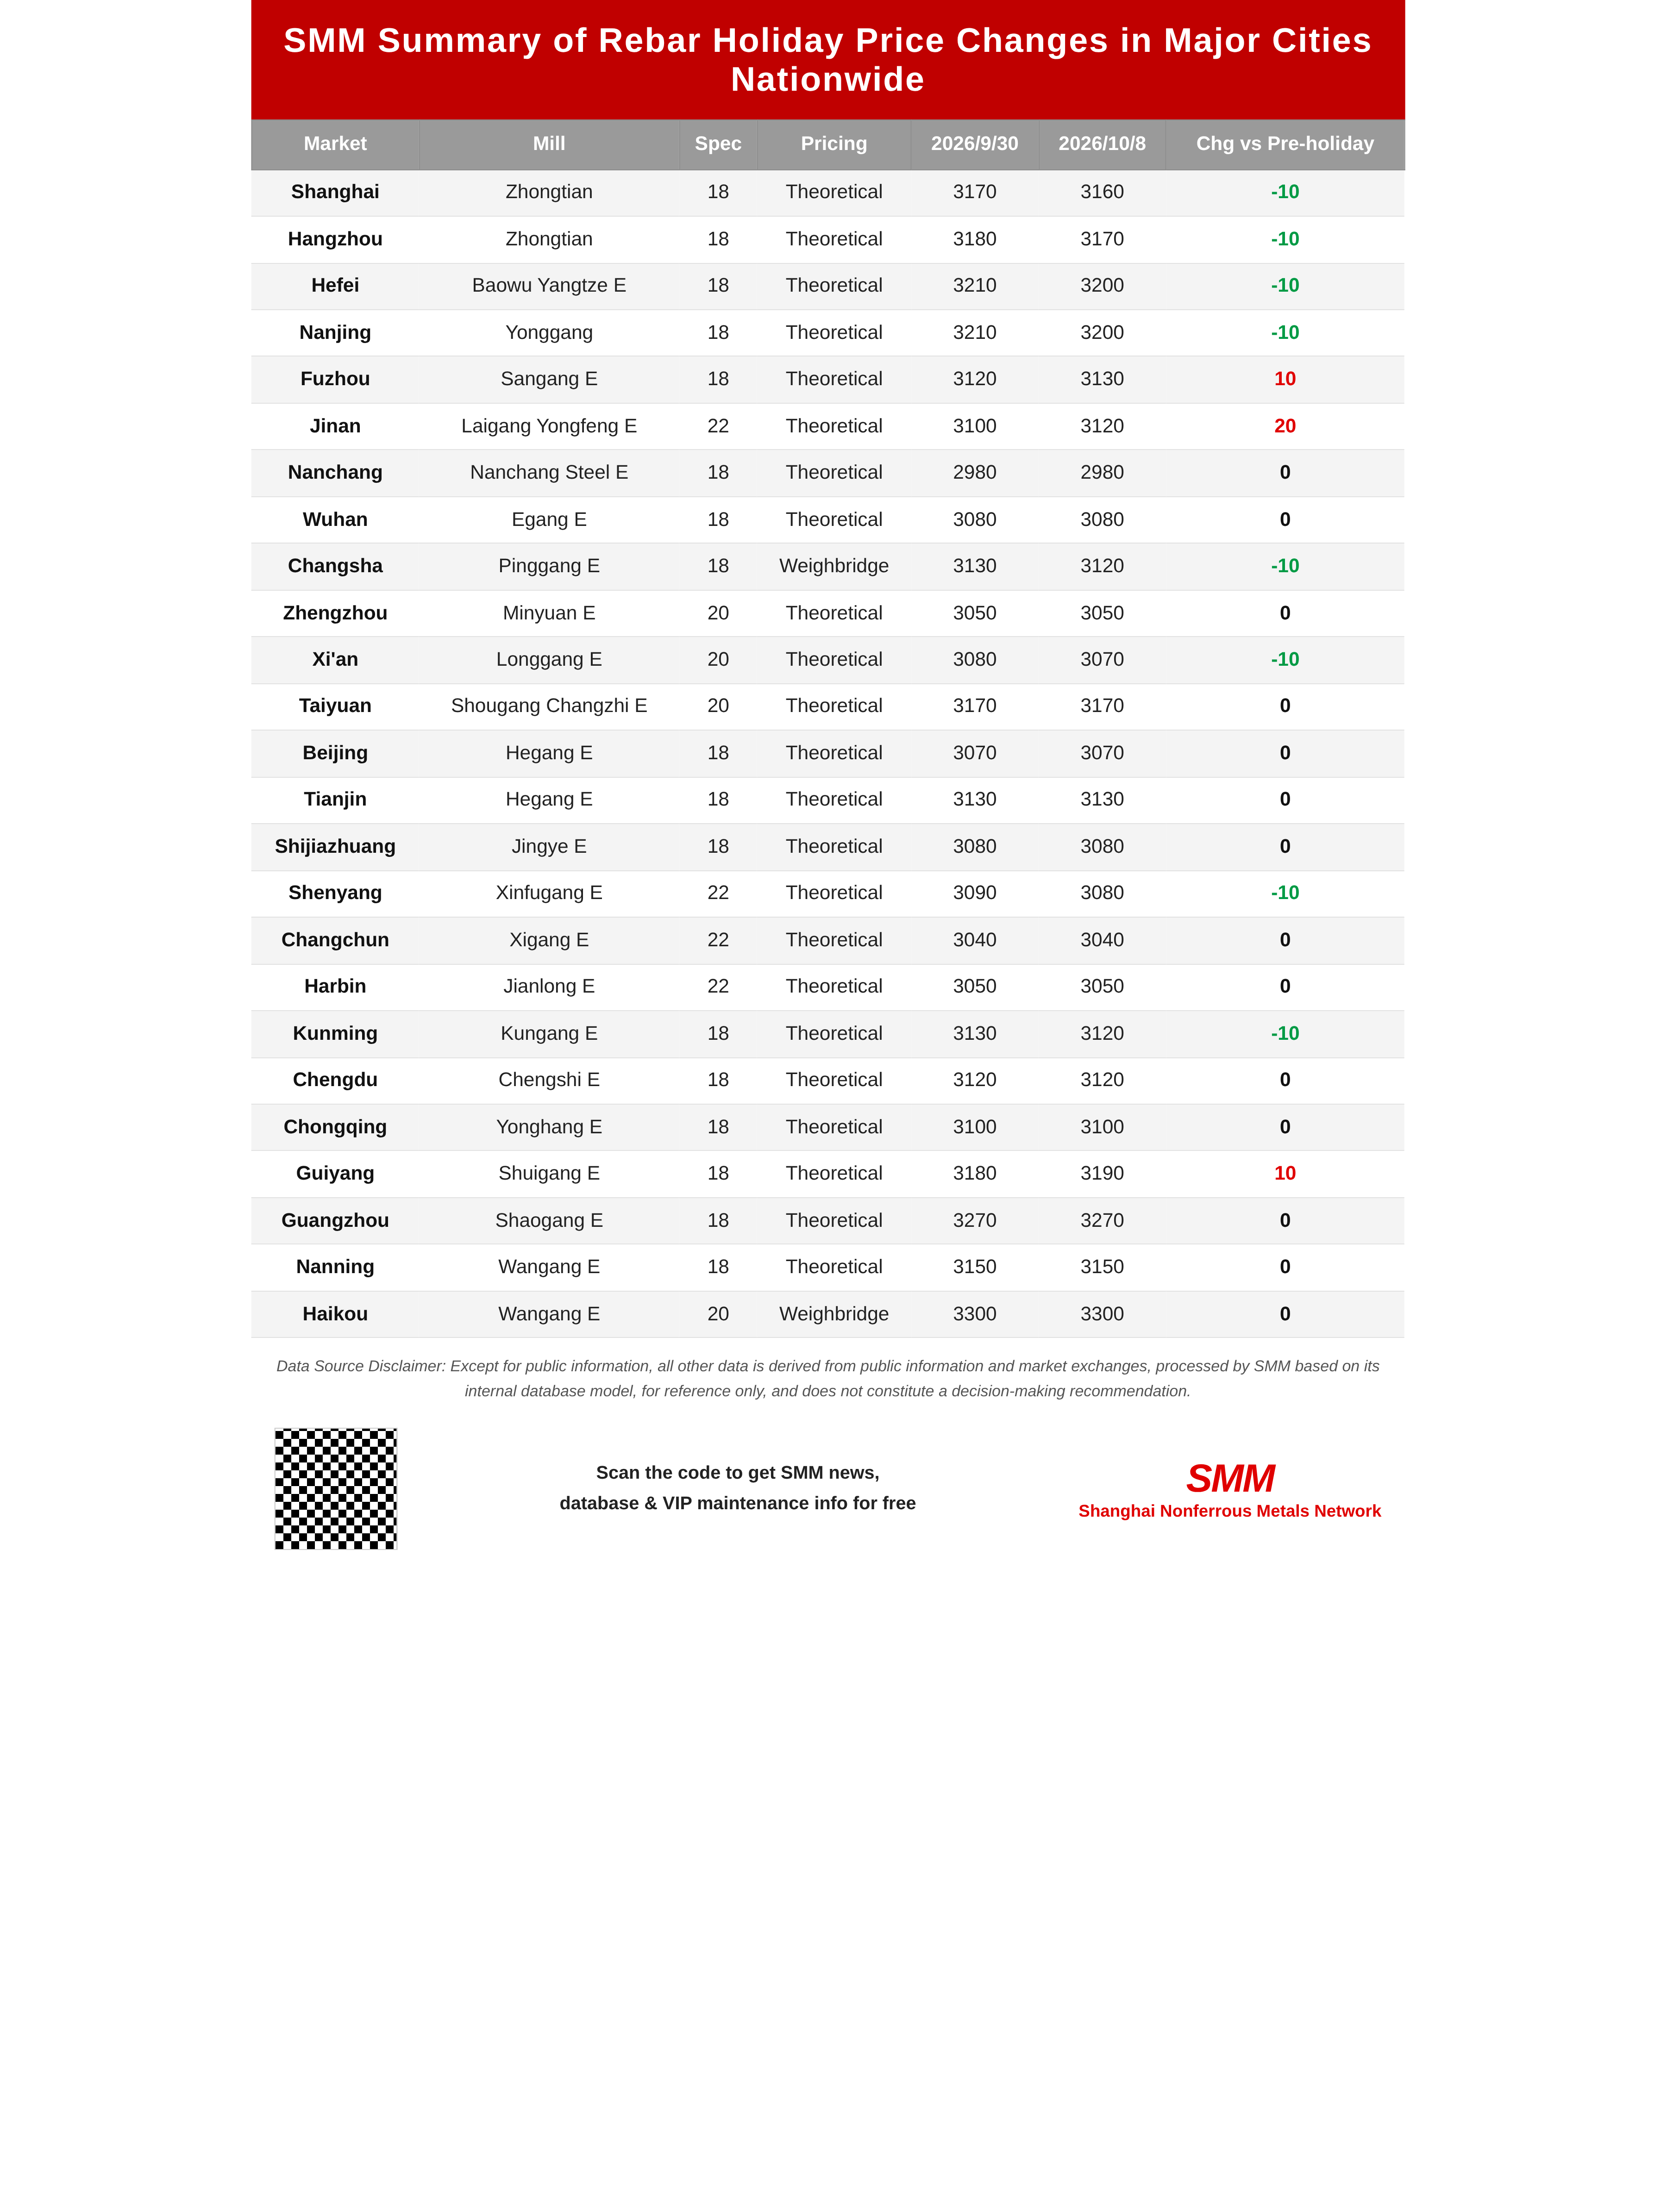
[Листы и плиты]
Горячекатаный рулон:В период празднования Национального дня цены на горячекатаный рулон в основных городах Китая оставались стабильными.
На рынке Восточного Китая котировки в Шанхае снизились на 20–30 юаней за тонну по сравнению с уровнями до праздников, котировки основных ресурсов составили 3280–3290 юаней за тонну, а настроение рыночных запросов было средним. Нинбо: котировки наличного рынка составили 3 280–3 290 юаней за тонну, что на 20–30 юаней за тонну ниже уровня до праздников. Настроения в торговле немного улучшились, однако у части конечных потребителей закупочная активность оставалась слабой, преобладала выжидательная позиция. Ханчжоу: котировки наличного рынка составили 3 300–3 310 юаней за тонну, что на 20 юаней за тонну ниже уровня до праздников, трейдеры в основном пока удерживали цены.
На рынке Южного Китая котировки в Лэцуне снизились на 10–20 юаней за тонну по сравнению с допраздничным уровнем, котировки основных ресурсов составили 3 260–3 270 юаней за тонну; трейдеры держали цены относительно твердо, интерес к запросам на рынке был средним, заметного роста запросов не наблюдалось.
В Северном Китае котировки в Таншане снизились примерно на 10 юаней за тонну по сравнению с допраздничным уровнем, котировки основных ресурсов составили 3 210–3 220 юаней за тонну; ожидания трейдеров относительно дальнейшей динамики рынка были слабыми, однако из-за невысоких собственных запасов у них сохранялась некоторая готовность удерживать цены, при этом покупатели на стороне переработки также проявляли выраженную выжидательную позицию, в результате чего торговая активность на рынке была средней, а общий объем сделок относительно низким.
Х/к прокат:
В первый день после праздников котировки х/к проката Bensteel Group на рынке Шанхая составили 3 710 юаней за тонну, что на 10 юаней за тонну ниже допраздничного уровня; заметного пополнения запасов после праздников не наблюдалось, рынок в основном находился в выжидательном состоянии, цены незначительно снижались с ограниченной амплитудой.
В дальнейшем, по мере завершения праздников, ожидается существенное накопление запасов по стране, и в течение 1–2 недель после праздников следует обратить внимание на восстановление спроса и темпы сокращения запасов; в краткосрочной перспективе цены на г/к прокат, вероятно, будут двигаться в слабом диапазоне, при этом по наиболее торгуемому контракту следует следить за диапазоном 3 230–3 300.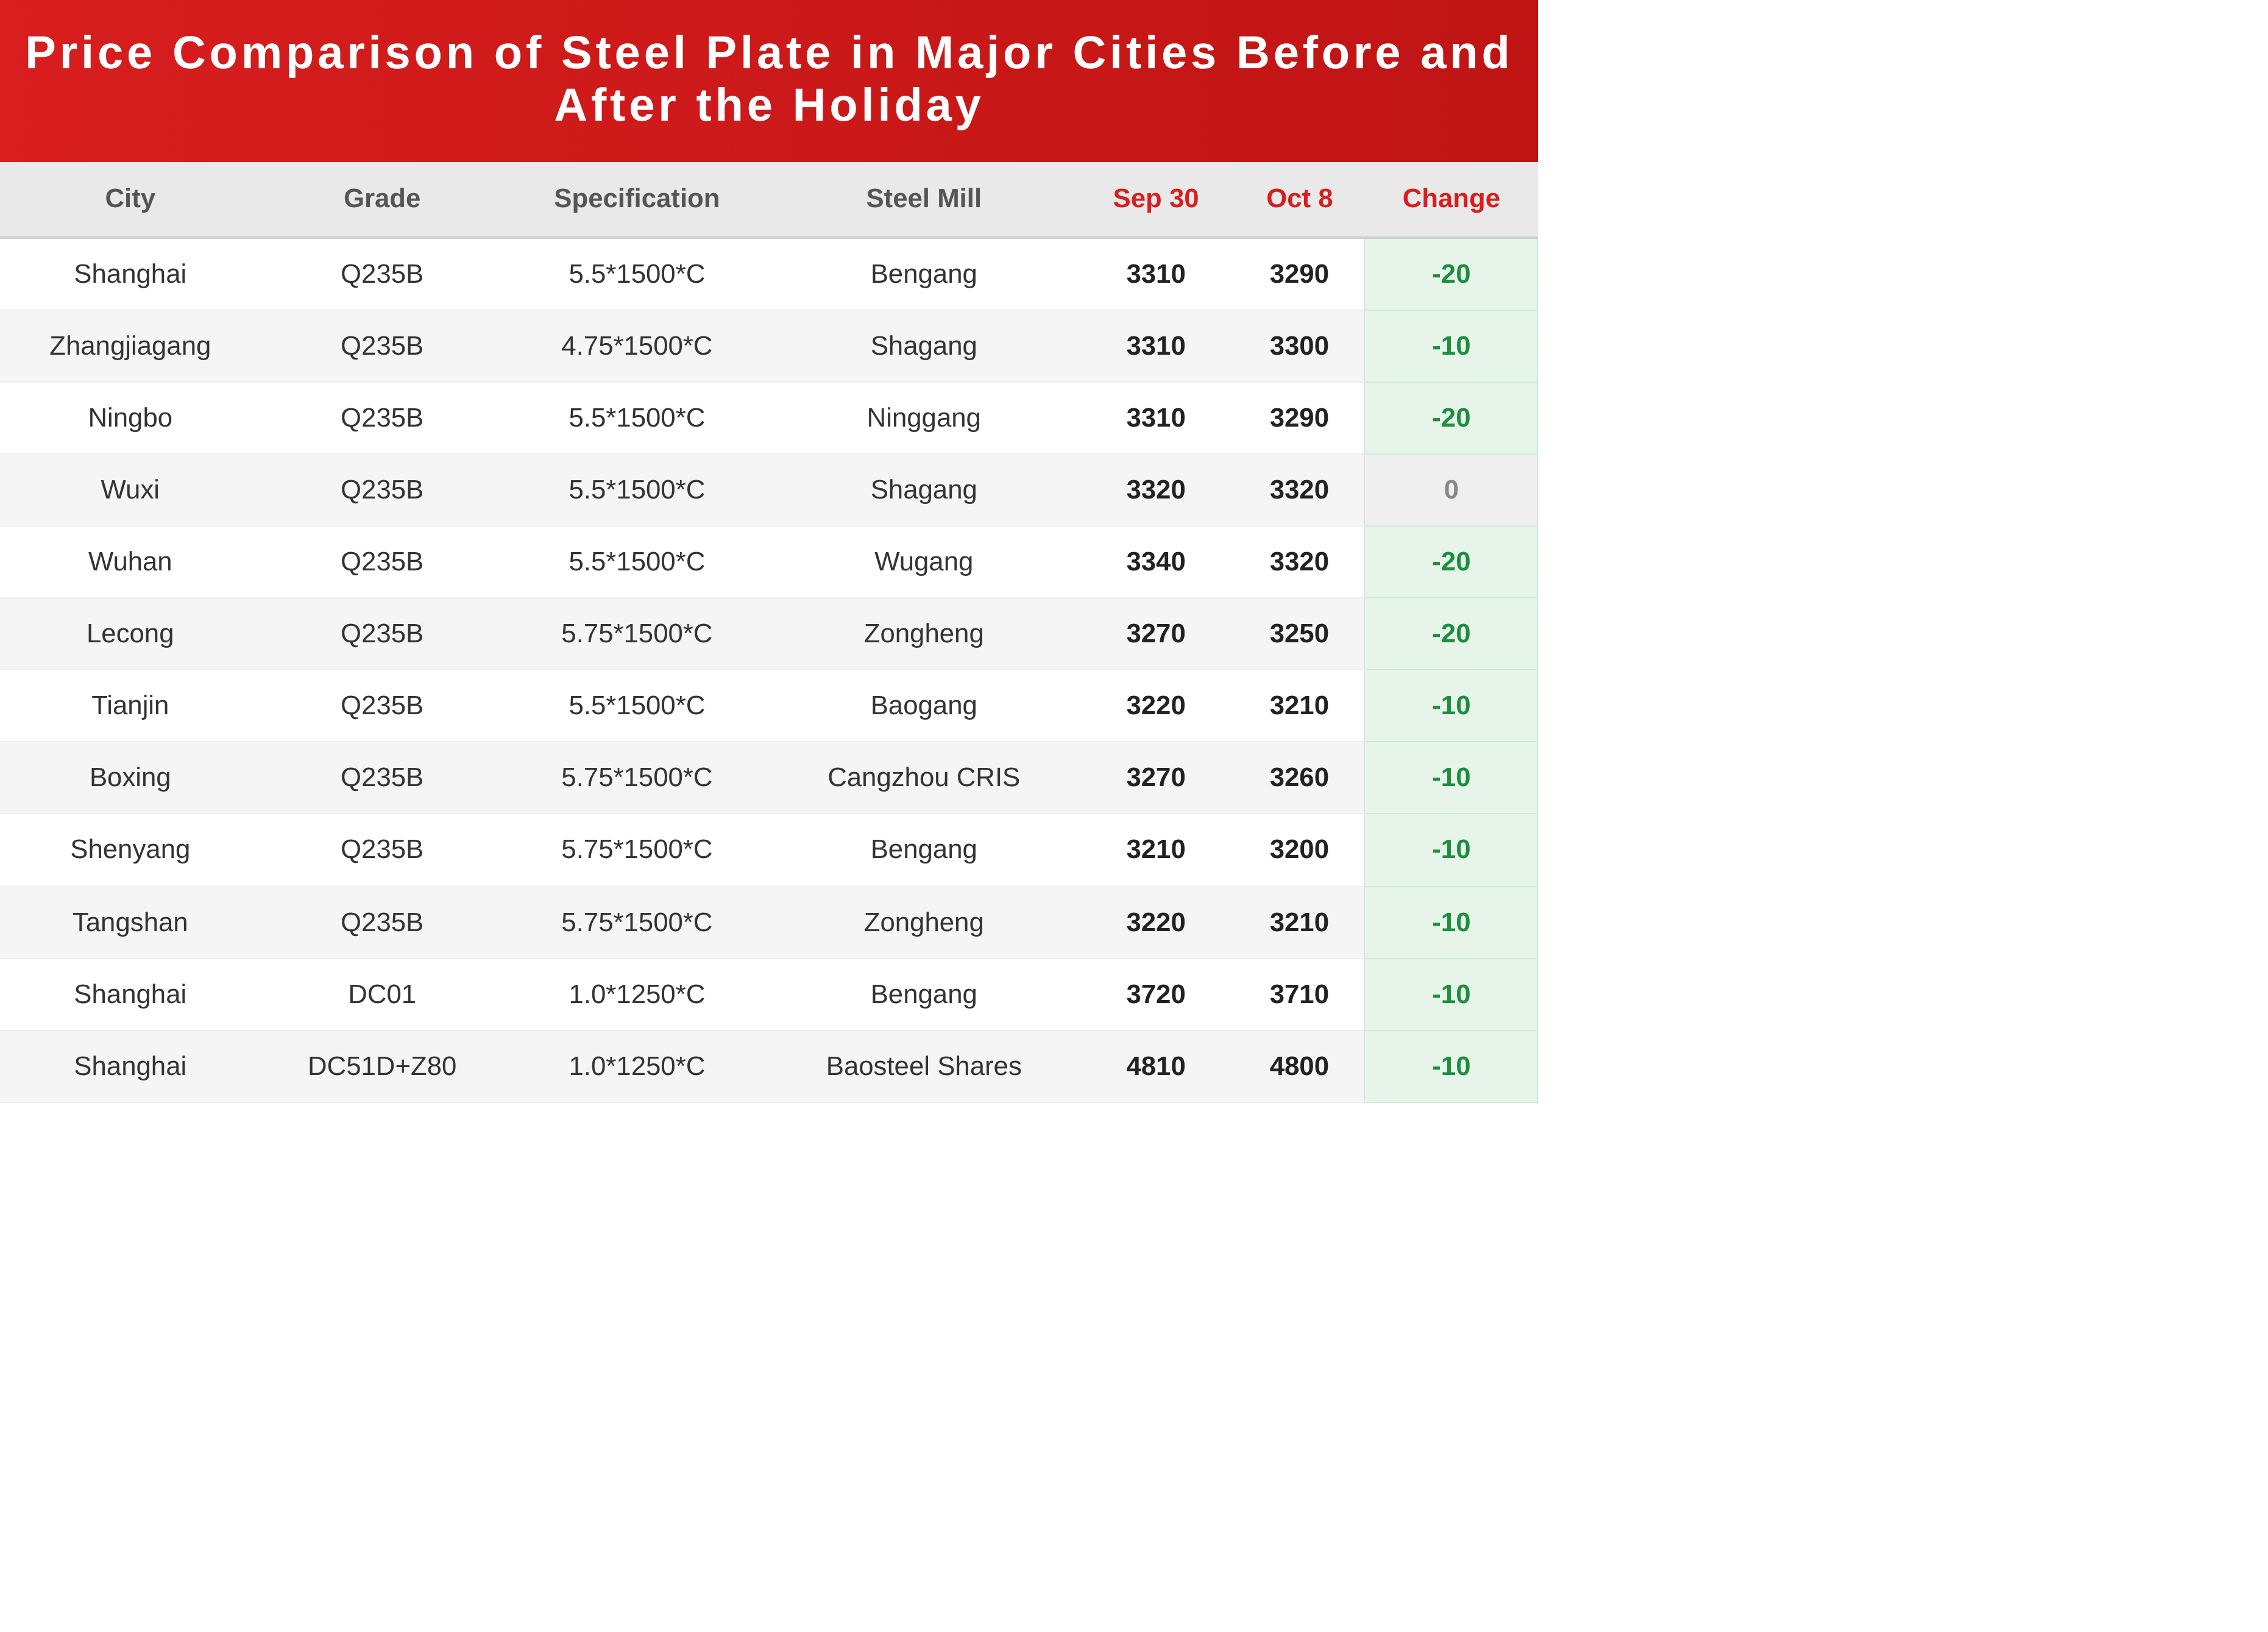
[Обзор ключевых новостей за праздники]
[Макроэкономическая политика] Бюджетно-налоговая и денежно-кредитная политика действуют согласованно, стабилизация роста вступает в фазу практической реализации
В период вокруг празднования Национального дня директивные органы интенсивно публиковали сигналы о стабилизации роста, а координация бюджетно-налоговой и денежно-кредитной политики заметно усилилась. 1 октября министр финансов опубликовал статью в журнале «Цюши», в которой уточнил, что расходы общего государственного бюджета в этом году превысят 30 трлн юаней, объем новой эмиссии государственных облигаций всех видов достигнет 11,89 трлн юаней, а также упомянул изучение дополнительных инструментов, таких как использование неиспользованных лимитов долга местных органов власти, при этом акцент политики смещается с «расширения масштабов» на «точечное повышение эффективности».
Между тем, субсидирование процентных ставок по ипотечным кредитам при покупке жилья, введённое с 1 октября, впервые означает прямую поддержку центральным правительством процентных ставок по коммерческим ипотечным кредитам населения, образуя вместе с четвёртой партией специальных государственных облигаций на 62,5 млрд юаней для программы трейд-ин, реализованной до праздников, пакет мер «стимулирование потребления + стабилизация рынка недвижимости». В денежно-кредитной сфере на очередном заседании НБК в третьем квартале был сохранён умеренно мягкий тон, ставка по кредитам PSL снижена до 1,5%, а поддерживаемые направления расширены, одновременно увеличены квоты повторного кредитования на технологические инновации и техническую модернизацию. Нижняя граница политики на первый год «15-й пятилетки» уже чётко обозначена, и темпы и эффективность реализации политики в четвёртом квартале станут главным фокусом внимания рынка.
[Международная обстановка] Поэтапное смягчение в отношениях Китая и США, но рост барьеров в мировой торговле сталью и усиление ценового давления
Международная ситуация характеризуется «одновременным сосуществованием смягчения и давления». В двусторонних отношениях встреча лидеров Китая и США и восьмой раунд китайско-американских торгово-экономических консультаций принесли десять практических результатов, включая взаимное снижение пошлин по принципу «30 миллиардов на 30 миллиардов», продление приостановки введения дополнительных взаимных пошлин до 10 января 2027 года, импорт Китаем угля из США и создание рабочей группы по сельскому хозяйству, что обеспечило поэтапное восстановление доверия рынка и привело к незначительному улучшению ожиданий внутреннего спроса на сырьевые товары.
Однако мировая торговая среда для стали заметно ужесточилась: новые правила ЕС по стали, вступившие в силу в июле, сократили беспошлинные импортные квоты примерно с 33 млн тонн до 18,3 млн тонн, повысили пошлины сверх квоты с 25% до 50% и с октября ввели обязательную прослеживаемость по принципу «выплавка и разливка»; с учётом одновременного вступления в силу полноценного этапа CBAM экспорт китайской стали в Европу сталкивается с двойным давлением «пошлины + углерод». В Северной Америке торговые переговоры между США и Канадой сорвались, и США ввели дополнительные пошлины на канадские товары, включая алюминий, что ещё больше фрагментирует цепочку поставок стали и алюминия. На макроэкономическом фронте ФРС США в сентябре повысила процентные ставки до 3,75–4,00%, доллар США оставался сильным, а доходность 10-летних казначейских облигаций США однажды превысила 5,3%; нефть марки Brent приблизилась к 100 долларам за баррель, а ближние фьючерсы на металлургический уголь резко выросли, что привело к удорожанию производства стали в мире. worldsteel ожидает, что мировой спрос на сталь в 2026 году вырастет лишь на 0,3%, а ОЭСР предупреждает, что избыточные мощности к 2028 году могут достичь 745 млн тонн — внешнее ужесточение, торговые барьеры и переизбыток предложения остаются переменными, за которыми мировому рынку стали необходимо продолжать следить.
[Субсидирование процентной ставки по ипотечным кредитам для покупки жилья вводится по всей стране с 1 октября]
Министерство финансов, центральный банк и Государственное управление финансового регулирования совместно выпустили уведомление о том, что с 1 октября соответствующие условиям вновь выдаваемые коммерческие ипотечные кредиты на первое жильё будут получать бюджетную субсидию в размере 1 процентного пункта годовых сроком до 5 лет с лимитом 1 млн юаней на домохозяйство; это первый случай, когда центральное правительство субсидирует ипотечные проценты, срок действия политики предварительно установлен в 1 год без ограничения общего объёма финансирования, а шесть крупнейших банков уже внедрили принцип «субсидия без заявления». Влияние на мировой рынок стали: субсидия ориентирована на жёсткий спрос на первое жильё площадью до 120 квадратных метров и стоимостью до 1,5 млн юаней, точечно поддерживая цепочки продаж и завершения строительства недвижимости, что оказывает умеренно позитивное влияние на спрос на строительную сталь, такую как арматура и катанка; однако пороговые условия ограничивают её действие жёстким спросом, а не всеобщим охватом, поэтому стимулирующий эффект для общего потребления стали ограничен и вряд ли обратит вспять долгосрочное снижение использования стали в сфере недвижимости.
[Сентябрьский индекс PMI в обрабатывающей промышленности вернулся в зону расширения, но разрыв между новыми заказами и производством стал отрицательным]
PMI в обрабатывающей промышленности составил 50,1 (в августе — 49,8), в непроизводственной сфере — 50,2, композитный — 50,7, все вернулись в зону расширения; однако разрыв между новыми заказами и производством стал отрицательным, индекс закупочных цен на сырьё составил 60,8, а отпускных цен — 54,0, что концентрирует прибыль в средних и верхних звеньях производственной цепочки. Возврат PMI выше отметки 50 повышает ожидания внутреннего потребления стали, но структура «сильное производство, слабый спрос» означает отсутствие импульса для роста цен на сталь.
[Центробанк снизил ставку по годовым кредитам PSL до 1,5% и расширил «шесть сетей», объёмы перекредитования увеличены]
В последний день перед праздниками ставка PSL была снижена на 0,25 процентного пункта, шесть видов инфраструктурных «сетей» включены в перечень поддерживаемых направлений, добавлены новые квоты перекредитования в размере 200 млрд юаней на технологические инновации и 500 млрд юаней на сельское хозяйство и малый бизнес, а после праздников последуют крупные прямые обратные РЕПО. Расширение PSL напрямую способствует инвестициям в инфраструктуру и трубопроводные сети, поддерживая внутренний спрос на сталь в среднесрочной перспективе; однако передача эффекта в фактическое потребление стали требует времени, и в краткосрочной перспективе это скорее поддержка ожиданий, чем реальный стимул для чёрных металлов.