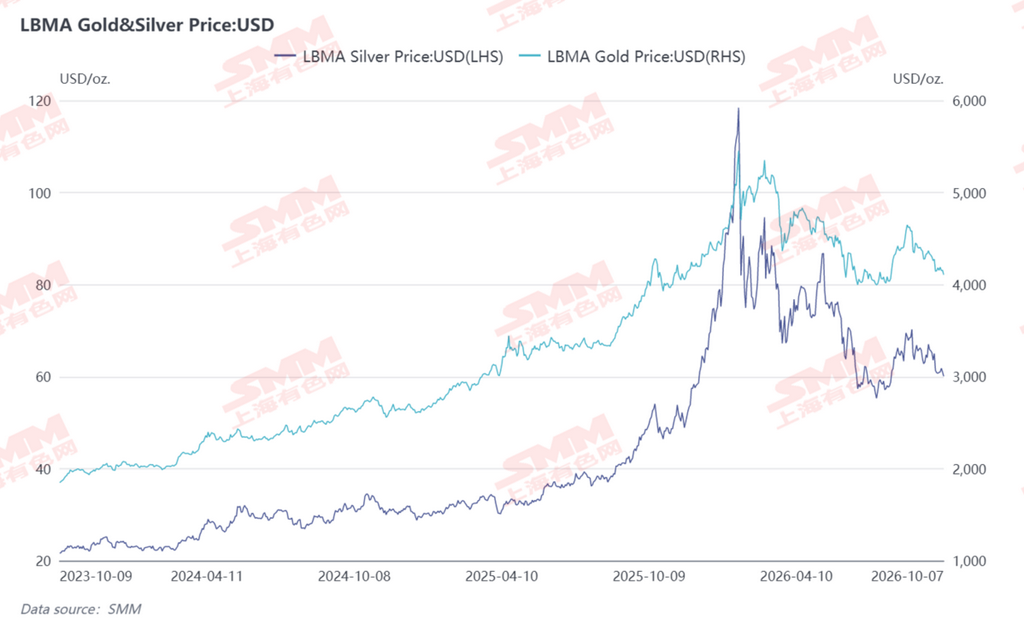
В период праздничных каникул по случаю Национального дня международные цены на серебро после первоначального роста и последующего снижения двигались в боковом диапазоне, завершив праздничный период общим снижением примерно на 1,1% (60,43→59,77). В начале недели на фоне умеренных инфляционных ожиданий и покупок центральных банков в рамках «дедолларизации» серебро отскочило выше 61 доллара, а в понедельник и вторник росло два дня подряд до максимума диапазона 61,34 благодаря ослаблению доллара США. Однако в среду протоколы ФРС подтвердили, что большинство чиновников ожидают еще одного повышения ставки до конца года, годовые инфляционные ожидания достигли трехлетнего максимума, а доллар США вновь поднялся выше 102,3. Серебро рухнуло на 2,54% за один день до 59,77, растеряв весь недельный прирост и протестировав нижнюю границу диапазона, а золото также опустилось ниже отметки 4100 долларов. Конкретная макроэкономическая хронология выглядит следующим образом:
- 10.1–10.2: умеренный отскок в начале постпраздничного периода. 10.1 закрытие на отметке 60,98 (+0,98%), 10.2 закрытие на отметке 60,35 (-1,04%). Базовый индекс PCE в США за август оказался ниже ожиданий, доходность казначейских облигаций США резко выросла, после чего кратковременно откатилась. Кроме того, Банк Кореи возобновил покупки золота после 13-летнего перерыва, обеспечив поддержку аллокации за счет покупок центрального банка. Однако индекс доллара США продолжил укрепляться и удерживался выше 102, а рынок ожидал данных по числу занятых в несельскохозяйственном секторе. Бычий импульс был ограничен, и серебро после отскока вновь откатилось.
- 10.3–10.4: торговля в выходные не проводилась, события накапливались. В выходные международная торговая сессия отсутствовала. В событийном плане Малайзия объявила об отмене 10-процентной импортной пошлины на часть золота в ноябре, что улучшило ожидания физического спроса на драгоценные металлы. Геополитические новости на Ближнем Востоке оставались разнородными, вызывая лишь колебания на уровне настроений без прямого влияния на цены.
- 10.5–10.6: неожиданно слабый отчет по занятости вне сельского хозяйства вызвал резкий рост до недельного максимума. 10.5 закрытие на отметке 61,05 (+1,17%), 10.6 закрытие на отметке 61,34 (+0,47%). Число новых рабочих мест вне сельского хозяйства в США за сентябрь составило лишь 29 тысяч, что значительно ниже ожидаемых 90 тысяч. Рынок немедленно снизил вероятность повышения ставки в октябре, и охлаждение ожиданий ужесточения стало сильнейшим бычьим драйвером недели. Рост доходности казначейских облигаций США временно приостановился, доллар США кратковременно откатился, а серебро взлетело до недельного максимума 61,34 доллара. Министерство финансов России объявило об увеличении закупок золота, а глобальные золотые ETF привлекли значительный приток средств в третьем квартале, дополнительно усилив поддержку аллокации.
- 10.7: ястребиные протоколы FOMC стерли весь прирост, и серебро пробило уровень поддержки. 10.7 закрытие на отметке 59,77 (-2,54%), внутридневной минимум составил 58,96 доллара. Опубликованные вечером протоколы сентябрьского заседания FOMC послали ястребиные сигналы: большинство чиновников ожидают еще одного повышения ставки до конца года. Годовые инфляционные ожидания ФРБ Нью-Йорка отскочили до 3,9%, достигнув трехлетнего максимума. Доллар США вновь укрепился, поднявшись выше 102,27, а доходность долгосрочных казначейских облигаций США осталась вблизи самых высоких уровней с 2002 года. Множественные макроэкономические встречные ветры усилились, и серебро резко распродали, пробив психологический уровень 60 долларов и в значительной степени стерев рост, вызванный ранее опубликованным отчетом по занятости вне сельского хозяйства.
[Негативно для драгоценных металлов]
Протоколы FOMC задают ястребиный тон, ожидания повышения ставки в декабре вновь разогреваются
Протоколы сентябрьского заседания ФРС по денежно-кредитной политике показали, что большинство участвовавших чиновников считают целесообразным дальнейшее повышение целевого диапазона ставки по федеральным фондам до конца года, при этом цикл удержания высоких ставок продлится дольше, чем ожидалось ранее. Хотя сентябрьское повышение уже было полностью учтено рынком, сигнал, содержащийся в протоколах, о том, что «в этом году будет еще одно повышение», превысил голубиные ожидания рынка, и рыночная оценка вероятности декабрьского повышения постепенно восстановилась. Ожидания смягчения, ранее порожденные слабыми данными по занятости, были частично пересмотрены. Хвостовой риск ужесточения политики остается неразрешенным, продолжая оказывать давление на оценку беспроцентных драгоценных металлов.
Доходность казначейских облигаций США удерживается на двадцатилетних максимумах, индекс доллара консолидируется на высоком уровне
В период праздничных каникул доходность долгосрочных казначейских облигаций США вновь резко выросла: доходность 10-летних облигаций кратковременно коснулась 5,36%, обновив более чем двадцатилетний максимум с апреля 2002 года. Хотя впоследствии она немного откатилась до примерно 5,28%, абсолютный уровень остается в исторически высоком диапазоне; доходность 2-летних облигаций двигалась в боковом диапазоне 4,80%–4,83%, подчеркивая устойчивость краткосрочных ставок. Индекс доллара США синхронно сохранял сильную динамику, поднявшись до внутридневного максимума 102,11, после чего откатился до 101,84 на закрытии, оставаясь на высоком уровне за последние полгода. Повышенная реальная доходность казначейских облигаций США продолжает увеличивать альтернативные издержки владения драгоценными металлами, а укрепление доллара напрямую подавляет цены на драгоценные металлы, номинированные в долларах, при этом двойное давление совместно формирует потолок для оценок.
Глобальное инфляционное давление незначительно усиливается, ожидания повышения ставки Банком Японии будоражат мировые рынки облигаций
Риски устойчивости инфляции вновь проявились: годовые инфляционные ожидания ФРБ Нью-Йорка отскочили до 3,9%, достигнув трехлетнего максимума, что подчеркивает неровный характер процесса снижения цен. Тем временем Банк Японии опубликовал сигналы, намекающие на то, что базовая инфляция достигла целевого уровня 2%, и рыночные ожидания выхода Банка Японии из сверхмягкой политики и начала повышения ставок вновь усилились. Рост доходности японских облигаций может вызвать цепную реакцию на мировых рынках облигаций, подталкивая вверх глобальный центр безрисковых ставок и косвенно оказывая периферийное давление на драгоценные металлы.
Геополитический конфликт между США и Ираном вновь обостряется, цены на нефть поддерживают логику инфляционного ужесточения
Геополитическая напряженность на Ближнем Востоке сохраняется, конфронтация между США и Ираном обостряется, а высокопоставленный советник Корпуса стражей исламской революции Ирана прямо заявил, что «незаконные судоходные пути» в Ормузском проливе будут закрыты, что сохраняет риски для безопасности регионального судоходства. Хотя сам геополитический конфликт несет в себе свойства актива-убежища, текущая основная рыночная логика по-прежнему сосредоточена на инфляции и траектории политики — конфликт повышает риск отскока цен на энергоносители, усиливает устойчивые инфляционные ожидания и, в свою очередь, поддерживает логику ужесточения ФРС США по удержанию высоких ставок и даже последующему повышению, косвенно оказывая давление на оценку драгоценных металлов.
[Позитивно для драгоценных металлов]
Занятость вне сельского хозяйства резко разочаровала, ожидания повышения ставки в октябре в основном рассеялись
Число новых рабочих мест вне сельского хозяйства в США за сентябрь выросло лишь на 29 тысяч, что значительно ниже рыночных ожиданий в 90 тысяч, при этом уровень безработицы поднялся до 4,2%, достигнув почти двухлетнего максимума, а данные по занятости за июль-август были пересмотрены вниз в совокупности на 60 тысяч, что посылает четкий сигнал охлаждения рынка труда. После публикации данных подразумеваемая рынком вероятность повышения ставки ФРС в октябре быстро упала с примерно 70% до менее 25%, а фьючерсы на ставку CME показали более чем 70-процентную вероятность сохранения ставки без изменений в октябре. Краткосрочное давление ужесточения значительно ослабло, что стало самым непосредственным бычьим драйвером в праздничный период и способствовало быстрому отскоку драгоценных металлов.
Внутри ФРС возникают разногласия, нейтральные заявления смягчают односторонние ожидания ужесточения
Среди чиновников ФРС появились явные разногласия: президент ФРБ Миннеаполиса Кашкари и президент ФРБ Бостона Коллинз заняли относительно нейтральный тон, утверждая, что текущая политика уже находится на ограничительной территории и требуется терпение для оценки данных перед дальнейшими суждениями; член Совета управляющих ФРС Боуман более прямо заявила, что в этом году дальнейшая корректировка ставки не требуется. В отличие от ястребиного тона протоколов заседания, разногласия среди чиновников подразумевают, что политика не ужесточается односторонне, сохраняя пространство для рыночных представлений о маргинальном развороте политики и ослабляя давление на драгоценные металлы со стороны односторонних ожиданий ужесточения.
Денежно-кредитная политика Китая добавляет дальнейшее смягчение, условия ликвидности улучшаются на марже
Народный банк Китая объявил, что 8 октября проведет операции прямого обратного РЕПО на сумму 1,2 трлн юаней сроком на 3 месяца, что на 200 млрд юаней больше объема погашения, при этом объем вливания превысил рыночные ожидания. Дальнейшее смягчение внутренней денежно-кредитной политики и маргинальное улучшение условий рыночной ликвидности способствуют повышению внутреннего спроса на аллокацию в драгоценные металлы, а стабильные ожидания по курсу юаня также поддерживают внутренние цены на драгоценные металлы, косвенно благоприятствуя настроениям на фьючерсном рынке через связь между внутренним и внешним рынками.
Предложение энергоносителей ослабло по нескольким направлениям, а падение цен на нефть ослабило цепочку «инфляция — повышение ставки»
В глобальной картине предложения энергоносителей наблюдалось множественное маргинальное ослабление: страны G7 решили координировать через МЭА высвобождение до 100 млн баррелей запасов сырой нефти и дизельного топлива в течение четырех месяцев; Трамп прямо опроверг введение запрета на экспорт дизельного топлива; Саудовская Аравия постепенно возобновила экспорт после ремонта своего трубопровода «восток-запад», при этом экспорт ближневосточной сырой нефти восстановился почти до довоенного уровня; ОПЕК+ решила отложить оценку мощностей и сохранить текущий уровень добычи без изменений. Под совокупным воздействием множества факторов международные цены на нефть поэтапно откатились, а вторичное инфляционное давление от роста цен на энергоносители маргинально ослабло, что, в свою очередь, ослабило базовую логику продолжения повышения ставок ФРС США и оказало косвенную поддержку драгоценным металлам.
[Макроэкономическое резюме]
В период праздничных каникул на рынке драгоценных металлов переплелись бычьи и медвежьи факторы, и в целом рынок отступил после стремительного роста. В середине недели резко более слабые, чем ожидалось, данные по занятости вне сельского хозяйства вызвали быстрое охлаждение ожиданий повышения ставки в октябре и вместе с ослаблением предложения энергоносителей и мягкой ликвидностью в Китае подтолкнули драгоценные металлы к поэтапному отскоку. Однако последующие ястребиные сигналы из протоколов FOMC, доходность казначейских облигаций США, удерживающаяся на двадцатилетних максимумах, индекс доллара, консолидирующийся на высоком уровне, и обостряющиеся геополитические конфликты, поддерживающие логику инфляционного ужесточения, совместно оказали давление на фьючерсы, заставив их растерять большую часть прироста.
В краткосрочной перспективе в значительной степени рассеявшиеся ожидания повышения ставки в октябре обеспечивают буфер, однако ожидания повышения ставки в декабре сохраняются, а консолидация доходности казначейских облигаций США и индекса доллара на высоких уровнях остается основной сдерживающей силой; колебания цен на энергоносители и геополитическая ситуация также продолжат возмущать инфляционные ожидания. В средне- и долгосрочной перспективе базовая логика продолжения покупок золота мировыми центральными банками, накопление долговых рисков США и тренд дедолларизации остаются неизменными, что по-прежнему будет обеспечивать долгосрочную поддержку дна для драгоценных металлов. В дальнейшем следует внимательно следить за данными по инфляции в США, заявлениями чиновников ФРС США и маргинальными изменениями ситуации на Ближнем Востоке.