1. В сентябре три рудника последовательно сократили добычу
29 сентября CSN Mineração объявила о временном сокращении производства железной руды на установке сухого обогащения комплекса Pires в Ору-Прету, штат Минас-Жерайс, сославшись на текущую рыночную конъюнктуру, низкие цены на руду и высокие ставки морского фрахта. В связи с сокращением добычи и уменьшением закупок руды у третьих сторон в ближайшие месяцы компания понизила прогноз по производству плюс внешним закупкам на 2026 год с 45–47 млн т до 39–41 млн т, а прогноз по денежной себестоимости C1 повысила с $22,0–23,5/т до $25,0–26,0/т. Компания заявила, что сокращение добычи может быть отменено в любой момент, если рыночные условия обеспечат более высокую маржу для этого типа руды, и что существенного влияния не ожидается.
Производство плюс внешние закупки CSN Mineração в I и II кварталах составили 10,058 млн т и 10,88 млн т соответственно, в сумме около 20,94 млн т за первое полугодие. Исходя из середины нового прогноза в 40 млн т, на второе полугодие приходится около 19,06 млн т, что примерно на 1,9 млн т меньше, чем в первом полугодии, и примерно на 6 млн т меньше уровня второго полугодия, подразумеваемого прежним прогнозом. Эти 6 млн т включают сокращение закупок руды у третьих сторон, и не весь объём приходится на собственные рудники. По данным материнской компании CSN, сокращение затрагивает низкосортную руду.
Mineração Usiminas (Musa) стала первой компанией, предпринявшей меры. С 2 сентября она бессрочно приостановила работу предприятия Samambaia в Итатиаюсу; на это предприятие приходится около 30% годовой мощности Musa в 9 млн т. Компания сообщила, что с момента эскалации конфликта на Ближнем Востоке в конце февраля ставки фрахта из Бразилии в Китай выросли с $22–23/т до пиковых $37–38/т. Частный производитель Itaminas впоследствии объявил, что его установка мокрого обогащения в Сарзеду остановит производство в октябре, около 300 сотрудников (примерно треть прямого персонала) будут отправлены в коллективный отпуск на один месяц с 28 сентября; около 90% продукции компании идёт на экспорт.
2. Внешнеторговый фон: рост ставок фрахта, избыточное предложение
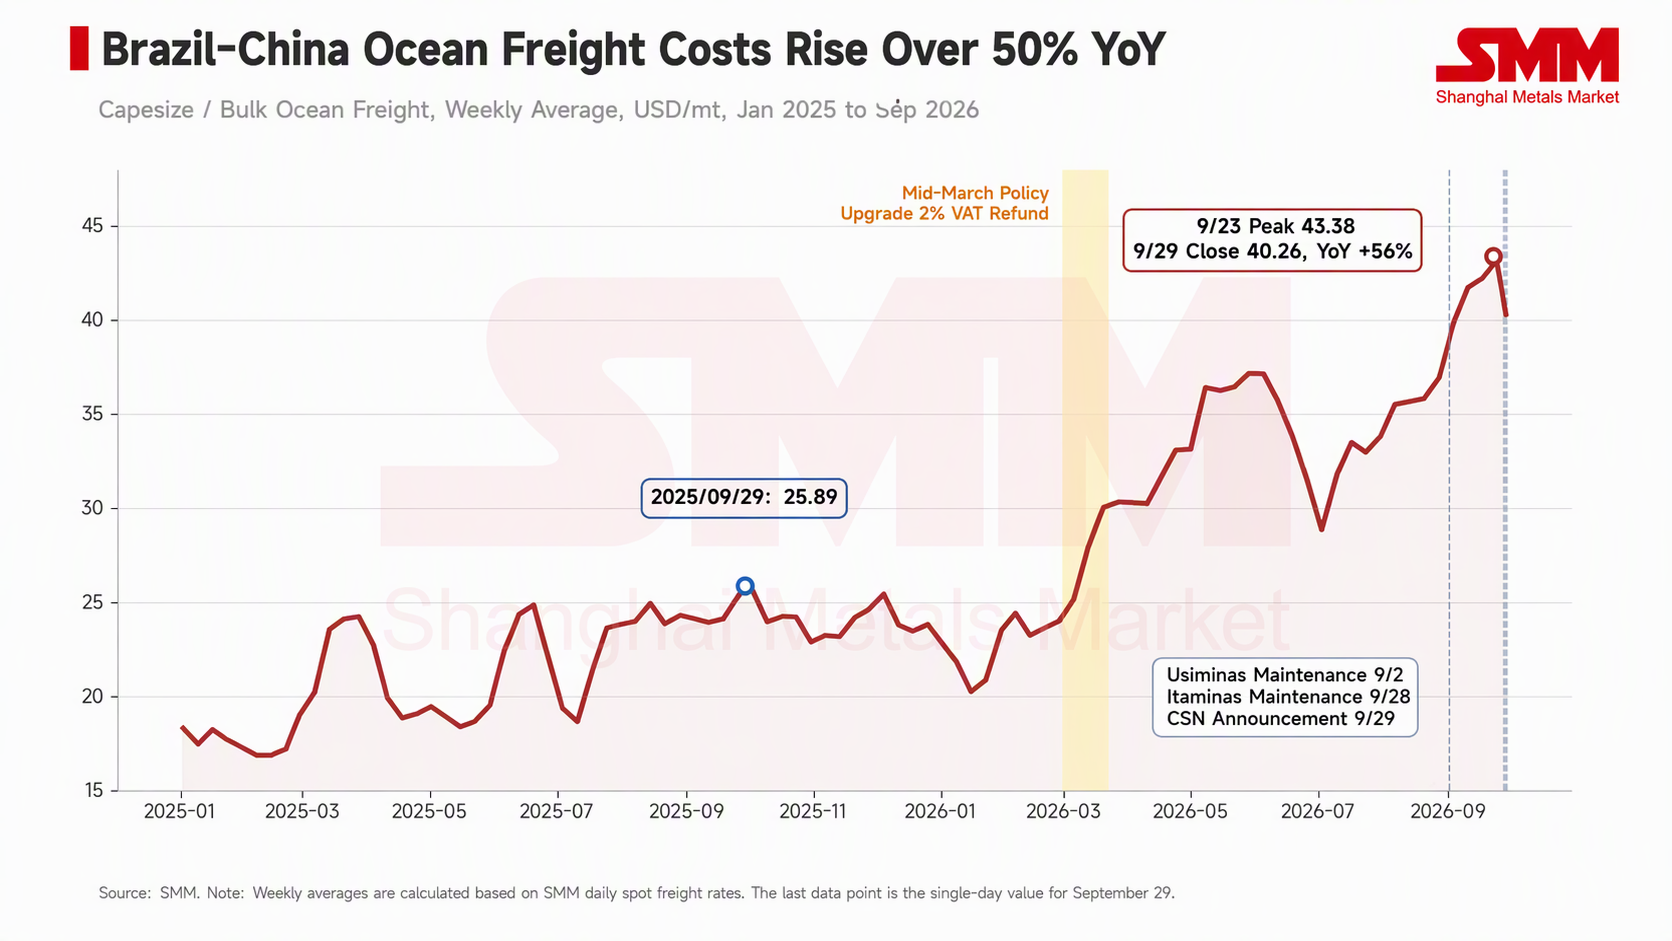
Среднеквартальная ставка фрахта SMM на маршруте Тубаран — Бэйлунь/Баошань выросла с $24,67/т в I квартале до $34,06/т во II квартале и $36,26/т в III квартале, а 23 сентября котировалась на уровне $43,38/т, что является максимумом с начала наблюдений в октябре 2023 года. Бункерное топливо — один из основных факторов. Vale сообщила, что её удельные океанские фрахтовые расходы во втором квартале выросли на $3,9/т по сравнению с предыдущим кварталом, из которых рост стоимости судового топлива добавил $2,3/т, а колебания спотовых ставок — $0,8/т.
Что касается Simandou, Rio Tinto сообщила, что её управляемый проект Simandou отгрузил в Китай 1,6 млн т во втором квартале, а всего за первое полугодие — 2,2 млн т; прогноз продаж на 2026 год составляет 5–10 млн т, а выход на полную мощность запланирован на второе полугодие 2028 года. При нынешних масштабах потребность Simandou в тоннаже Capesize остаётся ограниченной; однако маршрут Гвинея — Китай является дальним, и по мере наращивания проекта спрос на тоннаж со стороны Атлантики будет постепенно расти, что может усилить конкуренцию за судовые мощности, с которой сталкиваются бразильские рудники.
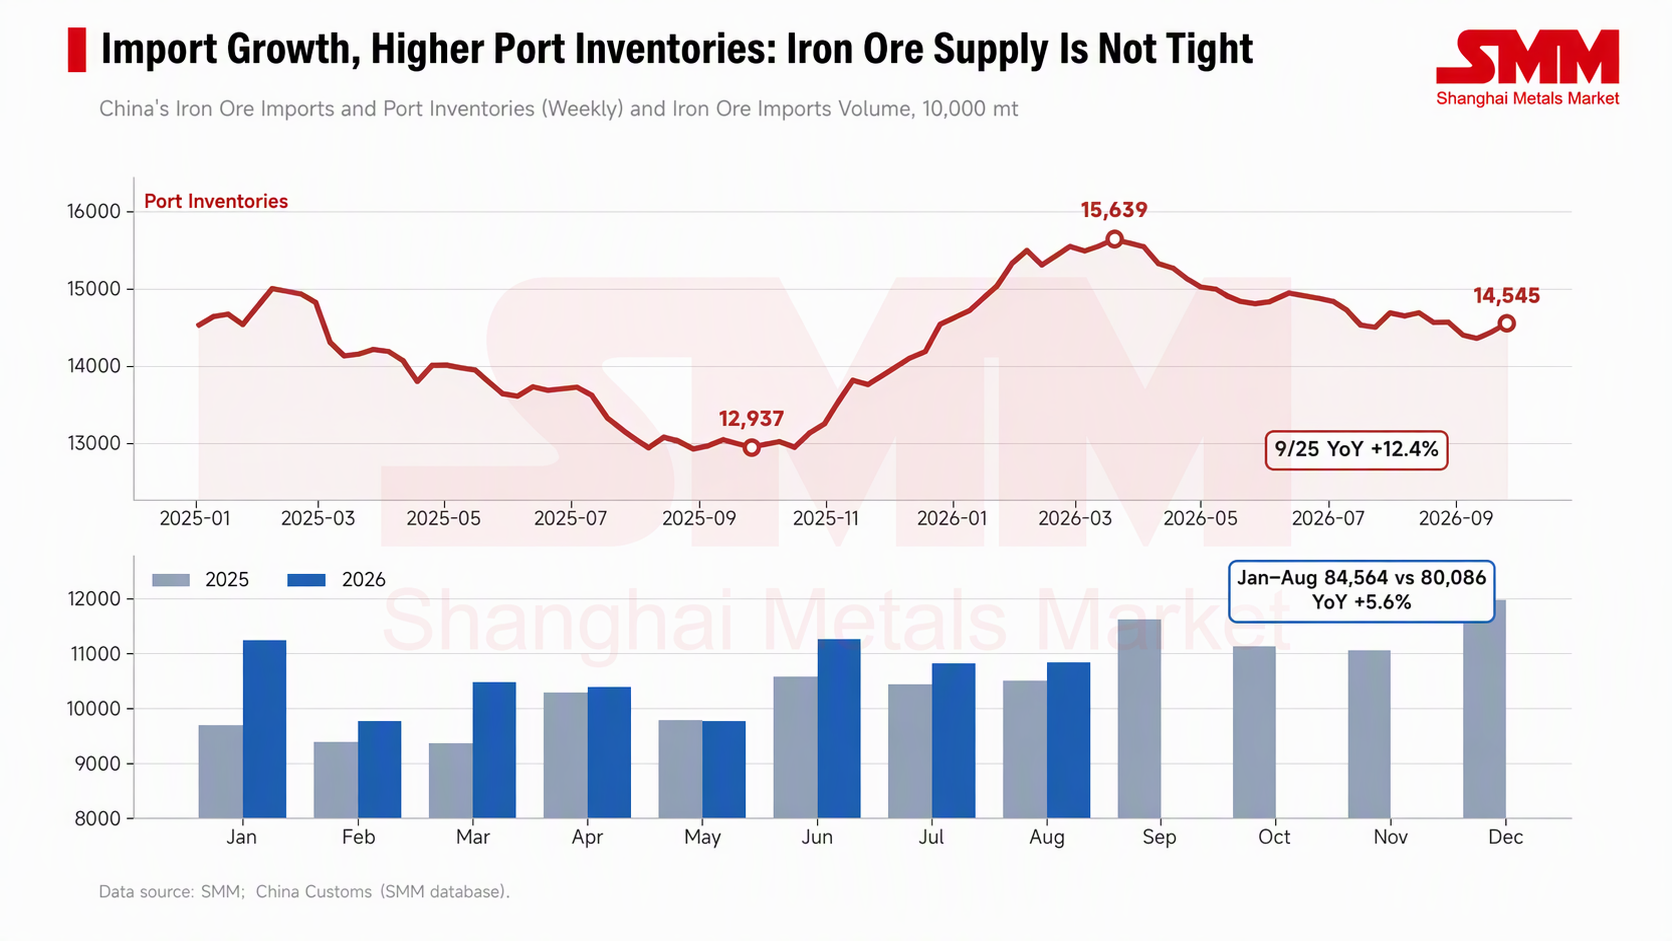
Предложение на стороне Китая не является дефицитным. По таможенным данным, импорт железной руды в Китай за январь–август составил 845,64 млн т, увеличившись на 5,6% в годовом выражении. Портовые запасы импортной железной руды, по оценке SMM, на 25 сентября составляли 145,45 млн т, что на 12,4% выше уровня прошлого года, после пика в 156,39 млн т 20 марта. При растущем импорте и высоких запасах покупатели обладают значительной переговорной силой, и продавцам трудно переложить более высокие фрахтовые расходы в цены CFR.
3. Фрахт снижает реализацию на условиях FOB, низкосортная руда страдает сильнее
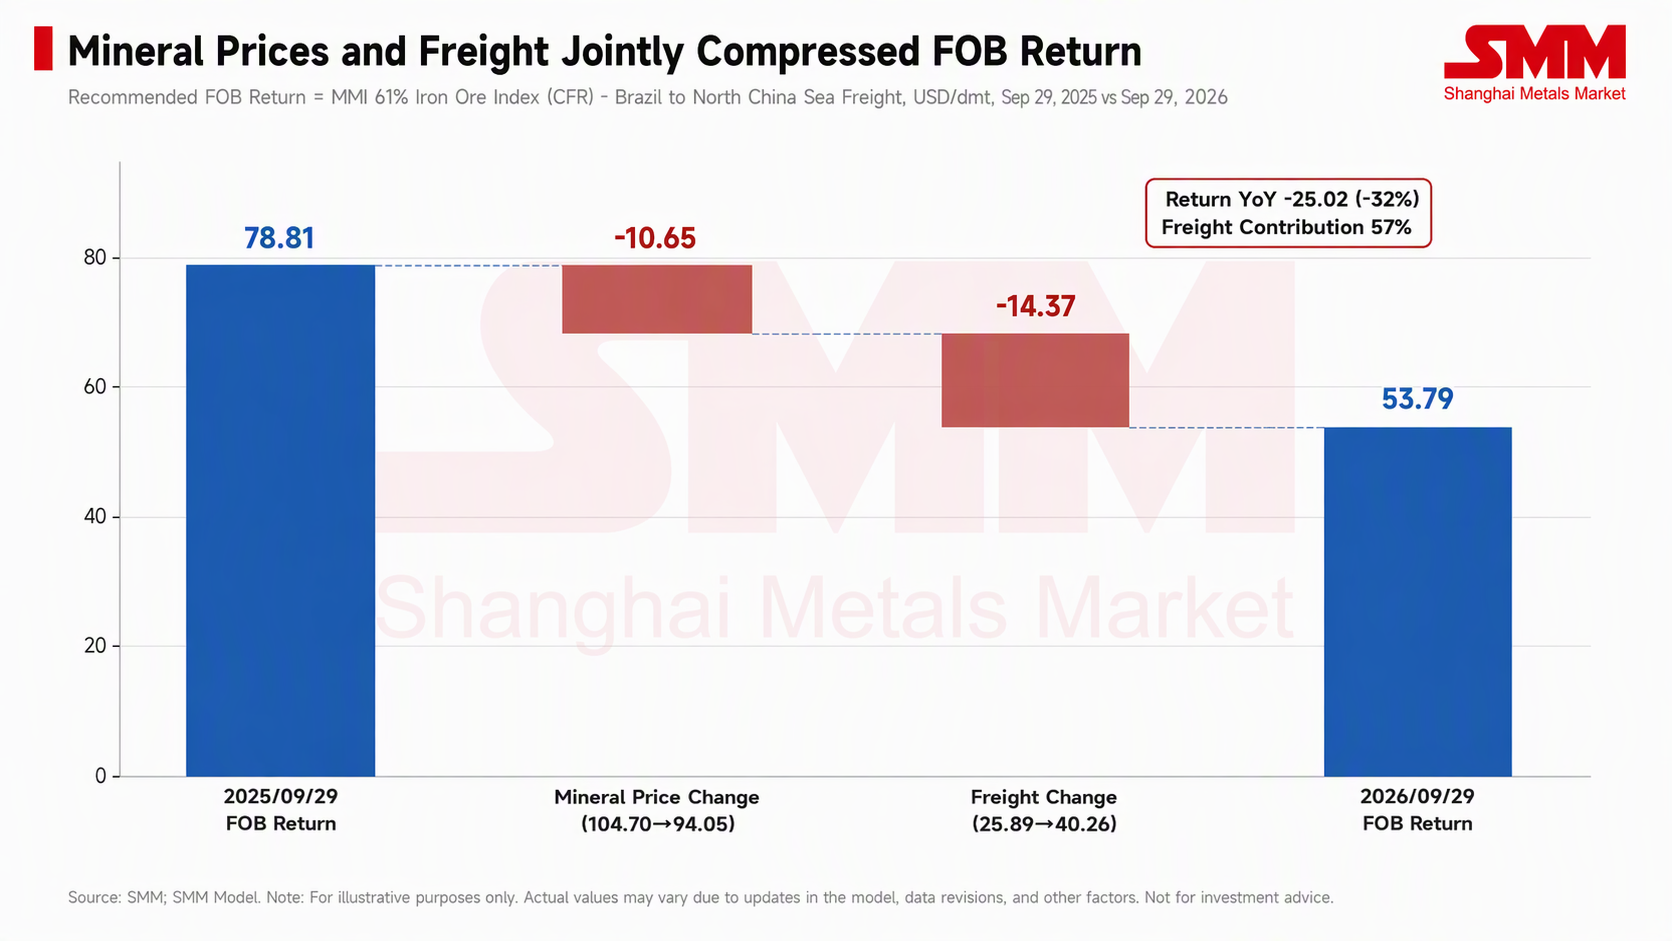
Индекс SMM MMI 61% железной руды на морских перевозках 29 сентября котировался на уровне $94,05/т, что на $10,65/т ниже уровня прошлого года; фрахтовая ставка в тот же день составляла $40,26/т, что на $14,37/т выше уровня прошлого года. При грубом вычете фрахта из индекса реализация бразильской руды на условиях FOB снизилась с $78,81/т год назад до $53,79/т, то есть на $25,02/т, из которых около 57% пришлось на рост фрахтовых ставок.
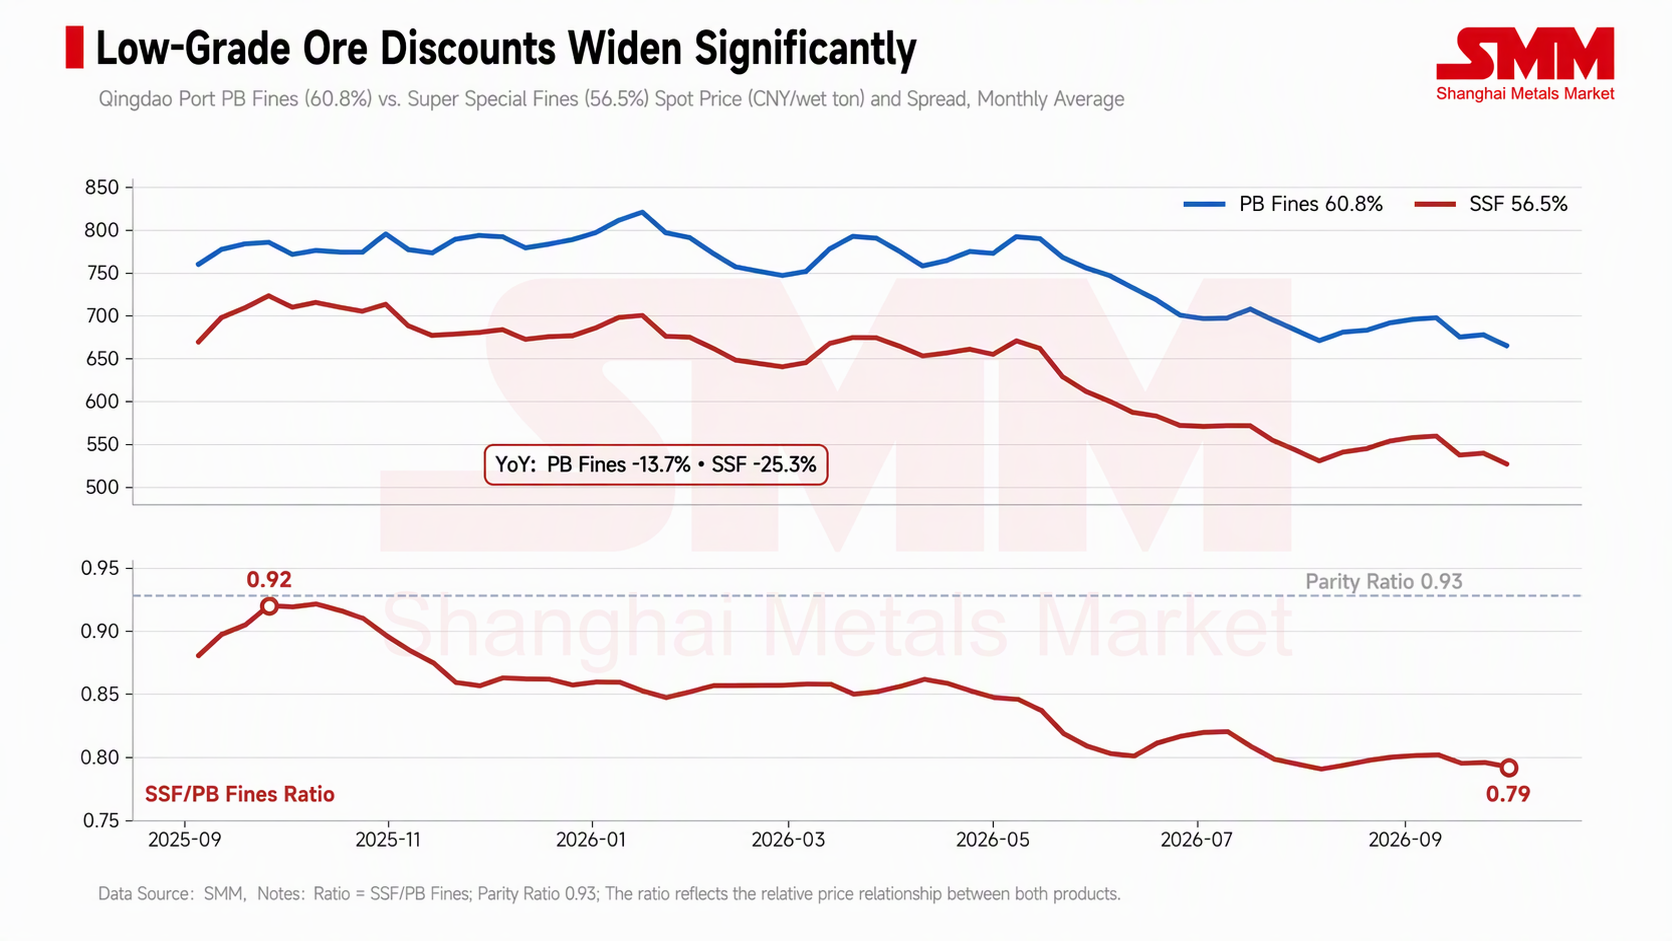
Низкосортная руда с установки сухой переработки Pires и продукция Itaminas сталкиваются с более сложной ситуацией, чем стандартная мелочь. Фрахт взимается за влажную метрическую тонну, поэтому чем ниже содержание железа, тем выше фрахтовые расходы на один процентный пункт содержания железа; одновременно рыночный дисконт на низкосортную руду также расширяется. Данные SMM показывают, что средненедельная цена Super Special Fines (56,5%) в порту Циндао на неделе 25 сентября составила 539,4 юаня/вмт, снизившись на 25,3% в годовом выражении, тогда как PB fines (60,8%) за тот же период упали на 13,7%. Соотношение цен Super Special Fines к PB fines снизилось с 0,92 год назад до 0,79, что уже значительно ниже соотношения содержаний железа между ними, составляющего около 0,93. В высокосортном сегменте изменения незначительны: спред между индексами MMi 65% и 61% для морских поставок составляет около 17 долл./т, практически без изменений по сравнению с примерно 18 долл./т год назад.
Аглоруда и мелкие куски Itaminas имеют содержание железа 56–58%, и руководство заявляло о производственных затратах в размере 21–23 долл./т. При реализации на уровне индекса чуть выше 50 долл. и углубляющихся скидках на низкосортную продукцию, с учётом затрат на внутренние железнодорожные перевозки и портовые сборы, маржа прибыли по этой продукции уже крайне мала.
4. Сторона металлургических заводов: два раунда повышения цен на кокс, прибыль стала отрицательной
Средняя по стране цена первичного металлургического кокса по данным SMM в этом году пережила два раунда повышения. Первый раунд поднял цену с 1390 юаней/т в конце марта до 1840 юаней/т в середине июля; после отката до 1690 юаней/т в середине-конце августа второй раунд начался в конце августа и вырос до 2140 юаней/т в конце сентября, при этом каждый раунд добавлял около 450 юаней/т.
Сокращение предложения коксующегося угля в провинции Шаньси является ключевым фактором роста цен на кокс. После инцидента с безопасностью на угольной шахте в Шаньси в конце мая в ряде местных районов были проведены проверки безопасности, и около 130 шахт по добыче коксующегося угля приостановили производство после 23 мая, что затронуло мощности примерно 125–147 млн т/год. Темпы возобновления производства оказались медленнее ожидаемых: по состоянию на 1 июня 43 шахты возобновили работу, что соответствует мощностям около 55,2 млн т; по состоянию на 20 августа 51 шахта оставалась приостановленной, что соответствует мощностям около 55 млн т, при этом средняя добыча на возобновивших работу шахтах составляла около двух третей от уровня до приостановки. Данные Национального бюро статистики (НБС) показывают, что добыча сырого угля промышленными предприятиями выше установленного размера по стране составила 340 млн т в июле, снизившись на 10,1% в годовом выражении; в августе добыча составила 360 млн т, снизившись на 7,7% в годовом выражении, при этом темпы снижения сократились на 2,4 процентного пункта.
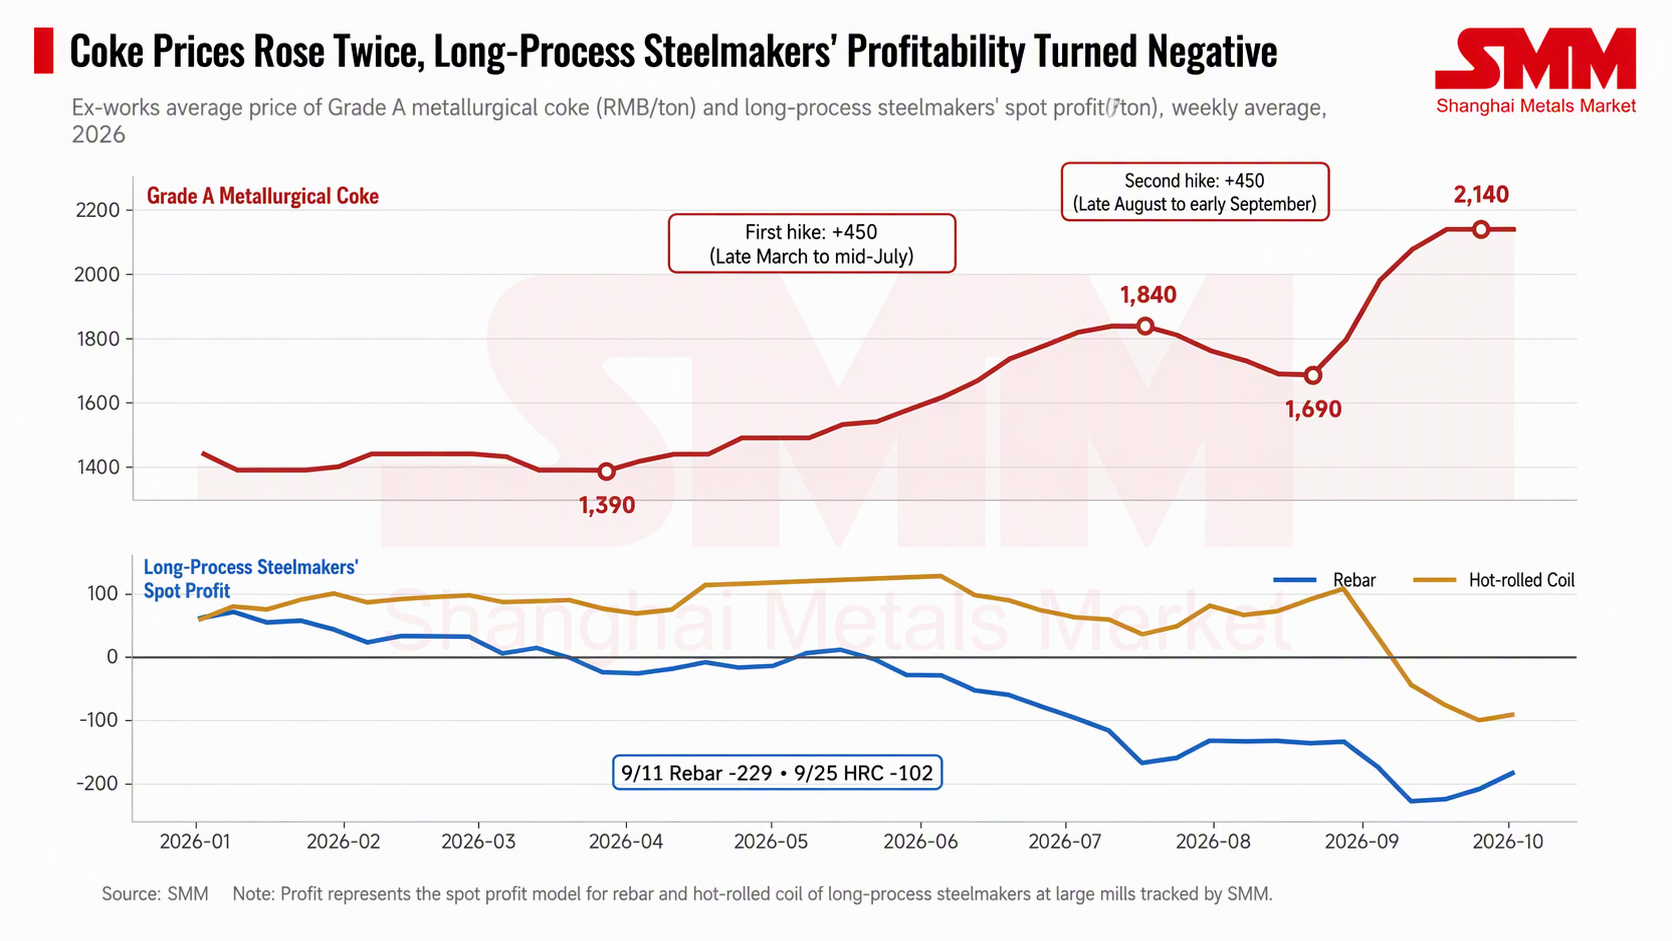
Прибыль SMM по спотовой арматуре на крупных доменных металлургических заводах большую часть времени с конца марта находилась в отрицательной зоне, убытки увеличились до более чем 100 юаней/т после середины июля и достигли -229 юаней/т на неделе 11 сентября. Прибыль от горячекатаного рулона в конце августа всё ещё составляла около 108 юаней за тонну, но в сентябре стала отрицательной, достигнув -102 юаней за тонну на неделе 25 сентября. Корректировка производства была относительно мягкой: по данным SMM, среднесуточный выпуск чугуна на 242 металлургических заводах снизился с 2,465 млн тонн в середине июня до 2,388 млн тонн в конце сентября, то есть примерно на 3%. 15 сентября сталелитейная отрасль опубликовала «Предложение о полном внедрении самодисциплины в контроле производства и сокращении запасов в сталелитейной отрасли», призвав к строгому выполнению мер по регулированию производства и снижению запасов.
Рост цен на кокс сжал прибыль металлургических заводов, снизив верхний предел цен на руду, которые заводы могут принять. Объём спроса на железную руду в Китае существенно не сократился: выпуск чугуна снизился лишь примерно на 3%; изменения касаются главным образом ценовой приемлемости и маржинального подхода к закупкам. Это объясняет разрыв, рассмотренный в разделе 3: более высокие фрахтовые расходы не могут быть перенесены в цены CFR и должны поглощаться за счёт реализации FOB горнодобывающими компаниями. Бразильские малые и средние рудники сталкиваются с фрахтовыми расходами с одной стороны и ценовым давлением со стороны металлургических заводов с другой, что сжимает их прибыль с обоих концов.
5. Фрахтовый ров Vale
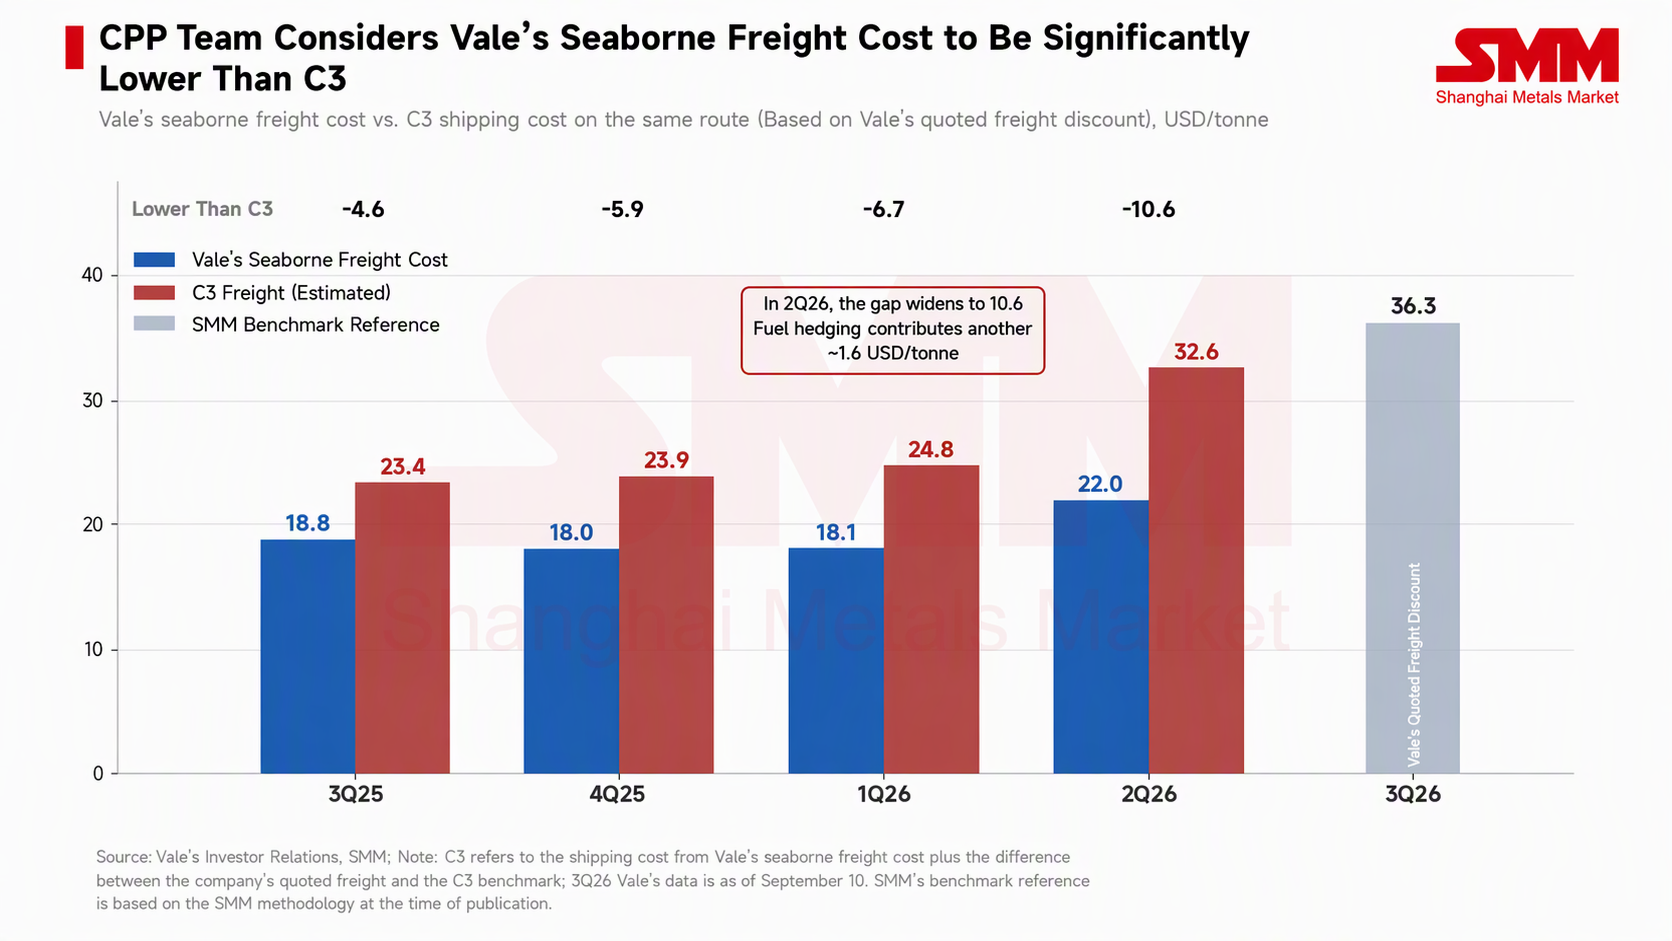
Vale не последовала сокращению производства. Её производство железной руды во втором квартале составило 84,3 млн тонн, что является самым высоким показателем за аналогичный период с 2018 года, а прогноз производства на 2026 год в размере 335–345 млн тонн остаётся неизменным. Удельные расходы Vale на морской фрахт во втором квартале составили 22,0 доллара за тонну, и компания сообщила, что это на 10,6 доллара за тонну ниже, чем по маршруту C3; этот разрыв составил 4,6 доллара за тонну в третьем квартале 2025 года, 5,9 доллара за тонну в четвёртом квартале 2025 года и 6,7 доллара за тонну в первом квартале 2026 года, увеличиваясь от квартала к кварталу по мере роста спотовых фрахтовых ставок. Компания объяснила такие результаты своей стратегией долгосрочного фрахтования, которая, по её мнению, снижает издержки и волатильность.
Хеджирование топлива обеспечивает второй уровень защиты. Vale сообщила, что захеджировала около 70% предполагаемого потребления судового топлива в 2026 году с помощью коллар-опционов с нулевой стоимостью, с защитой при цене Brent выше 80 долларов за баррель; прибыль от хеджирования во втором квартале составила около 100 млн долларов, что эквивалентно примерно 1,6 доллара за тонну. В квартальных отчётах Vale и материалах для конференц-звонков нет указаний на использование форвардных фрахтовых соглашений для хеджирования спотовых фрахтовых ставок, поэтому её преимущество точнее описывать как долгосрочно законтрактованные судовые мощности плюс хеджирование топлива.
Давление на издержки Vale также растет. Из-за укрепления реала и роста затрат на дизельное топливо и фрахт компания повысила прогноз по денежным затратам C1 на 2026 год с $20,0–21,5/т до $22,5–23,5/т, а прогноз по совокупным затратам — до $58–62/т. Однако по сравнению с конкурентами, использующими спотовый фрахт, Vale платит примерно на $10/т меньше за перевозку, и в условиях сжатия реализационных цен этот разрыв во многом объясняет, почему сокращение добычи сосредоточено среди малых и средних рудников.
6. Сокращение маржинального предложения ограничено; структурные последствия заслуживают большего внимания
Масштаб объявленных тремя компаниями сокращений добычи ограничен. CSN снизила прогноз на 6 млн т, завод Samambaia имеет годовую мощность около 2,7 млн т, а мокрое обогащение Itaminas предварительно приостановлено на один месяц — совокупный годовой объем составляет менее 10 млн т, около 2% от годового уровня бразильских отгрузок железной руды за первые три квартала 2026 года (примерно 378 млн т). Данные SMM по графику судов показывают, что средненедельные отгрузки железной руды из Бразилии в третьем квартале составили 7,56 млн т, снизившись примерно на 10% в годовом выражении, причем спад в основном пришелся на северный порт Понта-да-Мадейра; сокращения добычи, вступившие в силу только в сентябре, еще не полностью отразились в данных по отгрузкам.
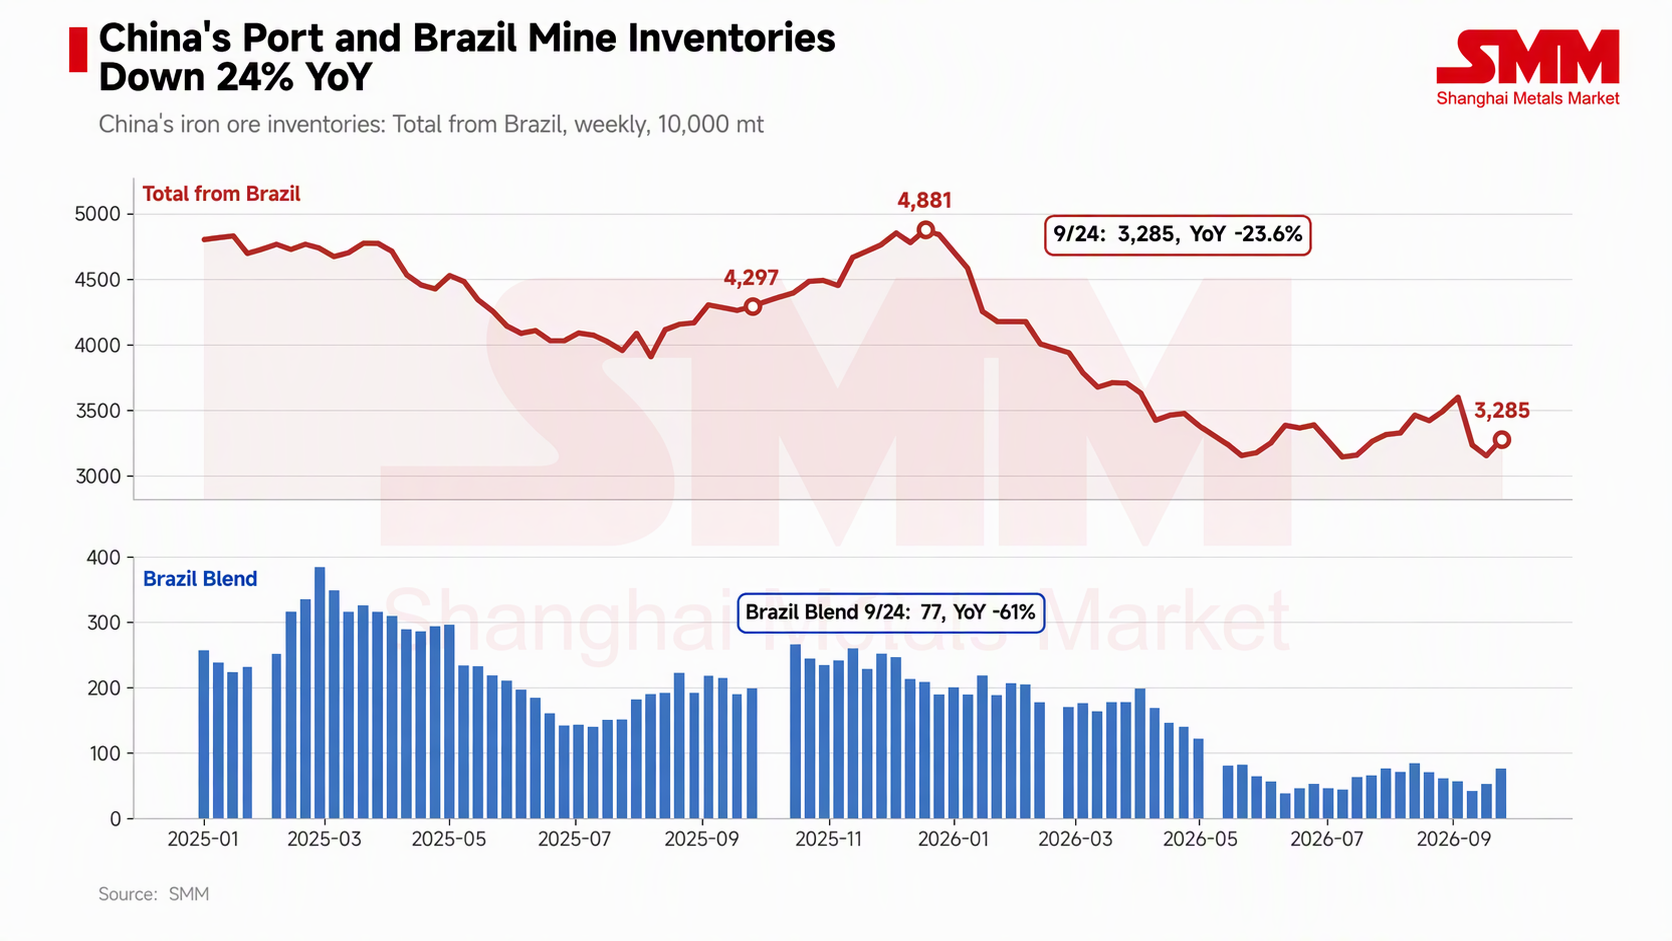
Запасы железной руды бразильского происхождения в 10 портах Китая на 24 сентября составили 32,85 млн т, что на 23,6% ниже уровня прошлого года, при этом запасы BRBF составили 770 тыс. т, снизившись на 61% в годовом выражении. BRBF — основной продукт Vale, и его распродажа запасов напрямую не связана с нынешним раундом сокращения добычи малыми и средними рудниками. Сокращение объемов у малых и средних рудников сосредоточено в низкосортной мелочи и мелких кусках, и влияние, скорее всего, проявится в маржинальном предложении средне- и низкосортной бразильской мелочи, вряд ли изменив общую картину спроса и предложения.
Руководство Itaminas ожидает возвращения к нормальной работе в ноябре, а CSN также указала, что меры могут быть отменены в любой момент. Если ставки фрахта снизятся или прибыль сталелитейных заводов восстановится и повысится приемлемость более высоких цен на руду, это предложение может относительно быстро вернуться на рынок.
7. Перспективы рынка
Этот раунд сокращения добычи бразильскими малыми и средними рудниками стал результатом совместного влияния фрахтовых ставок и прибыли металлургических заводов. Фрахтовые ставки выросли примерно на 14 долл./т в годовом исчислении, напрямую сжимая реализацию на условиях FOB; два раунда повышения цен на кокс привели прибыль доменных металлургических заводов в отрицательную зону, ограничивая их готовность принимать более высокие цены на руду. В сочетании с ростом импорта и высокими запасами в портах фрахтовые издержки трудно переложить в цены CFR. Сроки сокращения добычи на трёх рудниках совпадают со вторым раундом повышения цен на кокс и полным переходом прибыли металлургических заводов в отрицательную зону в сентябре — это временное совпадение подтверждает суждение о сжатии с обоих концов. Распространится ли сокращение добычи на большее число немагистральных рудников, ещё предстоит увидеть.
Рудники, зависящие от спотового фрахтования и производящие продукцию более низкого качества, несут основную тяжесть этого давления, тогда как долгосрочные контрактные судовые мощности Vale и хеджирование топлива ставят её в более выгодное положение на кривой издержек. Объявленные сокращения добычи составляют менее 10 млн т в годовом исчислении, что оказывает ограниченное влияние на общий мировой баланс спроса и предложения; воздействие в основном отражается на маржинальном предложении и скидках на низкосортную руду.
Если фрахтовые ставки останутся около 40 долл./т, а самодисциплина металлургических заводов в контроле производства сохранится и прибыль не покажет восстановления, потенциал роста цен CFR в четвёртом квартале может быть относительно ограниченным, и давление продолжит передаваться в реализацию низкосортной руды на условиях FOB, при этом немагистральные рудники, возможно, будут дополнительно корректировать добычу. Напротив, если фрахтовые ставки откатятся или цены на кокс ослабнут, эластичность возобновления добычи на сокративших выпуск рудниках будет значительной. В дальнейшем ключевыми областями для наблюдения станут отчёт Vale о производстве и продажах за третий квартал в октябре, темпы возобновления добычи коксующегося угля в Шаньси и изменения соотношения цен Super Special Fines к PB fines.