

Три горнодобывающие компании сократили добычу в сентябре
29 сентября CSN Mineração опубликовала существенный факт, объявив о временном сокращении добычи железной руды на установке сухой переработки комплекса Pires в Ору-Прету, штат Минас-Жерайс, сославшись на текущую рыночную конъюнктуру, низкие цены на руду и высокие ставки морского фрахта. В связи с сокращением и ожидаемым снижением закупок у третьих лиц в ближайшие месяцы компания понизила прогноз на 2026 год по собственной добыче плюс закупкам с 45,0–47,0 млн т до 39,0–41,0 млн т и повысила прогноз денежных затрат C1 с 22,0–23,5 долл./т до 25,0–26,0 долл./т. CSN заявила, что эта мера может быть отменена в любой момент при улучшении маржинальности данной руды, и не ожидает существенного влияния.
CSN Mineração произвела и закупила 10,058 млн т в 1 кв. 2026 г. и 10,880 млн т во 2 кв. 2026 г., около 20,94 млн т в первом полугодии. При новой средней точке в 40 млн т второе полугодие составит около 19,06 млн т: примерно на 1,9 млн т ниже первого полугодия и примерно на 6 млн т ниже объёма второго полугодия, подразумеваемого прежним прогнозом. Часть этих 6 млн т приходится на снижение закупок у третьих лиц, а не на собственные рудники CSN. По данным материнской компании, сокращаемая руда имеет более низкое содержание.
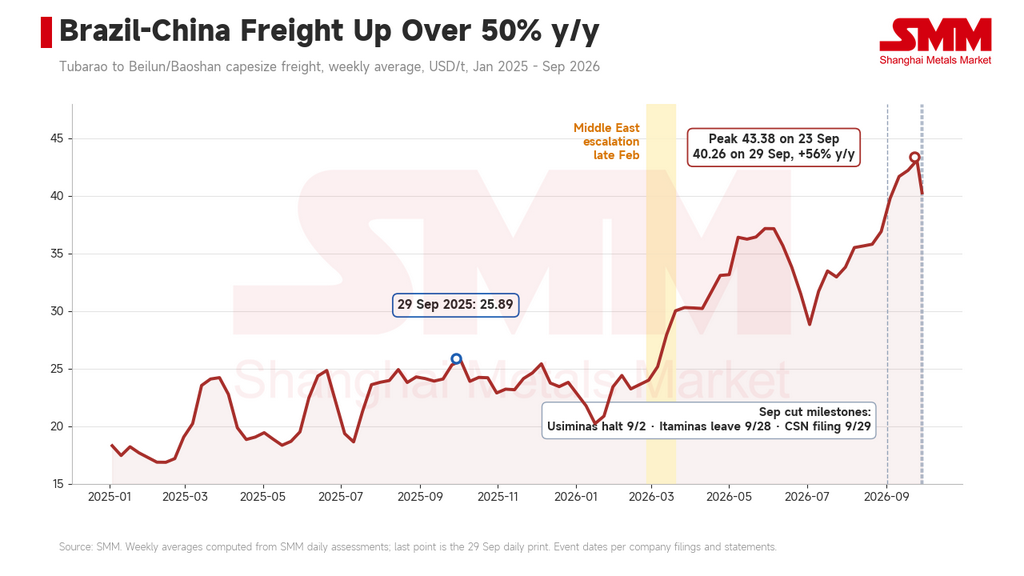
Фрахт вырос после эскалации на Ближнем Востоке в конце февраля и достиг 43,38 долл./т 23 сентября; все три сокращения пришлись на период вблизи этого пика.
Mineração Usiminas (Musa) выступила первой. Она бессрочно приостановила работу завода Samambaia в Итатиаюсу со 2 сентября; на завод приходится около 30% мощности Musa в 9 млн т/год. Компания сообщила, что фрахт по маршруту Бразилия–Китай вырос с 22–23 долл./т до пиковых 37–38 долл./т с момента эскалации конфликта на Ближнем Востоке в конце февраля. Затем частная компания Itaminas заявила, что её установка мокрой переработки в Сарзеду остановится в октябре, около 300 сотрудников, примерно треть прямого персонала, уйдут в месячный коллективный отпуск с 28 сентября. Itaminas экспортирует около 90% своей продукции.
Торговый фон: фрахт растёт, предложение ample
Средний фрахт SMM по маршруту Тубаран–Бэйлунь/Баошань составил 24,67 долл./т в первом квартале, 34,06 долл./т во втором и 36,26 долл./т в третьем, а 23 сентября достиг 43,38 долл./т, самого высокого уровня с начала наблюдений в октябре 2023 года. Топливо является одним из основных факторов. Vale сообщила, что её удельные расходы на морской фрахт выросли на 3,9 долл./т квартал к кварталу во 2 кв. 2026 г., при этом рост стоимости бункерного топлива добавил 2,3 долл./т, а волатильность спотового фрахта — 0,8 долл./т.
Симанду — ещё один объект для наблюдения. Rio Tinto сообщила, что её проект Симанду отгрузил 1,6 млн т в Китай во втором квартале и 2,2 млн т в первом полугодии, при прогнозе продаж на 2026 год в 5–10 млн т и выходе на полную мощность во второй половине 2028 года. При текущих объёмах Симанду занимает небольшую долю мощностей капсайзов. Однако Гвинея–Китай — это дальнемагистральный маршрут, и по мере наращивания проекта спрос на атлантический тоннаж будет расти, поэтому бразильские горнодобытчики могут столкнуться с усилением конкуренции за суда.
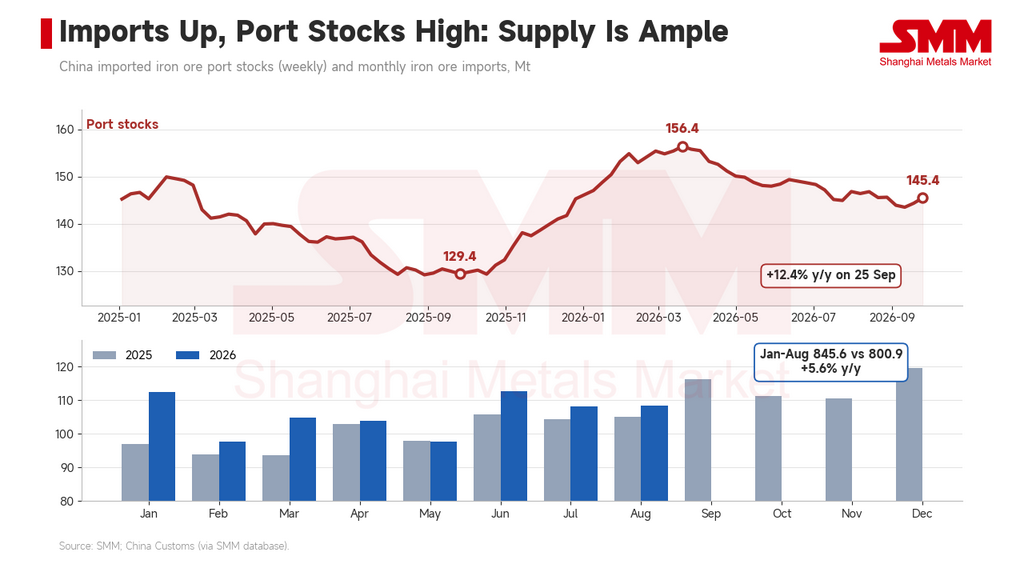
Предложение с китайской стороны не является дефицитным. Таможенные данные показывают, что Китай импортировал 845,6 млн т железной руды в январе–августе, что на 5,6% больше, чем годом ранее. По оценке SMM, запасы импортной руды в китайских портах составили 145,5 млн т на 25 сентября, что на 12,4% больше, чем годом ранее, после пика в 156,4 млн т 20 марта. При росте импорта и высоких запасах покупатели имеют преимущество, и продавцам трудно добавить более высокий фрахт к цене с доставкой.
Фрахт съедает нетбэк FOB, сильнее всего страдают низкие содержания
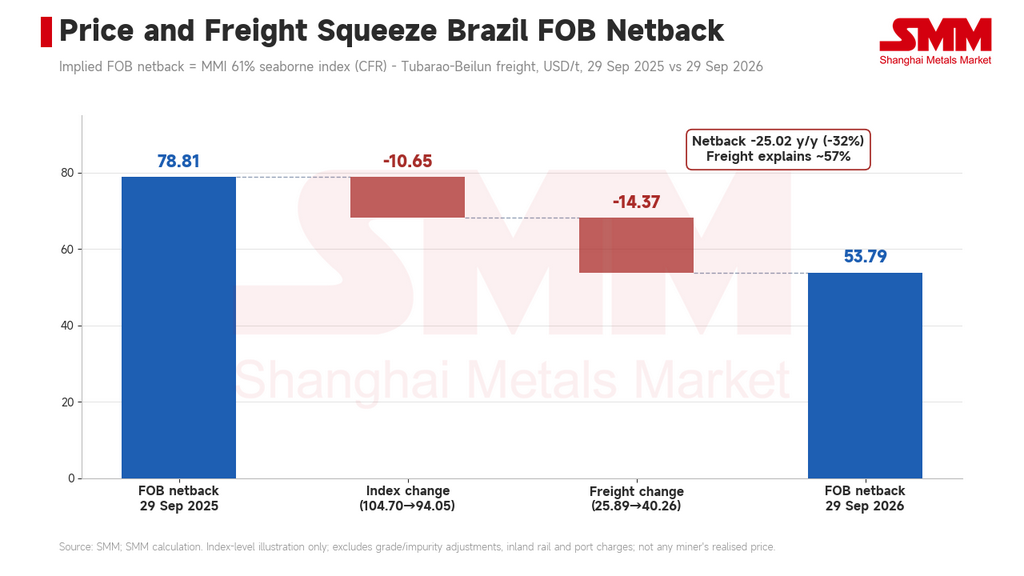
Индекс SMM MMI 61% Fe для морских поставок составил 94,05 долл./т на 29 сентября, что на 10,65 долл./т ниже, чем годом ранее; фрахт в тот же день составил 40,26 долл./т, что на 14,37 долл./т выше. Если взять индекс за вычетом фрахта как приблизительный ориентир, нетбэк FOB Бразилии упал с 78,81 долл./т до 53,79 долл./т, то есть на 25,02 долл./т, из которых около 57% приходится на рост фрахта.
Низкосортная руда с сухой обогатительной фабрики Pires и продукция Itaminas находятся в более сложном положении, чем стандартная мелочь. Фрахт взимается за влажную тонну, поэтому чем ниже содержание, тем выше фрахт на единицу Fe, и рыночный дисконт на низкие содержания расширяется. Данные SMM показывают, что Super Special Fines (56,5%) в Циндао в среднем стоили 539,4 юаня/вл.т за неделю 25 сентября, что на 25,3% ниже, чем годом ранее, тогда как PB fines (60,8%) подешевели на 13,7%. Соотношение цен SSF/PB упало с 0,92 годом ранее до 0,79, что значительно ниже соотношения содержания Fe около 0,93. Высокосортный сегмент почти не изменился: спред между морскими индексами SMM MMi 65% и 61% составляет около 17 долл./т, что в целом соответствует примерно 18 долл./т год назад.
Заводы: два ралли кокса, маржа ушла в минус
Средняя по стране цена металлургического кокса первого сорта по оценке SMM в этом году дважды росла. Первое ралли подняло её с 1390 юаней/т в конце марта до 1840 юаней/т в середине июля. После снижения до 1690 юаней/т в середине–конце августа второе ралли началось в конце августа и подняло цену до 2140 юаней/т в конце сентября. Каждое ралли добавляло около 450 юаней/т.
Ужесточение предложения коксующегося угля в Шаньси стало важным фактором. После инцидента с безопасностью на угольной шахте в Шаньси в конце мая по всей провинции были проведены проверки безопасности, и около 130 шахт коксующегося угля мощностью 125–147 млн т/год остановились после 23 мая. Возобновление работы шло медленнее, чем ожидалось: 43 шахты мощностью около 55,2 млн т/год возобновили работу к 1 июня, тогда как 51 шахта мощностью около 55 млн т/год всё ещё простаивала на 20 августа, а возобновившие работу шахты в среднем добывали около двух третей от прежнего объёма. Национальное бюро статистики сообщило, что добыча сырого угля в июле составила 340 млн т, что на 10,1% меньше, чем годом ранее, а в августе — 360 млн т, что на 7,7% меньше, при этом спад сузился на 2,4 процентного пункта.
Спотовая маржа SMM для арматуры BF-BOF на крупных заводах была отрицательной большую часть времени с конца марта, убыток превысил 100 юаней/т после середины июля, а за неделю 11 сентября в среднем составил минус 229 юаней/т. Маржа HRC ещё составляла около 108 юаней/т в конце августа, но стала отрицательной в сентябре — минус 102 юаня/т за неделю 25 сентября. Выпуск скорректировался лишь незначительно: среднесуточный выпуск чугуна на 242 заводах выборки SMM снизился с 2,465 млн т/сутки в середине июня до 2,388 млн т/сутки в конце сентября, то есть примерно на 3%. 15 сентября сталелитейная отрасль выпустила инициативу по самодисциплинированному контролю выпуска и сокращению запасов, призвав к строгому выполнению ограничений выпуска и снижению складских запасов.
Более высокие цены на кокс сжали маржу заводов и снизили цену руды, которую заводы могут принять. Китайский спрос на руду в физических объёмах сократился не сильно — выпуск чугуна снизился лишь примерно на 3%; изменилась ценовая толерантность и то, насколько осторожно заводы покупают на маржинальном уровне. Это объясняет разложение в разделе 3: более высокий фрахт не может быть перенесён в цены CFR, поэтому он ложится на нетбэк FOB горнодобытчиков. Мелкие бразильские производители сталкиваются с фрахтом с одной стороны и с заводами под ценовым давлением — с другой.
Фрахтовый ров Vale
Vale не последовала этому тренду. Её добыча железной руды во втором квартале составила 84,3 млн т — самый высокий показатель для второго квартала с 2018 года, а прогноз добычи на 2026 год в 335–345 млн т остаётся неизменным. Удельные морские фрахтовые расходы Vale составили 22,0 долл./т во 2 кв. 2026 г., что, по заявлению компании, на 10,6 долл./т ниже маршрута C3. Этот разрыв составлял 4,6 долл./т в 3 кв. 2025 г., 5,9 долл./т в 4 кв. 2025 г. и 6,7 долл./т в 1 кв. 2026 г., расширяясь каждый квартал по мере роста спотового фрахта. Vale объясняет это долгосрочной стратегией фрахтования, которая, по её словам, снижает как затраты, так и волатильность.
Хеджирование топлива добавляет второй уровень защиты. Vale захеджировала около 70% ожидаемого потребления бункерного топлива в 2026 году с помощью колларов с нулевой стоимостью, защищающих от цены выше 80 долл./барр. Brent; хедж принёс около 100 млн долл., или примерно 1,6 долл./т, во 2 кв. 2026 г. Квартальные отчёты Vale и материалы телеконференций, которые мы изучили, не показывают хеджирования спотового фрахта форвардными фрахтовыми соглашениями (FFA), поэтому её преимущество лучше описывать как долгосрочный тоннаж плюс топливный хедж.
Собственные затраты Vale растут. При укреплении реала и росте цен на дизель и фрахт компания повысила прогноз денежных затрат C1 на 2026 год с 20,0–21,5 долл./т до 22,5–23,5 долл./т и прогноз совокупных затрат до 58–62 долл./т. Однако по сравнению с конкурентами, фрахтующими на спотовом рынке, Vale платит за фрахт примерно на 10 долл./т меньше, и при столь сжатых нетбэках этот разрыв во многом объясняет, почему сокращения сосредоточены среди мелких производителей.
Ограниченная потеря предложения; следите за структурой продукции
Объявленные сокращения невелики по объёму. Прогноз CSN снижается на 6 млн т, Samambaia имеет мощность около 2,7 млн т/год, а мокрая фабрика Itaminas пока остановлена на один месяц. В сумме это менее 10 млн т в годовом исчислении, примерно 2% от годового объёма отгрузок железной руды Бразилии за январь–сентябрь 2026 года (около 378 млн т). Данные отслеживания судов SMM показывают, что бразильские отгрузки в третьем квартале в среднем составляли 7,56 млн т в неделю, что примерно на 10% ниже, чем годом ранее, в основном за счёт северного порта Понта-да-Мадейра. Сокращения, начавшиеся только в сентябре, ещё не полностью видны в данных по отгрузкам.
Запасы руды бразильского происхождения в десяти крупнейших портах Китая составили 32,85 млн т на 24 сентября, что на 23,6% ниже, чем годом ранее, а запасы BRBF — 0,77 млн т, что на 61% ниже. BRBF — флагманская смесь Vale, поэтому её сокращение не имеет прямой связи с сокращениями мелких производителей. Эти сокращения сосредоточены в низкосортной мелочи и мелком куске, поэтому эффект скорее проявится в маржинальном предложении низко- и среднесортной бразильской мелочи, чем в общем балансе.
Портовые запасы руды бразильского происхождения снизились на 23,6% год к году, а BRBF — ещё сильнее, но это в основном отражает флагманское предложение Vale и мало связано с сокращениями мелких производителей.
Руководство Itaminas ожидает возвращения к нормальной работе в ноябре, а CSN заявляет, что её мера может быть отменена в любой момент. Если фрахт ослабнет или маржа заводов восстановится и заводы примут более высокие цены на руду, это предложение может быстро вернуться.
SMM полагает, что нынешний раунд сокращений бразильских мелких производителей отражает совместное действие фрахта и маржи заводов. Фрахт, выросший примерно на 14 долл./т год к году, напрямую сжал нетбэк FOB; два ралли кокса привели маржу BF-BOF к отрицательным значениям и ограничили цену, которую заводы готовы платить за руду; а при росте импорта и высоких портовых запасах фрахт не может быть перенесён в цены CFR. Три сокращения произошли в том же месяце, что и второе ралли кокса и переход к отрицательной марже, что подтверждает трактовку двустороннего сжатия. Распространятся ли сокращения на большее число неосновных производителей, ещё предстоит увидеть.
Производители, фрахтующие на спотовом рынке и продающие низкосортную продукцию, несут основную часть этого давления, тогда как долгосрочный тоннаж и топливный хедж Vale ставят её в более сильное положение на кривой затрат. Объявленные сокращения в сумме составляют менее 10 млн т в годовом исчислении и оказывают ограниченное влияние на глобальный баланс; эффект приходится в основном на маржинальное низкосортное предложение и дисконты.
Если фрахт останется около 40 долл./т, а заводы сохранят дисциплину выпуска и маржа не восстановится, потенциал роста цен CFR в четвёртом квартале может быть ограничен, давление может продолжать переходить на нетбэки FOB низкосортной руды, и неосновные производители могут дополнительно скорректировать выпуск. Если фрахт ослабнет или цены на кокс смягчатся, остановленные рудники могут быстро возобновить работу. Ключевые пункты для наблюдения — отчёт Vale о добыче и продажах за третий квартал в октябре, темпы возобновления добычи коксующегося угля в Шаньси и соотношение цен SSF/PB.



