Обзор рынка цинка в праздничный период
Во время празднования Национального дня Китая торги цинком на SHFE были приостановлены, тогда как цинк на LME в целом следовал траектории «сначала вниз, затем вверх».
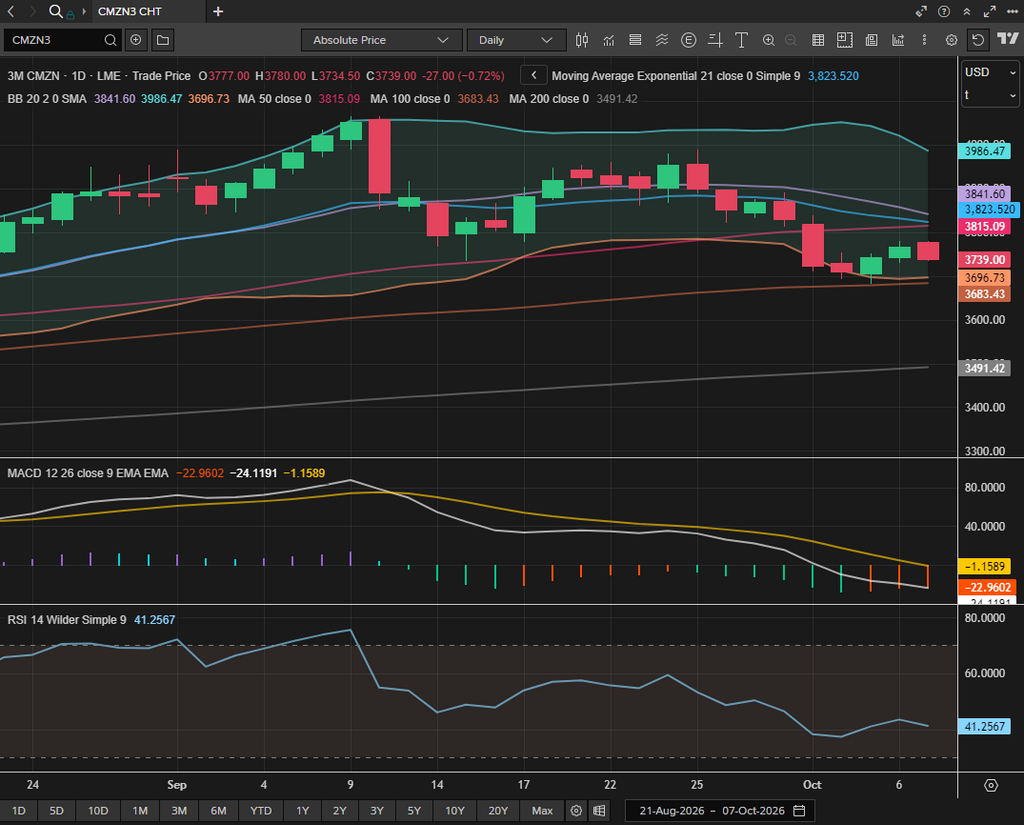
1 октября цинк на LME открылся на уровне 3820 долл./т и резко упал на 2,28% до 3728,5 долл./т, самого низкого уровня с конца августа. Снижение продолжилось 2 октября, когда электронный контракт ненадолго пробил уровень поддержки 3700 долл./т и опустился примерно до 3693 долл./т, прежде чем закрыться на отметке 3701,5 долл./т.
После публикации данных по числу занятых в несельскохозяйственном секторе вечером 2 октября цинк на LME восстановился выше 3700 долл./т и закрылся на уровне 3740,5 долл./т 5 октября, а затем продолжил отскок до 3772,5 долл./т 6 октября.
В ходе азиатских торгов 7 октября цинк на LME открылся на уровне 3777 долл./т и первоначально снизился до внутридневного минимума 3735 долл./т, после чего восстановился в условиях волатильной торговли. Контракт вернулся выше 3740 долл./т и к 18:00 по пекинскому времени находился на отметке 3763 долл./т. После коррекции и умеренного восстановления цена постепенно стабилизировалась в ожидании сигналов от возобновления торгов на SHFE. За время празднования Национального дня в этом году цинк на LME зафиксировал совокупное снижение на 2,7%.
Что касается структуры рынка LME и запасов, спред C-3M оставался в состоянии бэквордации, но значительно сузился. 30 сентября наличный цинк на LME торговался с премией около 85,77 долл./т к трехмесячному контракту. В течение праздников бэквордация сужалась и к 6 октября резко упала до 39,10 долл./т.
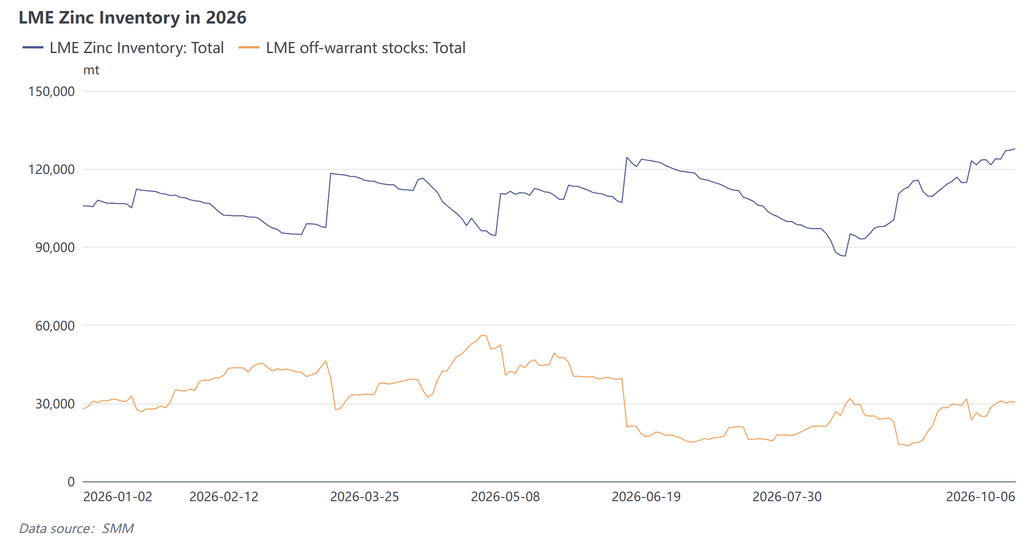
Запасы цинка на LME также продолжили расти, постепенно увеличившись со 124 000 тонн 30 сентября до 127 800 тонн 6 октября, чистый прирост составил 3800 тонн. Увеличение было в основном зафиксировано на складах в Гонконге и Гаосюне (Тайвань, Китай). Внебиржевые запасы за тот же период практически не изменились.
Рост запасов и сужение бэквордации указывают на то, что напряженность на зарубежном физическом рынке несколько ослабла. Однако абсолютные уровни запасов остаются низкими, а темпы накопления заметно замедлились. Последнее окно для экспорта цинка из Китая сейчас закрыто, но поддержка со стороны текущей структуры запасов не исчезла.
На макроэкономическом фронте в праздничный период динамику цен на LME определял ряд событий, связанных с ожиданиями по процентным ставкам.
В конце сентября, непосредственно перед праздниками, рыночные настроения были явно «ястребиными». Индекс PMI США вырос до многолетнего максимума, а представители Федеральной резервной системы выступили с серией жёстких заявлений. Уильямс отметил, что в этом году может потребоваться ещё одно повышение ставки, хотя срочности в действиях нет.
Доходность пятилетних казначейских облигаций США впервые с 2007 года превысила 5%, а доходность десятилетних бумаг поднималась до 5,344% — самого высокого уровня с 2002 года. Индекс доллара США также укрепился до 17-месячного максимума. Цветные металлы оказались под широким давлением, и 2 октября цинк на LME закрылся на отметке 3701,5 доллара за тонну — самом низком уровне примерно за шесть недель.
Впоследствии неожиданно слабые данные по числу занятых в несельскохозяйственном секторе развернули рыночные ожидания и стали главным катализатором широкого отскока цветных металлов. Данные, опубликованные вечером 2 октября по пекинскому времени, показали, что в сентябре экономика США создала лишь 29 тыс. рабочих мест против ожидавшихся 90 тыс. и предыдущего показателя 133 тыс. Прирост составил менее трети рыночного прогноза, а уровень безработицы вырос до 4,2%.
Июльский показатель был пересмотрен вниз до сокращения на 10 тыс., а августовский — снижен со 162 тыс. до 133 тыс. За два месяца пересмотр вниз составил в сумме 60 тыс. Средняя почасовая оплата труда выросла лишь на 0,1% в месячном выражении и на 3,0% в годовом.
Согласно данным CME, вероятность повышения ставки в октябре резко упала до 15–28%, тогда как неделей ранее она приближалась к 70–80%. Доллар США отступил от 17-месячного максимума, а доходности казначейских облигаций снизились.
Когда в понедельник 5 октября рынки вновь открылись, цветные металлы на LME отскочили по всему спектру. Золото также ненадолго поднялось выше 4220 долларов за унцию, после чего откатилось. Хотя ожидания повышения ставки резко охладились, рынок продолжал закладывать возможность повышения в декабре, при этом преобладающее мнение сместилось в сторону отсрочки действий и переоценки ситуации в декабре. Индекс доллара США оставался повышенным, что указывало на отсутствие фундаментального разворота макроэкономического давления.
Что касается позиционирования, опубликованный 6 октября отчёт LME COTR показал, что за неделю, завершившуюся 2 октября, цинк на LME упал более чем на 4,9%. За тот же период инвестиционные фонды сократили длинные позиции примерно на 4 900 лотов и добавили около 2 500 лотов коротких позиций. Их чистая длинная позиция в процентах от открытого интереса снизилась с 13,4% до примерно 11,4%, при этом общий открытый интерес существенно не изменился.
Такая динамика указывает на то, что снижение в первые два дня праздников было отчасти вызвано продажами со стороны трендовых и моментум-фондов на фоне технического пробоя, а не только неблагоприятными макроэкономическими событиями.
Обзор внутренних фундаментальных факторов Китая
Со стороны предложения дефицит на рынке цинкового концентрата сохранялся, но несколько смягчился, а растущие убытки плавильных заводов продолжали сдерживать рост производства рафинированного цинка.
За неделю до праздников средненедельный показатель SMM Zn50 по внутренним тарифам на переработку цинкового концентрата снизился на 250 юаней до -2 350 юаней за тонну металла. Индекс импортного цинкового концентрата упал на $5,32 до -$135,72 за сухую метрическую тонну. Оба показателя оставались слабыми, хотя темпы снижения постепенно замедлялись.
С поступлением дополнительного импортного концентрата на рынок запасы сырья у плавильных заводов немного восстановились и превысили 18 дней. Поэтому потенциал дальнейшего снижения тарифов на переработку в будущем ожидается ограниченным.
Однако сочетание низких тарифов на переработку и слабых цен на серную кислоту увеличило убытки плавильных заводов и снизило готовность производителей работать. Ожидается, что производство рафинированного цинка в Китае в октябре вырастет лишь незначительно — примерно до 564 000 тонн, оставаясь ниже прежних ожиданий.
Со стороны спроса заказы от производителей опор линий электропередачи и высококачественных мелких метизов немного улучшились, тогда как большинство других категорий заказов оставались слабыми. Низкие цены на чёрные металлы и высокие цены на цинк ограничивали закупки downstream-потребителей, а экспортные заказы снизились в годовом выражении.
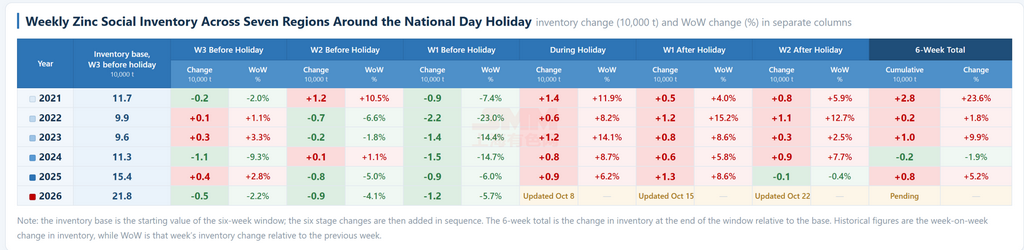
Что касается запасов, downstream-пользователи довольно активно пополняли запасы перед праздниками, что привело к дальнейшему снижению социальных запасов цинковых слитков до 193 100 тонн. Низкие запасы продолжают оказывать поддержку снизу, хотя после праздников ожидается некоторое давление накопления.
Соотношение цен SHFE/LME по цинку оставалось около 6,8, при этом окна импорта и экспорта цинка были закрыты.
Прогноз после праздников
С макроэкономической точки зрения волатильность на зарубежных рынках, вероятно, останется повышенной, поскольку ожидания дальнейшего повышения ставок продолжают колебаться. Отскок 5 октября в основном представлял собой восстановление оценок после предшествующего снижения. При индексе доллара США выше 102 и сохраняющейся вероятности повышения ставки в декабре пространство для роста цен на цинк на LME остаётся ограниченным.
В дальнейшем предварительные октябрьские результаты опроса потребителей Мичиганского университета вместе с предварительной октябрьской годовой инфляционной ожидаемой величиной будут опубликованы в 22:00 по пекинскому времени в пятницу, 9 октября. Сентябрьские данные по индексу потребительских цен США последуют 14 октября и станут следующим набором свидетельств со стороны инфляции.
Риски, связанные со структурой рынка LME, в праздничный период несколько ослабли. Запасы выросли примерно до 128 тыс. тонн, а бэквордация между спотовой ценой и трёхмесячными контрактами постепенно сузилась примерно до 40 долларов за тонну. Однако абсолютный уровень запасов остаётся низким, что означает, что структурная напряжённость не была полностью устранена. Поэтому изменения запасов LME и аннулированных складских свидетельств требуют дальнейшего наблюдения.
Экспортное окно Китая временно закрыто. В нынешних условиях напряжённости с энергоснабжением за рубежом любое сокращение производства зарубежными плавильными предприятиями из-за высоких затрат на энергию может вновь привести к расширению бэквордации.
На внутреннем рынке активное пополнение запасов переработчиками перед праздниками частично перенесло спрос с послепраздничного периода, создав определённое давление накопления запасов после возобновления торгов. Однако на фоне растущих убытков плавильных предприятий выпуск рафинированного цинка в октябре, как ожидается, увеличится лишь примерно до 564 тыс. тонн, что ниже прежних ожиданий.
Масштаб накопления запасов после праздников станет ключевым фактором для наблюдения. Если запасы вырастут меньше ожидаемого, цинк на SHFE может продемонстрировать относительную устойчивость, а соотношение цен SHFE/LME может продолжить восстановление.
Перед праздниками исполнительное совещание Госсовета обсудило меры политики, направленные на стабилизацию рынка недвижимости, поддержку занятости и повышение доходов населения. Основное внимание политики по-прежнему уделяется стимулированию потребления и стабилизации сектора недвижимости. Для цинка основными каналами влияния являются спрос на оцинкованную сталь, связанный с бытовой техникой, автомобилями и строительством недвижимости. Поэтому следует обратить внимание на меры политики после праздников и на то, в какой степени эти меры превращаются в реальное потребление.
Вышеуказанная информация основана на рыночных данных, собранных и оценённых исследовательской группой Shanghai Metals Market, и предоставлена только для справки. Данная статья не является прямой инвестиционной рекомендацией. Клиентам следует проявлять осторожность и принимать самостоятельные решения. Shanghai Metals Market не несёт ответственности за любые решения, принятые на основе этой информации.