Обзор рынка свинца в праздничный период
Во время празднования Национального дня Китая Шанхайская фьючерсная биржа была закрыта, а цены на свинец на LME колебались по схеме «снижение — рост» на фоне изменения макроэкономической ситуации.
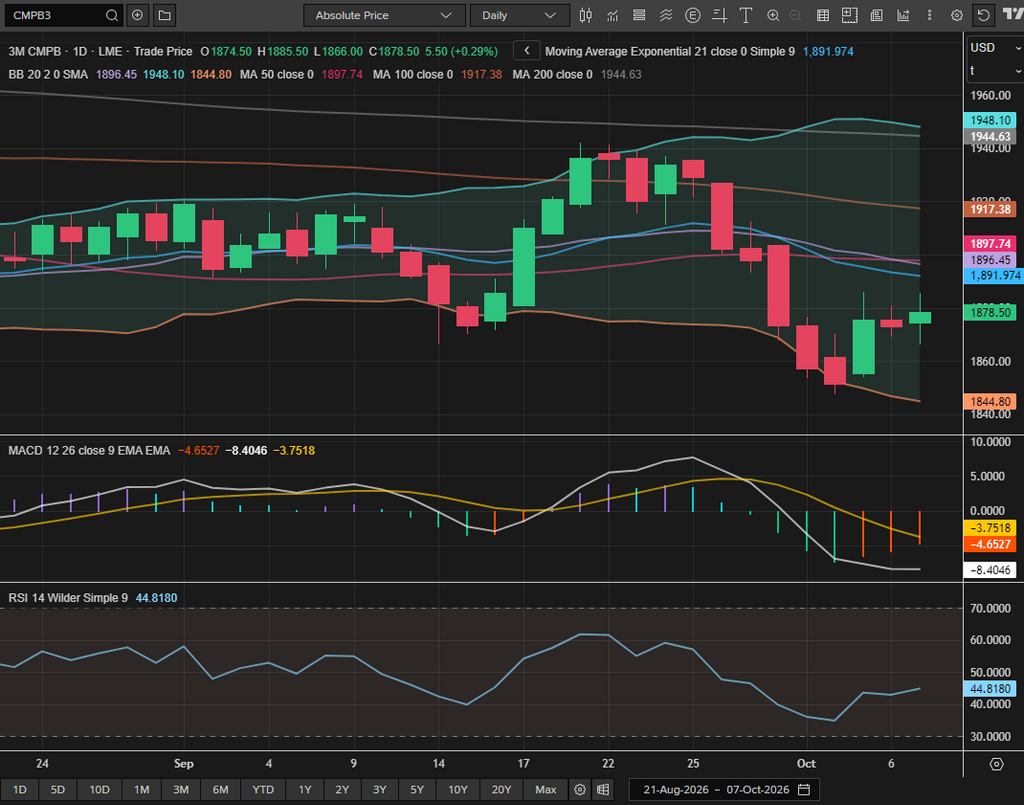
После закрытия на уровне 1871,5 долл./т 30 сентября свинец на LME продолжил снижение и 1 октября достиг 1860 долл./т, что стало минимальным значением с середины июля. После публикации данных по числу занятых в несельскохозяйственном секторе США 2 октября цены на свинец постепенно стабилизировались и закрылись в районе 1853,5 долл./т. После возобновления торгов 5 октября свинец на LME быстро отскочил до 1869,5 долл./т, а затем 6 октября поднялся до 1871,5 долл./т.
В ходе азиатских торгов 7 октября свинец на LME открылся на уровне 1874,5 долл./т, сначала опустился до внутридневного минимума 1866 долл./т, после чего перешёл к росту. По состоянию на 18:00 по пекинскому времени контракт вырос до 1881,5 долл./т. В целом за праздничный период свинец на LME зафиксировал лишь незначительное снижение на 0,5%.
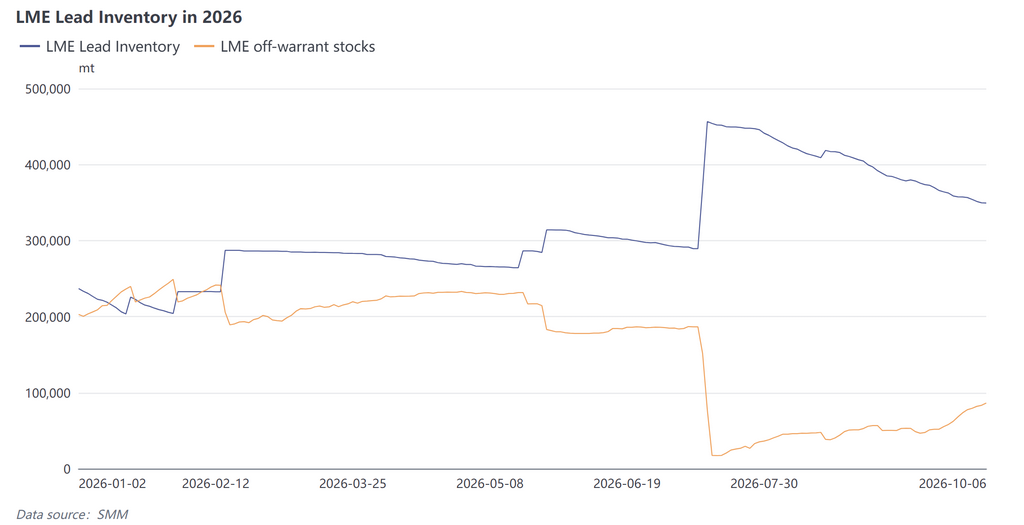
Запасы свинца на LME продолжили прежний нисходящий тренд, постепенно сократившись с 356 600 т 30 сентября до 349 400 т 6 октября, то есть на 7200 т. При этом количество аннулированных варрантов 6 октября увеличилось примерно на 8600 т, в результате чего доля аннулированных варрантов выросла до 10,3%. Внебиржевые запасы также увеличились с 77 500 т до 86 300 т, что представляет собой чистый прирост в 8800 т. Большая часть изменений была сосредоточена на складах в Сингапуре.
Недавнее снижение запасов на LME неизменно сопровождалось ростом внебиржевых запасов. Значительная часть металла по аннулированным варрантам фактически не покинула складскую систему, а лишь переместилась из зарегистрированных запасов во внебиржевые. Учитывая текущий повышенный абсолютный уровень запасов на LME, снижение официальных запасов недостаточно для подтверждения ожиданий ужесточения предложения за рубежом. На срочном рынке контанго между спотовой ценой и трёхмесячным контрактом расширилось с 36,49 долл./т 30 сентября до 40,91 долл./т 6 октября, что дополнительно подтверждает отсутствие физического дефицита на зарубежном рынке в настоящее время.
В макроэкономическом плане главной темой на зарубежных рынках в праздничный период стал разворот ожиданий относительно повышения ставки Федеральной резервной системы США. В результате свинец на LME следовал траектории «коррекция — стабилизация — восстановление».
Сильные экономические данные США в конце сентября, включая рост индекса PMI до многолетнего максимума, а также ястребиные комментарии представителей Федеральной резервной системы ненадолго подтолкнули подразумеваемую рынком вероятность повышения ставки в октябре до 70–80%. Доходность казначейских облигаций США выросла по всей кривой: доходность пятилетних бумаг впервые с 2007 года поднялась выше 5%, а доходность десятилетних достигла 5,344% — самого высокого уровня с 2002 года. Индекс доллара США также вырос до 17-месячного максимума. Под совокупным давлением укрепляющегося доллара и растущей доходности казначейских облигаций цветные металлы в целом ослабли. Свинец на LME снижался несколько сессий подряд и 2 октября закрылся на уровне около 1853,5 доллара за тонну, что стало самым низким показателем почти за три месяца.
Настроения изменились в середине праздничного периода после того, как данные по числу занятых в несельскохозяйственном секторе США оказались значительно хуже ожиданий, что быстро охладило ожидания дальнейшего ужесточения денежно-кредитной политики. Данные, опубликованные вечером 2 октября по пекинскому времени, показали, что в сентябре экономика США добавила лишь 29 000 рабочих мест — менее трети рыночных ожиданий. Показатель предыдущего месяца был пересмотрен в сторону понижения со 162 000 до 133 000, а июльский показатель был пересмотрен до сокращения на 10 000. Совокупное понижение за два месяца составило 60 000. Уровень безработицы вырос до 4,2%, а средняя почасовая оплата труда увеличилась лишь на 0,1% в месячном исчислении.
После публикации слабого отчёта по занятости подразумеваемая вероятность повышения ставки в октябре резко упала с 70–80% неделей ранее до 15–28%. Доллар США отступил от 17-месячного максимума, а доходность казначейских облигаций также снизилась. Цветные металлы на LME после возобновления торгов 5 октября отскочили по всем позициям, при этом свинец на LME вырос на 0,86% и закрылся на уровне 1869,5 доллара за тонну.
Хотя слабые данные по занятости ослабили давление в пользу скорого ужесточения, рынок по-прежнему закладывал примерно 60-процентную вероятность повышения ставки в декабре. «Подождать до декабря и переоценить ситуацию» стало преобладающим рыночным ожиданием. Индекс доллара США 5 октября всё же закрылся на отметке 102,29, что указывает на то, что макроэкономическое давление лишь незначительно ослабло, а не принципиально развернулось.
Что касается позиционирования, опубликованный 6 октября отчёт LME COTR показал, что за неделю, завершившуюся 2 октября, цены на свинец на LME упали примерно на 4,0%. За тот же период инвестиционные фонды сократили длинные позиции примерно на 4600 контрактов и добавили около 7000 контрактов коротких позиций, что способствовало снижению цен в праздничный период. Средства уже перешли в чистую короткую позицию по свинцу на LME, при этом их чистая длинная позиция в процентах от открытого интереса снизилась с -8,22% на предыдущей неделе до -12,42%.
Хотя свинец в праздничный период опережал цинк и впоследствии сильно отскочил, спекулятивные фонды с фундаментальной точки зрения оставались сравнительно медвежьими по свинцу.
Обзор внутренних фундаментальных показателей Китая
Ожидается, что внутреннее предложение в октябре увеличится, хотя первоначальный рост может быть относительно постепенным.
На рынке первичного свинца заводы в центральном и северном Китае возобновили работу в конце сентября после технического обслуживания. Однако в начальный период перезапуска производство оставалось нестабильным, что оставляет возможности для дальнейшего роста выпуска после стабилизации работы в октябре.
На рынке вторичного свинца некоторые производители планировали сократить выпуск в период праздника Национального дня, что может привести к небольшому снижению загрузки мощностей. Однако, поскольку рыночная торговля была в основном приостановлена, запасы готовой продукции, как ожидалось, умеренно вырастут.
В целом перезапуск заводов первичного свинца после технического обслуживания и послерождественское возобновление производства вторичного свинца станут двумя основными источниками дополнительного предложения в октябре. Фактические темпы роста выпуска после праздника будут зависеть от хода перезапуска отдельных заводов.
Со стороны спроса потребление в праздничный период временно ослабло после завершения предпраздничного накопления запасов. Поскольку Праздник середины осени и Национальный день близки по времени, совокупная недельная загрузка производителей свинцово-кислотных аккумуляторов в пяти основных провинциях за неделю с 25 сентября по 1 октября снизилась на 13,98 процентного пункта по сравнению с предыдущей неделей.
Производители свинцово-кислотных аккумуляторов уже завершили предпраздничное пополнение запасов свинцовых слитков. В последнюю неделю перед праздником компании закупали только под текущие производственные потребности, а сделки на спотовом рынке дополнительно ослабли. Некоторые дистрибьюторы планировали промо-продажи в период Национального дня. Поэтому в начале послерождественского периода downstream-потребители, вероятно, будут в первую очередь расходовать собственные запасы, что приведет к относительно медленному восстановлению закупочного спроса.
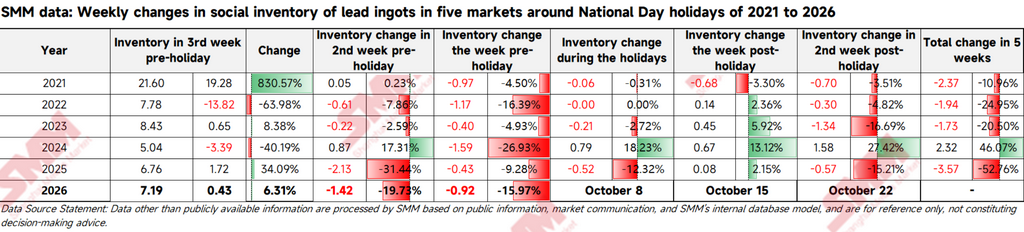
Что касается запасов, заводы первичного и вторичного свинца держали относительно низкие запасы готовой продукции после активной предпродажи октябрьских партий и завершения предпраздничных поставок downstream-покупателям. За последнюю неделю перед праздником Дня образования КНР социальные запасы свинцовых слитков в пяти основных регионах сократились примерно на 9 200 тонн. По состоянию на 30 сентября социальные запасы в пяти регионах упали до 48 600 тонн. Хотя после праздника ожидается некоторое накопление запасов, потенциал роста, вероятно, останется ограниченным.
Прогноз на период после праздника
В дальнейшем внешняя неопределённость на рынке свинца остаётся высокой. Хотя неожиданно слабый сентябрьский отчёт по занятости в несельскохозяйственном секторе резко снизил вероятность повышения ставки в октябре и вызвал отскок цен на свинец на LME 5 октября, рынок не полностью отказался от ожиданий повышения ставки в декабре. Индекс доллара США и доходность казначейских облигаций остаются на повышенных уровнях, что продолжает оказывать давление на зарубежные рынки и ограничивает потенциал восстановления цен на свинец на LME.
Результаты опросов потребителей Мичиганского университета будут опубликованы в пятницу, 9 октября, а выход сентябрьских данных по индексу потребительских цен США 14 октября покажет, сможет ли охлаждение рынка труда существенно изменить инфляционные ожидания. Это ключевые макроэкономические события, за которыми следует следить в первую неделю после праздника.
Запасы свинца на LME продолжают снижаться и к 6 октября упали примерно до 349 000 тонн. Однако спред остаётся в контанго и постепенно расширился примерно до 40 долларов за тонну, что указывает на отсутствие дефицита на зарубежном физическом рынке.
За праздничный период цена свинца на LME снизилась на 0,5%. Поскольку макроэкономическое давление толкало зарубежные цены вниз, окно импорта свинца в Китай вновь открылось. Участникам рынка следует внимательно следить за темпами поступления зарубежных свинцовых слитков на китайский рынок после праздника.
На внутреннем рынке ожидаемый рост производства первичного свинца и поступление импортного свинца, вероятно, приведут к некоторому накоплению запасов свинцовых слитков, оказывая понижательное давление на цены. Однако текущая база внутренних запасов остаётся низкой. Социальные запасы в пяти основных регионах, а также запасы готовой продукции на заводах по производству первичного и вторичного свинца находятся на относительно низких уровнях. Заводы также заранее продали часть октябрьского объёма производства, что ограничивает возможный масштаб накопления запасов в краткосрочной перспективе.
Со стороны спроса downstream-производители свинцово-кислотных аккумуляторов, как ожидается, после праздника в первую очередь будут расходовать имеющиеся запасы, поэтому закупочный спрос будет ограниченным. Что касается предложения, темпы восстановления производства на первичных свинцовых заводах останутся ключевым фактором для наблюдения.
Диапазон торговли ценами на свинец может расшириться после праздника. Цены, вероятно, останутся волатильными на повышенных уровнях вначале, прежде чем окажутся под давлением по мере постепенной реализации ожидаемого увеличения предложения.
Вышеуказанная информация основана на рыночных данных, собранных и оцененных исследовательской группой Shanghai Metals Market, и предоставлена только для справки. Данная статья не является прямым инвестиционным советом. Клиентам следует проявлять осторожность и принимать самостоятельные решения. Shanghai Metals Market не несет ответственности за любые решения, принятые на основе этой информации.