LME медь отыграла потери начала праздников, в центре внимания — рост запасов в Китае
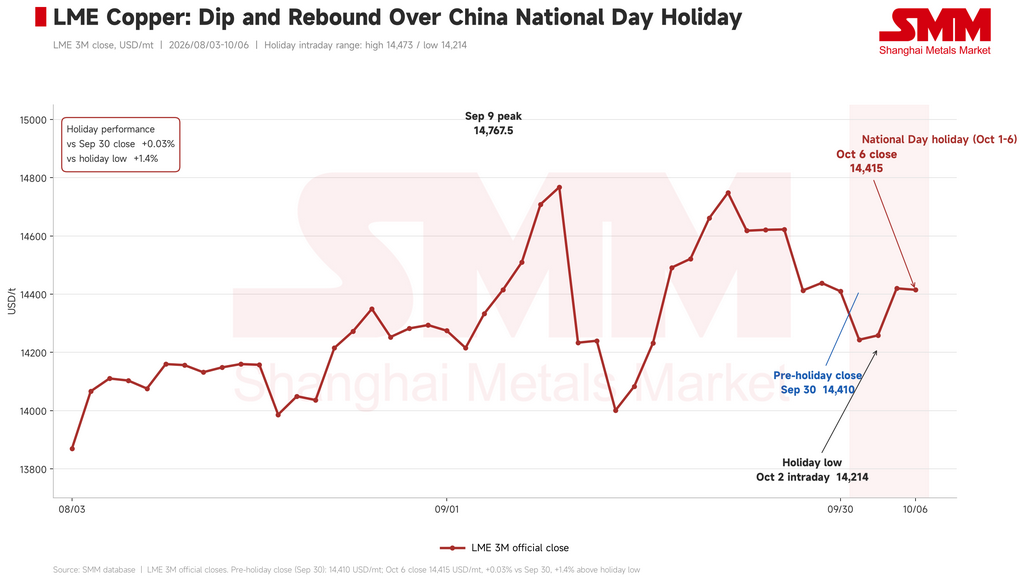
Медь на LME завершила праздничную неделю в Китае с 1 по 6 октября практически на том же уровне, с которого начала. В начале перерыва цены снизились, затем восстановились на фоне продолжающегося сокращения запасов LME. Поскольку SHFE была закрыта в течение всех праздников, внимание теперь переключается на то, сколько меди накопилось в Китае и возобновятся ли закупки по мере возвращения производителей к работе.
Ноябрьский контракт на медь на SHFE закрылся до праздников на уровне 109 680 юаней за тонну (примерно 16 359 долларов США за тонну), тогда как медь на LME завершила торги 30 сентября на отметке 14 410 долларов США за тонну. 1 октября медь на LME опустилась до 14 243,5 доллара США за тонну, а 2 октября достигла праздничного минимума в 14 214 долларов США за тонну. Впоследствии она восстановилась, закрывшись на уровне 14 420 долларов США за тонну 5 октября и 14 415 долларов США за тонну 6 октября — всего на 0,03% выше уровня закрытия до праздников. Праздничный максимум составил 14 473 доллара США за тонну. Около 15:00 по пекинскому времени 7 октября котировки находились вблизи 14 405 долларов США за тонну.
 Макроэкономический фон
Данные из США, опубликованные в праздничный период, дали Федеральной резервной системе меньше оснований для немедленного повышения ставок, хотя перспективы на оставшуюся часть года остаются неопределёнными. Годовая базовая инфляция PCE замедлилась до 3% в августе, что является самым низким показателем с февраля 2026 года. В то же время число рабочих мест вне сельского хозяйства выросло лишь на 29 000, что указывает на резкую потерю импульса в найме. Однако признаков массовых увольнений практически нет. Первичные заявки на пособие по безработице неожиданно снизились до 197 000 против ожидавшихся 200 000, а повторные заявки упали до 1,701 миллиона, самого низкого уровня с апреля 2023 года. Уровень безработицы немного вырос до 4,2%. В совокупности эти цифры говорят о том, что работодатели неохотно нанимают новых сотрудников, но при этом удерживают существующий персонал. Дефицит торгового баланса США стал ещё одним признаком напряжённости. В августе он расширился до 105,6 миллиарда долларов США, что на 13,7% больше пересмотренного июльского показателя в 92,8 миллиарда долларов США и на 77,2% больше, чем 59,6 миллиарда долларов США годом ранее. Дефицит превысил рыночные ожидания и стал самым большим с марта 2025 года, когда ажиотажный импорт в преддверии введения пошлин довёл его до рекордных 140,5 миллиарда долларов США.
По состоянию на 7 октября, согласно CME FedWatch, вероятность сохранения ставки без изменений к октябрю составляла 79,5%, тогда как вероятность совокупного повышения на 25 базисных пунктов — 20,5%. К декабрю эти вероятности составляли 15,5% за сохранение ставки без изменений, 68,0% за повышение на 25 базисных пунктов и 16,5% за повышение на 50 базисных пунктов. Последние данные по инфляции и занятости ослабили опасения по поводу скорого ужесточения политики, но не сняли вопрос о том, на каком уровне ставки окажутся к концу года.
В Китае официальный производственный PMI в сентябре вырос на 0,3 процентного пункта до 50,1, вернувшись в зону расширения. Это умеренное улучшение поддерживает прогноз спроса, хотя более серьёзной проверкой станет то, превратится ли оно в заказы и закупки меди после праздников.
Геополитические и политические риски остаются на заднем плане. Министр внутренних дел Ирана прибыл в Доху для переговоров, что стало предварительным признаком ослабления напряжённости между США и Ираном, однако вопрос прохода через Ормузский пролив остаётся нерешённым. Новый рост цен на нефть может возобновить инфляционные опасения. Тем временем отсутствие чёткого решения по тарифам США на рафинированную медь после контрольной точки в конце сентября лишило тарифную торговлю части импульса.
Фундаментальные факторы
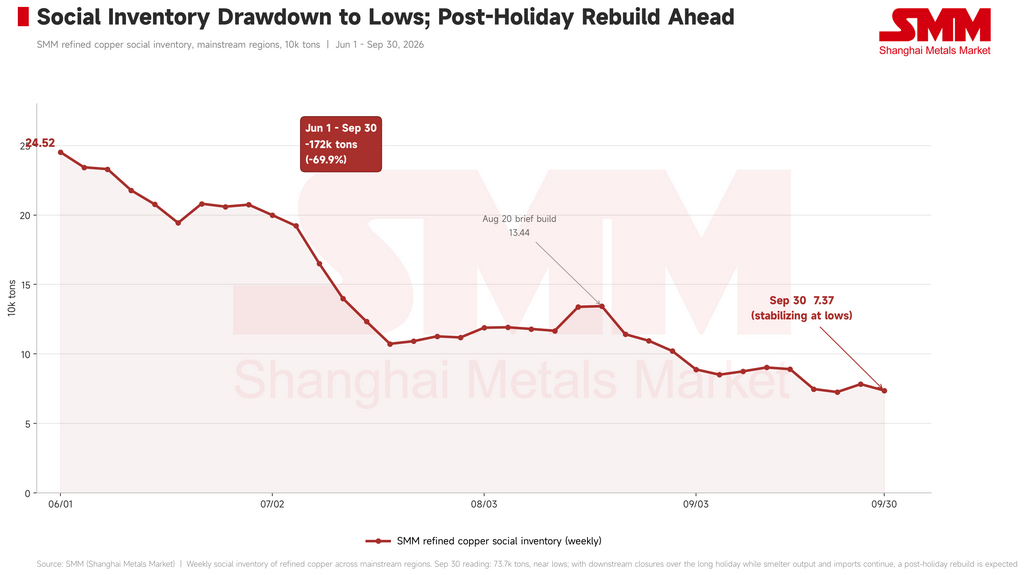
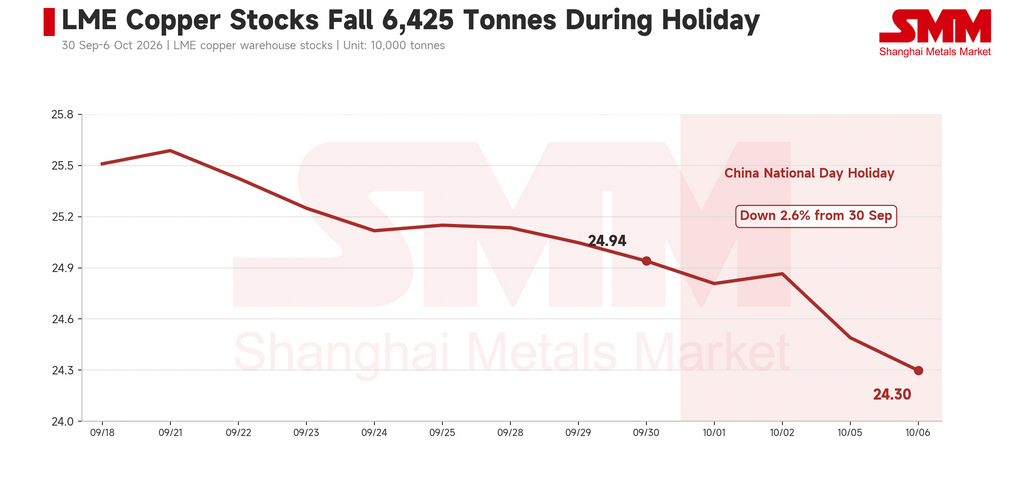
Запасы меди на LME за праздничный период сократились на 6 425 тонн — с 249 400 тонн 30 сентября до 242 975 тонн 6 октября, то есть примерно на 2,6%. Это снижение помогло ценам восстановиться от минимума начала октября. Картина запасов в Китае начинает меняться в противоположную сторону. По данным SMM, 30 сентября запасы меди на основных внутренних рынках составили 73 700 тонн. Это по-прежнему низкий уровень, но запасы начали постепенно расти по мере поступления импортного и отечественного металла на спотовый рынок. Ожидается, что дальнейшие поступления после праздников увеличат общественные запасы.
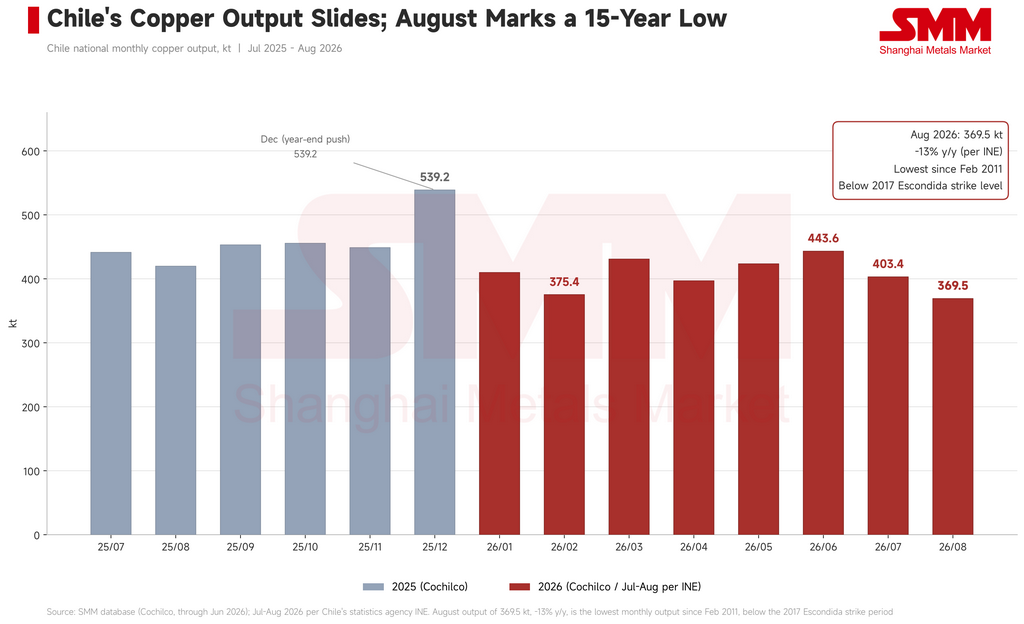
Дополнительную поддержку оказали события в сфере предложения в Чили. Национальный институт статистики страны сообщил, что добыча меди на рудниках в августе составила 369 500 тонн, что примерно на 13% ниже уровня прошлого года. Данные Cochilco, которые более непосредственно относятся к предложению рафинированной меди, показали, что производство рафинированной меди в январе–июле составило 889 500 тонн, снизившись на 10,4%. Переговоры по трудовым вопросам на Centinela и Escondida усиливают неопределённость относительно последующей добычи, особенно если какой-либо из споров нарушит работу предприятий.
Сторона спроса
Краткосрочный спрос выглядит менее устойчивым. Пополнение запасов перед праздниками Национального дня и Середины осени завершилось, а высокие цены и значительное бэквордейшн сдерживают закупки со стороны переработчиков. Больше производителей также приостановили выпуск продукции во время продолжительных выходных. По мере того как рынок входит в сезонное затишье спроса, покупатели, вероятно, сосредоточатся на текущих потребностях. Тема инвестиций в ИИ не исчезла. Ожидания более высокого потребления меди в будущих инфраструктурных проектах поддерживали цены перед праздниками. Однако во время перерыва акции компаний, связанных с ИИ, котирующиеся в Гонконге, в целом снизились, тогда как американские акции, связанные с ИИ, в основном выросли. Учитывая такое расхождение, раннюю слабость меди нельзя убедительно объяснить общим отступлением в акциях, связанных с ИИ.
Прогноз
Протокол сентябрьского заседания ФРС, который должен выйти рано утром 8 октября по пекинскому времени, может прояснить, как чиновники оценивают замедление найма в сравнении с инфляцией. Новый рост цен на нефть стал бы риском для меди, если бы он подтолкнул вверх инфляционные ожидания и доходность казначейских облигаций США. Для физического рынка ближайшие вопросы заключаются в том, повлияют ли переговоры на Centinela и Escondida на производство, насколько быстро будут расти запасы в Китае и сколько меди купят производители после возобновления работы. Поскольку запасы на LME всё ещё снижаются, а запасы в Китае, как ожидается, вырастут, медь на LME, вероятно, будет держаться лучше, чем медь на SHFE. Масштаб накопления запасов в Китае после праздников и восстановление закупок в перерабатывающем секторе станут самыми ясными проверками этой точки зрения.
Пересчёт валюты для цены SHFE: 1 доллар США = 6,7046 юаня на 7 октября 2026 года. Исходная котировка в юанях сохранена выше.