Если убрать из релиза Белого дома от 28 сентября всё, что уже известно, останутся два пункта: электросталеплавильный завод DRI-EAF и рудник по добыче окатышей DR-класса. Всё остальное — это сводка результатов двухлетней тарифной и разрешительной политики. Наше прочтение таково: рынок стали США уже превратился в крепость, но до 2028 года остальной мир ощущает это через цены и перенаправленные торговые потоки, а не через новые объёмы производства. 2029–2031 годы — это период, когда американские мощности действительно будут введены в строй, и завод в Айове является одновременно крупнейшим элементом и наиболее вероятным кандидатом на срыв сроков. Для китайских и других азиатских экспортёров прямое воздействие невелико. Значение имеет сталь из третьих стран, вытесняемая с рынка США, барьеры, которые теперь копируются в других странах, и укрепляющаяся трёхуровневая структура цен между США, Европой и Азией.
Что действительно нового: один завод и один рудник
Если отставить политику в сторону, суть умещается в одну таблицу.
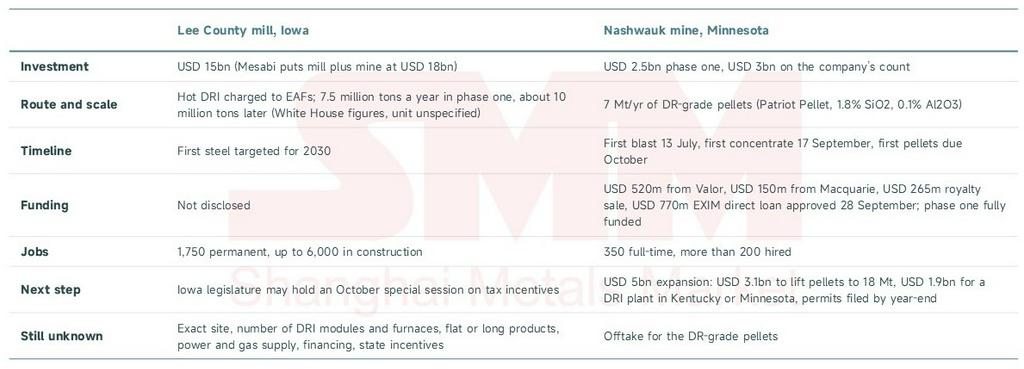
Одна оговорка, прежде чем двигаться дальше. Заявление о первом за 50 лет новом железорудном руднике в США справедливо только для таконита Миннесоты. Nashwauk расположен на участке Butler Taconite, закрытом в 1985 году; индийская Essar Group предложила проект около 20 лет назад, её предшественник Essar Steel Minnesota обанкротился в 2016 году, штат отозвал лицензии на добычу в 2021 году, часть участка отошла Cleveland-Cliffs в 2023 году, а антимонопольный иск Mesabi против Cliffs всё ещё рассматривается. Это старый проект, который был перезапущен до повышения тарифов 2025 года. Тариф улучшил экономику проекта, но не устранил риски реализации.
Какие части сводки выдерживают проверку фактами?
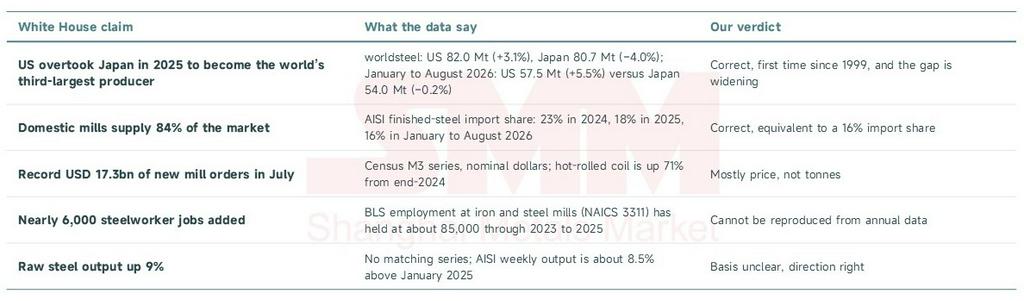
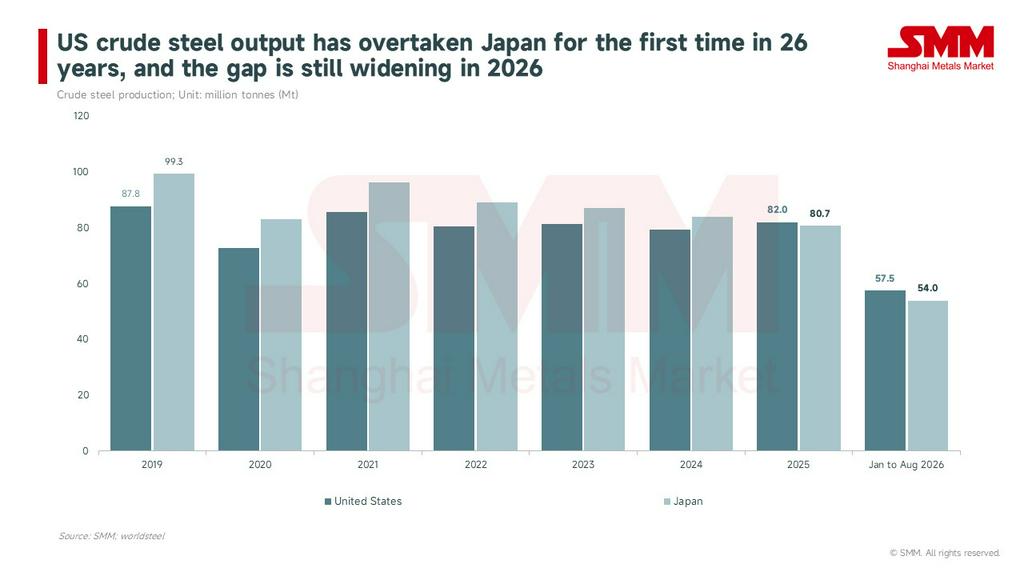
Мы проверили каждую цифру в релизе. Показатели выпуска и доли импорта подтверждаются; данные по заказам и рабочим местам требуют скидки.
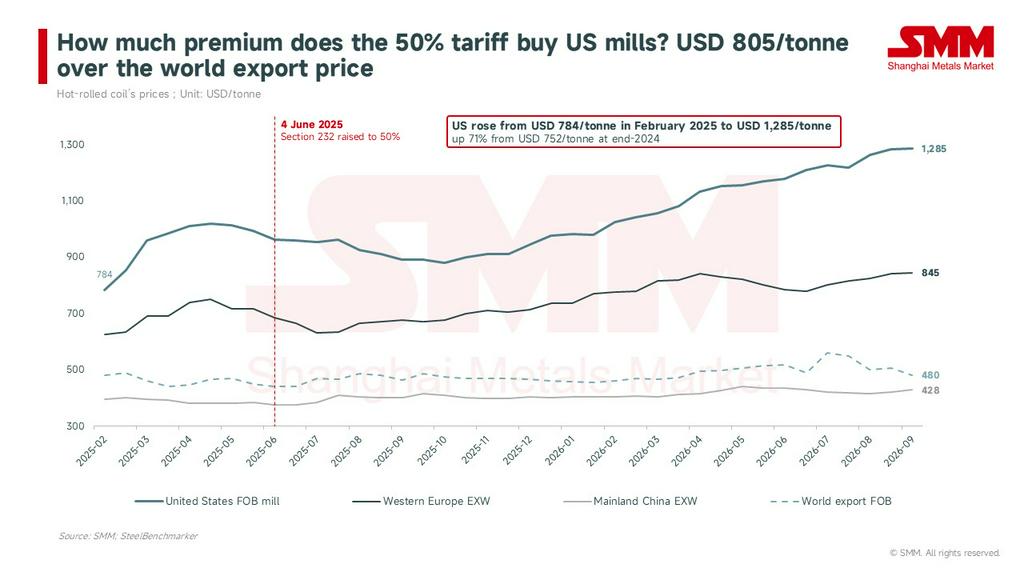
Число, которое действительно имеет значение, — это цена. Цена горячекатаного рулона в США по данным SteelBenchmarker, FOB завод, составляла 1285 долларов за тонну (1166 долларов за короткую тонну) на 14 сентября, что на 71% выше уровня конца 2024 года и на 32% выше уровня конца 2025 года; опубликованная цена Nucor достигла 1210 долларов за короткую тонну (около 1334 долларов за тонну) в конце сентября. В тот же день в Западной Европе цена составляла 845 долларов за тонну ex-works, в Китае — 428 долларов за тонну ex-works, а мировая экспортная цена — 480 долларов за тонну FOB порт экспорта. США находятся на 805 долларов за тонну выше мировой экспортной цены. Это та премия, которую 50-процентный тариф обеспечивает американским заводам, и именно отсюда берётся «рекордная» стоимость заказов.
США испытывают не нехватку руды, а нехватку окатышей DR-класса и DRI
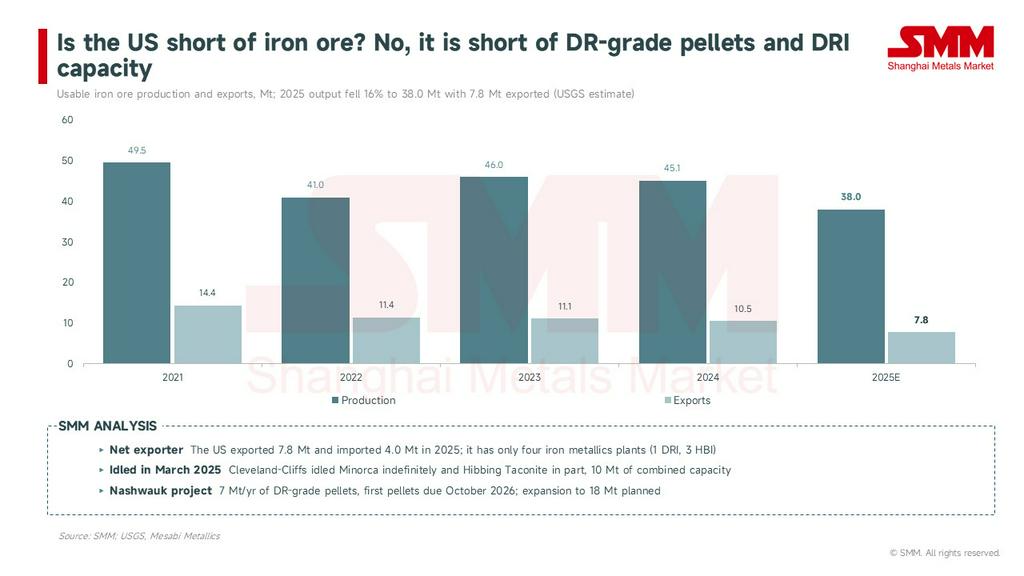
Семь десятых американской сырой стали производится в электродуговых печах, поэтому ограничением для возврата производства в страну никогда не были плавильные мощности. Это железорудные единицы. По лому экспорт США в 2025 году упал до 11,7 млн тонн, самого низкого уровня с 2016 года, а импорт вырос до 4,1 млн тонн; с расширением электродуговых печей и остановкой доменных печей высококачественный лом остаётся дефицитным, однако сентябрьские цены на лом выросли лишь незначительно, и сами заводы называют разрыв между готовой сталью и ломом исключительным. По руде данные Геологической службы США показывают снижение пригодного к использованию производства в 2025 году на 16%, до 38 млн тонн, после того как Cleveland-Cliffs бессрочно остановила Minorca и частично Hibbing Taconite с марта, выведя 10 млн тонн мощностей, при этом страна по-прежнему экспортировала 7,8 млн тонн. США являются нетто-экспортёром железной руды. Чего им не хватает, так это окатышей, которые можно напрямую загружать в шахтную печь прямого восстановления, и мощностей для их переработки в DRI: в стране всего четыре завода по производству металлизованного железа, один завод DRI в Луизиане и заводы HBI в Индиане, Огайо и Техасе.
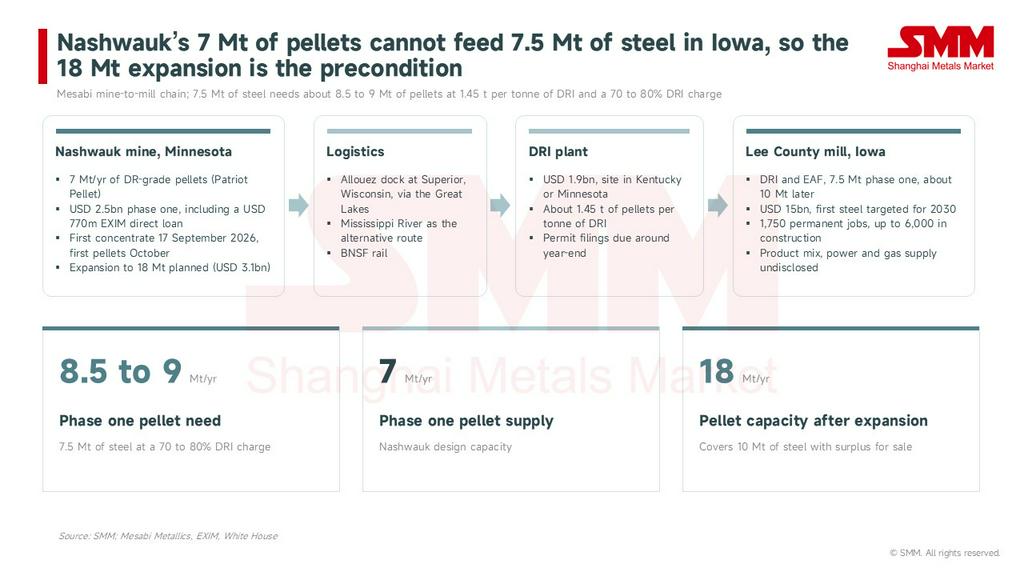
Именно в этот разрыв направляются новые инвестиции. U.S. Steel объявила в апреле о строительстве завода DRI стоимостью 1,9 млрд долларов на Big River, который будет получать окатыши DR-класса с Keetac; проект Hyundai Steel и POSCO по DRI-EAF стоимостью 5,8 млрд долларов в Луизиане начал строительство в сентябре с запуском в 2029 году; а Mesabi хочет управлять всей цепочкой от рудника до завода. Здесь стоит сделать быстрый расчёт. При расходе около 1,45 тонны окатышей на тонну DRI и загрузке DRI на 70–80% первая очередь в Айове мощностью 7,5 млн тонн будет потреблять 8,5–9 млн тонн окатышей DR-класса в год, что больше 7 млн тонн Nashwauk. Именно поэтому расширение производства окатышей до 18 млн тонн пришлось объявить одновременно с заводом. Уголь — самое слабое звено в этой истории: маршрут DRI-EAF не использует кокс, парк доменных печей в стране продолжает сокращаться, а металлургический уголь, «добытый в Америке», в основном идёт на экспорт, при этом общий экспорт угля из США упал до 93 млн коротких тонн (около 84 млн тонн) в 2025 году, а коксующийся уголь снизился на 11%.
Сколько мощностей действительно появится?
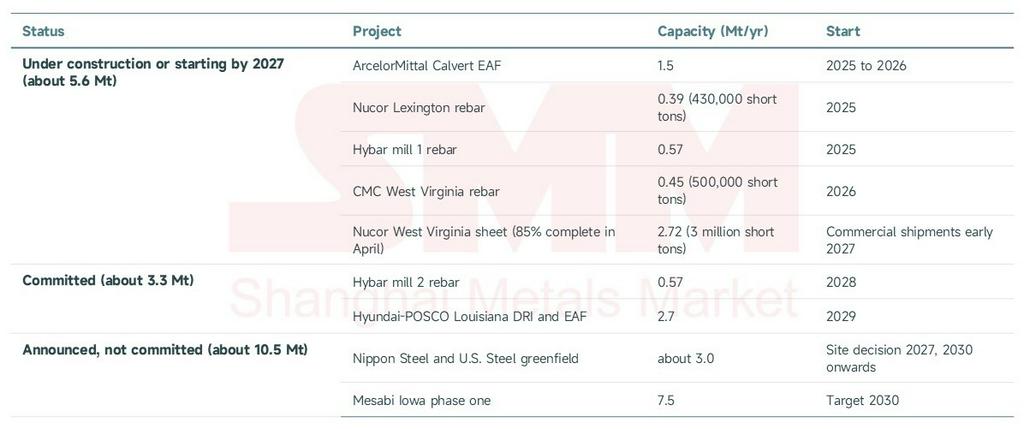
Если рассортировать раскрытые проекты по статусу, ответ будет примерно таким: около 8,9 млн тонн уже подтверждено, а 10,5 млн тонн, о которых только объявлено, появятся после 2030 года.
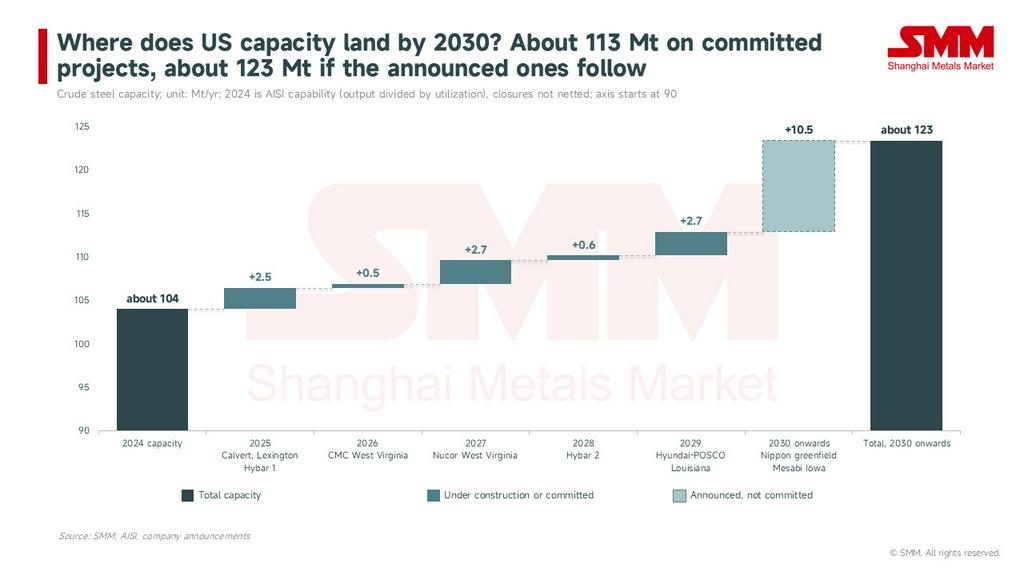
Три уровня в сумме составляют почти 20 млн тонн, что превышает 80% общего импорта стали в США в 22,9 млн тонн в 2025 году по данным переписи. Рассматривая запасы, а не потоки: начиная с мощностей AISI в 2024 году, составляющих около 104 миллионов тонн (объем производства, деленный на загрузку), проекты, которые точно будут реализованы к 2030 году, увеличат мощности примерно до 113 миллионов тонн, а если будут построены новый завод Nippon и Mesabi, показатель приблизится к 123 миллионам тонн, без учета закрытий, таких как Steelton компании Cleveland-Cliffs. При этом апрельский прогноз worldsteel предполагает рост спроса в США лишь на 1,7% в 2026 году и на 2,0% в 2027 году. Таким образом, логика новых мощностей — импортозамещение, а не спрос, и слябы здесь на первом месте: в 2025 году США импортировали 5,96 миллиона тонн полуфабрикатов, в основном для перекатных заводов в Калифорнии и Алабаме, и как только отечественные DRI-EAF слябы нарастят объемы, бразильские слябы будут вытеснены первыми.
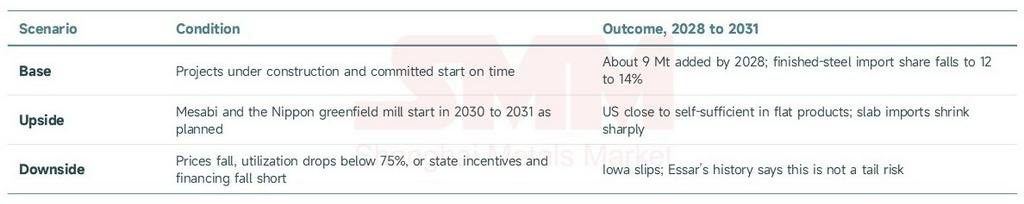
Для цен это палка о двух концах. Новые мощности с 2027 года постепенно снизят премию в 800 долларов за тонну, но пока действует 50-процентный тариф, импортный паритет зафиксирован на уровне примерно 1,5-кратной мировой экспортной цены плюс фрахт, или 800–850 долларов за тонну. Ценовой центр США опустится с 1285 долларов за тонну, но не вернется к мировым уровням. Мы видим три сценария:
Первый побочный эффект: кого не пустил 50-процентный тариф?
Ответ несколько неочевиден: Канаду, Бразилию и Мексику, а не Корею и Японию. Действующий с июня 2025 года 50-процентный тариф отменил все страновые исключения и квоты, и данные переписи за первую половину 2026 года показывают, что импорт США из Канады, Бразилии, Мексики и Германии сократился примерно на 40%, тогда как импорт из Южной Кореи вырос на 37,4%, а из Японии — на 9,8%; объемы за оба периода приведены на графике 6. По 12-месячным данным AISI на август, Корея отгрузила 3,32 миллиона тонн (3,66 миллиона коротких тонн, +32%), а Вьетнам — 1,19 миллиона тонн (+22%).
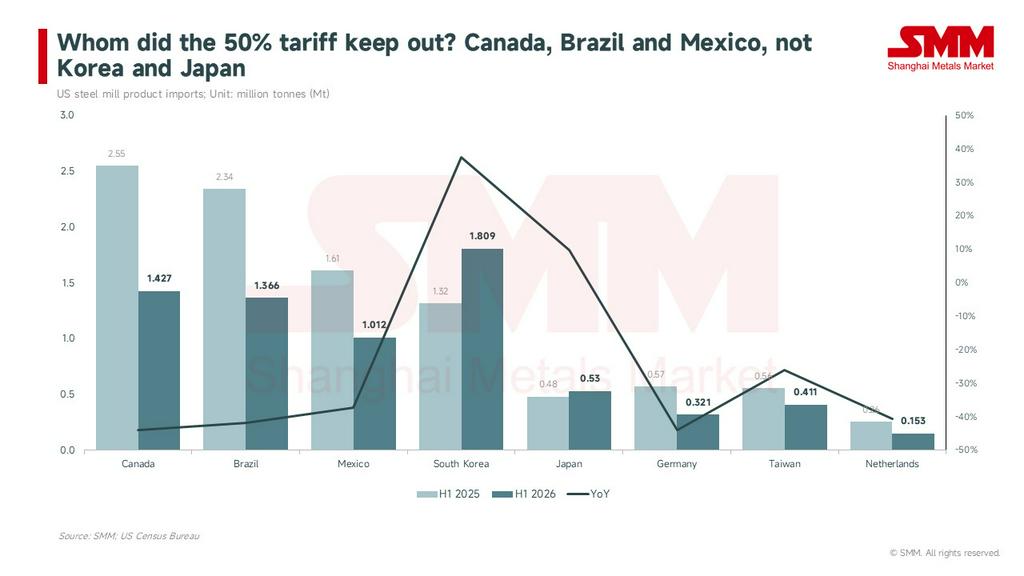
Механизм прост. При единой ставке самый низкий уровень затрат FOB преодолевает 50-процентный барьер. Азиатский горячекатаный рулон по цене около 500 долларов за тонну FOB после уплаты пошлины все равно оказывается ниже внутренней цены США, тогда как канадские и мексиканские заводы, полагавшиеся на доступ по USMCA, и дорогие европейские заводы проигрывают. AISI 28 сентября направила письмо в Министерство торговли и USTR с просьбой принять меры в связи с резким ростом корейских поставок (145 300 тонн корейского сортового проката в июле, что в 6,6 раза превышает уровень июля 2024 года), и адресные антидемпинговые дела или квоты, вероятно, станут следующим шагом.
Североамериканские соседи уже адаптируются. Stelco 28 сентября заявила, что бессрочно остановит отделочные линии в Гамильтоне и сократит 350 рабочих мест, сосредоточив выпуск на предприятии Lake Erie Works; Algoma зафиксировала чистый убыток в 96 млн канадских долларов во втором квартале после 1000 увольнений в марте и переориентировалась на приоритет канадского рынка и толстолистового проката; Банк Канады оценивает, что канадский экспорт стали в США сократился вдвое. Бразильский экспорт слябов в объёме 4,435 млн тонн за январь–август остался на уровне прошлого года, однако направления поставок расширились: ArcelorMittal перенаправила слябы на свои европейские заводы и начала продажи в Турцию.
Второй побочный эффект: цепь барьеров и трёхуровневые цены
Сталь, вытесненная из США, сначала пошла в ЕС, где импорт занял рекордные 29% рынка в третьем квартале 2025 года, что и привело к принятию Регламента ЕС о переизбытке стальных мощностей (EU) 2026/1384, действующего с 1 июля. С тех пор основные рынки почти по эстафете повышали барьеры:
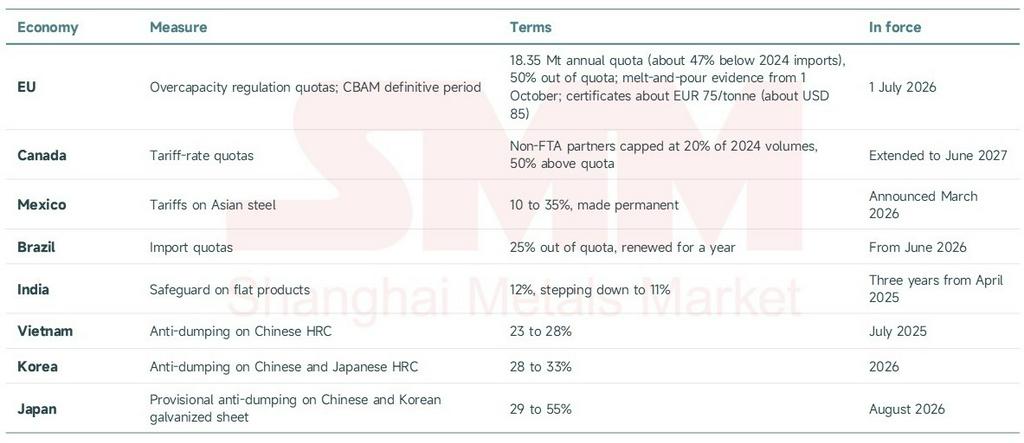
Мировая торговля сталью отгораживается по американскому образцу, тогда как ОЭСР оценивает глобальные избыточные мощности в 640 млн тонн в 2025 году с ростом до 745 млн тонн к 2028 году. Результат — трёхуровневые цены: горячекатаный рулон в США по 1285 долларов за тонну FOB завод, в Западной Европе — 845 долларов за тонну франко-завод, а мировая экспортная цена — 480 долларов за тонну FOB, и по мере того как барьеры в каждом регионе становятся постоянными, эту структуру всё труднее сломать.
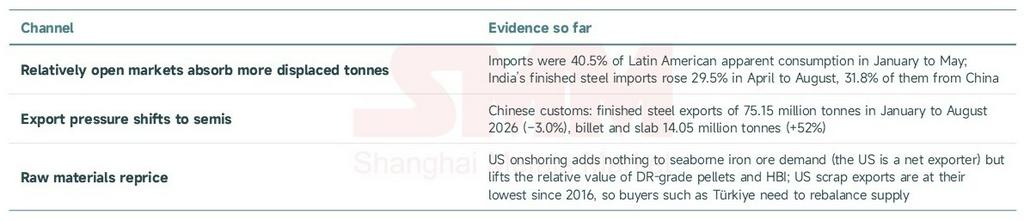
Для китайских экспортёров прямой эффект невелик — 0,41 млн тонн, поставленных в США в 2025 году. Косвенные последствия идут по трём направлениям:
Прогноз
«Добыто, выплавлено и разлито в Америке» — это направление, а не разовое событие. Дивиденд американской крепости уже полностью проявился в ценах: премия в 805 долларов за тонну — это отдача от политики и счёт для американских потребителей downstream, а августовский опрос ISM десятый месяц подряд фиксировал рост цен на сталь и второй месяц — её дефицит. С 2026 по 2028 год глобальный эффект — это перенаправление торговых потоков и цепь барьеров. С 2029 года, по мере запуска Hyundai-POSCO, DRI-завода Big River и, возможно, новых заводов Mesabi и Nippon, зависимость США от импортных слябов и листового проката реально снизится; первыми пострадают поставщики из Бразилии, Кореи, Канады и Мексики, а азиатским рынкам придётся переваривать ещё больше избытка, запертого в регионе.
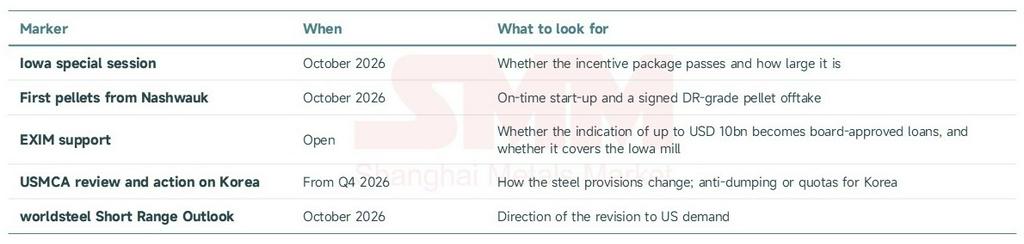
Будет ли реализован проект в Айове — самая большая переменная на данный момент. Мы следим за пятью индикаторами:
Источники: Белый дом, Mesabi Metallics, EXIM, worldsteel, AISI, Бюро переписи населения США, USGS, BLS, ISM, EUROFER, Европейская комиссия, ОЭСР, SteelBenchmarker, таможня Китая; сводка SMM.