SMM, 30 сентября:
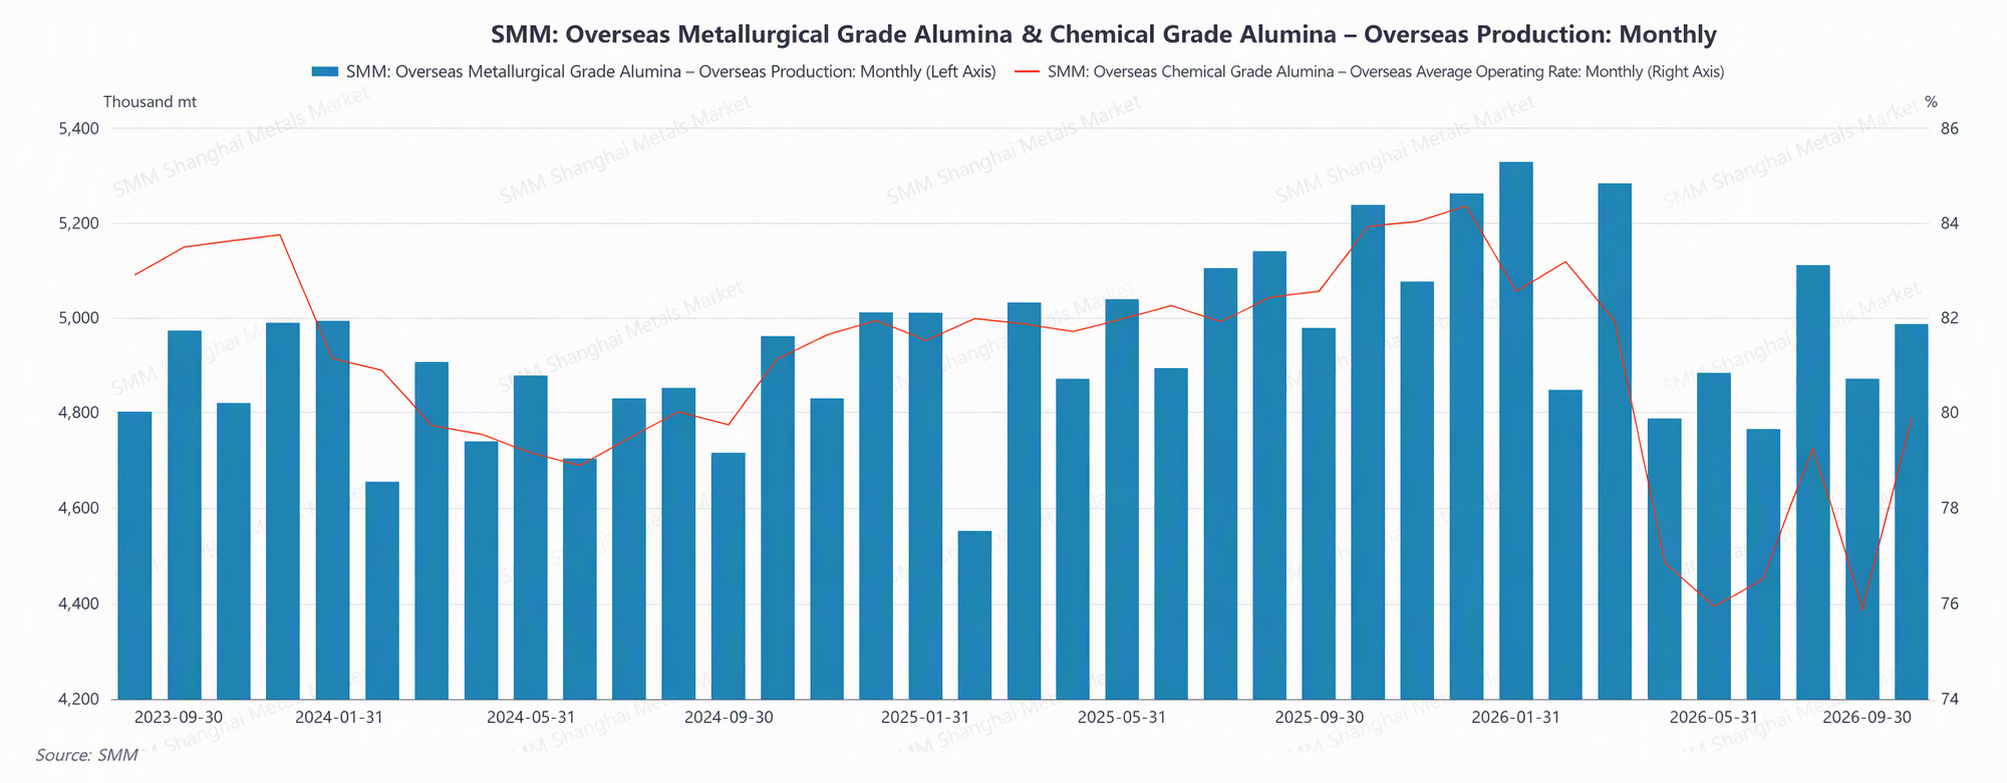
По данным статистики SMM, общее зарубежное производство металлургического глинозёма в сентябре 2026 года выросло на 0,15% в годовом исчислении и восстановилось примерно на 2,3% к предыдущему месяцу. В сентябре условия со стороны предложения показали умеренное восстановление, в основном за счёт возвращения бразильского завода Alunorte к нормальному уровню работы после временного сокращения производства в конце августа, а также дополнительного прироста от продолжающегося возобновления производства на Al Taweelah на Ближнем Востоке. Однако региональные сбои ещё не полностью устранены: в середине сентября геополитический конфликт на Ближнем Востоке вновь обострился, и рабочее состояние алюминиевых заводов в Бахрейне и Катаре остаётся под наблюдением. В целом сентябрьское производство восстановилось к предыдущему месяцу, но показало лишь незначительный рост в годовом исчислении, при этом рыночное предложение продолжает восстанавливаться.
По регионам:
В Южной Америке/Бразилии глинозёмный завод Alunorte в течение всего сентября работал на полной мощности, обеспечив полный месяц производства. Объём выпуска в 100–120 тыс. тонн, временно сокращённый в конце августа из-за перебоев с поставками природного газа, о которых объявил поставщик CELBA, был полностью восстановлен в сентябре. В сочетании со стабильной работой других бразильских глинозёмных заводов производство в Южной Америке в сентябре выросло на 28,8% к предыдущему месяцу, став крупнейшим фактором восстановления зарубежного производства. После одобрения ANP статуса Alunorte как независимого импортёра природного газа стабильность его сырьевого обеспечения дополнительно повысилась.
На Ближнем Востоке продолжается возобновление производства на заводе Al Taweelah компании Emirates Global Aluminium. По состоянию на 22 августа было перезапущено около 25% из 1262 электролизёров завода, а выход производства на уровень до инцидента ожидается к первому кварталу 2027 года. Капитальные затраты на возобновление составляют около 400 млн долларов, при этом большая часть расходов, как ожидается, будет завершена в 2026 году. Новый завод по переработке в настоящее время работает на 10% мощности, выход на полное производство запланирован на конец четвёртого квартала. В сентябре производство в остальной части Азии/Ближнего Востока выросло на 5,0% к предыдущему месяцу, но осталось на 16,5% ниже уровня сентября 2025 года из-за эффекта базы после инцидента 2024 года. Кроме того, в связи с очередным обострением геополитического конфликта на Ближнем Востоке в середине сентября рабочее состояние таких заводов, как Alba в Бахрейне и Qatalum в Катаре, остаётся под наблюдением.
В Африке/Гвинее проект глинозёмного завода, планируемый гвинейской бокситовой компанией CBG, получил новые возможности финансирования. Министерство горнодобывающей промышленности Гвинеи недавно сообщило, что официальные лица провели переговоры с Корпорацией международного финансирования развития США (DFC) и Экспортно-импортным банком США по поводу планируемого проекта завода CBG, добавив американские каналы финансирования к стратегии Гвинеи по расширению внутренних мощностей по переработке бокситов. До этого международный капитал долгое время был основной опорой стратегии Гвинеи по переработке бокситов — несколько азиатских и европейских предприятий в последние месяцы объявили о планах строительства в Гвинее новых перерабатывающих заводов, связанных с их рудниками, с оценочными инвестициями около 1 млрд долларов на каждый проект. CBG ранее заявляла о планах начать строительство завода до конца 2026 года; гвинейское правительство владеет 49% акций совместного предприятия, партнёрами также являются Alcoa и Rio Tinto. Кроме того, в сентябре продолжилось восстановление железной дороги Friguia, а отгрузки бокситов из основных портов Гвинеи оставались на высоком уровне.
В Индии развитие алюминиевой промышленности штата Одиша получило ключевую гарантию поставок сырья. Правительство штата провело переговоры с высшим руководством Vedanta, обязавшись поставлять местные бокситы на глинозёмный завод Vedanta в Ланджигархе в округе Калаханди, а также обсудило ускорение предложенного Vedanta инвестиционного проекта в алюминиевую отрасль штата на сумму 1 трлн рупий (около 10,42 млрд долларов). Для интегрированных алюминиевых операций Vedanta в Одише обеспечение поставок бокситов имеет решающее значение, поскольку завод в Ланджигархе является её основной площадкой по производству глинозёма; это обязательство по поставкам сырья дано в условиях, когда штат планирует добавить крупные мощности по производству алюминия и глинозёма.
В Индонезии/России РУСАЛ совместно с индонезийскими компаниями работает над созданием интегрированного боксито-глинозёмного комплекса, и президент Индонезии подтвердил партнёрство на Восточном экономическом форуме (ВЭФ-2026). Ранее РУСАЛ подписал меморандум о намерениях с индонезийской компанией PT Arbaya Energi. Кроме того, РУСАЛ изучает возможность продажи своих бокситовых и глинозёмных активов Windalco на Ямайке, включая глинозёмный завод Ewarton в округе Сент-Кэтрин, бокситовые рудники и отгрузочный терминал Port Esquivel, при этом продажа может также охватить бокситовые активы компании в Гайане. Согласно годовому отчету РУСАЛа, его ямайские предприятия недавно произвели 1,565 млн тонн бокситов и 396 тыс. тонн глинозема, причем производство глинозема составило менее 6% от общего объема производства РУСАЛа.
Если смотреть на октябрь, перебои с поставками металлургического глинозема за пределами Китая не были полностью устранены: одно глиноземное предприятие в Австралии сократило производство, продолжая оказывать давление на региональное производство; если геополитический конфликт на Ближнем Востоке снова обострится и заблокирует Ормузский пролив, производство глинозема на Ближнем Востоке и мировые расходы на доставку окажутся под дополнительным давлением. Однако Alunorte в Бразилии продолжает работать на полную мощность, а возобновление производства на Al Taweelah на Ближнем Востоке продолжает продвигаться, что по-прежнему будет обеспечивать стабильный рост. В целом, ожидается, что производство металлургического глинозема за пределами Китая в октябре останется в диапазоне от 4,98 млн до 5,02 млн тонн, при этом предложение на рынке, как ожидается, останется достаточным.
(Приведенная выше информация основана на сборе рыночных данных и комплексной оценке исследовательской группы SMM. Предоставленная здесь информация предназначена только для справки. Этот документ не является прямым советом по инвестиционным исследованиям. Клиентам следует принимать решения осмотрительно и не использовать его вместо собственного независимого суждения. Любые решения, принятые клиентами, не имеют отношения к SMM.)
Источник данных: SMM