SMM, 30 сентября:
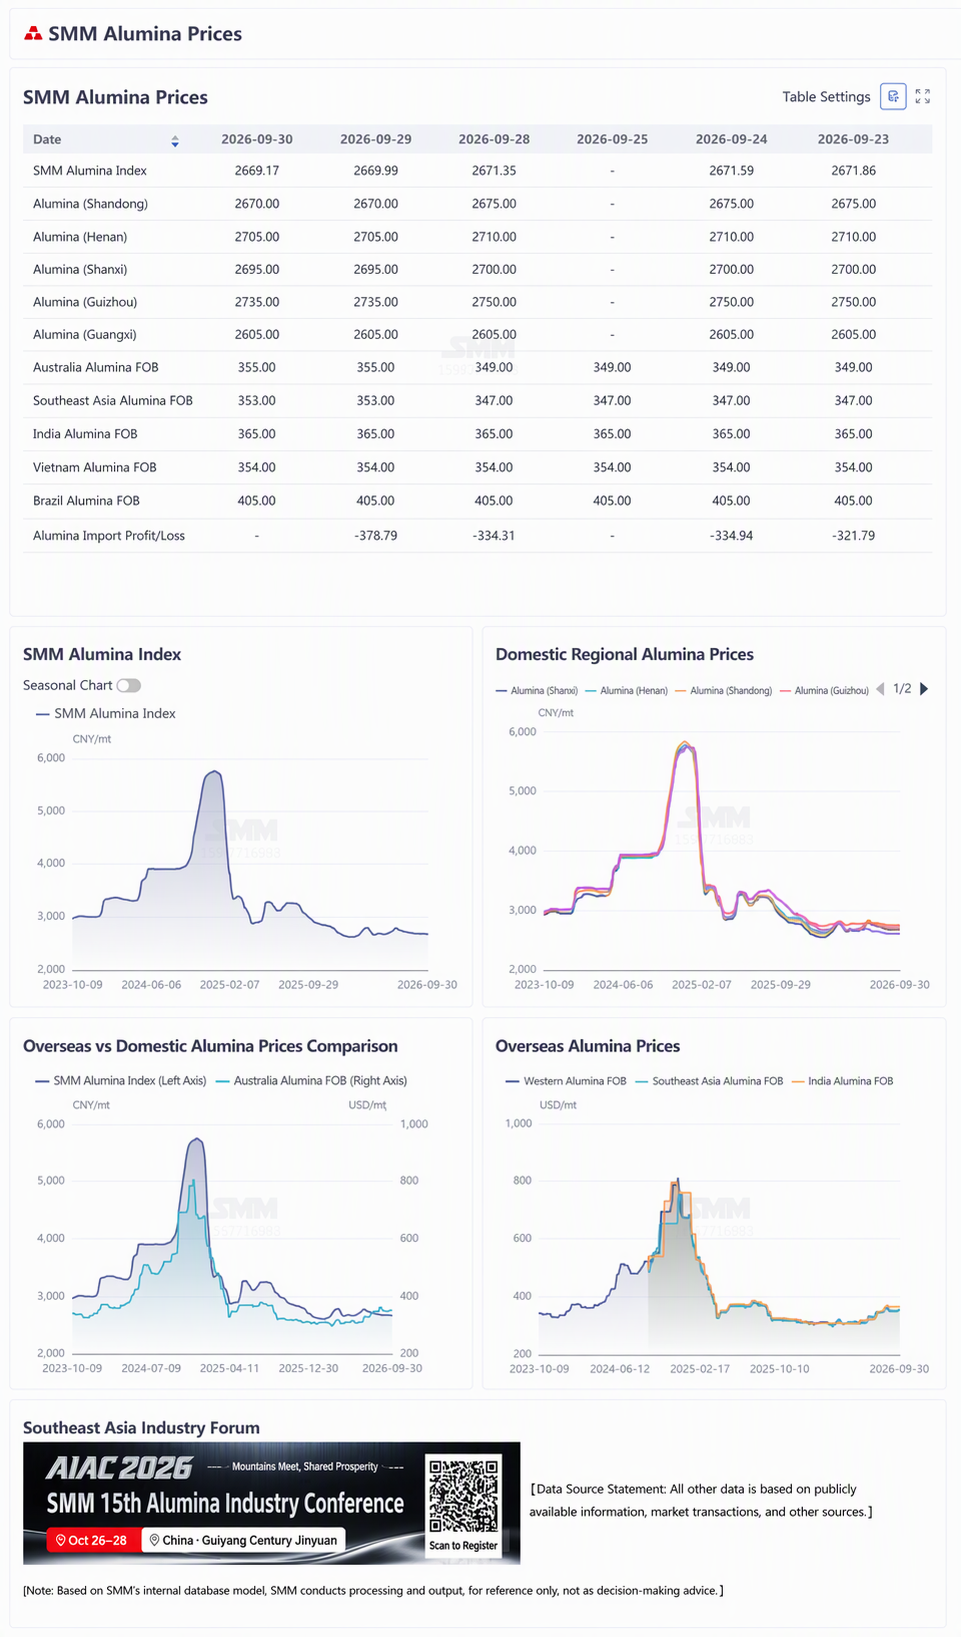
Согласно данным SMM, по состоянию на среду текущей недели индекс глинозёма SMM составил 2 669,17 юаня за тонну, что на 2,42 юаня за тонну ниже, чем в прошлый четверг. В Шаньдуне цены составили 2 630–2 710 юаней за тонну, снизившись по сравнению с прошлым четвергом; в Хэнани цены составили 2 670–2 740 юаней за тонну, снизившись по сравнению с прошлым четвергом; в Шаньси цены составили 2 670–2 720 юаней за тонну, снизившись по сравнению с прошлым четвергом; в Гуанси цены составили 2 580–2 630 юаней за тонну, без изменений по сравнению с прошлым четвергом; в Гуйчжоу цены составили 2 710–2 760 юаней за тонну, снизившись по сравнению с прошлым четвергом.
Рынки за пределами Китая: по состоянию на 30 сентября 2026 года цена глинозёма FOB Западная Австралия составила 355 долларов за тонну, стоимость морского фрахта — 35,95 доллара за тонну, а курс продажи доллара к юаню — около 6,72. Это соответствует внешней цене продажи примерно 3 050,18 юаня за тонну в основных китайских портах, что на 381,01 юаня за тонну выше индекса цен на глинозём. На этой неделе было зафиксировано две зарубежные спотовые сделки с глинозёмом, подробности ниже:
(1) 30 сентября 2026 года за рубежом было продано 30 000 тонн глинозёма по цене 369 долларов за тонну FOB Западная Австралия с отгрузкой в ноябре.
(2) 28 сентября 2026 года за рубежом было продано 30 000 тонн глинозёма по цене 363 доллара за тонну FOB Западная Австралия с отгрузкой в конце октября.
Согласно данным SMM, по состоянию на среду текущей недели общая установленная мощность Китая по производству металлургического глинозёма составила 119,62 миллиона тонн в год, а действующая мощность — 92,44 миллиона тонн в год. Общенациональный недельный коэффициент использования мощностей по производству металлургического глинозёма вырос на 0,39 процентного пункта по сравнению с предыдущей неделей до 77,28%. Среди регионов недельный коэффициент использования мощностей по производству глинозёма в Шаньдуне снизился на 3,76 процентного пункта по сравнению с предыдущей неделей до 85,44%; в Шаньси — вырос на 1,76 процентного пункта до 74,24%; в Хэнани — снизился на 5,00 процентного пункта до 54,83%; в Гуанси — вырос на 2,65 процентного пункта до 82,10%; в Гуйчжоу — вырос на 3,17 процентного пункта до 84,50%.
На спотовом рынке на этой неделе была заключена одна сделка. Покупатель из Синьцзяна приобрёл 10 000 тонн спотового глинозёма по цене с доставкой 2 960 юаней за тонну.
На этой неделе совокупные запасы глинозёма в Китае увеличились на 106 000 т, до 7,479 млн т, при этом темпы накопления запасов ускорились. В разрезе сегментов: запасы сырья у алюминиевых заводов выросли на 66 600 т, до 3,5592 млн т, поскольку перед праздниками улучшилась готовность нижнего звена пополнять запасы; запасы готовой продукции на глинозёмных НПЗ увеличились на 32 200 т, до 1,3157 млн т, продолжая накапливаться на фоне высокого уровня выпуска; портовые запасы снизились на 5 000 т, до 961 000 т, в целом стабилизировавшись; запасы в пути и на платформах выросли на 11 000 т, до 1,402 млн т; запасы по варрантам незначительно увеличились до 240 900 т. По отрасли: недельный выпуск глинозёма по стране составил 1,773 млн т, что на 9 000 т больше неделей ранее; рост в основном обеспечен продолжающимся вводом новых мощностей в Гуанси, а также полным восстановлением предприятий в Шаньси, ранее затронутых проблемами с шламохранилищами красного шлама, тогда как загрузка в Шаньдуне и Хэнани несколько снизилась, сохраняя общий уровень предложения высоким. В сентябре выпуск металлургического глинозёма по стране вырос на 0,7% м/м, ещё больше усилив профицит спроса и предложения. Фьючерсные цены консолидировались на слабом фоне на низких уровнях при сокращении объёмов перед праздниками; при этом динамика фьючерсов и спота несколько разошлась, торговая активность снизилась, и обе стороны — «быки» и «медведи» — стали осторожнее, заняв выжидательную позицию. Нижнее звено — алюминиевые заводы — в основном закупало по мере необходимости, с небольшим предвыходным пополнением сырья; концентрированного накопления запасов не наблюдалось. В перспективе SMM ожидает, что в октябре действующие мощности по металлургическому глинозёму составят около 93,44 млн т, при сохранении установленной мощности на уровне 119,62 млн т/год, а недельный коэффициент загрузки продолжит расти примерно до 78%. На данный момент предприятия не сообщали о планах ремонтов или сокращения выпуска; с приближением зимы алюминиевые заводы будут постепенно начинать формировать запасы, поэтому давление со стороны предложения, как ожидается, продолжит усиливаться. По запасам: высокий выпуск и пополнение запасов нижним звеном будут взаимно компенсироваться, и совокупные запасы глинозёма по стране, как ожидается, продолжат тенденцию к росту после праздников. По ценам: при неизменном профиците и ограниченных факторах роста спотовые цены, как ожидается, останутся стабильными с небольшими колебаниями в сторону слабости.
[Все данные, кроме общедоступной информации, обработаны SMM на основе общедоступной информации, рыночных коммуникаций и моделей внутренней базы данных SMM; они приведены только для справки и не являются рекомендацией для принятия решений.]