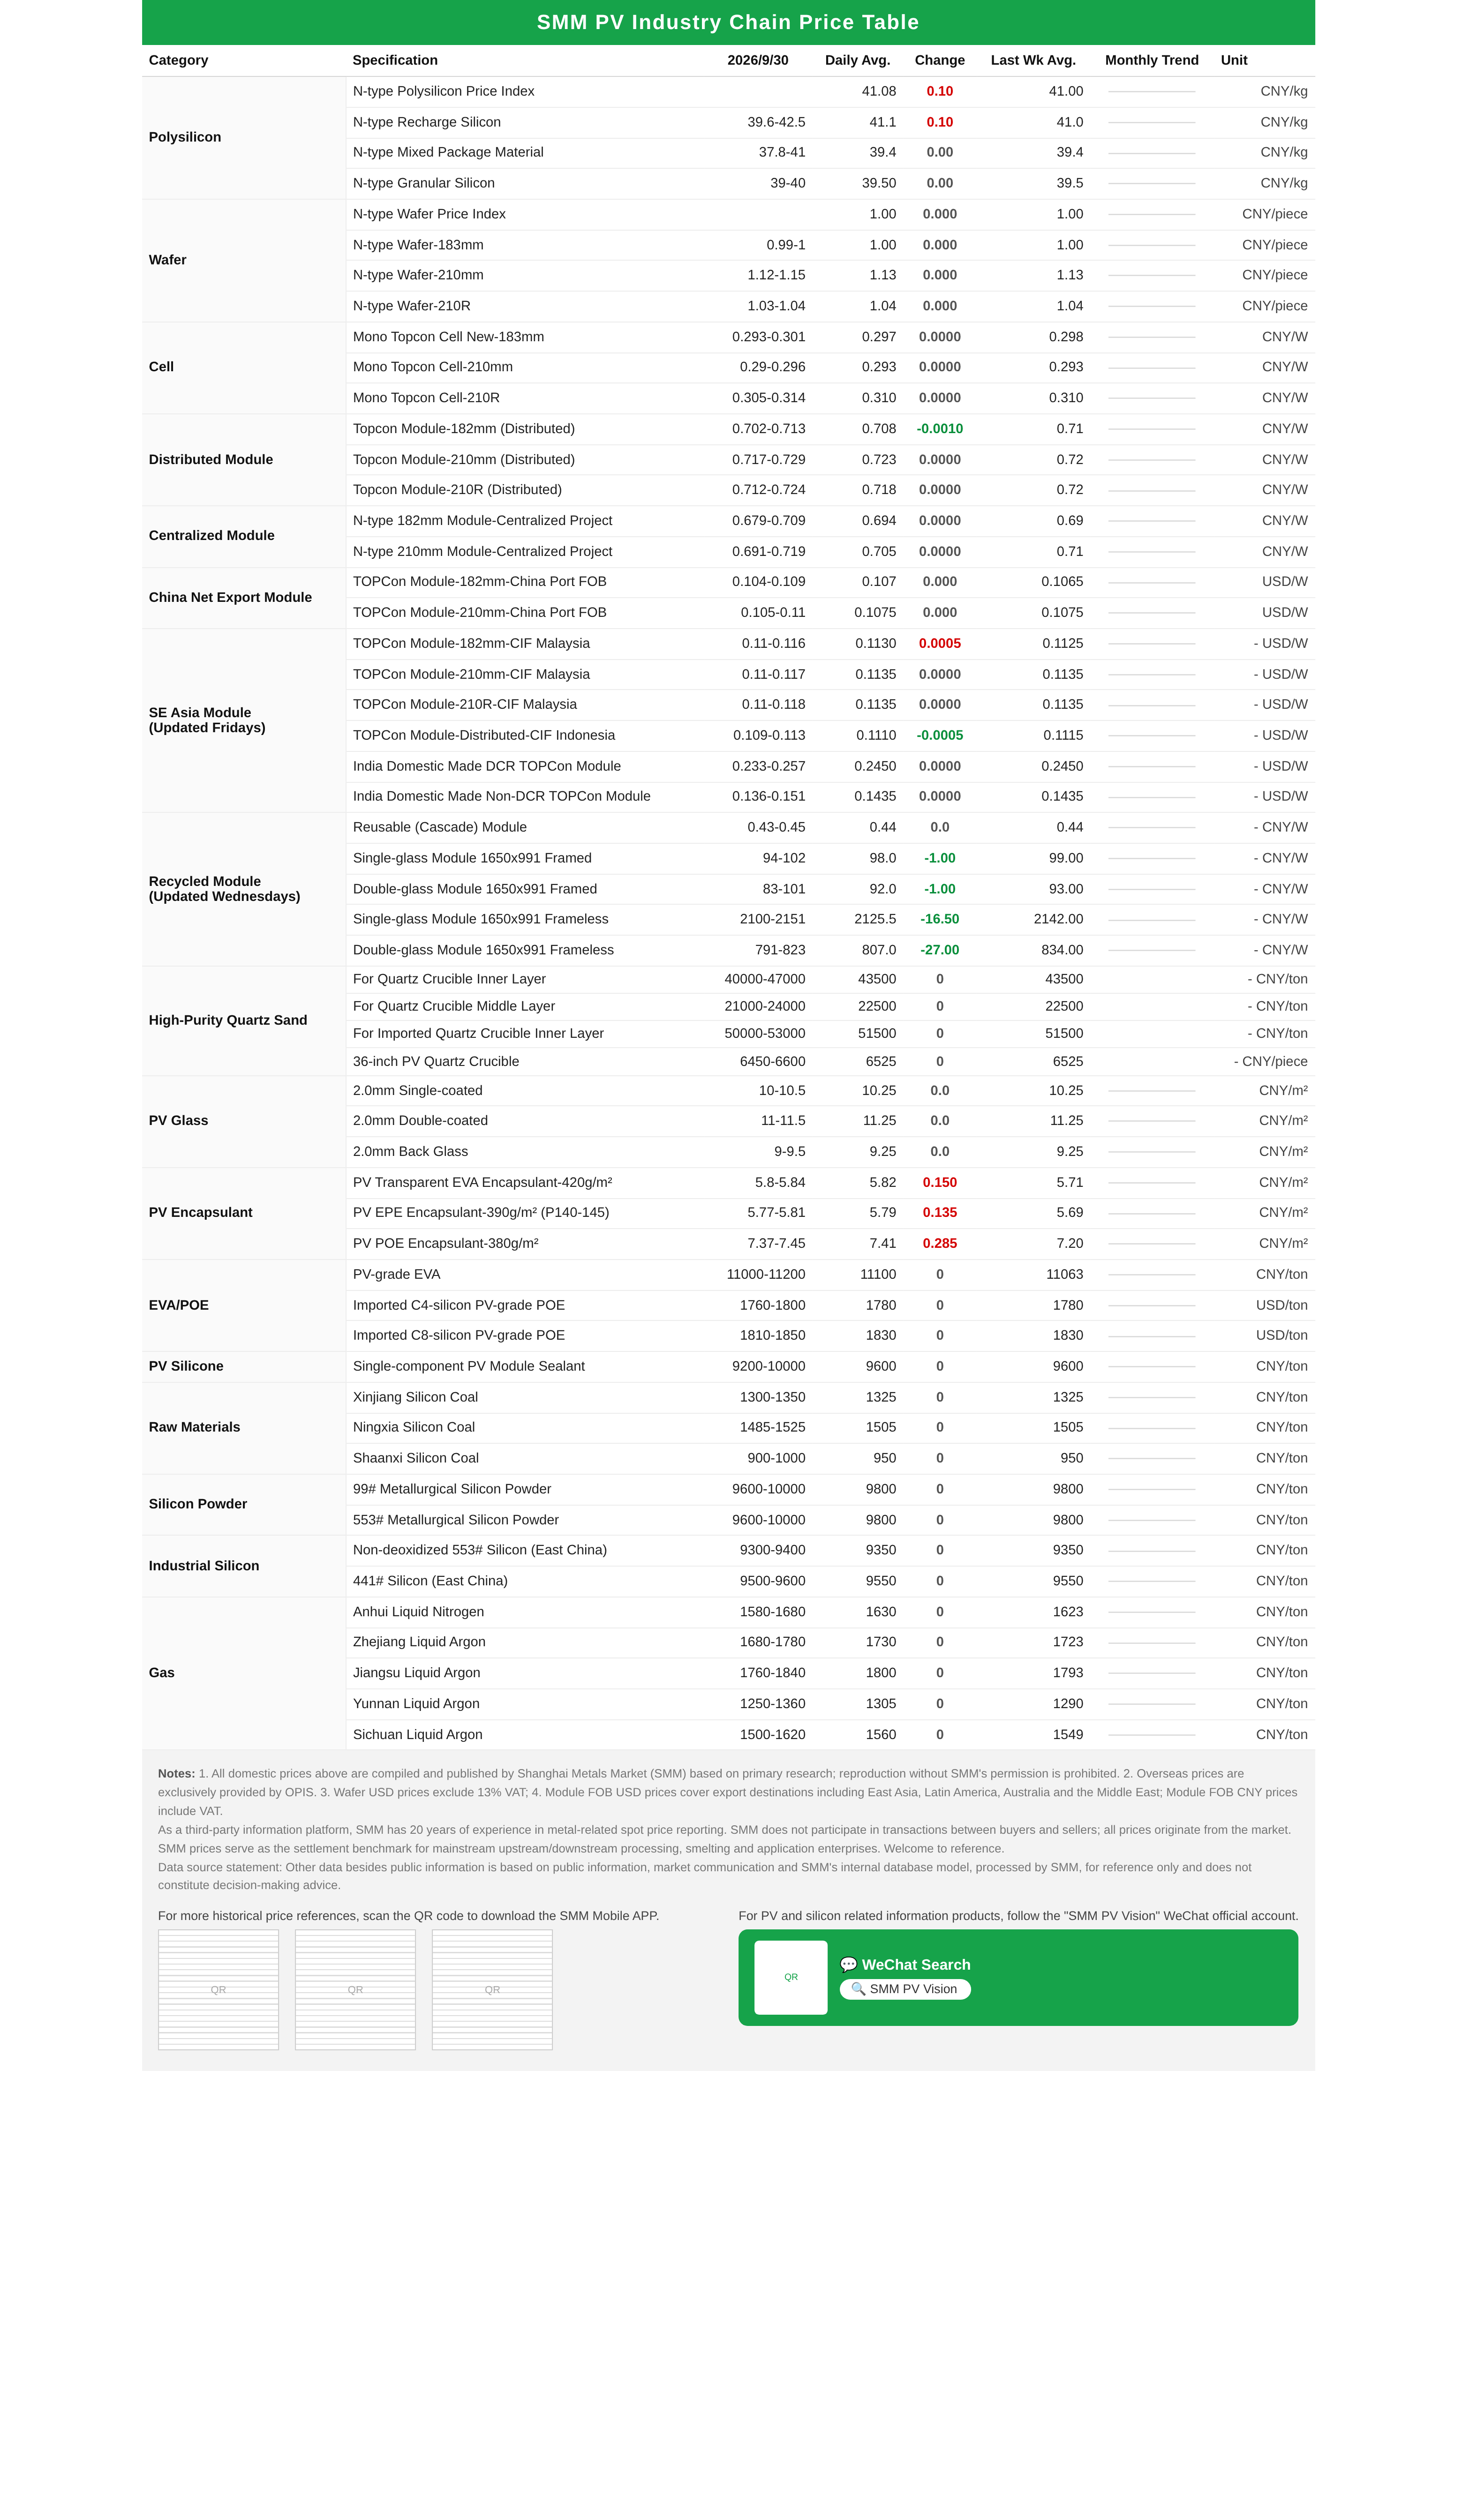
Поликремний: на этой неделе индекс цен на поликремний составил 41,08 юаня/кг; котировки на перезаряжаемый поликремний N-типа — 39,6–42,5 юаня/кг, на гранулированный поликремний — 39–40 юаней/кг. Рыночные котировки на этой неделе слегка выросли, главным образом за счёт крупных сделок у нескольких ведущих игроков во второй половине недели. Число сделок оставалось низким, а между верхним и нижним звеньями цепочки сохранялись выжидательные настроения. Ожидания сокращения выпуска поликремния в октябре значительны: производство, как ожидается, снизится почти на 20% м/м, главным образом из‑за совещаний по сокращению производства и сухого сезона. Сокращения сосредоточены в Юго‑Восточном регионе, Внутренней Монголии и Синьцзяне.
Пластины: цены на пластины на этой неделе оставались стабильными. Пластины N-типа 183 — 0,994–1,002 юаня/шт., 210R — 1,026–1,044 юаня/шт., 210 мм — 1,119–1,145 юаня/шт. По мере приближения праздников предвыходное пополнение запасов в целом завершилось; с обеих сторон сильны выжидательные настроения, а фактическая рыночная активность сделок снизилась. В целом ожидается, что в краткосрочной перспективе цены на пластины останутся стабильными. Далее внимание следует сосредоточить на изменениях цен на поликремний, восстановлении закупок нижнего звена после праздников и темпах распродажи запасов пластин.
Солнечные элементы: рынок солнечных элементов на этой неделе в целом был стабильным. Производители в основном удерживали котировки перед праздниками, тогда как предложение в отрасли продолжало сокращаться. Однако спрос со стороны модулей демонстрировал структурные различия: общий жёсткий спрос со стороны модулей высвобождался ограниченно, и противостояние между верхним и нижним звеньями цепочки сохранялось. В целом рынок определялся предвыходными настроениями на сохранение цен, в краткосрочной перспективе удерживая консолидирующийся и стабильный тренд, хотя фундаментальные факторы различались по типоразмерам. Предпраздничные настроения были осторожными: цены на элементы всех типоразмеров в основном оставались стабильными, колебания — минимальными. Фундаментальные факторы по типоразмерам заметно разошлись: цены 183 удерживались в диапазоне 0,293–0,301 юаня/Вт при слабом спросе как в Китае, так и за рубежом и в целом вялых сделках; цены 210R оставались в диапазоне 0,305–0,314 юаня/Вт, поддерживаемые лишь экспортными заказами вне Китая, демонстрируя относительно высокую устойчивость, однако на текущих повышенных уровнях китайские производители модулей проявляли недостаточную готовность принимать такие цены и закупали осторожно, что привело к слабым внутренним продажам и явному паттерну «стабильно вне Китая, слабо в Китае»; цены 210N снизились до 0,29–0,296 юаня/Вт, чему способствовало концентрированное предпраздничное пополнение запасов со стороны производителей модулей нижнего звена, и спрос заметно улучшилсяНа данном этапе предприятия нижестоящего звена лишь выборочно пополняют запасы 210N, тогда как большинство предприятий в целом сохраняют выжидательную позицию. Ценовой торг между верхним и нижним звеньями продолжается, и на фоне сильных предпраздничных настроений на рынке, направленных на поддержание стабильности, цены на солнечные элементы всех типоразмеров, вероятно, останутся стабильными в краткосрочной перспективе. Предложение в отрасли продолжало сокращаться, при этом общий объём производства в сентябре заметно снизился по сравнению с августом. В преддверии октября ожидается дальнейшее снижение производственных планов в отрасли. С одной стороны, ряд производителей планирует использовать праздничные дни Национального дня для остановки линий на техническое обслуживание; с другой стороны, некоторые предприятия продолжают технологическую модернизацию и обновление производственных линий. Под действием этих двух факторов сокращения общее предложение в отрасли продолжит снижаться, постепенно ослабляя давление со стороны предложения. На этой неделе запасы солнечных элементов продолжили незначительно сокращаться. Предпраздничное пополнение запасов в сочетании с поддержкой зарубежного спроса обеспечило этап общеотраслевого сокращения запасов, при этом наблюдалась заметная структурная дифференциация по типоразмерам. Среди них 210R продолжал сокращать запасы на фоне зарубежных экспортных заказов, запасы у производителей оставались ограниченными, а давление запасов — самым низким. 210N выиграл от высвобождения предпраздничного спроса на пополнение запасов со стороны внутренних модульных предприятий, темпы отгрузок улучшились, а сокращение запасов было уверенным. У 183 общий спрос в Китае и за рубежом был средним, эффективность продаж относительно низкой, а скорость сокращения запасов — более медленной. В целом предпраздничное давление запасов поэтапно ослабло, однако этот раунд сокращения запасов был обусловлен краткосрочным праздничным эффектом. После праздников ожидается ослабление спроса на пополнение запасов со стороны нижестоящих звеньев и возврат закупок к средним уровням, что создаёт высокий риск повторного накопления запасов в отрасли, и это остаётся ключевой рыночной переменной для отслеживания в дальнейшем.
Китайские модули: На последней неделе сентября цены на китайские модули наконец остановили снижение ценового центра, наблюдавшееся в предыдущие недели, при этом котировки по всем спецификациям в основном остались без изменений. В распределённом сегменте ориентировочные цены предприятий не изменились. Среди шести спецификаций лишь 182 мм незначительно снизился на 0,001 юаня/Вт до 0,7075 юаня/Вт, тогда как остальные остались стабильными. Поддержка со стороны издержек зафиксировала нижнюю границу цен, ожидается сохранение краткосрочной консолидации, а трендовое снижение маловероятно. В централизованном сегменте после сосредоточенного снижения на прошлой неделе рынок перешёл к выжидательной позиции. Цены на все три спецификации на этой неделе остались без изменений, поставки по-прежнему обеспечиваются исполнением ранее заключённых заказов. Незначительное улучшение спроса пока не привело к ценовой эластичности. На текущий момент средняя цена китайского модуля Topcon-182 мм (распределённая генерация) составляет 0,7075 юаня/Вт; Topcon-210 мм (распределённая генерация) — 0,723 юаня/Вт; Topcon-210R (распределённая генерация) — 0,718 юаня/Вт; Topcon-210R повышенной мощности (распределённая генерация) — 0,757 юаня/Вт; BC-210R (распределённая генерация) — 0,7635 юаня/Вт; HJT-210 мм (распределённая генерация) — 0,732 юаня/Вт. В сегменте централизованной генерации цена модуля 182 мм составляет 0,694 юаня/Вт, модуля 210 мм — 0,705 юаня/Вт, модуля 210R — 0,7 юаня/Вт. Что касается запасов, в конце месяца темпы их сокращения несколько ускорились. Запасы готовой продукции у отечественных производителей модулей опустились ниже 27 ГВт, непрерывно снижаясь с середины сентября. Ожидается, что в праздничный период запасы вновь вырастут из-за сокращения закупок downstream, однако после праздников под влиянием централизованных партийных поставок они продолжат снижаться.
Экспортные цены FOB на модули:
На этой неделе экспортные цены FOB на модули в основном оставались стабильными. Рыночные запросы и сделки стали ещё более сдержанными. Большинство производителей пока не планируют корректировать цены, фактические заказы в основном обсуждаются в индивидуальном порядке, объём торгов ограничен. Текущее предложение по низким ценам сосредоточено в складских запасах мощностью 610–625 Вт и некоторых продуктах неосновных классов, отдельные сделки опускались до $0,103–0,104/Вт, что оказывает определённое давление на чувствительные к цене рынки. Высокомощные модули TOPCon в целом сохраняли ценовую премию, лишь у нескольких продуктов мощностью выше 645 Вт котировки незначительно снизились на $0,001/Вт; цены на модули BC остались стабильными. В перспективе октября котировки ведущих производителей, как ожидается, в основном останутся без изменений, тогда как некоторые производители второго эшелона могут попытаться modestно повысить цены. Однако до вступления в силу новых национальных стандартов в Китае практика жертвования маржой ради получения заказов вряд ли полностью прекратится. На сегодняшний день экспортные цены FOB на фотоэлектрические модули следующие: модули TOPCon 182 мм — $0,104–0,109/Вт, 210 мм — $0,105–0,110/Вт, 210R — $0,105–0,110/Вт; высокомощные модули TOPCon 210R — $0,110–0,116/Вт; модули BC 210R (66/72 элемента) — $0,115–0,126/Вт, модули BC 54 элемента — $0,131–0,142/Вт.
Модуль CIF Юго-Восточная Азия:
На этой неделе рынок модулей в Юго-Восточной Азии продолжил двигаться в боковом тренде. Некоторые дистрибьюторы продолжали распродавать запасы модулей мощностью 620 Вт и ниже по низким ценам, при этом конкуренция в сегменте маломощных продуктов оставалась достаточно заметной; спрос на стандартные и высокомощные модули был относительно слабым, а закупки конечных потребителей по-прежнему в основном состояли из небольших заказов по низким ценам, что ограничивало общий рост объёмов торгов. На сегодняшний день цены CIF на TOPCon-модули на рынках Юго-Восточной Азии следующие:
В Малайзии цены CIF на модули 182 мм составили $0,110–0,116/Вт, на модули 210 мм — $0,110–0,117/Вт, на модули 210R — $0,110–0,117/Вт;
В Индонезии цены CIF на распределённые TOPCon-модули составили $0,109–0,113/Вт;
В Таиланде цены CIF на модули 182 мм составили $0,109–0,115/Вт, на модули 210 мм — $0,109–0,116/Вт, на модули 210R — $0,109–0,116/Вт;
Во Вьетнаме цены CIF на модули 182 мм составили $0,107–0,113/Вт, на модули 210 мм — $0,107–0,114/Вт, на модули 210R — $0,107–0,114/Вт.
По рынкам: в Малайзии было заключено лишь небольшое количество сделок по низким ценам, общий рост закупок по-прежнему не проявляется; индонезийский рынок продолжает ожидать появления спроса по проектам. Согласно данным SMM, последние руководства по проектам PLN требуют наличия у модулей квалификации Tier 1, то есть соответствующие проекты в принципе должны использовать модули от производителей уровня Tier 1. Следует обратить внимание на то, как это требование будет реализовано в конкретных тендерных проектах. Объём торгов на тайском рынке оставался ограниченным; если проект PDP 2026 будет официально реализован, его планы по установке и организации проектов станут важным драйвером местного спроса. Вьетнамский рынок продолжал работать стабильно.
Модули в Индии: На этой неделе индийский рынок модулей в целом изменился незначительно, модули DCR и non-DCR продолжали работать по двухколейной схеме, цены оставались стабильными. На сегодняшний день цены на TOPCon-модули DCR индийского производства составляют $0,233–0,257/Вт, а на TOPCon-модули non-DCR — $0,136–0,151/Вт. Модули DCR по-прежнему поддерживаются спросом на поставки по местным проектам в конце года, тогда как внешний спрос на модули non-DCR сохраняет определённую динамику, без заметных изменений в темпах рыночных сделок. На стороне запасов модулей DCR в Индии запасы немного снизились до 13,48 ГВт, а запасы солнечных элементов DCR продолжили сокращаться до 3,62 ГВт. По имеющимся данным, после вступления в силу новой «политики раздела 232» в США ожидается, что её влияние будет постепенно передаваться на заказы и отгрузки модулей в Индии. На фоне контроля объёмов импорта и более строгой проверки аномальных объёмов выпуска предприятия могут постепенно стать более осторожными в отношении темпов накопления запасов для США. В дальнейшем экспортный спрос на не-DCR модули из Индии в США может столкнуться с определённым давлением.
Модули в Европе:
На этой неделе европейский рынок модулей продолжил слабое восстановление, сделки по-прежнему в основном представлены срочным пополнением запасов и мелкими дистрибьюторскими заказами, а ценовая конкуренция по крупным централизованным заказам пока не ослабла. Некоторые дистрибьюторы продолжали распродавать запасы модулей мощностью 610–625 Вт. На фоне низкой доходности проектов ожидается, что дешёвые складские продукты окажут давление на отгрузки части стандартных модулей, при этом большинство ведущих производителей сохраняли стабильные котировки. На прошлой неделе также завершилась выставка Solar & Storage Live в Бирмингеме, Великобритания. Выставка пока не принесла заметных крупных дополнительных заказов, однако под влиянием политики спрос на распределённом рынке Великобритании в этом году показал незначительный рост, и отгрузки местных дистрибьюторских каналов в целом были относительно хорошими. Фактические цены сделок были близки к ценам на других основных европейских рынках и по-прежнему оказывали ограниченную поддержку общему уровню цен за пределами Китая. На текущий момент цены DDP со склада в Роттердаме на TOPCon-модули следующие: распределённые модули 210R (48 элементов) — 0,1084–0,1170 евро/Вт, распределённые модули 210R (66/72 элемента) — 0,1017–0,1117 евро/Вт; централизованные модули 210R (66/72 элемента) — 0,0993–0,1092 евро/Вт, централизованные модули 210 мм (66/72 элемента) — 0,0997–0,1096 евро/Вт. Если ориентироваться на средние цены по версиям, складские цены в Португалии и Греции примерно на 2,2–2,4% выше, чем в Роттердаме.
Конечные потребители: на этой неделе фотоэлектрические модули демонстрировали снижение цен и сокращение объёмов. По статистике SMM, с 21 по 27 сентября 2026 года отечественные предприятия выиграли тендеры по 41 проекту закупки фотоэлектрических модулей, средневзвешенная цена за неделю составила 0,71 юаня/Вт, что на 0,02 юаня/Вт ниже, чем в предыдущем статистическом периоде; общий объём присуждённых закупок составил 1291,42 МВт, что на 4153,02 МВт меньше, чем в предыдущем статистическом периоде.
По данным анализа SMM, основной объем присужденных мощностей в текущем отчетном периоде пришелся на диапазон 200–500 МВт, составив 87,50% от общего раскрытого объема. Конкретные условия по каждому диапазону мощностей следующие:
В сегменте 0–1 МВт было 7 проектов, на которые пришлось 0,17% мощности, средняя цена составила 0,705 юаня/Вт;
в сегменте 1–6 МВт было 5 проектов, на которые пришлось 0,83% мощности, средняя цена не раскрыта;
в сегменте 6–50 МВт было 4 проекта, на которые пришлось 3,78% мощности, средняя цена составила 0,873 юаня/Вт;
в сегменте 50–100 МВт был 1 проект, на который пришлось 7,73% мощности, средняя цена составила 0,688 юаня/Вт;
в сегменте 200–500 МВт было 4 проекта, на которые пришлось 87,50% мощности, средняя цена не раскрыта.
По данным анализа SMM, средневзвешенная цена за текущий отчетный период составила 0,71 юаня/Вт, что на 0,02 юаня/Вт ниже, чем на предыдущей неделе.
Что касается общего объема закупок по присужденным контрактам, за неделю было зафиксировано 1 291,42 МВт, что на 4 153,02 МВт меньше, чем в предыдущем отчетном периоде. Основная причина заключается в том, что в предыдущем отчетном периоде были вскрыты два рамочных закупочных проекта: сегмент мощностью 3 000 МВт проекта «Фотоэлектрические модули 2026–2027 гг. компании China Railway Construction Network Information Technology Co., Ltd.», присужденный компании TrinaSolar Co., Ltd., а также сегмент 1 мощностью 1 000 МВт проекта «Фотоэлектрические модули 2026–2027 гг. компании China South-to-North Water Diversion Group Co., Ltd.», присужденный компании TrinaSolar Co., Ltd. по цене 0,710 юаня/Вт, и сегмент 2 того же проекта мощностью 300 МВт, присужденный компании LONGi Solar Technology Co., Ltd. по цене 0,782 юаня/Вт.
Что касается регионального распределения, на этой неделе наибольший объем присужденных мощностей пришелся на Шанхай — 68,37% от общего объема, за ним следуют провинция Цзянсу и провинция Аньхой, на которые пришлось 19,97% и 7,73% соответственно.
В течение отчетного периода (с 21 по 27 сентября) основная информация о присужденных контрактах была следующей:
В проекте «Фотоэлектрические модули для EPC-проекта Malaysia EDRA Selangor мощностью 300 МВт переменного тока» компания Tongwei Co., Ltd. получила два сегмента общей мощностью 600 МВт.
В рамках проекта «Филиппины Tuy 283 МВт фотоэлектрический проект, фотоэлектрические модули» компания LONGi Solar Technology Co., Ltd. получила заказ на поставку фотоэлектрических модулей мощностью 283 МВт.
В рамках проекта «Закупка модулей для проекта Jiangsu Huadian Yizheng Chenji 100 МВт рыбоводно-солнечного гибридного проекта и Jiangsu Huadian Yizheng Liuji 100 МВт рыбоводно-солнечного гибридного проекта» компания Zhejiang AIKO Solar Energy Technology Co., Ltd. получила заказ на поставку фотоэлектрических модулей мощностью 246,99 МВт.
Фотоэлектрическое стекло: в сентябре цены на фотоэлектрическое стекло не смогли сохранить прежний темп роста, и за месяц проявилась разнонаправленная динамика: «3,2 мм консолидировалось, а 2,0 мм демонстрировало умеренный догоняющий рост». По состоянию на 30 сентября средняя цена на стекло 3,2 мм с двухслойным покрытием составила 17,3 юаня за квадратный метр, не изменившись за весь месяц; средняя цена на стекло 2,0 мм с двухслойным покрытием составила 11,25 юаня за квадратный метр, оставшись на уровне предыдущей недели, при этом фактические цены сделок у ведущих производителей по-прежнему находились в диапазоне 11–11,3 юаня за квадратный метр из-за объемов и льготной политики. В октябре у фотоэлектрического стекла сохраняется потенциал роста, однако повышение будет более умеренным, чем в августе-сентябре. Жесткое предложение и продолжающееся сокращение запасов в отрасли обеспечивают нижнюю поддержку ценам; поэтому в октябре по-прежнему ожидается рост цен, но он будет выражаться в повышении среднего уровня и сужении диапазона, а не в повсеместном подъеме. Уцененные партии, предлагавшиеся по низким ценам для получения заказов, будут постепенно распроданы, и стекло 2,0 мм с однослойным покрытием ниже 10 юаней за квадратный метр снова будет трудно найти, тогда как пробить уровень 10,5 юаня за квадратный метр также будет сложно — давление себестоимости модулей остается ключевым фактором, сдерживающим цены на стекло.
Пленка: на этой неделе цены на пленку в упаковке составили 28 600–28 800 юаней за тонну, а ежемесячные договорные цены на пленку выросли. Большинство предприятий в основном завершили согласование месячных цен. В последнее время заказы на пленку на конец месяца относительно хорошие, темпы закупок в нижнем сегменте несколько ускорились, а в сочетании с ростом цен на ЭВА-смолу и сохраняющимися ожиданиями дальнейшего повышения этот раунд ценообразования на пленку вырос при совместной поддержке со стороны издержек и спроса. В дальнейшем следует продолжать следить за ценами на ЭВА-смолу в верхнем сегменте и за выполнением заказов.
ЭВА: на этой неделе спотовые цены на фотоэлектрическую ЭВА-смолу составили 11 000–11 200 юаней за тонну, при этом цены на ЭВА-смолу продолжили рост. В части издержек цены на сырьё в последнее время постепенно стабилизировались. Поддержка от ранее выросших издержек сохраняется, однако пространство для дальнейшего роста за счёт издержек уже относительно ограничено, и повышательный импульс цен на EVA ослаб по сравнению с предыдущим периодом. В части спроса производители плёнки сохраняли закупки точно в срок, а умеренное пополнение запасов перед праздниками оказывало определённую поддержку рынку. В целом в краткосрочной перспективе цены на EVA фотоэлектрического класса, как ожидается, останутся устойчивыми, однако темпы роста могут заметно замедлиться. Дальнейшая динамика цен будет в большей степени зависеть от изменения баланса спроса и предложения на смолу EVA и темпов закупок в перерабатывающих отраслях.
POE: на этой неделе цены поставки POE в Китае удерживались на уровне 13 000–13 100 юаней за тонну, рыночные цены в целом были стабильными. Ранее под влиянием роста стоимости сырья и укрепления цен на смолу EVA производители POE повышали котировки, однако принятие переработчиками высоких цен оставалось относительно ограниченным. Между рыночными котировками и ценами сделок по-прежнему сохраняется определённый спред, и передача повышения цен вниз по цепочке всё ещё встречает сопротивление. Ожидается, что в краткосрочной перспективе рынок POE будет консолидироваться.
Кварцевый песок высокой чистоты: на этой неделе рынок кварцевого песка высокой чистоты продолжил консолидироваться, котировки по всем спецификациям полностью совпадали с уровнем прошлой недели — песок для внутреннего слоя 40 000–47 000 юаней за тонну, песок для среднего слоя 21 000–24 000 юаней за тонну, песок для внешнего слоя 12 500–18 000 юаней за тонну, спотовые заказы на импортный песок 51 500–53 000 юаней за тонну. По тиглям: 33-дюймовые тигли — 5 400–5 700 юаней за штуку, 36-дюймовые тигли — 6 450–6 600 юаней за штуку. После того как на прошлой неделе нижняя граница цен на тигли ослабла, на этой неделе снижение не продолжилось. Ключевой причиной остановки падения цен по-прежнему является поддержка со стороны издержек, а не восстановление спроса. Поскольку цены на песок находят поддержку вблизи уровня себестоимости, пространство для дальнейших уступок покупателям существенно сократилось, и вероятность нового значительного снижения цен в дальнейшем относительно невелика. Сокращение предложения уже отражается в объёмах производства. Коренная причина текущей слабости цен остаётся в том, что производители тиглей по-прежнему находятся в ситуации избыточного предложения. Некоторые ведущие предприятия по выпуску тиглей приводят предложение в соответствие со спросом, тем самым замедляя темпы закупок кварцевого песка.
Переработка модулей: На прошлой неделе цены на китайском рынке переработки фотоэлектрических модулей несколько снизились.
Ранние малогабаритные модули с рамами подешевели примерно на 1 юань за штуку, при этом цены на первичное одностекольное стекло оказались в диапазоне 97–114 юаней за штуку. Безрамные модели подешевели на 16–27 юаней за тонну, при этом цены на первичное одностекольное стекло оказались в диапазоне 2100–2151 юань за штуку. Помимо ранних малогабаритных модулей, тенденцию к снижению показали и цены на крупноформатные модули. Модели с рамами подешевели примерно на 0,5 юаня за штуку, а безрамные — примерно на 18–23 юаня за тонну.
Этот виток снижения цен был вызван откатом спотовых цен на основные перерабатываемые металлы. На прошлой неделе спотовое серебро дрейфовало вниз, тогда как цены на алюминий продолжали консолидироваться на высоких уровнях. По данным SMM, спотовая цена серебра №1 упала с 16 161 юаня за кг 23 сентября до 14 828 юаней за кг 30 сентября. Цены на алюминий A00 продолжали консолидироваться на высоких уровнях, колеблясь от 24 240 юаней за тонну 23 сентября до 24 030 юаней за тонну 30 сентября.