В середине августа Fortescue объявила, что её проект по производству зелёного металла на руднике Кристмас-Крик в регионе Пилбара в Западной Австралии выдал первый горячий металл, что стало первым успешным запуском электроплавильного процесса проекта. Таким образом была реализована полностью замкнутая технологическая цепочка — от прямого восстановления железа (DRI) до выплавки железа в электропечи.
Проект был одобрен в ноябре 2023 года с объёмом инвестиций около 50 млн долларов США. Изначально запуск производства планировался на 2025 год, проектная мощность — более 1500 тонн зелёного железа в год. Технологический процесс поставляет компания Metso и состоит из двух частей: установки прямого восстановления Circored на основе водорода с кипящим слоем и электроплавильной печи для DRI. Первая может использовать 100 % зелёный водород и перерабатывать мелкую руду Пилбары напрямую, без окомкования; вторая использует DRI в качестве сырья, заменяя доменную печь при выплавке. Монтаж первого оборудования Metso начался в сентябре 2025 года. Локальная установка по производству зелёного водорода была введена в эксплуатацию в 2024 году: два электролизёра мощностью по 700 кВт производят около 530 кг водорода в сутки.
Генеральный директор Fortescue Дино Отранто заявил, что ни одно предприятие пока не решило задачу производства зелёного металла из руды Пилбары в коммерческом масштабе. Текущий этап доказывает, что процесс позволяет получать горячий металл, однако сможет ли он стабильно работать на целевой руде Пилбары, ещё требует дополнительной проверки. Судя по раскрытой на данный момент информации, электроплавильная печь уже способна выдавать горячий металл, но компания пока не предоставила данных о том, может ли полный процесс — от восстановления в Circored до электроплавки — непрерывно работать на мелкой руде Пилбары. Вопрос сырья с высоким содержанием примесей по-прежнему находится на стадии проверки.
Почему руду Пилбары сложно использовать в связке DRI—ЭДП
Традиционная схема DRI—ЭДП предъявляет жёсткие требования к сырью. Маршрут DRI—ЭДП может перерабатывать только сырьё DR-класса с содержанием железа выше 66 % и суммарным содержанием SiO₂ и Al₂O₃ ниже 3,5 %, тогда как руда Пилбары представлена преимущественно гематитом и гётитом и, как правило, не соответствует этому порогу. Согласно аналитической записке IEEFA от июня 2026 года, причина в том, что на стадии прямого восстановления примеси удалить невозможно, а окислительная атмосфера электродуговой печи ограничивает её возможности по восстановлению и удалению примесей. Отчёт IEEFA, опубликованный в марте, показал, что сырьё DR-качества занимает очень малую долю в мировом предложении железной руды. Ссылаясь на прогнозы Midrex, в нём указано, что к 2034 году дефицит сырья DR-качества может достичь 16,4 млн тонн в год.
Электрическая плавильная печь (ESF) предназначена именно для решения этой проблемы. ESF может перерабатывать сырьё с высоким содержанием пустой породы, завершая отделение шлака от железа во время плавки и производя горячий металл, близкий к чугуну, который затем направляется в конвертер для выплавки стали. Поэтому точное название маршрута, соответствующего руде Пилбары, должно быть DRI-ESF-конвертер. Этот маршрут сохраняет существующие конвертерные активы металлургических заводов и более выгоден для предприятий, работающих преимущественно по интегрированной схеме.
Что касается потенциала сокращения выбросов, по последним данным Worldsteel, выбросы углерода на тонну стали по маршруту BF-BOF в 2024 году составили 2,34 тонны, тогда как для DRI-EAF — 1,47 тонны, что примерно на 37% ниже, а для scrap-EAF — 0,69 тонны, при среднемировом взвешенном показателе 1,92 тонны. Следует отметить, что показатель 1,47 тонны отражает фактические выбросы существующих мощностей прямого восстановления и не соответствует уровню DRI на водороде; отраслевого стандарта выбросов для маршрута DRI-ESF-BOF пока также не существует.
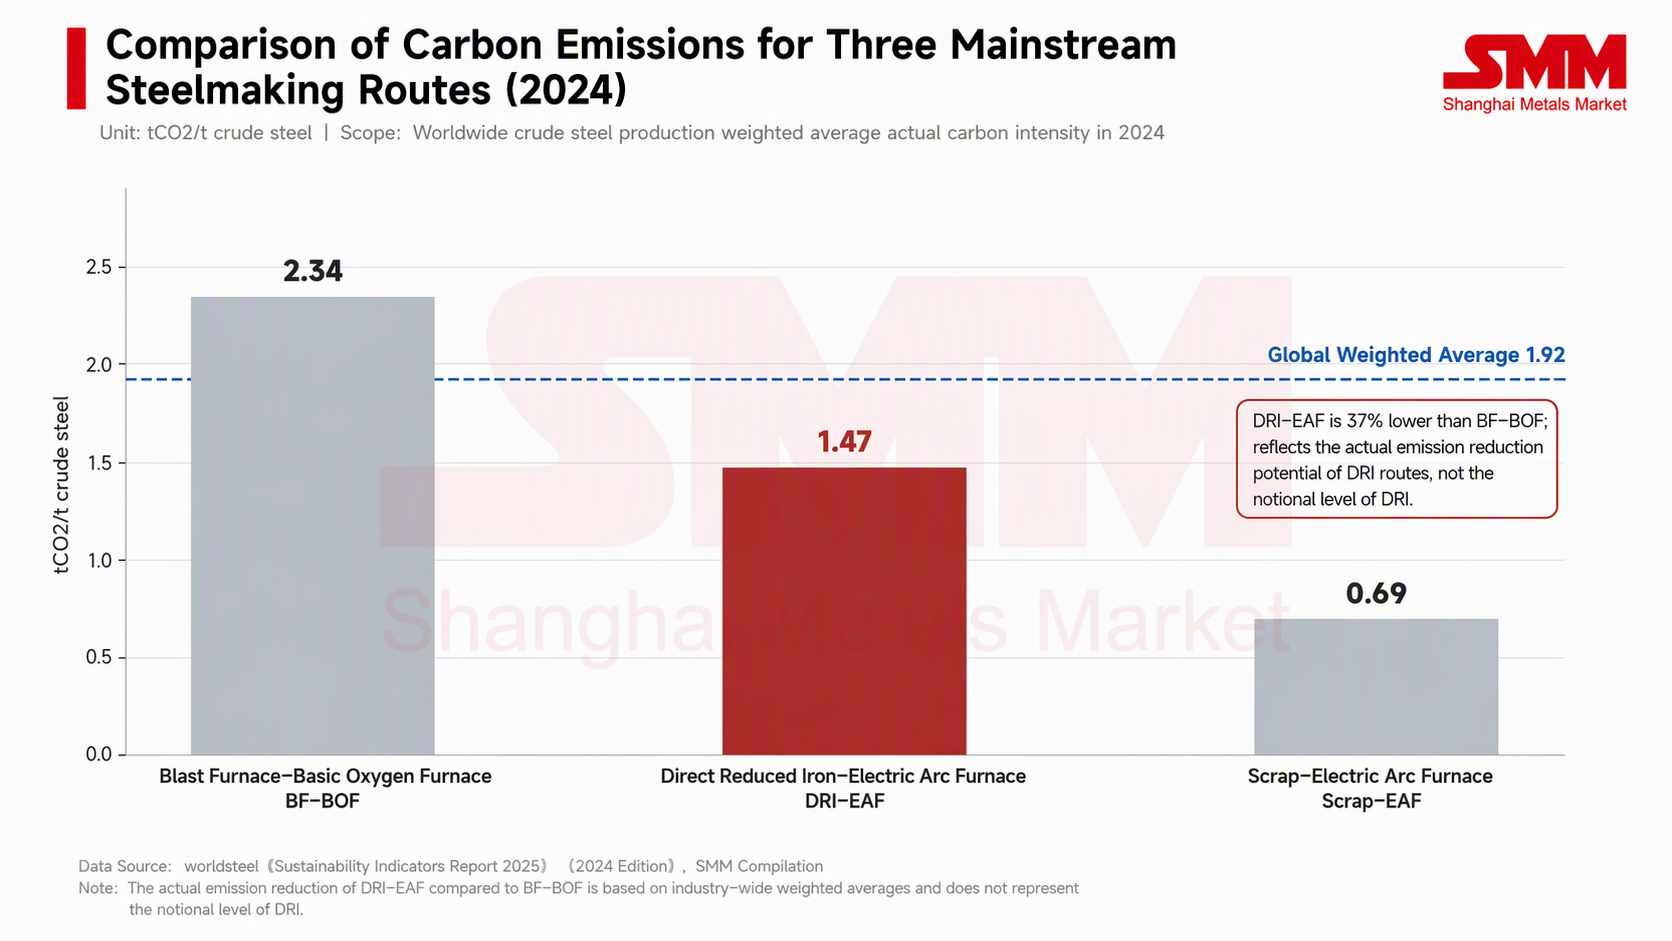
Электрические плавильные печи (ESF) берут на себя переработку руды низкого и среднего качества, тогда как переход с природного газа на водород в целом замедляется.
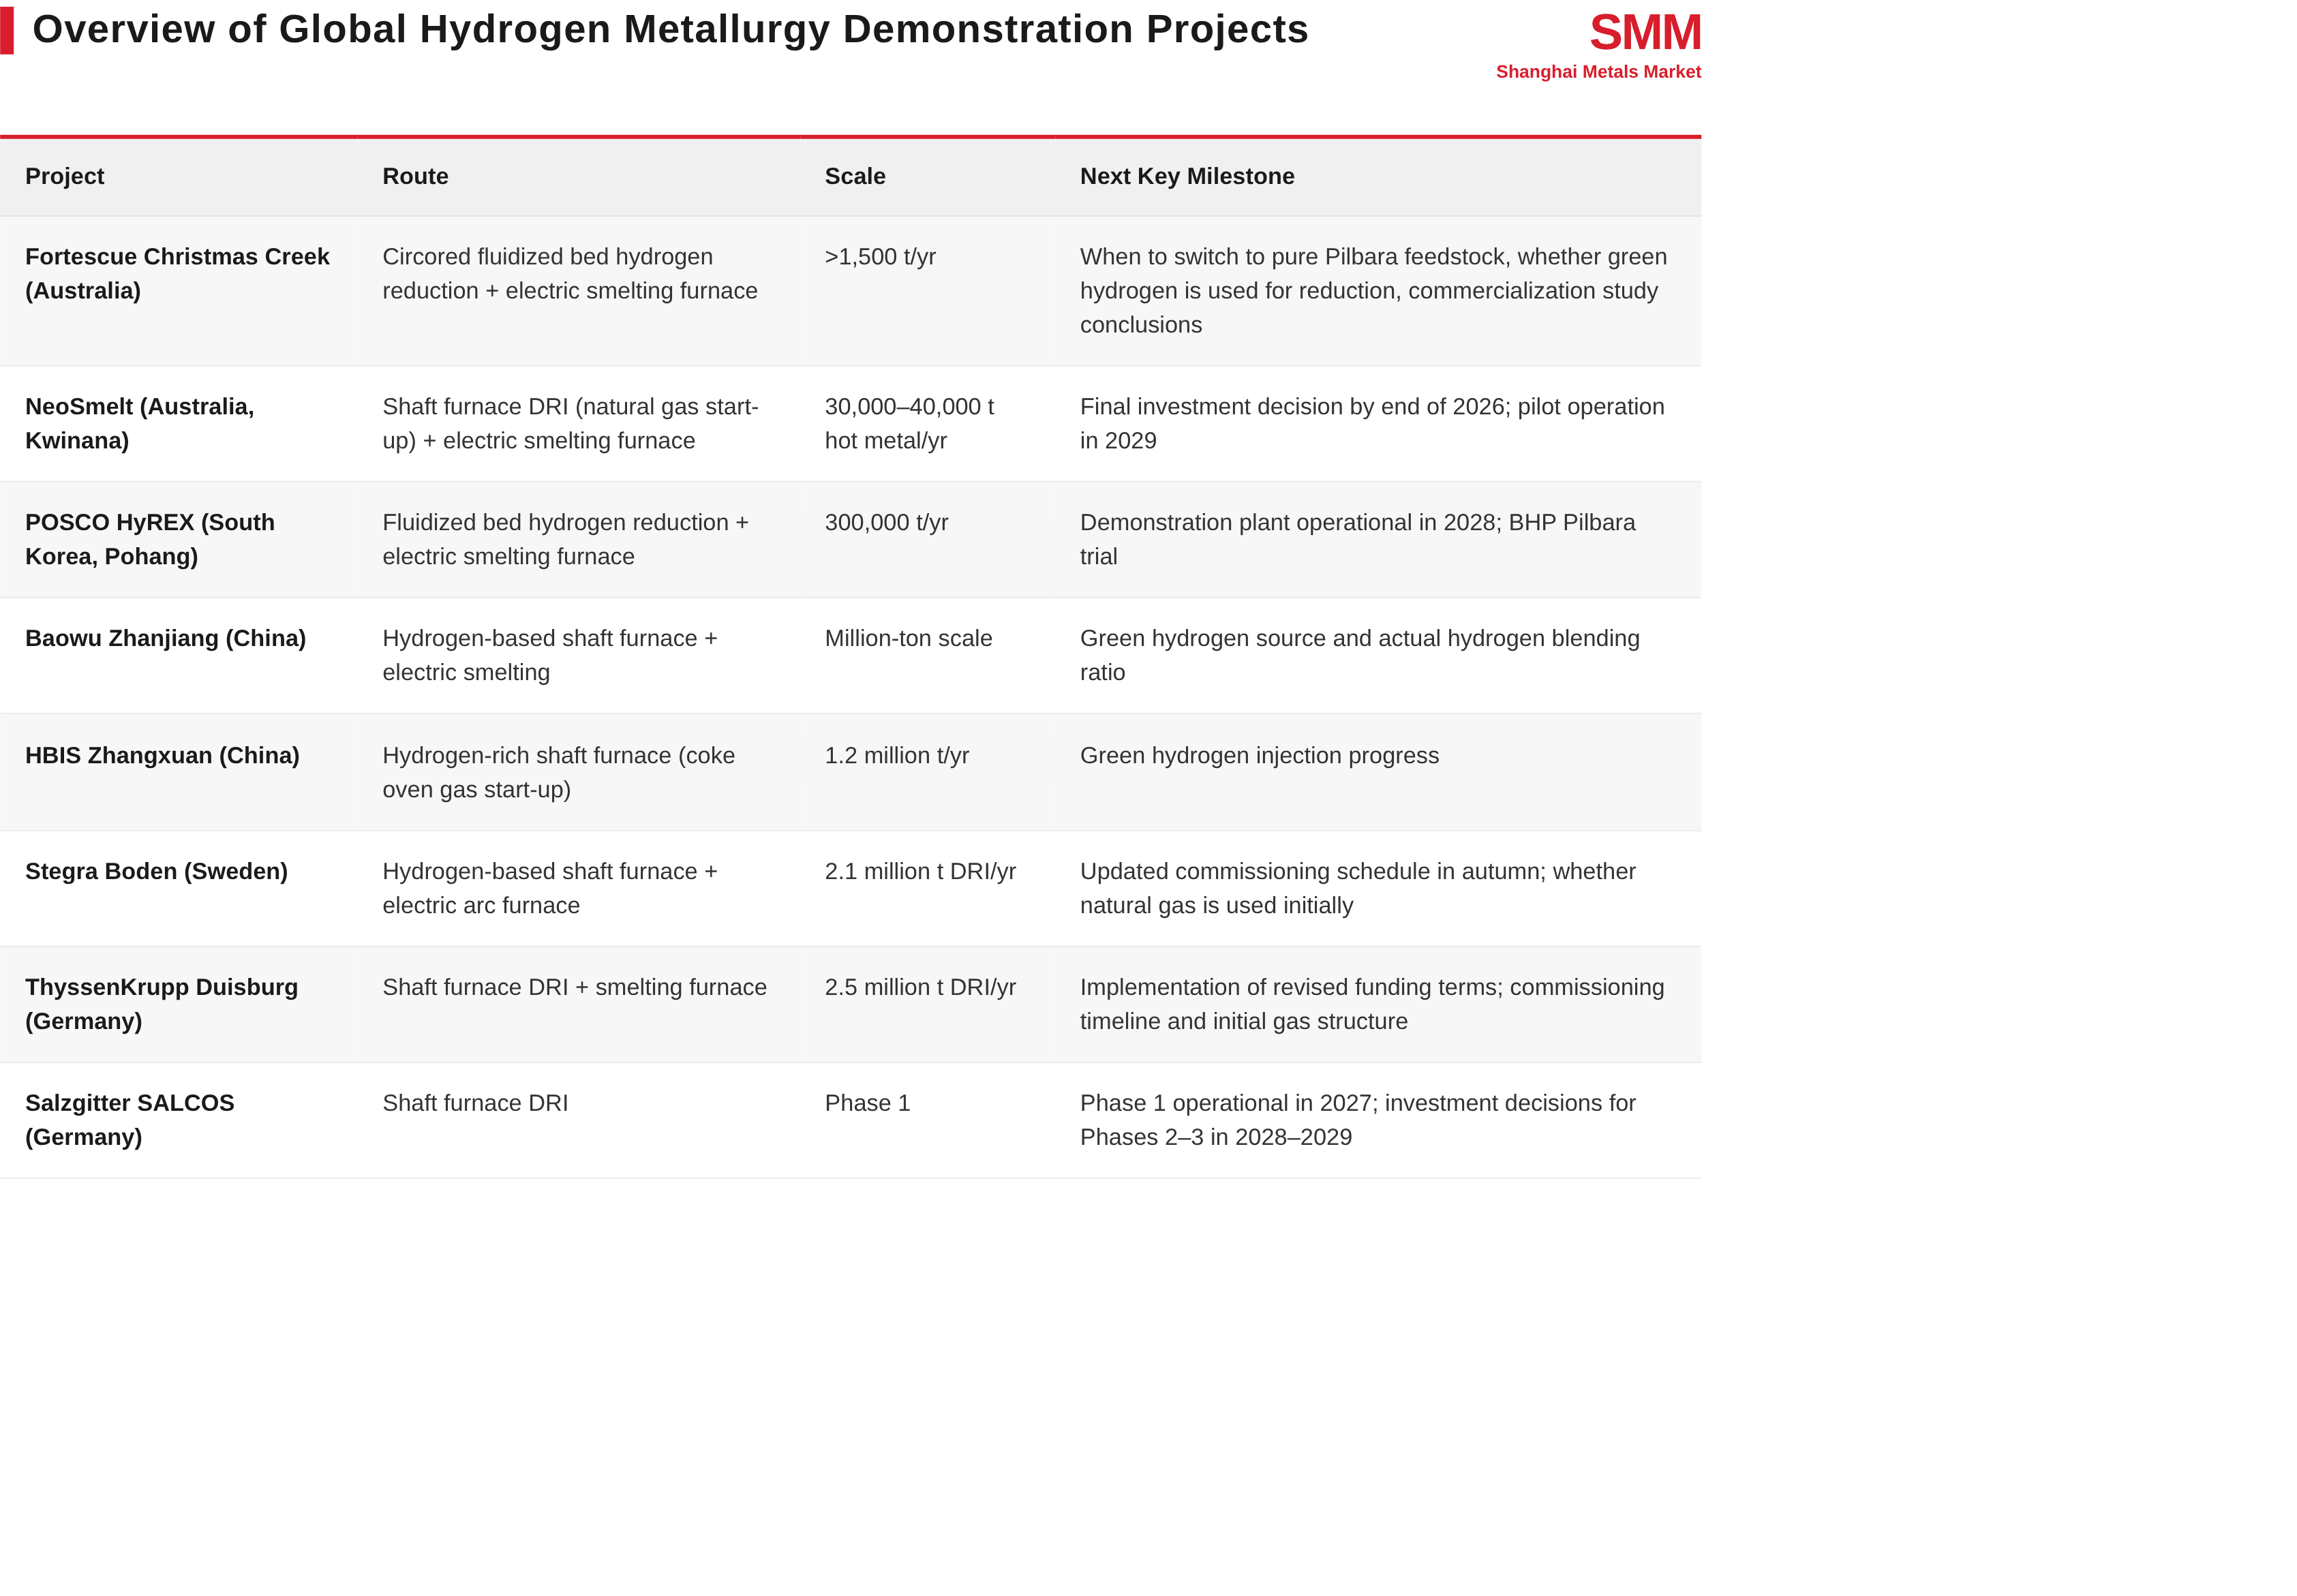
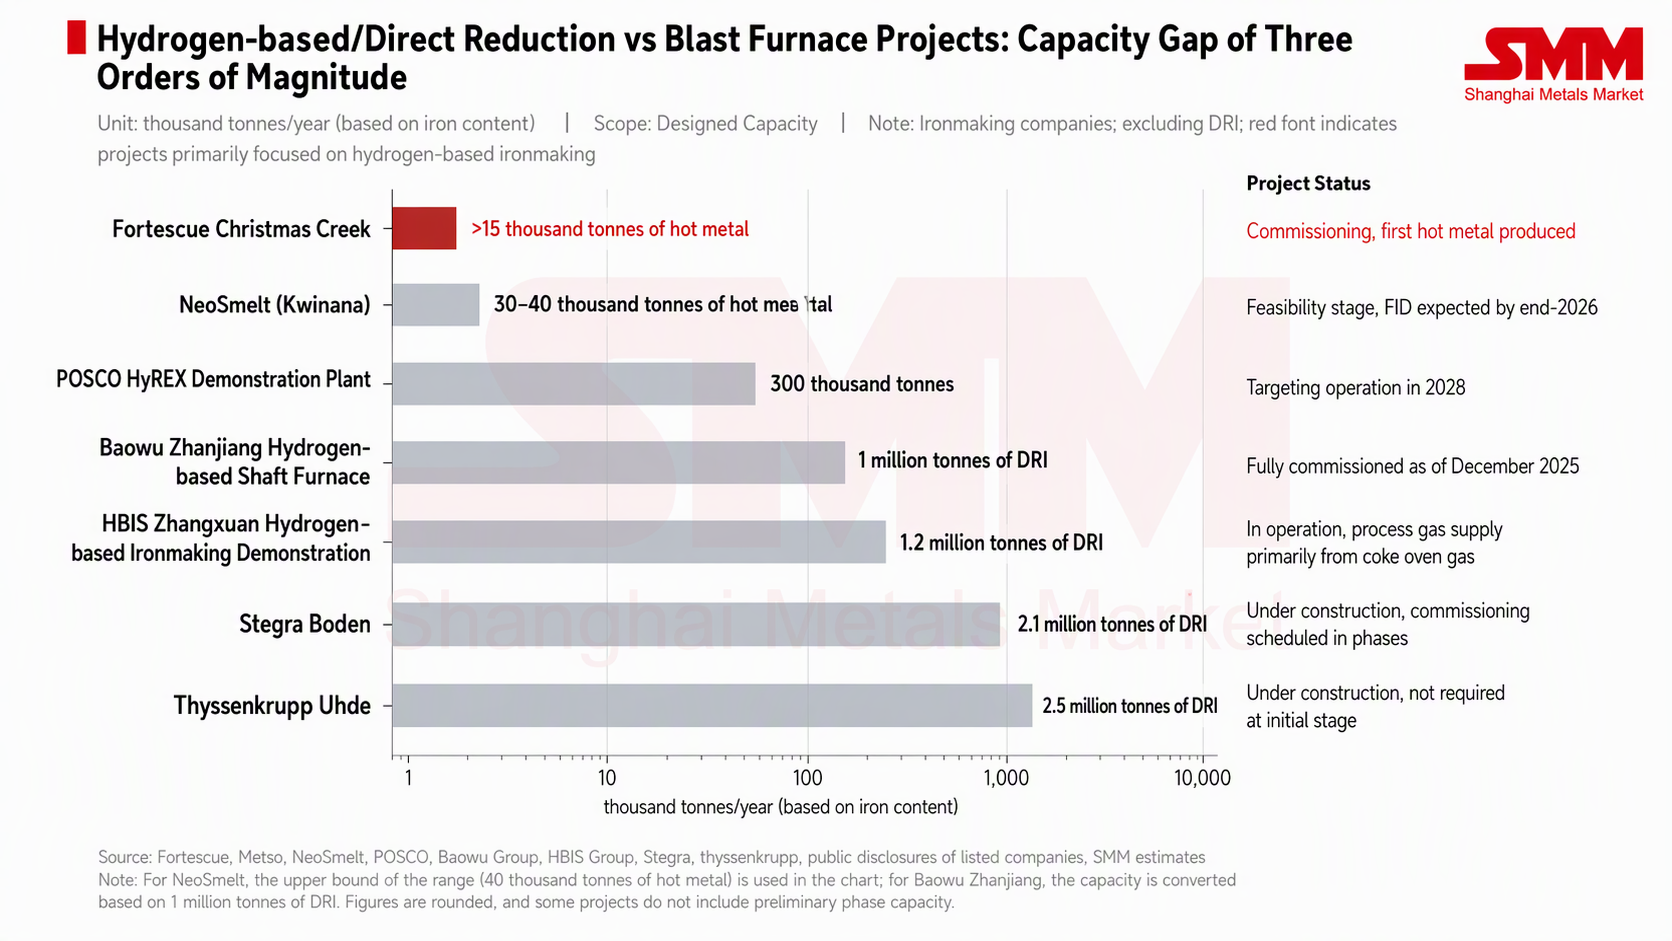
За последние три года три проекта ESF, непосредственно связанные с рудой Пилбары, были либо запущены, либо перешли в стадию планирования: помимо Christmas Creek компании Fortescue, это NeoSmelt в Австралии и HyREX компании POSCO в Южной Корее. NeoSmelt, объединяющий BlueScope, BHP, Rio Tinto, Mitsui и Woodside, планирует построить пилотную установку ESF в Квинане с годовым выпуском 30–40 тыс. тонн горячего металла, первоначально используя природный газ для восстановления и переходя на водород после ввода в эксплуатацию; в апреле консорциум сообщил, что срок ввода проекта в эксплуатацию перенесён с 2028 на 2029 год, а окончательное инвестиционное решение ожидается в конце 2026 года. Процесс HyREX компании POSCO также использует водородное восстановление в кипящем слое плюс ESF, может напрямую использовать мелкую руду и нацелен на ввод демонстрационной установки мощностью 300 тыс. тонн в 2028 году; BHP подписала меморандум с POSCO в ноябре 2025 года для испытаний руды Пилбары на демонстрационной установке.
По масштабу оба проекта China Baowu и HBIS достигают уровня в миллион тонн. По данным China Baowu, её производственная линия по выпуску стали с почти нулевым уровнем выбросов углерода в Чжаньцзяне была полностью введена в эксплуатацию в декабре 2025 года. В ней используется процесс водородного восстановления с электроплавкой, который сокращает выбросы углерода на 50–80% по сравнению с традиционными процессами; однако Baowu публично не подтвердила последующий источник поставок зелёного водорода. Демонстрационный проект водородной металлургии Zhangxuan компании HBIS годовой мощностью 1,2 млн тонн использует в качестве первоначального источника газа коксовый газ, обогащённый водородом, а в системе шахтной печи зарезервирована функция перехода на зелёный водород.
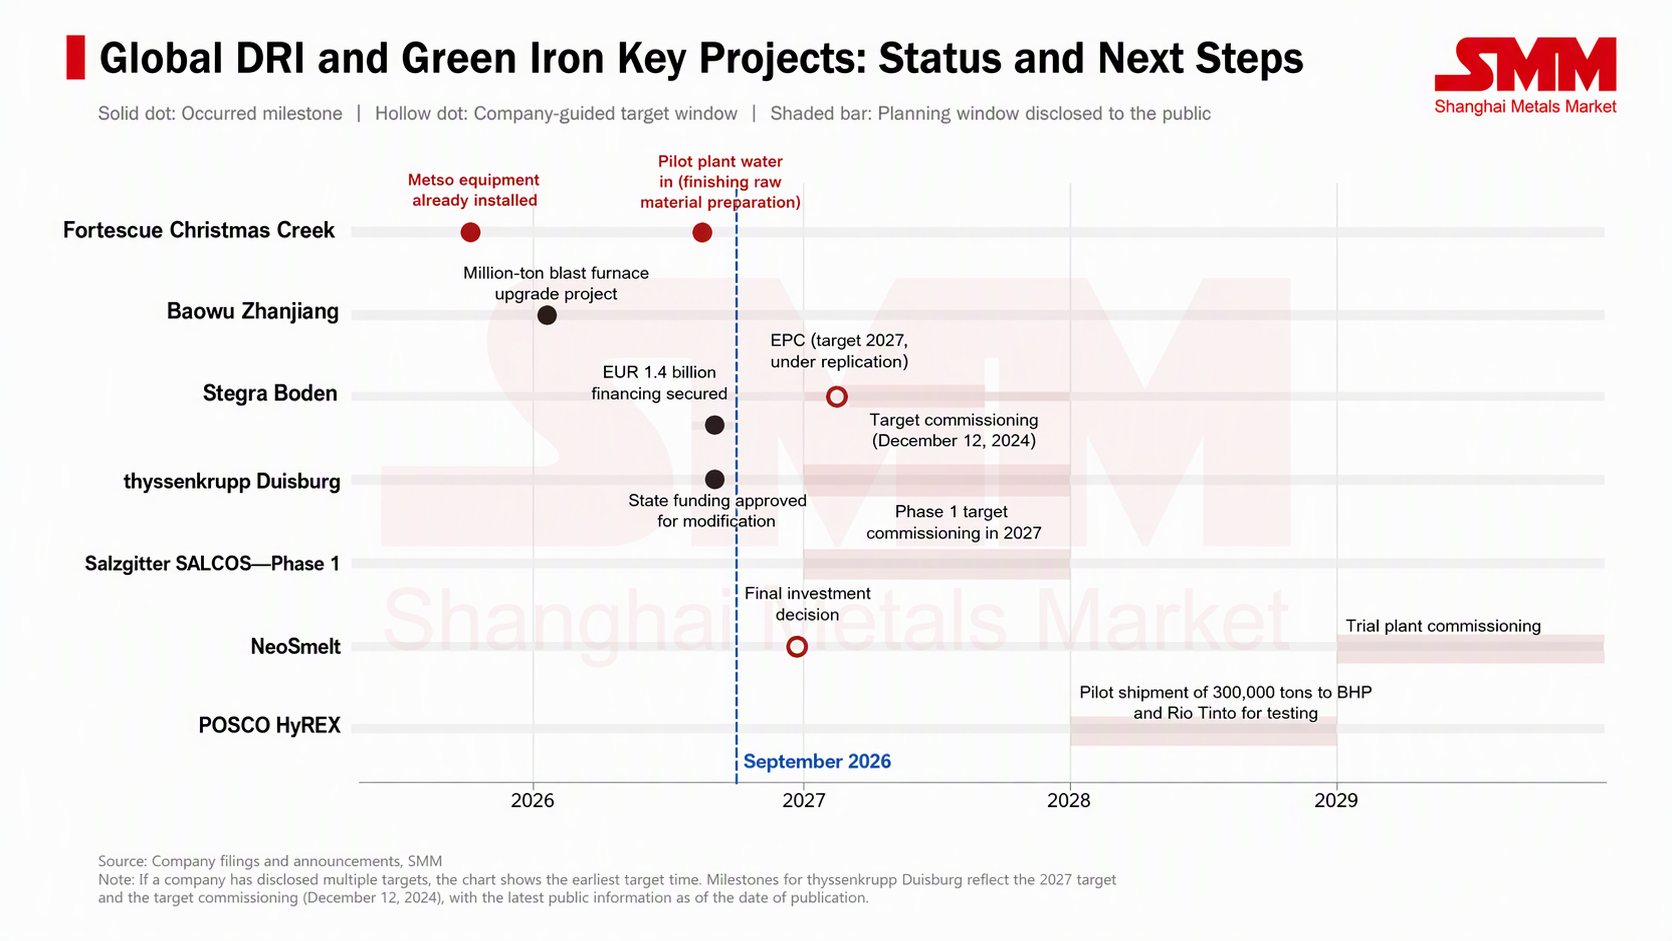
В Европе ArcelorMittal, Thyssenkrupp, Salzgitter и Stegra последовательно корректировали свои водородные проекты с точки зрения доступности водорода или графиков ввода в эксплуатацию. ArcelorMittal отказалась от водородной модернизации на своих площадках в Бремене и Айзенхюттенштадте в Германии в июне 2025 года, уже получив субсидии в размере 1,3 млрд евро, заявив, что даже переходный план с использованием DRI на основе природного газа не будет конкурентоспособным. Около двух третей финансирования проекта DRI Thyssenkrupp в Дуйсбурге объёмом примерно 3 млрд евро поступает от федерального правительства и земли Северный Рейн-Вестфалия, при этом условия финансирования изначально были привязаны к использованию водорода; в августе ЕС одобрил изменения в правилах финансирования, позволяющие проекту первоначально работать без водорода, однако конкретное решение о финансировании всё ещё ожидает корректировки со стороны правительства Германии. Первый этап SALCOS компании Salzgitter по-прежнему продвигается к вводу в эксплуатацию в 2027 году, тогда как инвестиционные решения по этапам 2 и 3 отложены на 2028–2029 годы. Stegra достигла принципиального соглашения о финансировании в размере 1,4 млрд евро в апреле и завершила закрытие сделки в июне, однако первоначально запланированный срок ввода в эксплуатацию в начале 2027 года всё ещё пересматривается, и ранее компания заявляла, что обновит график осенью.
Последствия для отрасли и ключевые проекты для наблюдения
Возвращаясь к самому рынку железной руды, пилотная мощность Christmas Creek в 1500 тонн в год в краткосрочной перспективе не повлияет на спрос и предложение; её ценность заключается в проверке технологии. С долгосрочной структурной точки зрения, если маршрут электроплавильной печи окажется жизнеспособным в коммерческом масштабе, часть спроса на низкоуглеродное производство чугуна, для которого изначально требовалось сырьё DR-класса, может быть удовлетворена за счёт руд среднего и низкого качества из Пилбары, что ослабит ограничение дефицита высококачественного сырья. Если эксплуатационные показатели при использовании исключительно сырья Пилбары не идеальны, зависимость низкоуглеродной плавки от ресурсов DR-класса сохранится, что обеспечит дополнительную поддержку структурной премии за высококачественную руду. Однако в текущих условиях ценовые спреды по содержанию железа по-прежнему обычно определяются прибылью китайских сталелитейных заводов и структурой шихтовки руды, тогда как спрос на низкоуглеродную плавку является долгосрочным фактором с ограниченным влиянием на ближайшее ценообразование.
Периоды, за которыми стоит следить в дальнейшем, приведены в таблице ниже.