В середине августа Fortescue объявила, что её проект по производству «зелёного» металла на руднике Кристмас-Крик в регионе Пилбара в Западной Австралии выдал первый горячий металл, что стало первым успешным запуском электроплавильного процесса в рамках проекта. Это достижение замкнуло полный технологический цикл от железа прямого восстановления (DRI) до выплавки чугуна в электропечи.
Проект был одобрен в ноябре 2023 года с объёмом инвестиций около 50 млн долларов США. Изначально запуск производства планировался на 2025 год, проектная мощность — более 1 500 тонн «зелёного» железа в год. Технологический процесс поставляет компания Metso, он состоит из двух частей: установки прямого восстановления в кипящем слое на водороде Circored и электроплавильной печи для DRI. Первая может использовать 100 % «зелёный» водород и способна напрямую перерабатывать мелкую руду Пилбары без окомкования; вторая использует DRI в качестве сырья, заменяя доменную печь при выплавке. Монтаж первого оборудования Metso начался в сентябре 2025 года. Локальная установка по производству «зелёного» водорода была введена в эксплуатацию в 2024 году: два электролизёра мощностью по 700 кВт производят около 530 кг водорода в сутки.
Генеральный директор Fortescue Дино Отранто заявил, что ни одно предприятие пока не решило задачу производства «зелёного» металла из руды Пилбары в коммерческом масштабе. Текущий этап доказывает, что процесс позволяет получать горячий металл, однако сможет ли он стабильно работать на целевой руде Пилбары, ещё требует дополнительной проверки. Судя по раскрытой на данный момент информации, электроплавильная печь уже способна выдавать горячий металл, но компания пока не предоставила данных о том, может ли полный цикл — от восстановления в Circored до плавки в электропечи — непрерывно работать на мелкой руде Пилбары. Вопрос сырья с высоким содержанием примесей остаётся на стадии проверки.
Почему руду Пилбары сложно использовать в связке DRI—EAF
Традиционная схема DRI—EAF предъявляет жёсткие требования к сырью. Маршрут DRI—EAF может потреблять только сырьё восстановительного сорта (DR-grade) с содержанием железа выше 66 % и суммарным содержанием SiO₂ и Al₂O₃ ниже 3,5 %, тогда как руда Пилбары представлена в основном гематитом и гётитом и, как правило, не соответствует этому порогу. Согласно аналитической записке IEEFA от июня 2026 года, причина в том, что на стадии прямого восстановления невозможно удалить примеси, а окислительная атмосфера электродуговой печи ограничивает её возможности по восстановлению и удалению примесей. Согласно мартовскому отчету IEEFA, сырье DR-класса занимает очень малую долю в мировом предложении железной руды. Ссылаясь на прогнозы Midrex, в отчете указано, что к 2034 году дефицит сырья DR-класса может достичь 16,4 млн тонн в год.
Электрическая плавильная печь (ESF) предназначена именно для решения этой проблемы. ESF может перерабатывать сырье с высоким содержанием пустой породы, завершая отделение шлака от железа во время плавки и производя горячий металл, близкий к чугуну, который затем направляется в конвертер для выплавки стали. Поэтому точное название маршрута, соответствующего руде Пилбара, должно быть DRI-ESF-конвертер. Этот маршрут сохраняет существующие конвертерные активы металлургических заводов и более выгоден для заводов, преимущественно использующих интегрированный маршрут.
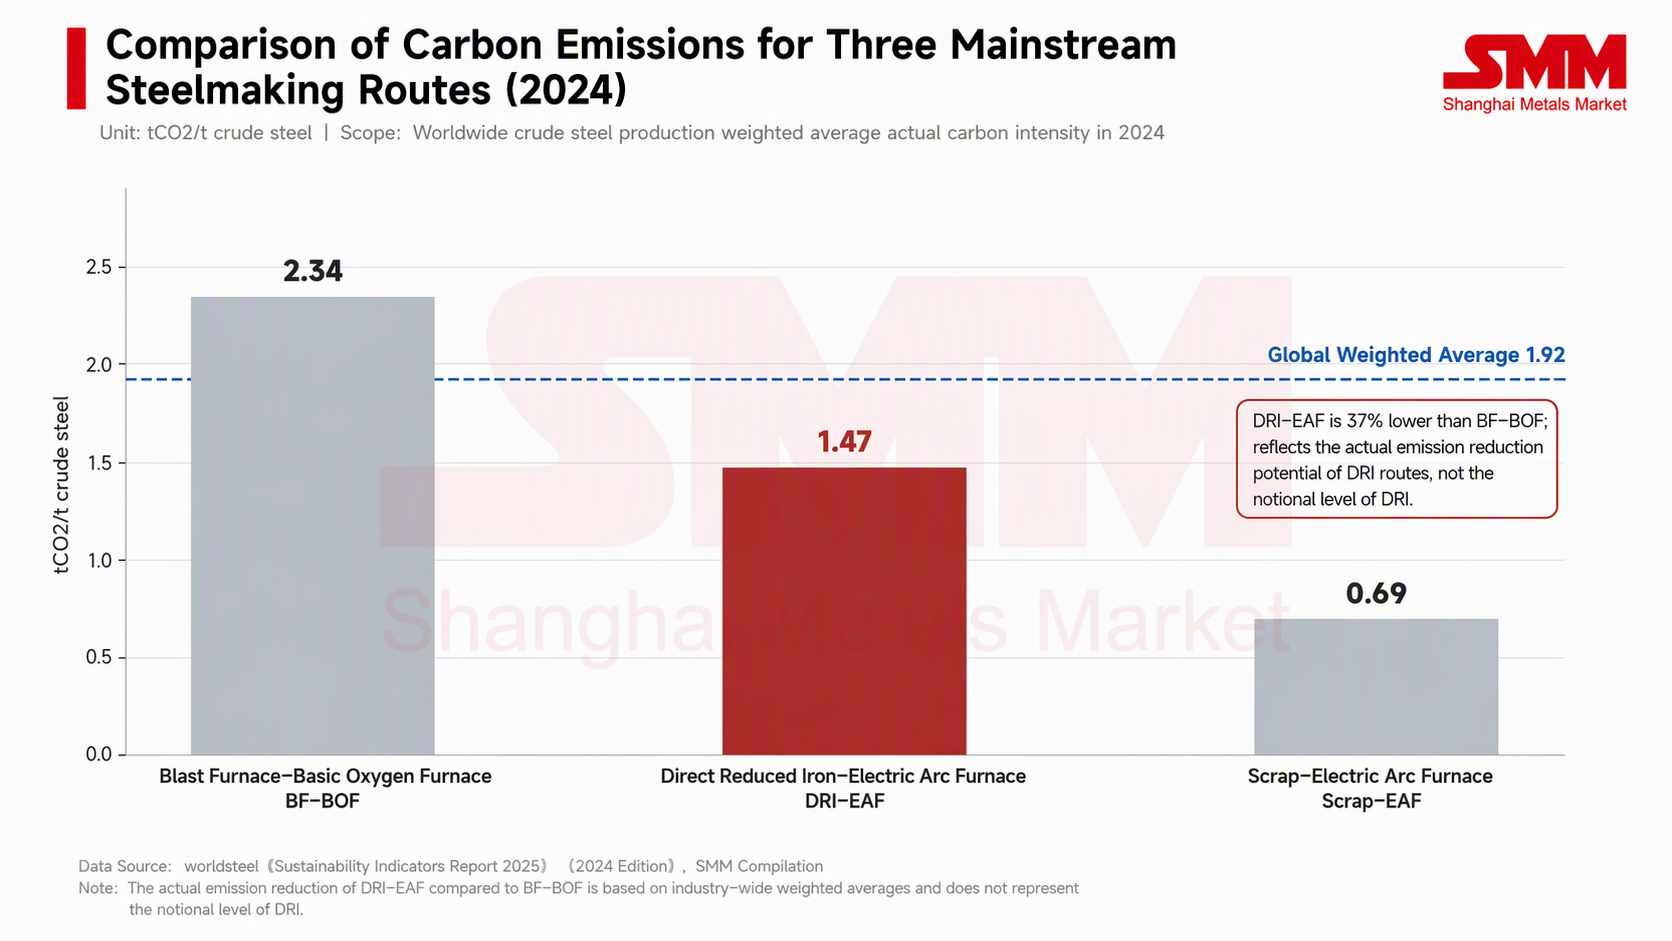
Что касается потенциала сокращения выбросов, согласно последней статистике Worldsteel, в 2024 году выбросы углерода на тонну стали по маршруту BF-BOF составили 2,34 тонны, тогда как DRI-EAF — 1,47 тонны, что примерно на 37% ниже первого. Маршрут лом-EAF дал 0,69 тонны, а среднемировой взвешенный показатель составил 1,92 тонны. Следует отметить, что показатель 1,47 тонны отражает фактические выбросы существующих мощностей прямого восстановления и не представляет уровень водородного DRI; единой отраслевой статистики выбросов для маршрута DRI-ESF-BOF также пока нет.
Электрическая плавильная печь (ESF) берет на себя низко- и среднесортную руду, при этом переход с природного газа на водород в целом замедляется.
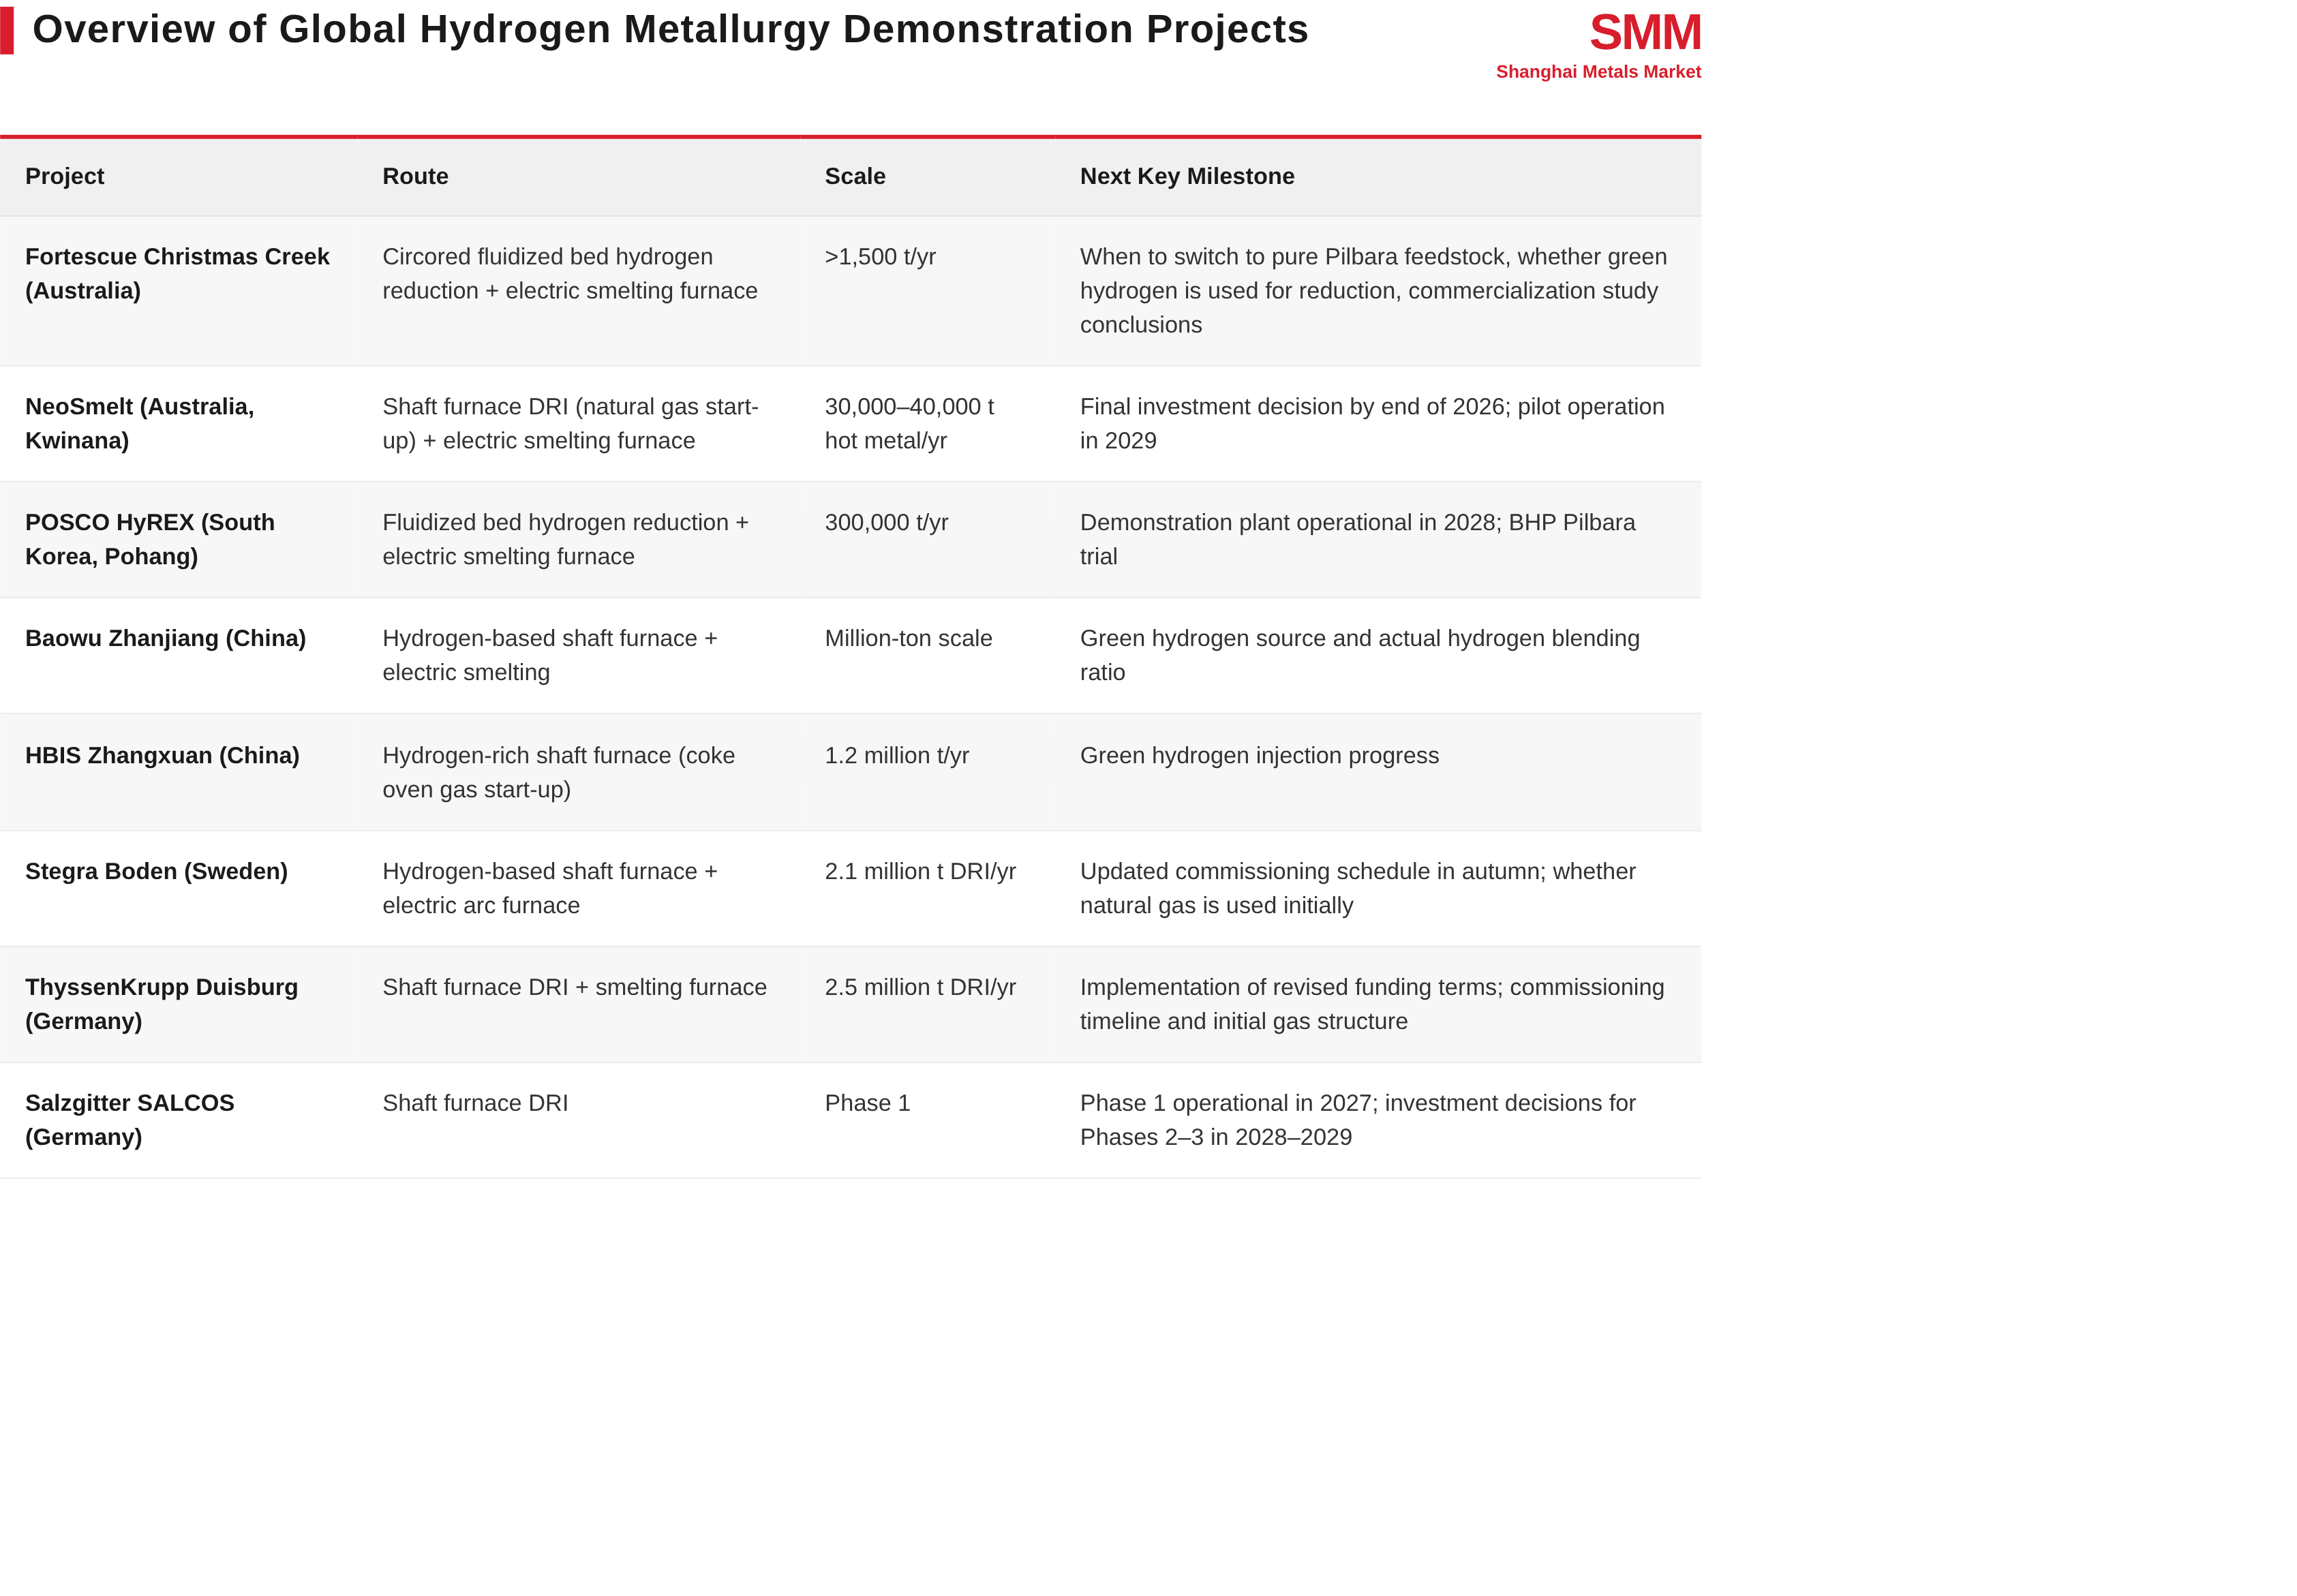
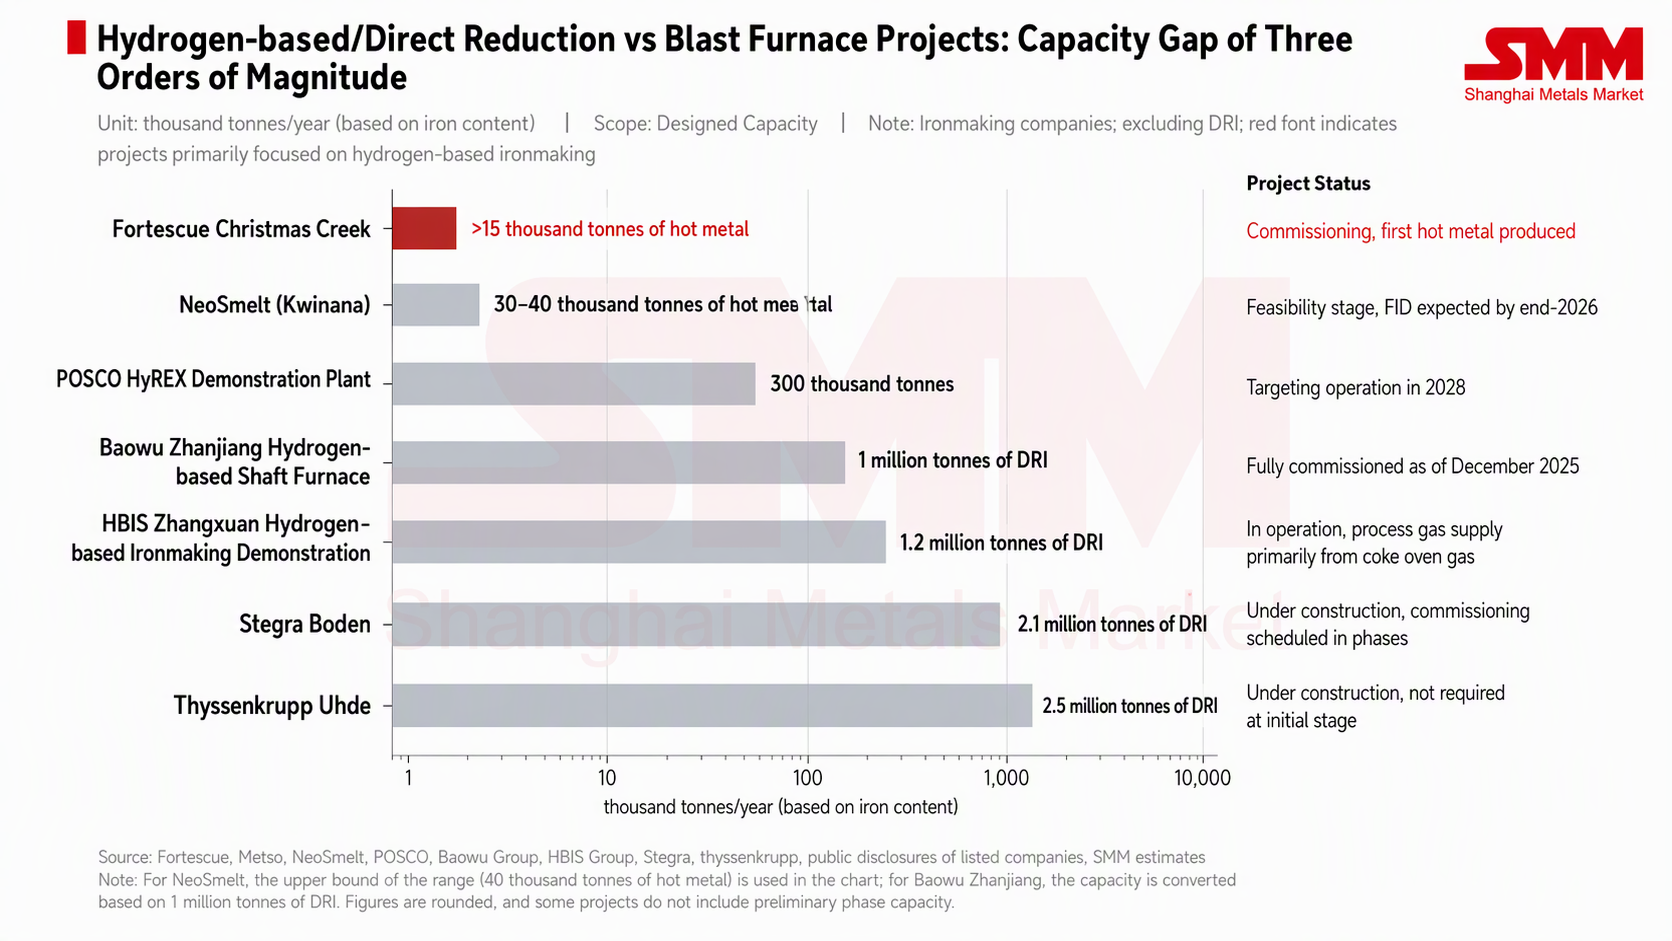
За последние три года три проекта ESF, непосредственно связанные с рудой Пилбара, были либо запущены, либо перешли в стадию планирования: помимо Christmas Creek компании Fortescue, это австралийский NeoSmelt и южнокорейский POSCO HyREX. NeoSmelt, в состав которого входят BlueScope, BHP, Rio Tinto, Mitsui и Woodside, планирует построить пилотную установку ESF в Квинане с годовой производительностью 30–40 тыс. тонн горячего металла, первоначально используя природный газ для восстановления с последующим переходом на водород после ввода в эксплуатацию; в апреле консорциум сообщил, что ввод проекта в эксплуатацию перенесен с 2028 на 2029 год, а окончательное инвестиционное решение ожидается к концу 2026 года. Процесс HyREX компании POSCO также использует водородное восстановление в псевдоожиженном слое плюс ESF, может напрямую использовать мелкую руду, а ввод в эксплуатацию демонстрационной установки мощностью 300 тыс. тонн запланирован на 2028 год; BHP подписала меморандум о взаимопонимании с POSCO в ноябре 2025 года для испытаний руды Пилбара на демонстрационной установке.
По масштабу оба проекта China Baowu и HBIS достигают уровня в миллион тонн. По данным China Baowu, его линия по производству стали с почти нулевым выбросом углерода в Чжаньцзяне была полностью введена в эксплуатацию в декабре 2025 года с использованием технологии водородного восстановления и электроплавки, что снижает выбросы углерода на 50–80% по сравнению с традиционными процессами; однако Baowu публично не подтвердил последующий источник поставок зелёного водорода. Демонстрационный проект водородной металлургии Zhangxuan компании HBIS годовой мощностью 1,2 млн тонн использует богатый водородом коксовый газ в качестве первоначального источника газа, а система шахтной печи предусматривает возможность перехода на зелёный водород.
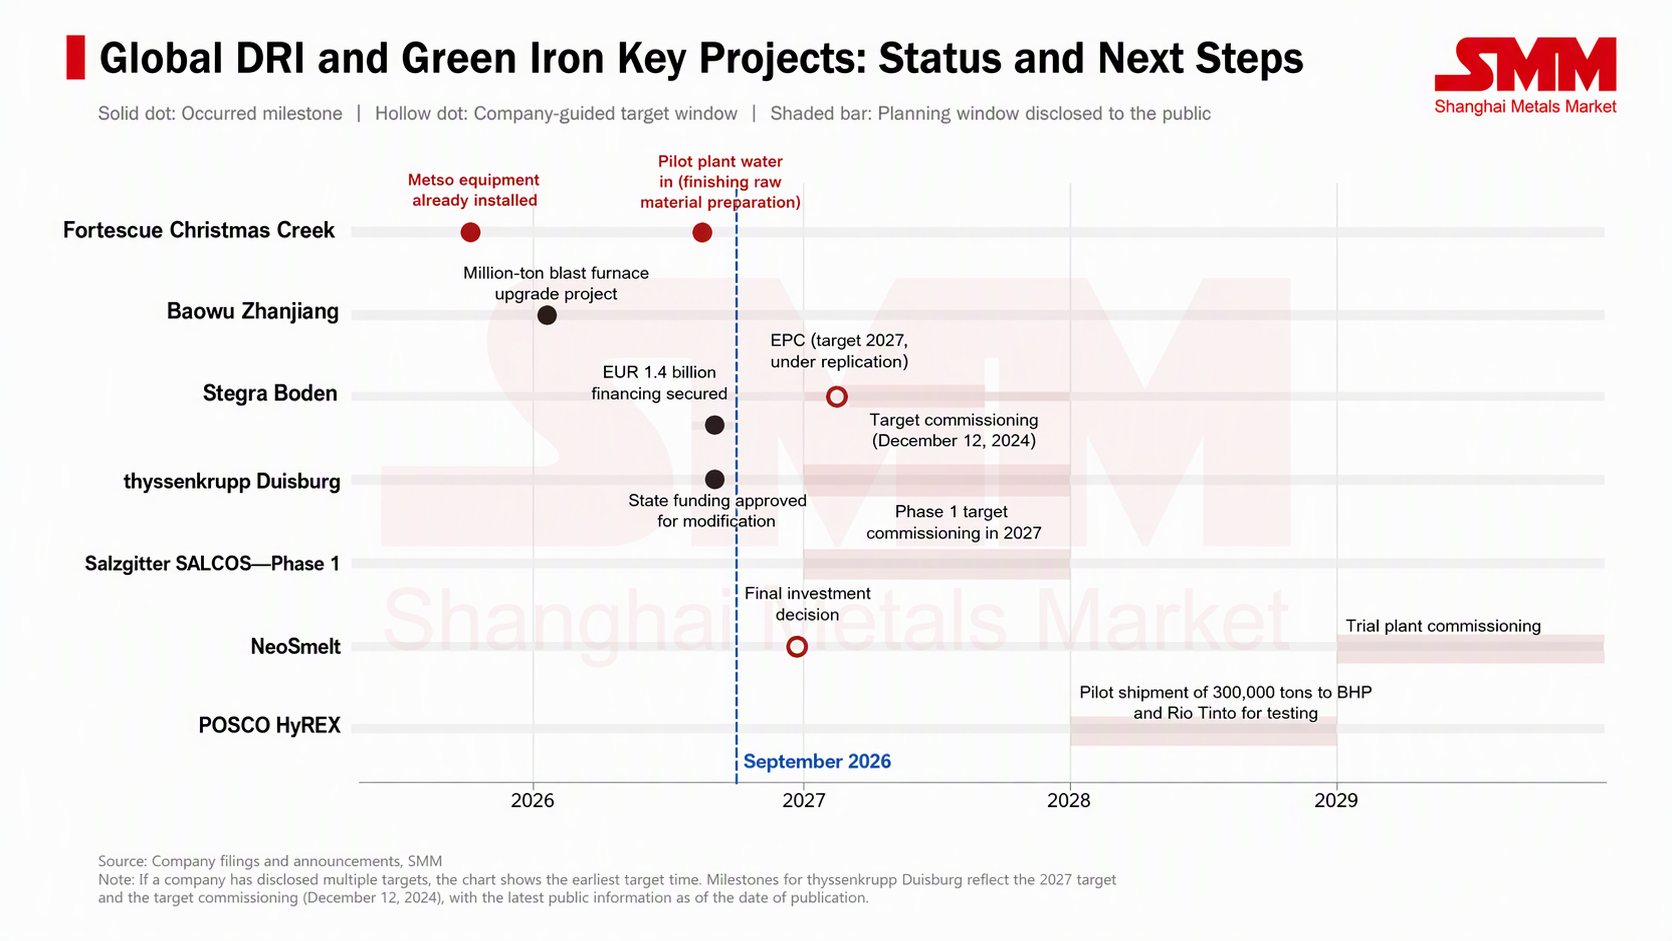
В Европе ArcelorMittal, thyssenkrupp, Salzgitter и Stegra последовательно скорректировали свои водородные проекты с точки зрения доступности водорода или графиков ввода в эксплуатацию. ArcelorMittal отказался от водородной модернизации на своих площадках в Бремене и Айзенхюттенштадте в Германии в июне 2025 года, уже получив субсидии в размере 1,3 млрд евро, при этом компания заявила, что даже план перехода на природный газ с DRI не будет конкурентоспособным. Около двух третей из примерно 3 млрд евро финансирования проекта DRI thyssenkrupp в Дуйсбурге поступает от федерального правительства и земли Северный Рейн-Вестфалия, при этом условия финансирования изначально были привязаны к использованию водорода; в августе ЕС одобрил изменение правил финансирования, разрешив проекту первоначально работать без водорода, однако конкретное решение о финансировании всё ещё ожидает корректировки со стороны правительства Германии. Первый этап SALCOS компании Salzgitter по-прежнему продвигается к вводу в эксплуатацию в 2027 году, тогда как инвестиционные решения по этапам 2 и 3 отложены на 2028–2029 годы. Stegra достигла принципиального соглашения о финансировании в размере 1,4 млрд евро в апреле и завершила закрытие сделки в июне, однако первоначально запланированный срок ввода в эксплуатацию в начале 2027 года всё ещё пересматривается, и компания ранее заявляла, что обновит график осенью.
Отраслевые последствия и ключевые проекты для наблюдения
Возвращаясь к самому рынку железной руды, пилотная мощность Christmas Creek в 1500 тонн в год в краткосрочной перспективе не повлияет на спрос и предложение; её ценность заключается в проверке технологии. С долгосрочной структурной точки зрения, если маршрут электроплавильной печи окажется жизнеспособным в коммерческом масштабе, часть спроса на низкоуглеродное производство чугуна, изначально требовавшая сырья класса DR, может быть удовлетворена за счёт руды среднего и низкого качества из Пилбары, что ослабит ограничение дефицита высококачественного сырья. Если эксплуатационные показатели при использовании только сырья Пилбары не идеальны, зависимость низкоуглеродной плавки от ресурсов DR-класса сохранится, что обеспечит более сильную поддержку структурной премии на высококачественную руду. Однако в текущих условиях разница цен по содержанию железа по-прежнему обычно определяется прибылью китайских сталелитейных заводов и структурой шихтовки руды, тогда как спрос на низкоуглеродную плавку является долгосрочным фактором с ограниченным влиянием на ближайшее ценообразование.
Периоды, за которыми стоит следить в дальнейшем, показаны в таблице ниже.