SMM, 29 сентября:
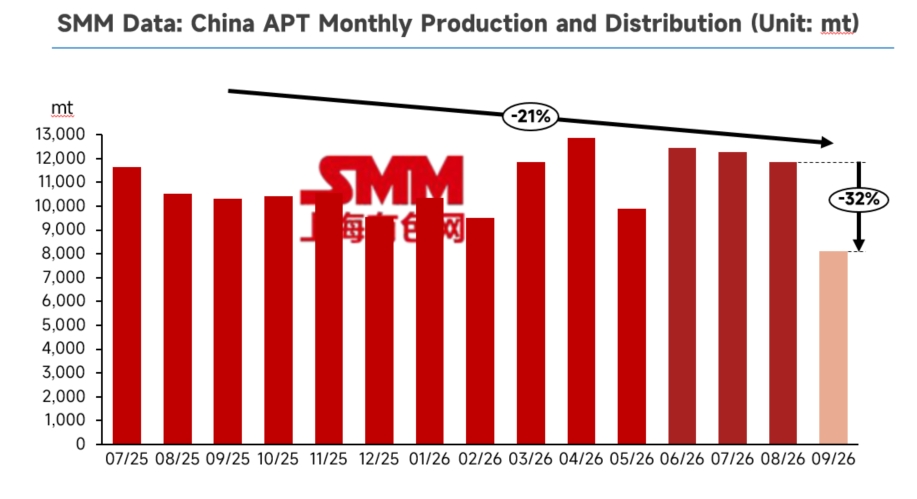
В сентябре 2026 года на китайском рынке АПТ наблюдалось глубокое сокращение производства и падение загрузки мощностей до минимального уровня, при этом сжатие предложения достигло нового минимума за всю историю. Согласно выборочным данным исследования SMM, производство АПТ в этом месяце резко сократилось на 32% по сравнению с предыдущим месяцем, а загрузка мощностей в отрасли упала на 21,2 процентного пункта по сравнению с предыдущим месяцем до примерно 49%, достигнув исторического минимума. С января по сентябрь 2026 года совокупное производство АПТ в Китае составило около 100 тыс. тонн, что на 2% ниже уровня прошлого года. Этот раунд резкого сокращения производства не был незначительной корректировкой отдельных предприятий, а представлял собой общеотраслевое сочетание снижения загрузки и остановки производства. Ведущие плавильные предприятия в основном производственном регионе Цзянси сосредоточились на технологической модернизации и техническом обслуживании, в то время как малые и средние плавильные предприятия активно приостанавливали работу печей и ограничивали производство из-за операционного давления.
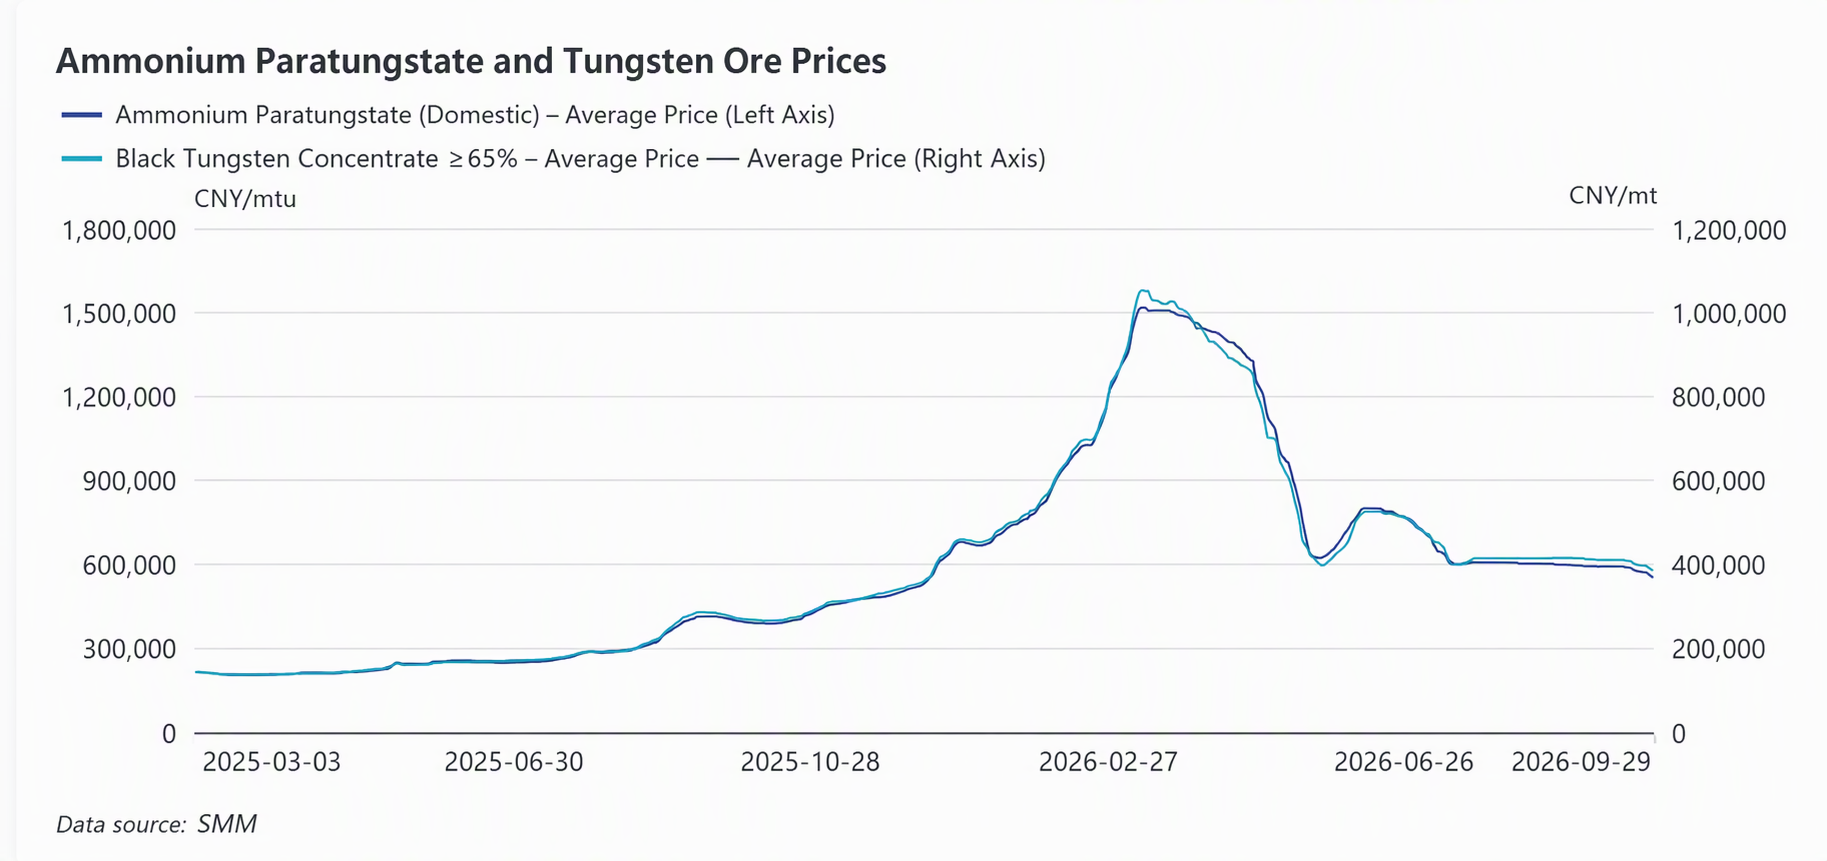
В сентябре цены на вольфрамовый концентрат оставались слабыми, поставщики обычно продавали со скидками для получения наличных средств. Однако стоимость сырья по-прежнему значительно превышала отпускные цены на АПТ, из-за чего плавильные предприятия несли постоянные убытки. Чтобы избежать рисков обесценения запасов из-за падения цен и ослабить давление на денежные потоки, предприятия в целом активно сокращали закупки сырья и снижали загрузку производства, полностью отказавшись от прежней модели работы на полную мощность ради увеличения объёмов. В результате спрос на вольфрамовый концентрат со стороны переработчиков также ослаб, сделки на рудниках были вялыми, а общие настроения в отношении производства и торговли по всей производственной цепочке оставались подавленными.
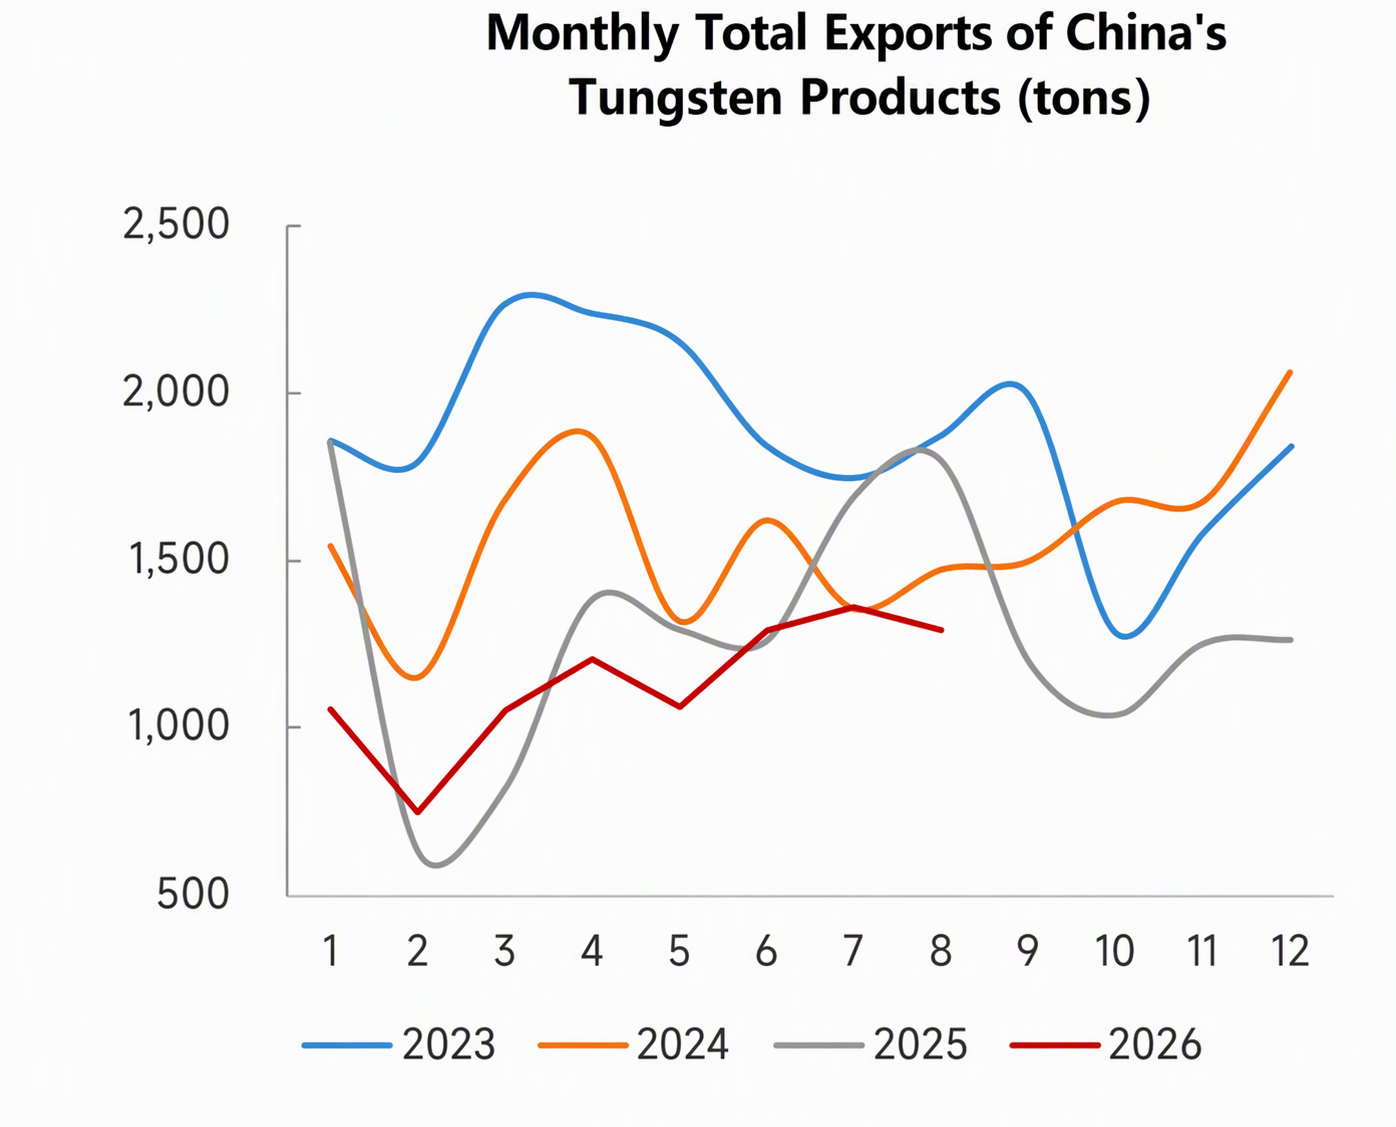
Резкому сжатию предложения соответствовал устойчиво слабый конечный спрос, что окончательно разрушило традиционные ожидания «сентябрьского пикового сезона» и создало рыночную ситуацию со слабыми и спросом, и предложением.Твердосплавная и режущая промышленность, являясь ключевыми перерабатывающими секторами АПТ, пострадала от вялого восстановления обрабатывающей промышленности и недостаточного объёма конечных заказов. Предприятия на протяжении всего периода придерживались модели работы с низкими запасами, осуществляя закупки точно в срок по мере необходимости без предпраздничного накопления запасов. В то же время в секторе вольфрамовой проволоки для фотоэлектрической промышленности, который ранее стимулировал рост отраслевого спроса, дивиденды спроса быстро иссякли на фоне продолжающейся волны сокращения производства в отрасли кремниевых пластин, что ещё больше сжало общее пространство спроса на АПТ. В традиционных областях применения твердых сплавов некоторые конечные потребители переходят на керметы. На фоне высоких цен на вольфрам машиностроительная отрасль ищет пути снижения затрат и повышения эффективности, в том числе за счёт переточки инструмента и оптимизации его конструкции для сокращения расхода вольфрама. При этом экспортный рынок отечественного режущего инструмента в январе–августе текущего года не вырос, а рост доли замещения импортного инструмента отечественным всё ещё находится в переходном периоде. Снижение экспорта продукции вольфрамовой металлургии и режущего инструмента также в определённой степени отражается в ослаблении внутреннего спроса на вольфрам. В конце сентября выжидательные настроения на рынке — стремление закупаться при непрерывном росте цен и сдерживание закупок при их снижении — в сочетании с крайне низкой торговой активностью перед праздниками Середины осени и Дня образования КНР привели к исключительно слабой ликвидности спотового рынка. Сделки в течение месяца в основном поддерживались регулярными долгосрочными контрактами.
Дисбаланс спроса и предложения, а также фундаментальные диспропорции в отрасли привели к постепенному снижению цен на APT в течение сентября, что высветило ключевые противоречия сектора. Котировки APT продолжали снижаться в течение месяца: ведущие игроки в первой половине месяца удерживали цены по долгосрочным контрактам на уровне 600 000 юаней за тонну, а во второй половине снизили их до 580 000–560 000 юаней за тонну. К концу месяца спотовые цены сделок откатились в диапазон 540 000–560 000 юаней за тонну, при этом фактические сделки заключались в основном ближе к нижней границе диапазона, а пространство для торга на рынке продолжало расширяться. Среднемесячное производство APT в Китае с июня по август составляло 11 000 тонн, однако спотовый рынок оставался вялым на протяжении всего периода, в результате чего отрасль оказалась в состоянии пассивного накопления запасов. Высокие запасы готовой продукции в сочетании с повышенной себестоимостью ранее закупленного сырья привели к дефициту денежного потока в отрасли APT, вынуждая некоторые предприятия закладывать товары для улучшения оборачиваемости средств. Пиковый сезон спроса в сентябре не состоялся: объёмы долгосрочных контрактов сократились, и предприятия сосредоточились на снижении производства и распродаже запасов.
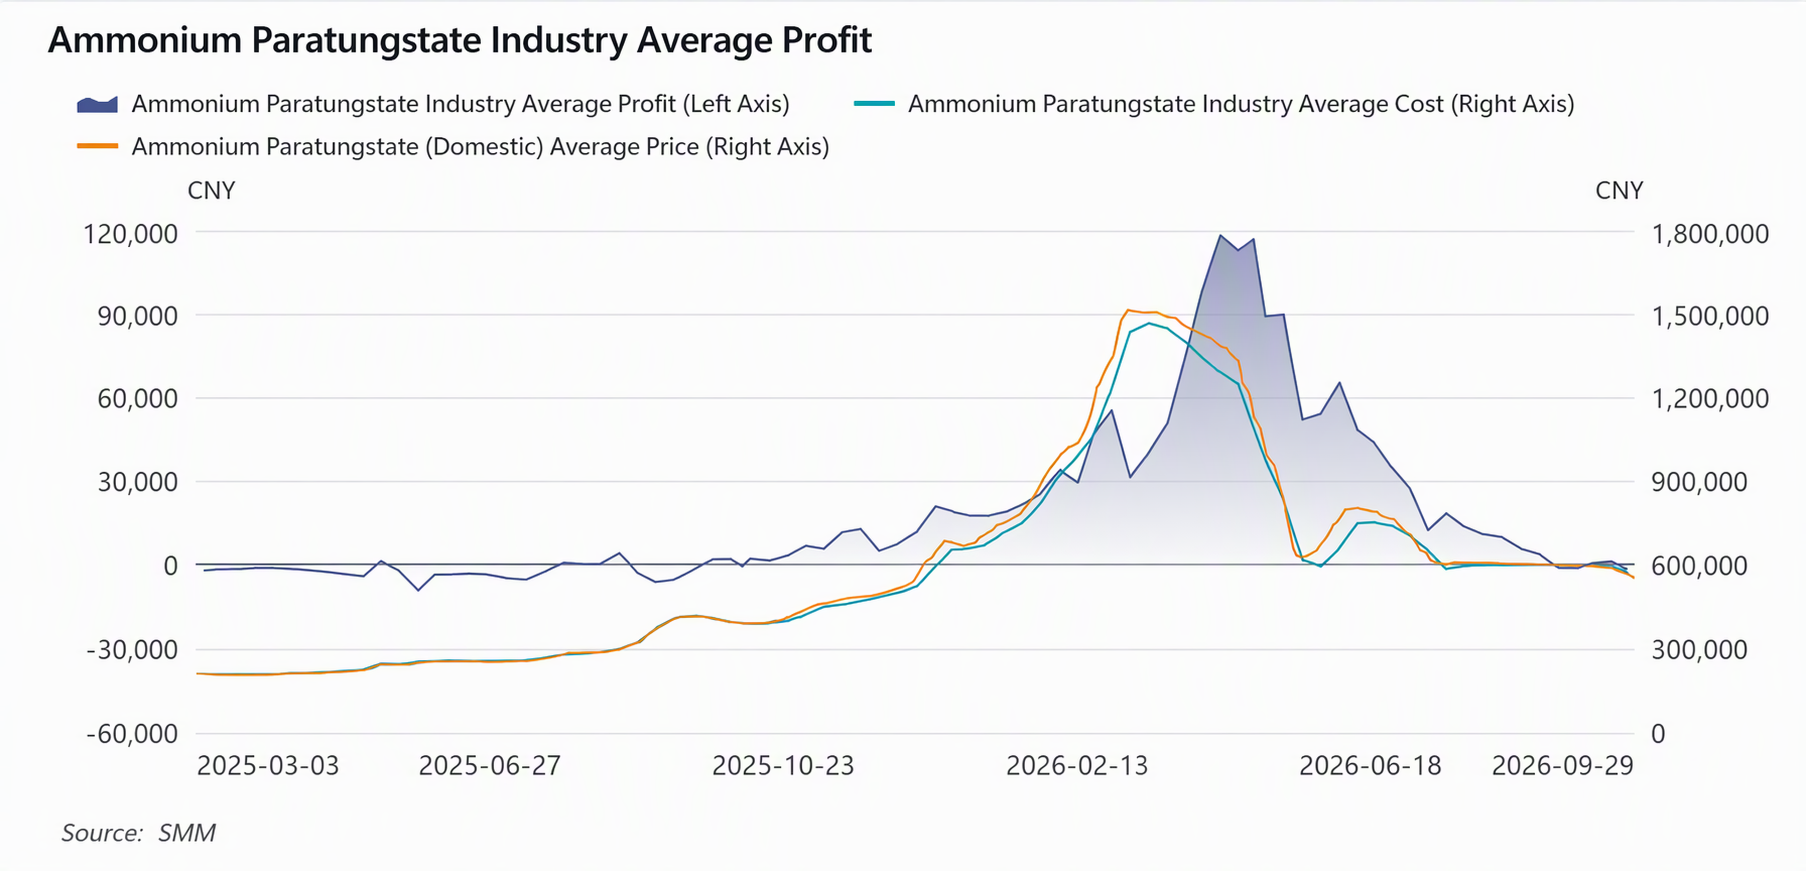
В ближайшей перспективе рынок APT, вероятно, продолжит консолидироваться на слабом уровне, и любое восстановление по-прежнему зависит от оживления конечного спроса. В настоящее время у предложения практически нет возможностей для дальнейшего существенного сокращения, поскольку сверхнизкая загрузка мощностей создаёт естественный ценовой пол, ограничивая риск резкого падения цен, однако у цен отсутствует ключевой драйвер для восстановления. Тем временем концентрированное сокращение выпуска вольфрамовой плавки, если проследить его вверх по цепочке, приведёт к накоплению запасов руды и отгрузок. Хотя общая квота Китая на добычу вольфрама на 2026 год по-прежнему снижается в годовом исчислении, пополнение за счёт внутренних ресурсов вольфрамового лома в сочетании со значительным ростом общего импорта фактически компенсировало нехватку продукции отечественных рудников. Ценовой центр вольфрамового концентрата откатился до 370 000 юаней за стандартную тонну (в пересчёте на 65% WO3), однако прибыль рудников остаётся существенной. Поскольку у рудников в четвёртом квартале ещё сохраняются остатки квот на добычу, вероятность добровольного сокращения производства на рудниках низка. В то же время загрузка мощностей на плавильных предприятиях по выпуску APT в краткосрочной перспективе вряд ли быстро восстановится до высоких уровней, и рудники могут по-прежнему испытывать давление продаж, что ограничивает ожидания роста цен на сырьё. Ключевым ориентиром для будущей динамики рынка станут интенсивность пополнения запасов downstream-производителями твёрдых сплавов и объёмы экспортных заказов на вольфрам в четвёртом квартале, а также долгосрочные контрактные котировки ведущих игроков вольфрамовой отрасли, темпы возобновления производства на простаивающих мощностях, изменения в переработке вольфрамового лома как альтернативного источника поставок и направление политики, что также будет важнейшим фактором, определяющим перспективы рынка.