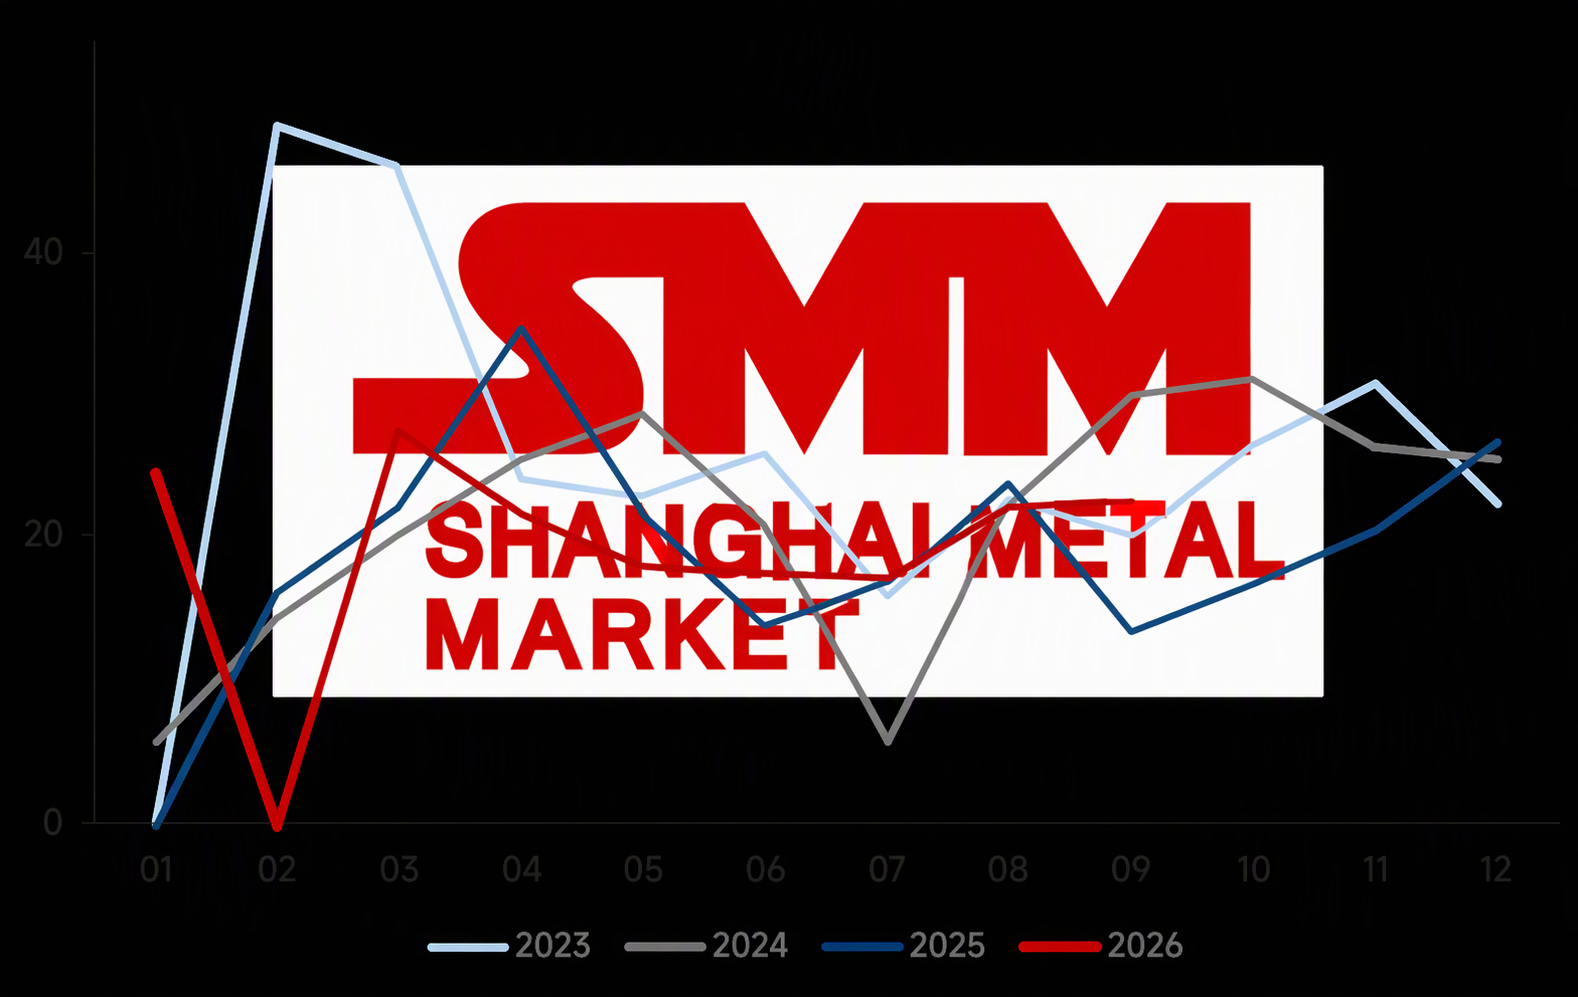
Согласно опросу SMM, по состоянию на 31 сентября загрузка мощностей сталелитейных заводов, использующих покупную заготовку и выпускающих преимущественно строительную сталь, составила 22,58%, что на 0,37 процентного пункта выше по сравнению с предыдущим месяцем и на 9,01 процентного пункта выше по сравнению с аналогичным периодом прошлого года.
В сентябре цены на строительную сталь в стране двигались в узком боковом диапазоне. По состоянию на 29 сентября средняя по стране цена арматуры составила 3 135 юаней за тонну, что на 19 юаней за тонну ниже по сравнению с предыдущим месяцем.
Со стороны предложения цены на сырьё в предыдущий период оставались относительно устойчивыми, в то время как спотовые цены не имели импульса к росту, что привело к расширению убытков на доменных сталелитейных заводах. Некоторые производители дополнительно снижали загрузку или проводили временное техническое обслуживание прокатных линий, что постепенно ослабляло производственное давление. В то же время электросталеплавильные заводы, которые в сентябре в целом были прибыльными, повысили производственную активность по сравнению с предыдущим периодом, сохраняя рабочие часы на уровне плоского и внепикового тарифов на электроэнергию, а загрузка электропечей находилась на среднем за год уровне. Для заводов, использующих покупную заготовку, маржа в начале сентября в основном находилась около уровня безубыточности, и производственная активность повысилась. Однако из-за снижения цен в середине сентября некоторые производители сразу же сократили загрузку. Кроме того, после того как агенты активно пополняли запасы перед двойными праздниками, производители опасались ослабления спроса в дальнейшем, поэтому рабочие часы временно сохранялись, и загрузка заводов по переработке заготовки изменилась незначительно по сравнению с предыдущим месяцем.
Со стороны спроса перед праздником Национального дня спрос высвобождался во всех регионах. Во время длительных праздников логистика и транспортировка были ограничены, поэтому у некоторых проектов сохранялась потребность в закупках после праздника. Кроме того, благоприятная погода на юге Китая в октябре ускорит ход строительства на объектах конечных потребителей, однако северный Китай после октября постепенно перейдёт в зимний период, и спрос вступит в фазу сезонного сокращения. В целом показатели спроса вряд ли смогут достичь сентябрьского уровня.
В перспективе, с учётом ограниченных возможностей для улучшения производственной маржи у заводов, использующих покупную заготовку, и осторожного взгляда на рынок, загрузка заводов по переработке заготовки, вероятно, в краткосрочной перспективе останется в основном без изменений.
График: Тренд загрузки мощностей сталелитейных заводов, использующих покупную заготовку, 2023–2026 гг.
Источник: SMM