29 сентября 2026 г. Новости:
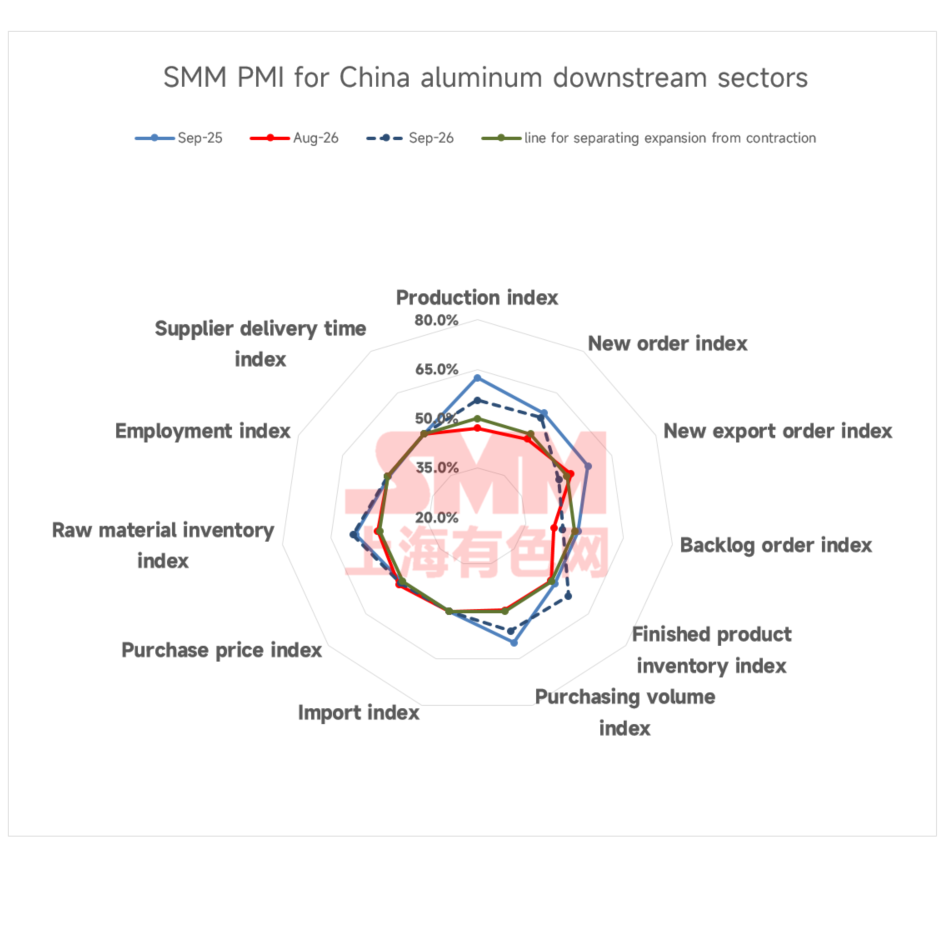
В сентябре композитный PMI алюминиевой перерабатывающей промышленности Китая составил 53,9%, значительно выше августовских 48,7% и вернулся выше отметки 50 после двух месяцев, при этом отрасль перешла от «слабого восстановления» к «структурному расширению», хотя расхождение между секторами ещё более усилилось. Среди семи основных перерабатывающих секторов PMI первичных алюминиевых сплавов составил 61,6% — усилилась готовность к производству в пиковый сезон и продолжилось сокращение запасов готовой продукции; PMI вторичных алюминиевых сплавов составил 60,1%, резко увеличившись на 13,4 п.п. к предыдущему месяцу, поскольку улучшение заказов на автомобили и мотоциклы способствовало восстановлению настроений; PMI алюминиевых плит, листов и полос составил 56,7%, при этом индекс производства и индекс новых заказов достигли 58,9%, однако индекс новых экспортных заказов резко упал до 39,7%, а индекс запасов готовой продукции взлетел до 69,2%, что подчёркивает двойное давление со стороны экспорта и запасов; PMI промышленных алюминиевых профилей составил 53,7% благодаря высокому спросу на комплектующие для автомобилей на новых источниках энергии и систем накопления энергии, хотя низкая плата за переработку и длительные сроки оплаты сдерживали приём заказов; PMI алюминиевой фольги составил 52,6%, при этом производственные графики по аккумуляторной фольге уже расписаны до декабря, а заказы на упаковочную фольгу в пиковый сезон полностью заполнены, что эффективно компенсировало слабость фольги для кондиционеров; PMI алюминиевой проволоки и кабеля составил 51,8%, оставаясь в зоне расширения, однако индекс новых заказов снизился на 12,7 п.п. по сравнению с августом, что указывает на заметное ослабление динамики заказов; PMI строительных алюминиевых профилей составил 48,9%, оставшись единственным сектором ниже отметки 50, поскольку глубоко отрицательная динамика новых закладок и завершений жилья сдерживала конечный спрос, а эффект «золотого сентября» оказался относительно слабым.
По категориям продукции:
Алюминиевые плиты, листы и полосы: Композитный PMI отрасли алюминиевых плит, листов и полос в сентябре составил 56,7%, вернувшись в зону уверенного расширения. По субиндексам и индекс производства, и индекс новых заказов составили 58,9%, что указывает на поэтапное восстановление загрузки производства и поступления заказов в традиционный пиковый сезон «золотого сентября и серебряного октября», при этом по некоторым толстым плитам серий 5xxx и 6xxx даже наблюдался дефицит предложения. Индекс объема закупок (62,4%) и индекс запасов сырья (67,8%) резко выросли — редкий одновременный скачок, отражающий концентрированное накопление запасов предприятиями в преддверии пикового сезона и праздника Национального дня, благодаря чему запасы сырья на заводах временно оказались достаточными. Однако структурные противоречия также проявились крайне остро: индекс новых экспортных заказов упал до 39,7%, оказавшись глубоко в зоне сокращения, поскольку в сентябре разница между внутренними и международными ценами продолжала сужаться, экспорт утратил основную экономическую целесообразность, а по некоторым основным видам продукции даже возникли убытки; часть заказов, отгруженных досрочно в порядке «забегания вперед», также перенесла на более ранний срок последующий спрос, охладив новые экспортные заказы. Индекс запасов готовой продукции резко подскочил до 69,2%, поскольку цены на алюминий в сентябре оставались выше 24 000 юаней за тонну, сильное неприятие высоких цен конечными потребителями привело к блокировке отгрузок, и некоторые предприятия были вынуждены накапливать запасы готовой продукции. В целом, хотя отрасль находится в фазе расширения, высокие цены на алюминий и стремительный спад экспорта ограничивают потенциал роста, и ожидается, что в октябре PMI алюминиевых плит, листов и полос вернется к отметке около 50, а устойчивость импульса пикового сезона остается под вопросом.
Алюминиевая фольга: Совокупный PMI отрасли алюминиевой фольги в сентябре составил 52,6%, при этом основными движущими факторами стали устойчивое расширение индекса производства (53,7%) и индекса новых заказов (53,7%) благодаря сильной структурной дивергенции внутри отрасли, обеспечившей компенсацию: с одной стороны, спрос на аккумуляторную алюминиевую фольгу оставался высоким, некоторые предприятия непрерывно переводили мощности на выпуск аккумуляторной фольги, а производственные графики были заполнены заказами до декабря, что создавало прочную основу для общей деятельности; с другой стороны, упаковочная фольга вошла в окно выполнения заказов пикового сезона, заказы на одинарную нулевую фольгу, двойную нулевую фольгу и асептическую упаковку были полностью заполнены, что в совокупности эффективно компенсировало сохраняющуюся слабость в сегменте фольги для кондиционеров. Индекс новых экспортных заказов достиг 59,5%, при этом жесткий зарубежный спрос на упаковку в четвертом квартале поддерживал объем экспортных заказов. По запасам индекс запасов готовой продукции составил 58,4%, что схоже с затруднениями в сегменте алюминиевых плит, листов и полос, поскольку высокие цены на алюминий также замедлили вывоз продукции downstream и заблокировали отгрузки, вынудив некоторые предприятия смириться с накоплением запасов. Индекс объема закупок и индекс запасов сырья расширились одновременно, предприятия активно поддерживали относительно достаточные запасы сырья. В целом уверенные показатели PMI алюминиевой фольги в сентябре были совместно обеспечены силой аккумуляторной фольги и выполнением заказов пикового сезона по упаковочной фольге. В перспективе при поддержке эффекта пикового сезона ведущие предприятия по производству алюминиевой фольги по-прежнему могут сохранять относительно полные портфели заказов, однако рост уже незаметно замедлился.
Строительные алюминиевые профили: PMI строительных алюминиевых профилей в сентябре составил 48,9%, оставаясь ниже отметки 50. По субиндексам: индекс нового производства составил 47,7%, индекс новых заказов — 48,1%, индекс объема закупок — 49,1%, все показатели восстановились по сравнению с предыдущим месяцем, настроения несколько улучшились по сравнению с прошлым месяцем. Структура заказов продолжала расходиться: некоторые крупные предприятия в традиционных производственных регионах, таких как Гуандун и Шаньдун, по-прежнему сосредоточены на выполнении крупных инженерных заказов, таких как корпоративные штаб-квартиры и школьное строительство, с относительно стабильной базой; при этом конечный объем от каналов дистрибуции окон и дверей и розничных продаж товаров для ремонта жилья оставался ниже ожиданий. По запасам предприятия придерживались принципа «закупки под заказы» в отношении сырья и строго планировали производство и своевременно отгружали готовую продукцию, продолжая активную стратегию поддержания низких запасов готовой продукции. В целом на фоне глубоко отрицательного роста новых закладок и завершений жилья пиковый сезон «золотого сентября» лишь незначительно поддержал спрос на строительные алюминиевые профили, разворота тренда конечного спроса не ожидается, и PMI строительных алюминиевых профилей, как ожидается, останется слабо ниже отметки 50 в октябре.
Промышленные профили: Композитный PMI отрасли промышленных алюминиевых профилей в сентябре составил 53,7%, вернувшись выше отметки 50. По субиндексам: индекс производства составил 57,4%, индекс новых заказов — 56,3%, индекс объема закупок — 55,8%, все одновременно вернулись в зону расширения. Спрос демонстрировал картину поддержки пикового сезона при расхождении конечных направлений. Под влиянием традиционного пикового сезона потребления некоторые производители сообщили о явном росте заказов на алюминиевые профили для компонентов транспортных средств на новой энергии в начале сентября, что способствовало росту месячного производства; спрос на алюминиевые профили для компонентов накопителей энергии продолжал устойчиво расти на фоне расширения отрасли. Для алюминиевых рам фотоэлектрических модулей под давлением сроков поставки заказов в начале октября некоторые ведущие производители рам сохраняли относительно полную загрузку производства с прошлого месяца, однако некоторые предприятия сообщили об ожиданиях сокращения производственных графиков нижестоящими производителями модулей, сдержанно оценивая дальнейшие перспективы производства. В экспортном направлении августовский экспортный индекс составил 50,8%, оставшись выше отметки 50; некоторые предприятия в провинции Аньхой сообщили об увеличении экспортных заказов в сентябре на алюминиевые лестницы, детали текстильного оборудования и промышленные трубы и прутки, при этом экспорт промышленных профилей, как ожидается, останется в целом стабильным. В части закупок сырья восстановление индекса объёма закупок в основном последовало за увеличением новых заказов, предприятия по-прежнему пополняют запасы исходя из заказного спроса. В целом в сентябре промышленные алюминиевые профили вернулись в зону расширения, при этом спрос на сопутствующие алюминиевые профили демонстрировал хорошие показатели на конечных рынках под действием традиционных потребительских факторов. Однако, хотя заказы на компоненты для систем хранения энергии и новых энергетических транспортных средств растут хорошими темпами, они сталкиваются с ограничениями в виде низкой стоимости обработки и длительных сроков получения оплаты, и некоторые предприятия планируют умеренно контролировать объём принимаемых заказов; в сочетании с тем, что алюминиевые рамы для фотоэлектрических модулей испытывают давление из-за ожиданий снижения производственных графиков модулей, в октябре ожидается некоторое снижение настроений в секторе промышленных профилей, однако показатель останется выше отметки 50.
Алюминиевая проволока и кабель: Индекс PMI отечественной отрасли алюминиевой проволоки и кабеля в сентябре составил 51,8%, снизившись на 2,7 процентного пункта по сравнению с предыдущим месяцем. Хотя показатель остался выше отметки 50, импульс расширения заметно ослаб, и восстановление отраслевых настроений не оправдало ожиданий. По сегментам: производственный индекс составил 52,33%, увеличившись на 4,58 процентного пункта с 47,75% в августе и вернувшись выше отметки 50, производственные графики предприятий вернулись в нормальное русло, а операционная деятельность отрасли несколько восстановилась, однако на фоне устойчиво высоких цен на алюминий предприятия в основном ориентировались на производство точно в срок и пополнение запасов по потребности, поэтому производственный энтузиазм улучшился лишь ограниченно. Индекс новых заказов составил 52,25%, снизившись на 12,7 процентного пункта с 64,95% в августе; хотя сетевые проекты постепенно перешли в стадию исполнения, фактические темпы выборки продукции пока не ускорились. Индекс новых экспортных заказов составил 47,67%, снизившись на 5,36 процентного пункта с 53,03% в августе и вновь опустившись в зону сокращения, при этом уровень новых зарубежных заказов остаётся фрагментированным и не может обеспечить эффективную поддержку. Индекс портфеля заказов составил 54,20%, снизившись на 4,86 процентного пункта с 59,06% в августе, при этом накопленные заказы постепенно отрабатываются, и предприятия планируют производство исходя из имеющихся заказов. Индекс объёма закупок составил 59,06%, увеличившись на 2,14 процентного пункта с 56,92% в августе, а индекс запасов сырья составил 63,59%, увеличившись на 5,7 процентного пункта с 57,89% в августе, при этом предпраздничное пополнение запасов в основном завершено. В целом в сентябре операционная сторона отрасли алюминиевой проволоки и кабеля несколько улучшилась по сравнению с августом, однако восстановление оказалось слабее ожиданий, показатели заказов оставались слабыми, а производственный энтузиазм улучшился лишь ограниченно; в преддверии праздников Середины осени и Дня образования КНР производственные линии ведущих предприятий отрасли в основном продолжат работу в обычном режиме, однако некоторые предприятия сообщили о планах технического обслуживания производственных линий в праздничный период, что может снизить производственную нагрузку в это время. В сочетании со слабыми ожиданиями по поставкам для электросетей в текущем году и меньшим объёмом заказов в портфеле по сравнению с аналогичным периодом прошлого года в октябре ожидается умеренное восстановление индекса PMI отрасли алюминиевой проволоки и кабеля.
Первичные сплавы: Индекс PMI отрасли первичных алюминиевых сплавов в сентябре составил 61,6%, вернувшись выше отметки 50, что является заметным улучшением по сравнению с предыдущим периодом и свидетельствует о восстановлении отраслевых настроений и потеплении рыночной конъюнктуры. По субиндексам: производственный индекс в сентябре достиг 70,48%, а общий объём выпуска превысил августовский уровень, что говорит о повышении готовности предприятий наращивать производство на фоне традиционного пикового сезона «золотого сентября и серебряного октября», при этом активность в производственной сфере заметно возросла. Одновременно общий объём заказов также постепенно расширялся, и как предложение, так и спрос демонстрировали позитивные сигналы, а операционная деятельность отрасли несколько восстановилась по сравнению с предыдущим периодом. В части запасов некоторые предприятия сохраняли нормальные производственные графики при некотором увеличении спроса, что способствовало частичному сокращению запасов готовой продукции на заводах; индекс запасов готовой продукции составил 43,47%, оставшись ниже отметки 50, что указывает на то, что запасы не накапливались, а, напротив, несколько снизились. В период праздника Середины осени нижестоящие предприятия ведущих производителей первичных алюминиевых сплавов не устраивали выходных, и продукция продолжала отгружаться, поэтому заметного накопления запасов не произошло, а темпы сокращения запасов оставались относительно равномерными. Однако восстановление спроса по-прежнему в определённой степени сдерживалось. В сентябре цены на алюминий в целом были выше августовских, и сохранение цен на высоком уровне в определённой мере подавляло крупнооптовые заказы, не позволяя новым заказам достичь значительного роста. При этом спрос со стороны автомобильной промышленности снизился в годовом выражении, и общий спрос оказался несколько ниже, однако по сравнению с предыдущим месяцем он увеличился, демонстрируя признаки маржинального улучшения, хотя сила восстановления оставалась ограниченной. С учётом перспектив на октябрь отрасль по-прежнему находится в традиционном пиковом сезоне, и общие настроения, как ожидается, останутся выше отметки 50. Ожидается некоторое снижение ценового центра на алюминий, что в определённой степени поможет ослабить ценовое давление на нижестоящих потребителей и дополнительно улучшить рыночные настроения. Вместе с тем следует отметить, что в текущем году общее предложение превышает прошлогодний уровень, тогда как рост спроса отстаёт от предложения, и давление дисбаланса спроса и предложения на рынке сохраняется. Таким образом, в октябре индекс PMI отрасли первичных алюминиевых сплавов ожидается на уровне около 59,4%, что несколько ниже сентябрьского показателя, но по-прежнему выше отметки 50, при этом отрасль в целом будет находиться в диапазоне умеренного расширения.
Вторичные сплавы: Индекс PMI отрасли вторичного алюминия в сентябре составил 60,1%, увеличившись на 13,4 процентного пункта по сравнению с предыдущим месяцем и вернувшись выше отметки 50, что свидетельствует об улучшении отраслевых настроений. В части спроса, по мере постепенного наступления традиционного пикового сезона потребления, заказы со стороны основных нижестоящих отраслей, таких как автомобилестроение и производство мотоциклов, несколько улучшились по сравнению с предыдущим периодом, предприятия ускорили темпы приёма заказов и закупок, что способствовало восстановлению спроса, однако высвобождение спроса в пиковый сезон оставалось относительно умеренным, а закупочный энтузиазм нижестоящих потребителей заметно не возрос. В части производства улучшение спроса способствовало восстановлению загрузки предприятий, однако дефицит предложения кондиционного алюминиевого лома и высокие закупочные издержки по-прежнему в определённой степени ограничивали наращивание выпуска. В конце сентября в период праздника Середины осени большинство предприятий в основном сохраняли нормальный режим производства; в период праздника Дня образования КНР крупные предприятия или предприятия, поставляющие жидкий алюминий напрямую, с учётом непрерывности производства и потребностей нижестоящих потребителей в основном не останавливали производство, хотя некоторые предприятия умеренно снижали производственную нагрузку; остальные предприятия в основном брали выходные на 3–5 дней, а отдельные предприятия, сильнее затронутые недостаточным объёмом заказов или ограничениями по налоговым счетам-фактурам, могли продлить праздничные выходные примерно до 7 дней. В части запасов по мере восстановления операционной деятельности предприятий запасы готовой продукции на заводах несколько увеличились; в части сырья для обеспечения производства и своевременной поставки заказов пикового сезона предприятия в целом повысили активность по сбору лома, однако из-за дефицита предложения кондиционного алюминиевого лома и возросших трудностей с закупками рост запасов сырья оказался ограниченным, и предприятия по-прежнему испытывают давление с пополнением запасов. С учётом перспектив на октябрь праздник Дня образования КНР вызовет поэтапное нарушение производственной деятельности отрасли, и хотя после праздника ожидается постепенное возвращение предприятий к нормальному режиму работы, отраслевые настроения, как ожидается, несколько снизятся по сравнению с сентябрём под влиянием праздничного фактора; при этом ключевыми вопросами для рынка в дальнейшем останутся способность спроса пикового сезона к продолжению высвобождения и влияние политики налоговых счетов-фактур на предложение кондиционного алюминиевого лома.
Прогноз:
С учётом перспектив на октябрь эффект пикового сезона «золотого сентября и серебряного октября» будет маржинально ослабевать, а в сочетании с поэтапным нарушением работы части производственных линий из-за праздника Дня образования КНР настроения в алюмоперерабатывающей отрасли, как ожидается, отступят от высоких уровней, при этом композитный индекс PMI, вероятно, вернётся к отметке 50. По секторам: индекс PMI первичных алюминиевых сплавов, как ожидается, снизится примерно до 59,4%, оставаясь в зоне умеренного расширения; настроения в секторе вторичного алюминия, как ожидается, несколько снизятся по сравнению с сентябрём из-за праздничного нарушения производства и дефицита предложения кондиционного алюминиевого лома; индекс PMI алюминиевых плит, листов и полос, как ожидается, будет колебаться около отметки 50 под двойным давлением быстрого сокращения экспорта и высоких запасов готовой продукции, при этом устойчивость импульса пикового сезона остаётся под вопросом; ведущие предприятия по производству алюминиевой фольги по-прежнему могут сохранять относительно полный портфель заказов, однако темпы роста незаметно замедлились; настроения в секторе промышленных алюминиевых профилей, как ожидается, несколько снизятся, но останутся выше отметки 50; в секторе алюминиевой проволоки и кабеля ожидается умеренное восстановление на фоне слабых ожиданий по поставкам для электросетей и меньшего объёма заказов в портфеле по сравнению с аналогичным периодом прошлого года; строительные алюминиевые профили останутся слабыми ниже отметки 50, при этом разворота тренда конечного спроса не ожидается. В целом в октябре сохранится картина расхождения по секторам, при этом высокие цены на алюминий и слабый экспорт по-прежнему будут ограничивать потенциал роста.