SMM, 29 сентября:
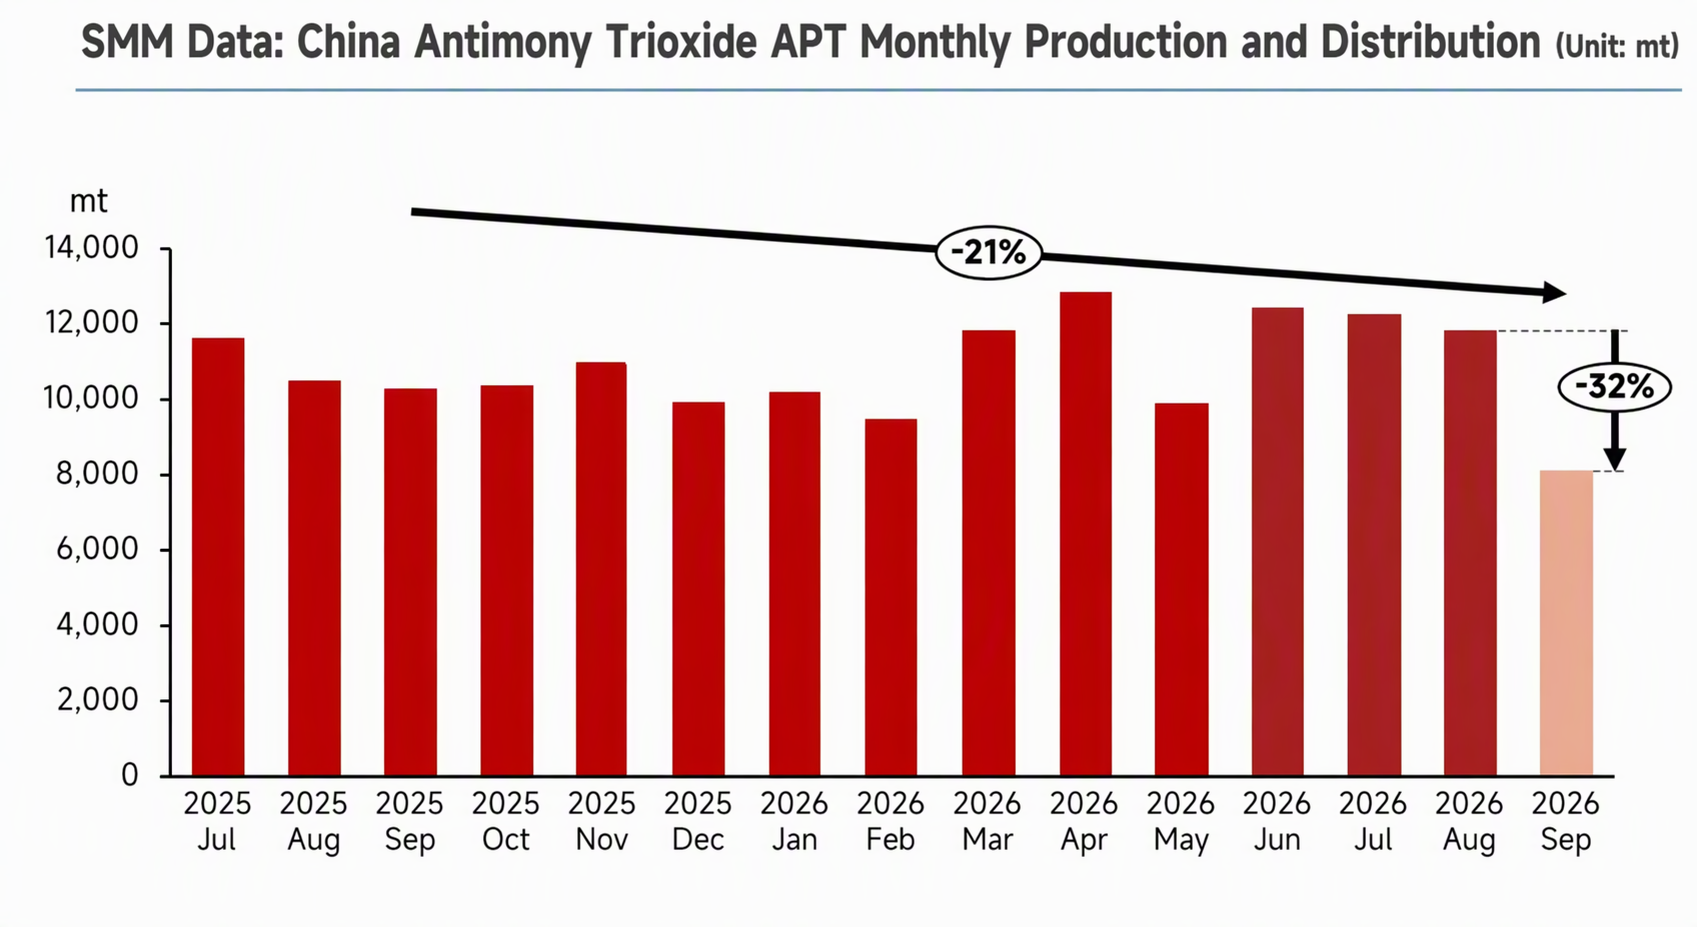
В сентябре 2026 года рынок APT в Китае продемонстрировал глубокое сокращение выпуска и падение загрузки мощностей до минимума, а сжатие предложения вышло на новый минимум фазы. По данным выборки опроса SMM, в этом месяце производство APT резко снизилось на 32% м/м, а средняя загрузка отрасли упала на 21,2 п. п. м/м — до около 49%, достигнув исторического минимума. В январе—сентябре 2026 года совокупный выпуск APT в Китае составил примерно 100 тыс. т, что на 2% меньше г/г. Этот раунд резкого сокращения производства был не небольшим корректирующим шагом отдельных компаний, а общеотраслевым сочетанием снижения загрузки и остановок. Крупные плавильные предприятия в основном производственном регионе Цзянси сосредоточились на техперевооружении и ремонтах, тогда как малые и средние заводы из‑за операционного давления инициативно останавливали печи и ограничивали выпуск.
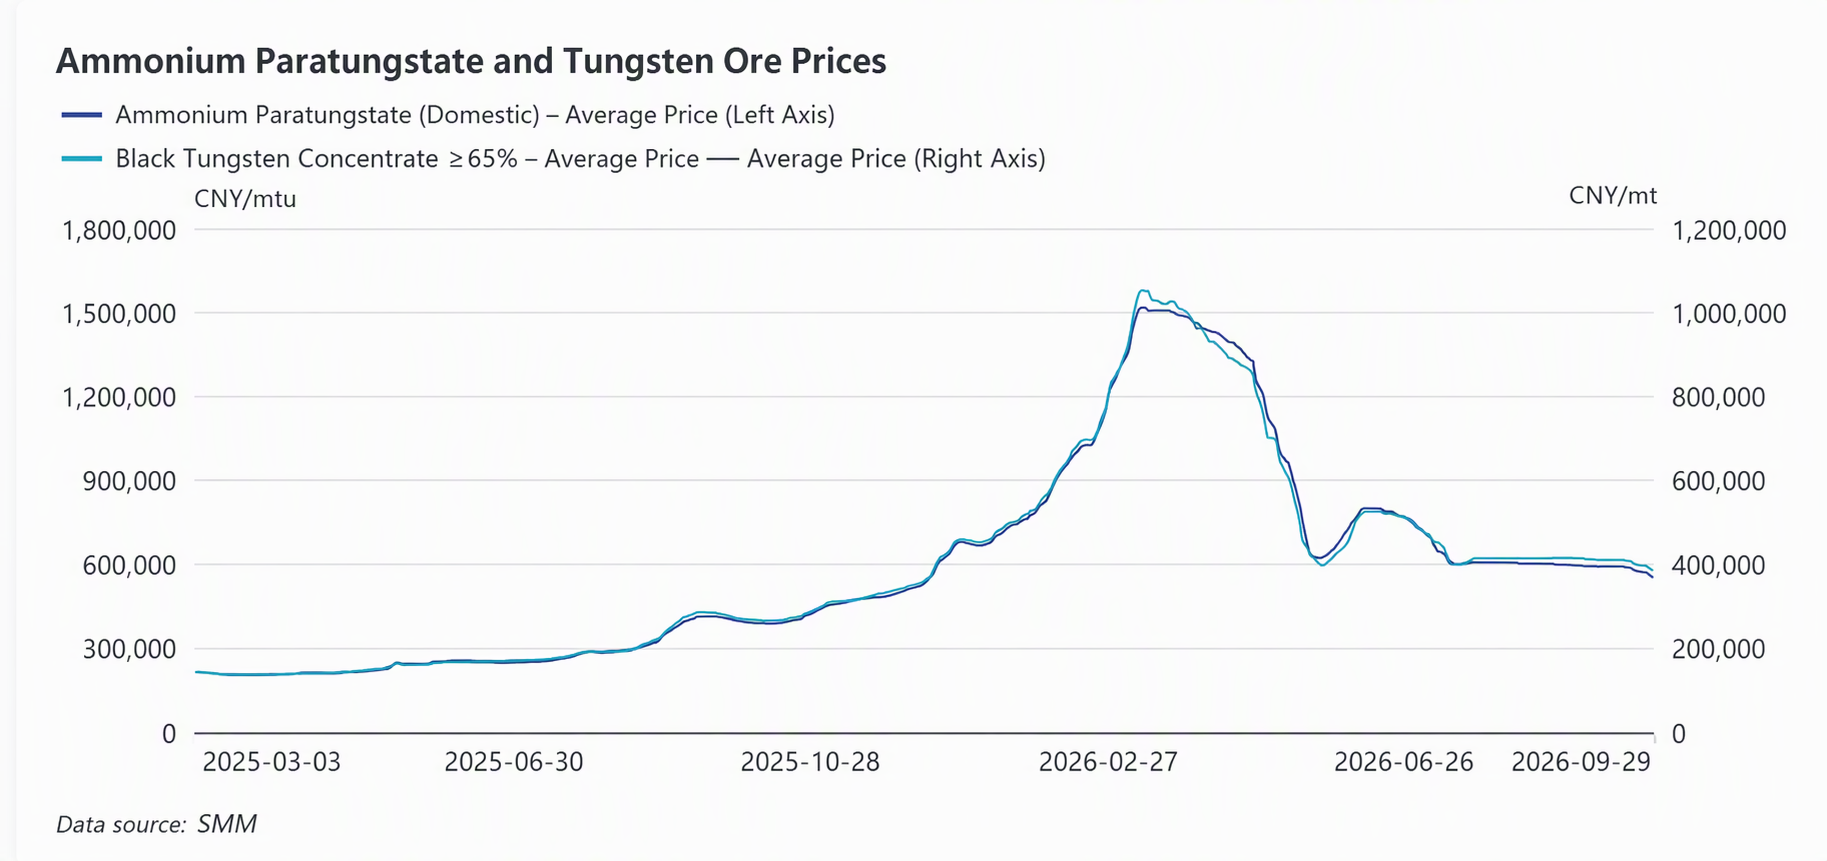
В сентябре цены на сырьё — вольфрамовый концентрат — оставались слабыми; поставщики часто продавали с дисконтом, чтобы получить наличность. Однако затраты на сырьё по‑прежнему формировали существенную «инверсию» относительно цен реализации APT, из‑за чего плавильные предприятия оставались в устойчиво убыточном состоянии. Чтобы избежать рисков обесценения запасов на фоне снижения цен и ослабить давление на денежные потоки, компании в целом инициативно сокращали закупки сырья и снижали производственную загрузку, полностью отказавшись от прежней модели работы на полной мощности ради наращивания объёмов. В результате конечный спрос верхнего звена на вольфрамовые концентраты синхронно ослаб, сделки на стороне рудников шли вяло, а общий производственный и торговый настрой по всей цепочке «апстрим—даунстрим» оставался подавленным.
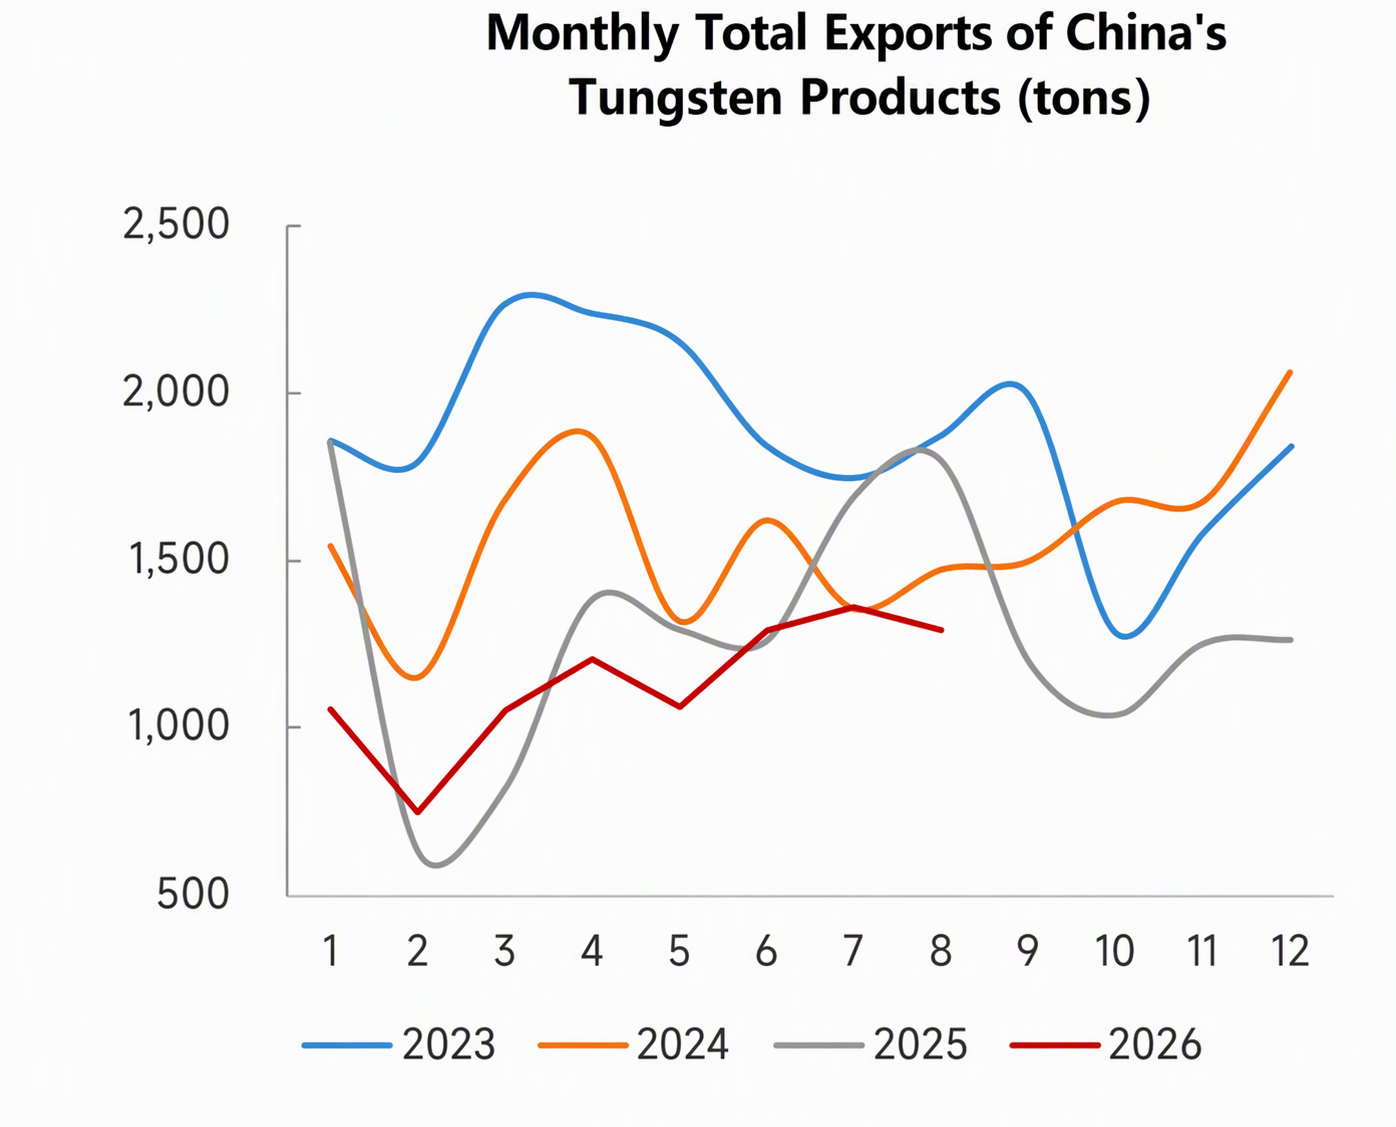
Резкому сжатию предложения соответствовал устойчиво слабый конечный спрос, что полностью разрушило традиционные ожидания «сентябрьского пикового сезона» и сформировало модель рынка «слабые и спрос, и предложение». Отрасли твёрдых сплавов и режущего инструмента, как ключевые downstream‑секторы APT, испытывали влияние вялого восстановления обрабатывающей промышленности и нехватки конечных заказов. Компании на протяжении всего периода придерживались модели работы с низкими запасами, закупая по принципу just‑in‑time по мере необходимости, без преддверийных концентрированных закупок впрок. Между тем сектор PV‑вольфрамовой проволоки, ранее поддерживавший рост спроса в отрасли, столкнулся с быстрым исчерпанием «дивиденда спроса» на фоне продолжающейся волны сокращения производства в индустрии кремниевых пластин, что дополнительно сжало общее пространство спроса на APTВ традиционных областях применения твердых сплавов некоторые конечные потребители переходят на керметы. На фоне высоких цен на вольфрам машиностроительная отрасль ищет пути снижения затрат и повышения эффективности, в том числе за счет переточки инструмента и оптимизации его конструкции для сокращения расхода вольфрама. При этом экспортный рынок отечественного режущего инструмента в январе–августе текущего года не вырос, а рост доли замещения импортного инструмента отечественным пока находится в переходной стадии. Снижение экспорта продукции вольфрамового передела и режущего инструмента также в определенной степени отражается на ослаблении внутреннего спроса на вольфрам. В конце сентября выжидательные настроения на рынке — стремление закупаться при непрерывном росте цен и сдерживание закупок при их снижении — в сочетании с крайне низкой торговой активностью перед праздниками Середины осени и Дня образования КНР привели к исключительно слабой ликвидности спотового рынка. Сделки в течение месяца в основном поддерживались регулярными долгосрочными контрактами.
Дисбаланс спроса и предложения и фундаментальные перекосы в отрасли привели к тому, что цены на паравольфрамат аммония (APT) в течение сентября постепенно снижались, обнажая ключевые противоречия сектора. Котировки APT в течение месяца продолжали падать: ведущие игроки в первой половине месяца удерживали цены по долгосрочным контрактам на уровне 600 000 юаней за тонну, а во второй половине снизили их до 580 000–560 000 юаней за тонну. К концу месяца спотовые цены сделок откатились в диапазон 540 000–560 000 юаней за тонну, при этом фактические продажи в основном проходили ближе к нижней границе диапазона, а пространство для торга на рынке продолжало расширяться. Среднемесячное производство APT в Китае с июня по август составляло 11 000 тонн, однако спотовый рынок оставался вялым, из-за чего отрасль оказалась в состоянии пассивного накопления запасов. Высокие запасы готовой продукции в сочетании с повышенной себестоимостью ранее закупленного сырья привели к дефициту денежного потока в отрасли APT, вынуждая некоторые предприятия закладывать товары для улучшения оборачиваемости средств. Пиковый сезон спроса в сентябре не состоялся: объемы долгосрочных контрактов сократились, и предприятия сосредоточились на снижении производства и распродаже запасов.
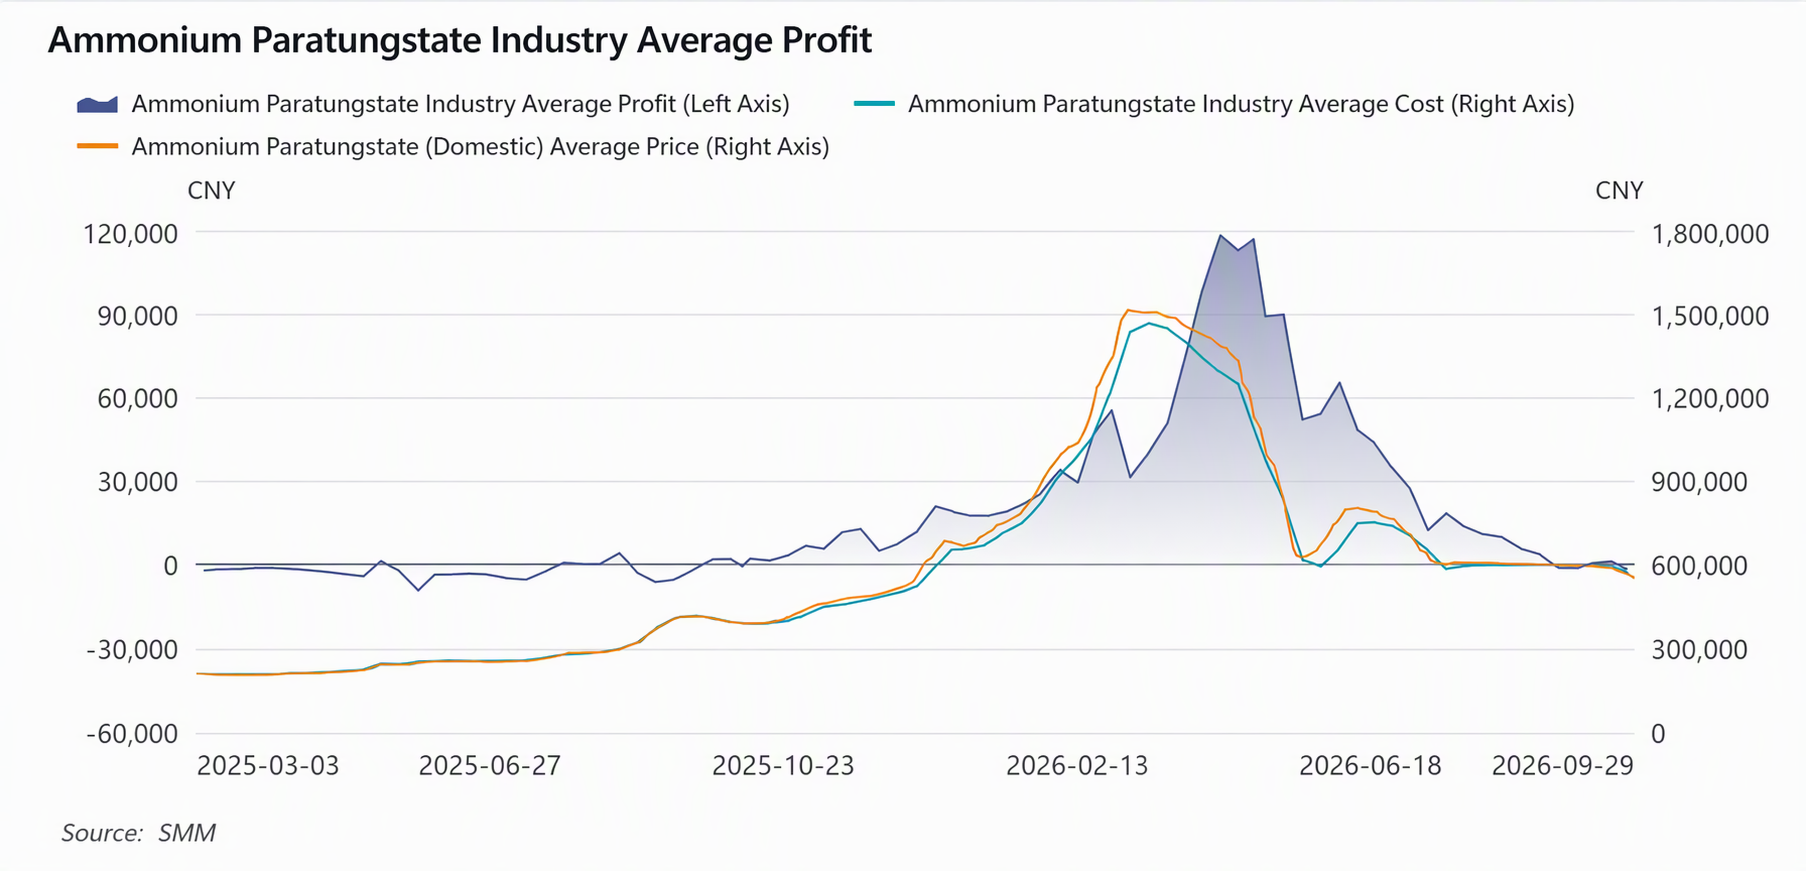
В ближайшей перспективе рынок APT, вероятно, продолжит консолидироваться на слабом уровне, и любое восстановление по-прежнему зависит от оживления конечного спроса. Со стороны предложения возможности для дальнейшего существенного сокращения пока ограничены, поскольку сверхнизкая загрузка мощностей создает естественный ценовой пол, ограничивая риск резкого падения цен, однако у цен отсутствует ключевой драйвер для отскока. Тем временем концентрированное сокращение выпуска вольфрамовой плавки, если проследить его вверх по цепочке, приведёт к накоплению запасов руды и отгрузок. Хотя общая квота Китая на добычу вольфрама на 2026 год по-прежнему снижается в годовом исчислении, дополнение за счёт внутренних ресурсов вольфрамового лома в сочетании с существенным ростом общего импорта фактически компенсировало нехватку продукции отечественных рудников. Ценовой центр вольфрамового концентрата откатился до 370 000 юаней за стандартную тонну (на базе 65% WO3), но прибыль рудников остаётся значительной. Поскольку у рудников в четвёртом квартале ещё сохраняются остатки квот на добычу, вероятность добровольного сокращения производства на рудниках низка. Однако загрузка мощностей на плавильных предприятиях по производству APT в краткосрочной перспективе вряд ли быстро восстановится до высоких уровней, и рудники могут по-прежнему испытывать давление продаж, что ограничивает ожидания роста цен на сырьё. Ключевым ориентиром для будущих рыночных тенденций станет интенсивность пополнения запасов в сегменте твердосплавной продукции и экспортных заказов на вольфрам в четвёртом квартале, а также долгосрочные контрактные котировки ведущих игроков вольфрамовой отрасли, темпы возобновления производства на простаивающих мощностях, изменения в переработке вольфрамового лома как альтернативного источника поставок и направление политики, что также будет важнейшим фактором, определяющим перспективы рынка.