В сентябре рынок кокса сохранял высокий уровень стагнации, темпы роста цен замедлились. Основной конфликт заключался во взаимодействии между поддержкой издержек со стороны коксующегося угля и сдерживанием, обусловленным убытками металлургических заводов. После нескольких раундов повышения цен, проведённых в начале сентября, убытки коксохимических предприятий сократились, а загрузка коксовых печей несколько выросла. Со стороны предложения продолжающийся надзор за безопасностью на угольных шахтах в основных добывающих регионах сохранял относительный дефицит высококачественного первичного коксующегося угля, формируя нижнюю поддержку цен на кокс. Коксохимические предприятия в начале периода держали низкие запасы и демонстрировали сильную готовность защищать цены. Со стороны спроса выпуск чугуна оставался высоким, а жёсткое пополнение запасов металлургическими заводами перед праздником Дня образования КНР временно поддерживало спотовые цены. Тем не менее конечный спрос на готовую сталь в рамках традиционного «золотого сентября» не оправдал ожиданий. Рентабельность металлургических заводов продолжала ухудшаться, усиливая сопротивление дорогому коксу. Шестой раунд предложенного повышения цен не состоялся. В середине — конце сентября рынок перешёл от фазы роста цен к боковой консолидации, пространство для дальнейшего повышения цен оказалось ограниченным. К концу месяца предпраздничное пополнение запасов завершилось, отгрузки коксохимических предприятий замедлились, а запасы по всей производственной цепочке незначительно выросли. Рынок начал закладывать в цены ремонты доменных печей на металлургических заводах и ожидания первого раунда снижения цен на кокс. В целом в сентябре уровень цен на кокс повысился, однако восходящий импульс постепенно ослабевал. Восстановление прибыли коксохимических предприятий привело к незначительному увеличению предложения, тогда как расположенные ниже по цепочке металлургические заводы столкнулись с растущим давлением убытков. Жёсткий баланс спроса и предложения незначительно ослаб, и рыночная логика сместилась от сокращения предложения к проверке со стороны спроса.
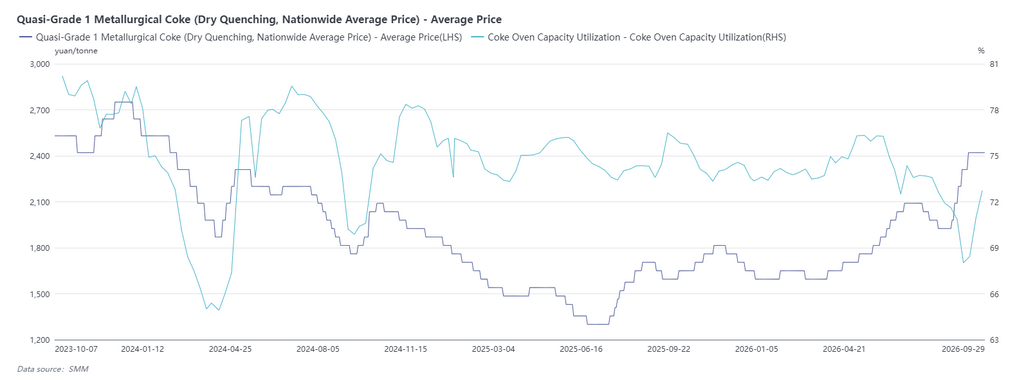
В октябре кокс, вероятнее всего, будет двигаться в боковом или понижательном тренде с рисками периодических коррекций. Со стороны предложения коксохимические предприятия сохраняют гибкую загрузку после улучшения прибыли в сентябре. Если цены останутся высокими, выпуск кокса может дополнительно вырасти. На рынке коксующегося угля ранее ограниченные шахты упорядоченно возобновляют добычу, ослабляя дефицит предложения коксующегося угля и снижая поддержку издержек. Спрос станет ключевым фактором, определяющим динамику рынка. В октябре, если конечный спрос на сталь в рамках традиционного «серебряного октября» продолжит разочаровывать, убытки металлургических заводов сохранятся, масштаб ремонтов доменных печей может расшириться, выпуск чугуна снизится, а жёсткий спрос на кокс сократится. После праздника Дня образования КНР предпраздничное пополнение запасов металлургическими заводами будет завершено. Активные закупочные настроения остынут, заводы будут более склонны добиваться снижения цен на кокс и получат больше рыночной власти. С точки зрения запасов ожидается их накопление по всей производственной цепочке после предпраздничного пополнения, что усилит понижательное давление на спотовые цены. Тем не менее сохраняется неопределённость вокруг проверок безопасности на угольных шахтах. Если надзор за безопасностью вновь ужесточится, цены на коксующийся уголь и кокс получат периодическую поддержку, ограничивая масштаб резкого падения.