Рынки считали полдень 29 сентября по пекинскому времени ключевой точкой для возможного введения США пошлины на рафинированную медь. Эта дата была выведена из обновления по рынку меди, представленного Министерством торговли США 30 июня: применение 90-дневного срока по разделу 232 перенесло бы окно президентского решения на 28 сентября по времени США.
Однако данное обновление требовалось в рамках действующего указа о пошлинах на медь и не было явно обозначено как новый официальный отчёт по расследованию в соответствии с разделом 232. Письменное обоснование президента также может быть опубликовано уже после принятия решения. Поэтому отсутствие объявления к полудню не следует рассматривать как подтверждение того, что предложение о пошлине снято.
США ранее рассматривали введение 15-процентной пошлины на импорт рафинированной меди в 2027 году с повышением до 30% в 2028 году. Если Белый дом оставит этот поэтапный график пошлин на столе, не финализируя детали, один лишь политический риск может продолжать притягивать мировую медь в США вплоть до 2027 года.
Трейдеры, стремящиеся заработать на будущих расхождениях между ценами COMEX и LME, продолжат перемещать катоды на американские биржевые склады, в бондовые зоны и коммерческие хранилища. Это позволит США сформировать значительный запас меди без прямого государственного финансирования: частные трейдеры возьмут на себя расходы на закупку, финансирование и хранение. По сути, ожидания пошлин могут превратить медь, находящуюся в частных руках, в фактический стратегический резерв.
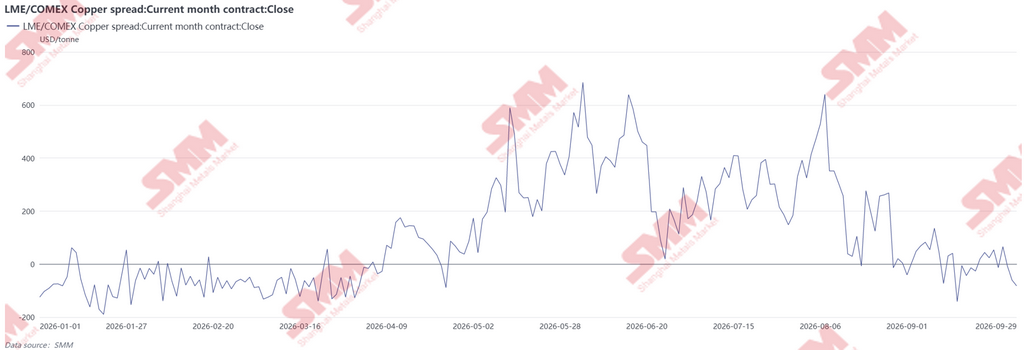
Однако на данный момент рыночная структура указывает на ослабление ближайшего притока. COMEX остаётся в контанго, что согласуется с достаточным ближним предложением в США, тогда как медь на LME сохраняется в бэквордации, указывая на более ограниченную немедленную доступность в других регионах. Межрыночные спреды steadily сужались с конца августа. Октябрьский контракт COMEX 2026 года торговался со скидкой $46,94 за тонну к трёхмесячной меди LME, тогда как ноябрьский контракт 2026 года имел премию всего $38,99 за тонну. Ни один из спредов не покрывает расходы на фрахт, финансирование, хранение и поставку на биржу, что фактически закрывает арбитражное окно для дополнительных физических поставок в США. Если бы рынок получил чёткий сигнал о неизбежности пошлин, премии по более дальним контрактам COMEX, вероятно, резко расширились бы. Этого не произошло. Текущая структура спредов говорит о том, что притяжение мировой меди в США теряет импульс, а трейдеры по-прежнему не убеждены в значимости дедлайна конца сентября.
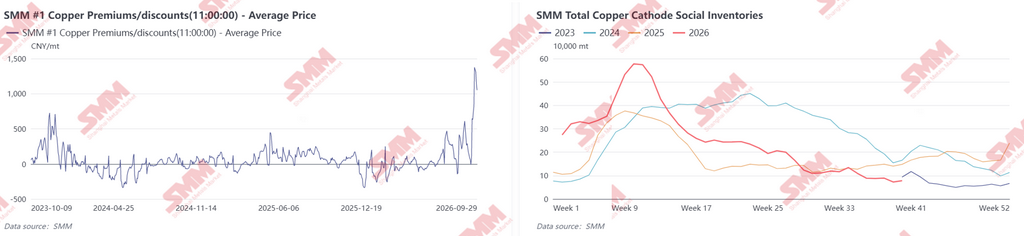
Возникший региональный дисбаланс уже заметен на физическом рынке Китая. Премия к катодной меди SMM #1 недавно приблизилась к отметке около 205 долл./т (1400 юаней/т), что является самым высоким уровнем с октября 2023 года. Этот рост нельзя объяснить только усилением потребления. Ожидания введения тарифов по разделу 232 перенаправили медь в США, сократив запасы LME в Азии и ограничив объём импортируемого катода, доступного Китаю. Внутреннее предложение соответственно ужесточилось: отслеживаемые SMM социальные запасы упали до многолетнего минимума в 78 300 т. Торгуемое вторичное медное сырьё также стало дефицитным, что ослабило его способность замещать рафинированную медь. Одновременно китайские переработчики ускорили закупки и пополнение запасов в преддверии праздников Середины осени и Дня образования КНР. Глобальное перенаправление меди в США обеспечило базовую поддержку росту спотовых премий, а предпраздничные закупки стали непосредственным катализатором.
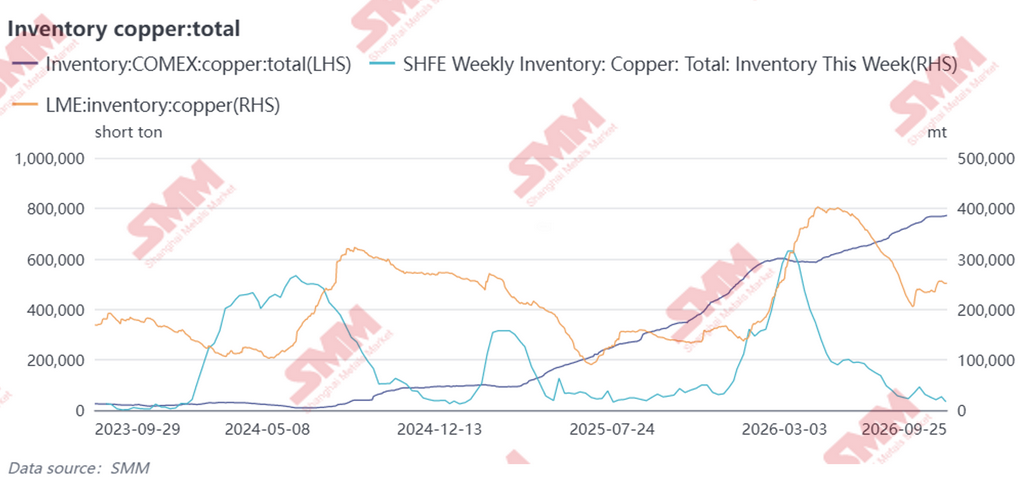
Динамика запасов иллюстрирует масштаб сдвига. В период с сентября 2025 года по сентябрь 2026 года запасы меди на COMEX выросли примерно с 320 тыс. коротких тонн до почти 770 тыс. коротких тонн, более чем удвоившись за год. За тот же период запасы LME снизились с промежуточного пика около 400 тыс. т в апреле 2026 года до примерно 250 тыс. т. Запасы SHFE сократились ещё резче — с 359 100 т на конец марта до 47 100 т на 24 сентября. Направление движения очевидно. Тарифные ожидания и ранее возникшие премии на COMEX притянули катод из Южной Америки, Африки и других добывающих регионов в США, сократив свободно доступное предложение в остальном мире. Сочетание продолжающегося накопления запасов в США и устойчивого сокращения запасов в Китае и на более широком азиатском рынке стало одним из главных факторов недавнего резкого роста спотовых премий в Китае.
Для мирового рынка меди отсрочка окончательного тарифного решения может продлить региональный дисбаланс, а не устранить его. Даже если дополнительные поставки в США замедлились, уже накопленная там медь вряд ли быстро вернётся на рынок с учётом затрат на финансирование, обработку и реэкспорт металла. Пока Белый дом явно не откажется от тарифов на рафинированную медь, политическая неопределённость будет удерживать эти запасы в США и сохранять перспективу возобновления притока, если форвардные премии на COMEX снова расширятся. Это еще больше сократит доступное предложение за пределами США и продолжит поддерживать мировые цены на медь.
Конвертация валют основана на центральном паритетном курсе CFETS на 29 сентября 2026 года: 1 доллар США = 6,8166 юаня.