В 12:00 по пекинскому времени 29 сентября рынок рассматривал это как ключевой период наблюдения за тарифами США на рафинированную медь. Расчёт рынка основывался на том, что Министерство торговли США представило обновлённый отчёт по рынку меди 30 июня; если применить 90-дневный срок согласно разделу 232, окно для решения президента истекало 28 сентября по времени США. Однако этот документ является обновлением рынка, требуемым в рамках первоначального объявления о тарифах, и не был явно определён как новый официальный отчёт о расследовании по разделу 232; после принятия решения президентом письменное обоснование также может быть опубликовано позже. Поэтому отсутствие новостей в полдень не означает, что тариф отменён.
США ранее рассматривали введение 15-процентного тарифа на импорт медных катодов в 2027 году с повышением до 30% в 2028 году. Если Белый дом продолжит поддерживать эти ожидания поэтапного повышения тарифов, но отложит публикацию окончательных деталей, США могут продолжить притягивать мировые ресурсы меди в 2027 году.
Чтобы зафиксировать будущие ценовые спреды между COMEX и LME, трейдеры продолжат поставлять медные катоды в США и размещать их на биржевых складах, в бондовых складах и коммерческих запасах. Правительству США не нужно напрямую выделять средства на создание государственного резерва; достаточно поддерживать ожидания будущих тарифов в 15–30%, и трейдеры сами понесут расходы на закупку, финансирование и хранение, непрерывно перемещая мировые ресурсы меди в США. Тарифные ожидания фактически превратили частные запасы в «квазистратегический резерв» для США.
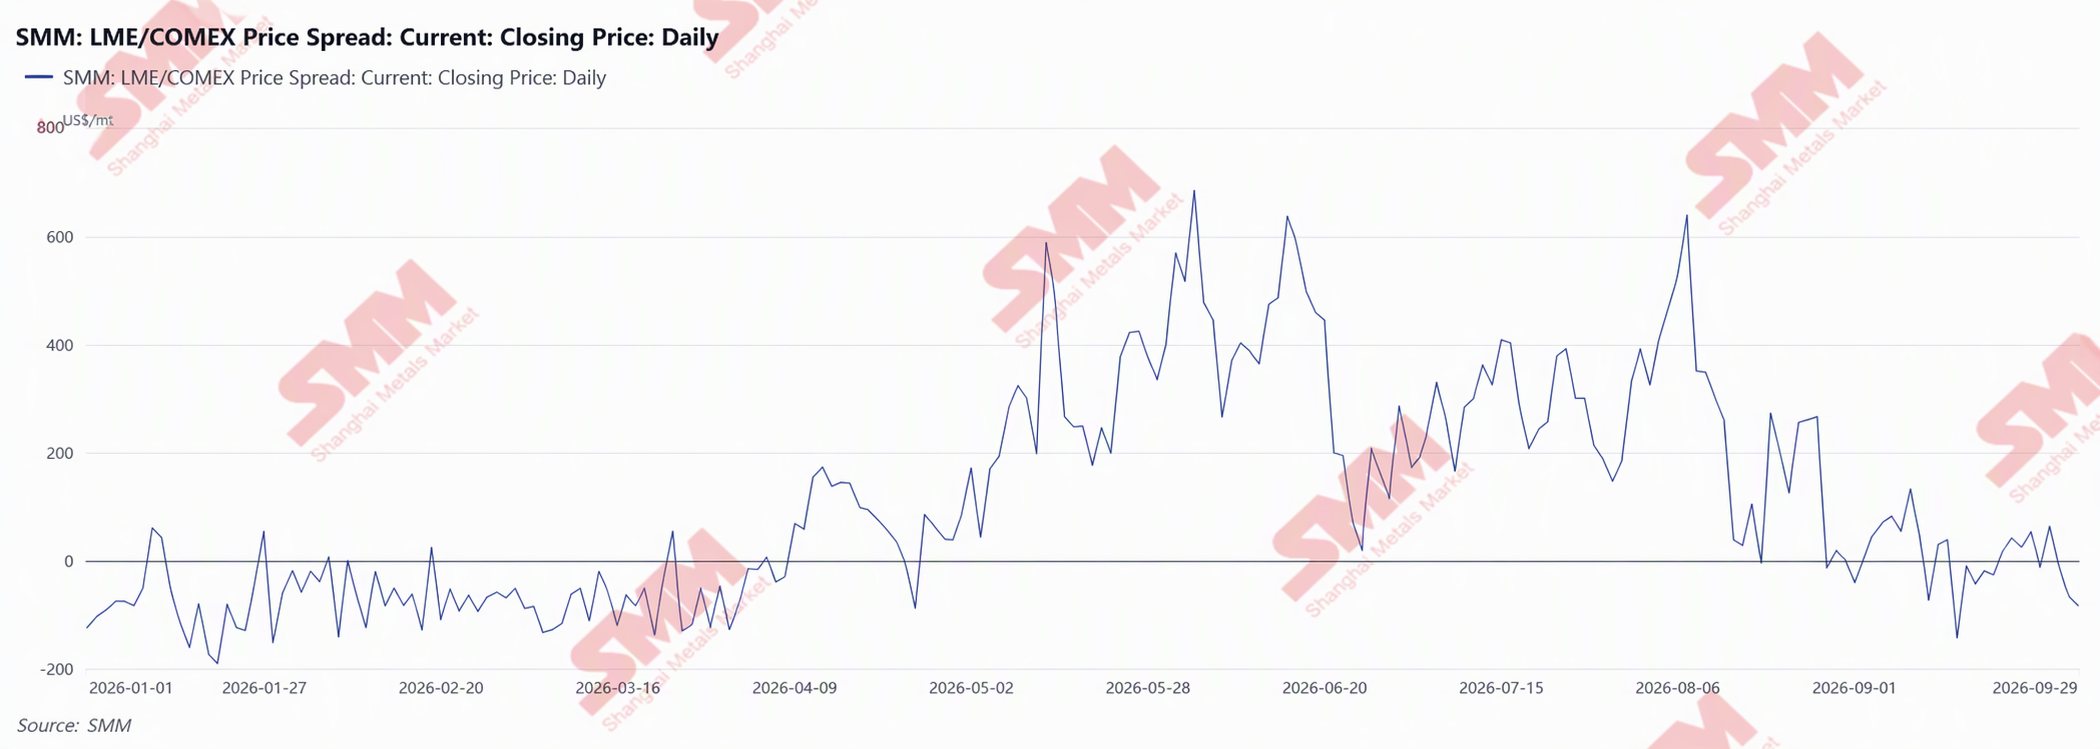
С точки зрения кросс-рыночной структуры COMEX остаётся в контанго, что отражает относительно достаточные ближнесрочные запасы в США; LME остаётся в бэквордации, указывая на дефицит спотового предложения на рынках за пределами США. С конца августа ценовой спред между LME и COMEX продолжает сужаться: контракт COMEX 2610 торгуется с дисконтом $46,94 за тонну к трёхмесячному контракту LME, а премия контракта 2611 составляет лишь $38,99 за тонну — оба значения недостаточны для покрытия расходов на транспортировку, финансирование, хранение и конвертацию поставки, поэтому арбитражное окно для поставки нового физического металла в США практически закрыто. Если рынок получит чёткий сигнал о скором вступлении тарифов в силу, премии дальних контрактов COMEX должны быстро расшириться; однако текущий ценовой спред не показывает таких изменений, что указывает на ослабление эффекта притяжения мировых ресурсов меди в США, и рынок в основном сохраняет выжидательную позицию в отношении конца сентября.
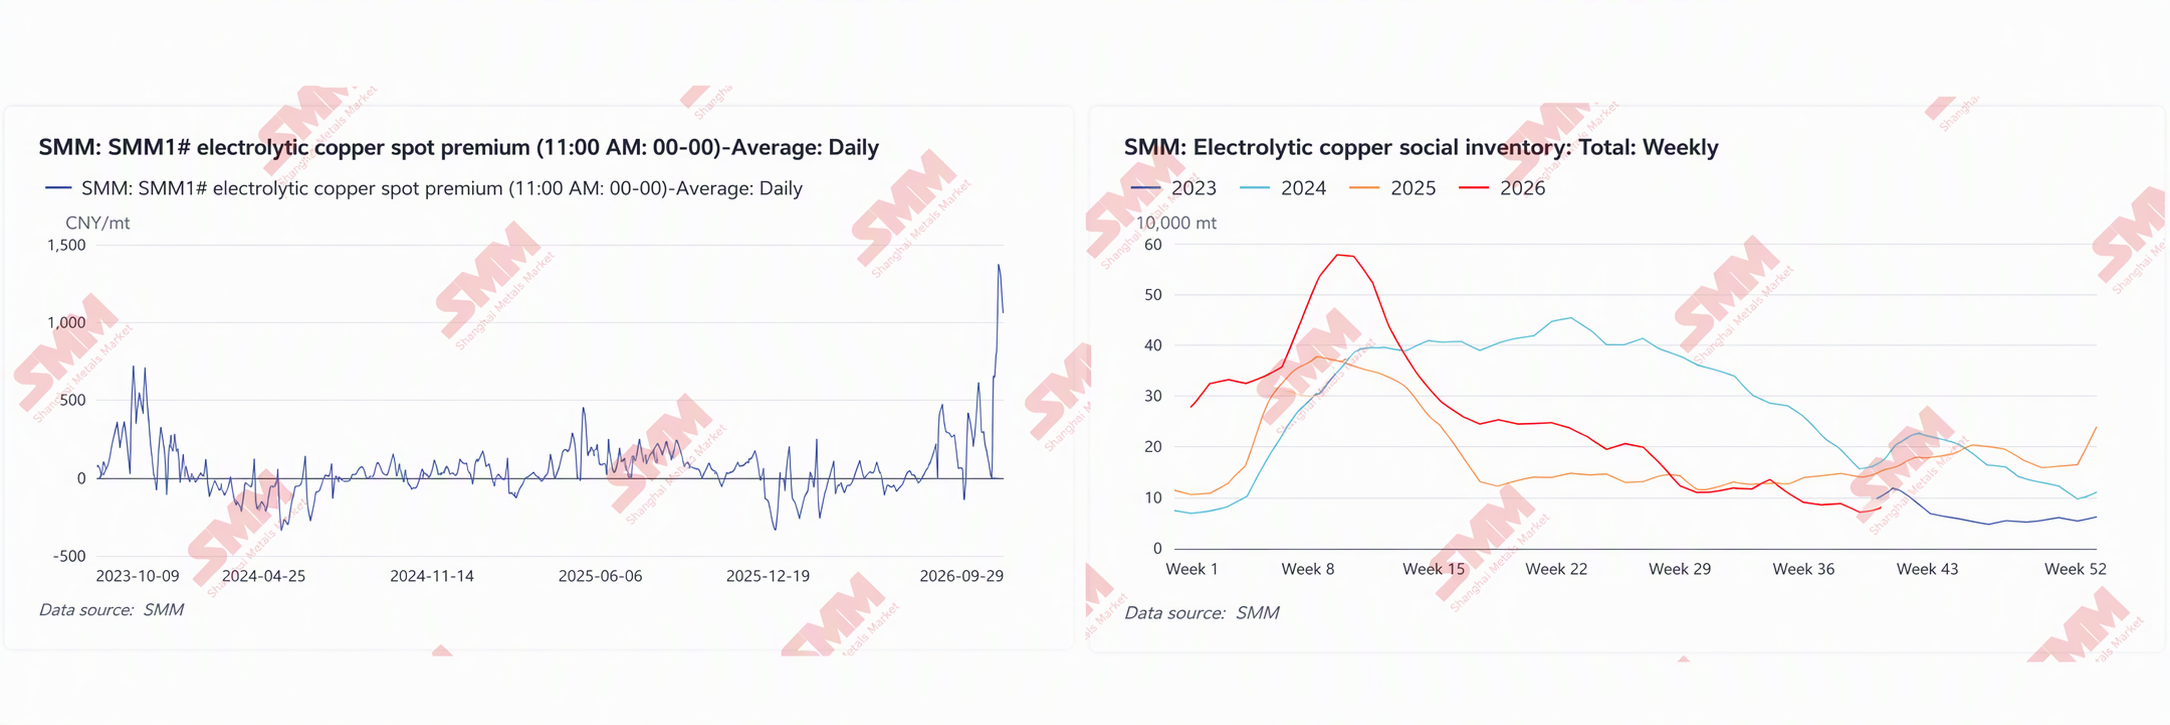
Для Китая неэффективное распределение ресурсов уже отражается на спотовом рынке. Премии на катодную медь SMM №1 недавно приблизились к 1400 юаням за тонну, достигнув самого высокого уровня с октября 2023 года. Эта высокая премия не была полностью обусловлена усилением потребления: ожидания тарифов по разделу 232 в США продолжали привлекать медные ресурсы в США, сокращая запасы LME в Азии и импортные партии, доступные для поставок в Китай, что ужесточало внутреннее спотовое предложение и привело общие социальные запасы к недавнему минимуму в 78 300 тонн. Кроме того, доступный на внутреннем рынке медный лом также был ограничен, что ослабляло замещающую и дополняющую роль вторичной меди по отношению к катодной меди. Тем временем в сентябре downstream-потребители сосредоточили закупки в преддверии праздников Середины осени и Национального дня, а спрос на своевременные закупки и пополнение запасов дополнительно усилил дефицит предложения. Глобальное неэффективное распределение ресурсов, вызванное поглощением меди США, составляет основную подоплёку роста премий, тогда как накопление запасов перед двойными праздниками послужило непосредственным катализатором быстрого увеличения премий в этом раунде.
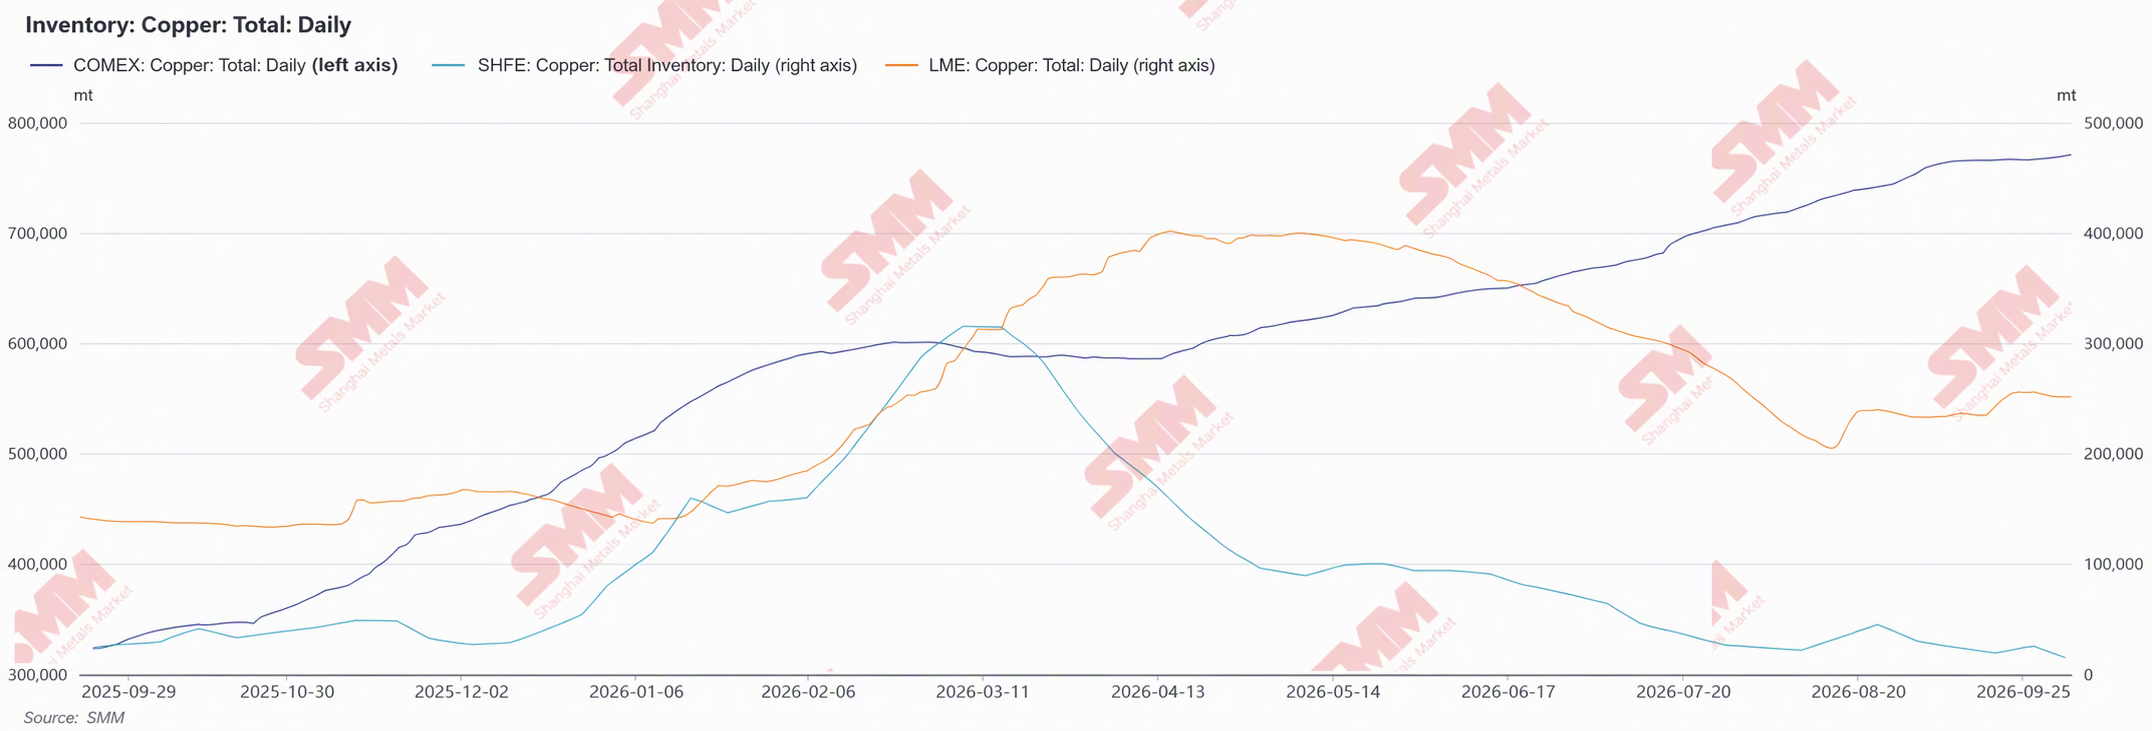
С сентября 2025 года по сентябрь 2026 года запасы меди на COMEX выросли примерно с 320 000 коротких тонн до почти 770 000 коротких тонн, увеличившись более чем вдвое; за тот же период запасы LME отступили с фазового максимума около 400 000 тонн в апреле 2026 года до примерно 250 000 тонн, тогда как запасы SHFE упали с 359 100 тонн, объявленных на конец марта, до 47 100 тонн на 24 сентября. Общий поток очевиден: тарифные ожидания и премии COMEX продолжали привлекать катодную медь из Южной Америки, Африки и других регионов в США, в то время как доступные запасы на рынках за пределами США синхронно сокращались. Продолжающееся накопление запасов в США и продолжающееся сокращение запасов в Китае и на азиатских рынках являются ключевым фоном для быстрого роста внутренних спотовых премий в последнее время.
Для мирового рынка меди длительная тарифная неопределённость будет продлевать региональное неэффективное распределение. Запасы в США продолжают расти, доступная медь на рынках за пределами США продолжает ужесточаться, а запасы LME в Азии и импортное предложение Китая окажутся под давлением. Пока Белый дом явно не снизит тарифы на катодную медь, сама политическая неопределённость будет продолжать поддерживать поглощение меди США и подкреплять мировые цены на медь.