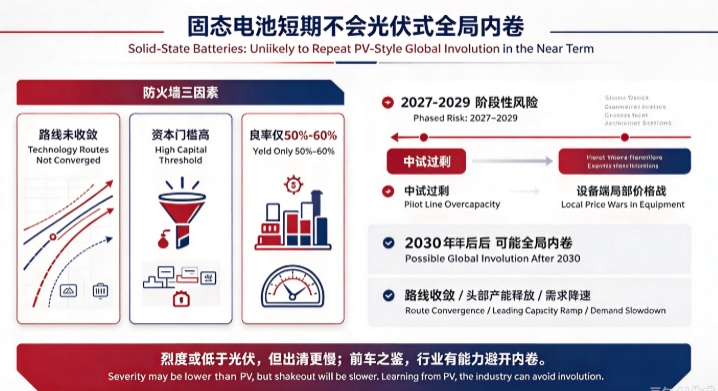
Ключевые моменты: Твердотельные аккумуляторы в краткосрочной перспективе не столкнутся с общеотраслевой «инволюцией» по образцу фотоэлектрической отрасли: несогласованные технологические маршруты, высокие капитальные пороги и выход годного всего 50–60% образуют защитный барьер. В 2027–2029 годах существуют поэтапные риски — избыток пилотных линий и локальные ценовые войны на стороне оборудования; после 2030 года, если технологические маршруты сойдутся, ведущие мощности будут выпущены, а рост спроса замедлится, возможна общеотраслевая «инволюция», интенсивность которой, вероятно, будет ниже, чем в фотоэлектрической отрасли, но уход с рынка окажется медленнее. Учитывая уроки фотоэлектрической отрасли, индустрия твердотельных аккумуляторов вполне способна избежать «инволюции».

SMM недавно проанализировала будущее твердотельных аккумуляторов и подготовила десятилетнюю серию. Используя текущее развитие литий-ионной аккумуляторной отрасли в качестве ориентира, особенно переплетённую историю маршрутов LFP и тройных материалов, которая со временем написала эпическую главу. В долгой истории традиционных жидкостных литиевых аккумуляторов полупроводниковые и твердотельные аккумуляторы выйдут на сцену, очерчивая новое поколение аккумуляторов с высокой удельной энергией.
Десятилетняя серия будет разделена на девять частей: введение, движение на запад, структура отраслевой цепочки, общеотраслевая «инволюция», момент Золушки, новое величие тройных материалов, патентная теневая война, инвестиционные часы и заключение.
Введение: Мечты обязательно озарят реальность: почему нам нужно заново понять промышленную логику твердотельных аккумуляторов — разрыв между идеалом и реальностью, и результат — мечты озаряют реальность
Часть первая: Повторит ли она «движение на запад» жидкостных аккумуляторов? Логика западной концентрации — повторят ли твердотельные аккумуляторы «движение на запад» жидкостных литиевых аккумуляторов?
Часть вторая: Хорошая возможность исправить искажённую структуру власти в отраслевой цепочке: структура власти в отраслевой цепочке — сверхприбыли вверх по цепочке, давление в середине, задержки платежей вниз по цепочке?
Часть третья: Предупреждение об общеотраслевой «инволюции» по образцу фотоэлектрической отрасли: войдут ли твердотельные аккумуляторы в общеотраслевую «инволюцию» по образцу фотоэлектрической отрасли?
Часть четвёртая: Возвращение Золушки в технологических маршрутах: «момент Золушки» твердотельных аккумуляторов — какой технологический маршрут повторит путь возвращения LFP?
Часть пятая: Тройные материалы могут снова стать великими: смогут ли тройные аккумуляторы «снова стать великими» благодаря твердотельным аккумуляторам?
Часть шестая: Глобальный конкурентный ландшафт — «патентная теневая война» и гонка индустриализации между Китаем, Японией и Южной Кореей
Часть седьмая: Ранний выход на рынок покажет тебя самого десять лет спустя: инвестиционные часы — «пятиступенчатая модель» индустриализации твердотельных аккумуляторов
Заключение: Совершенно новый трек: твердотельные аккумуляторы — не «простое продолжение» жидкостных литиевых аккумуляторов
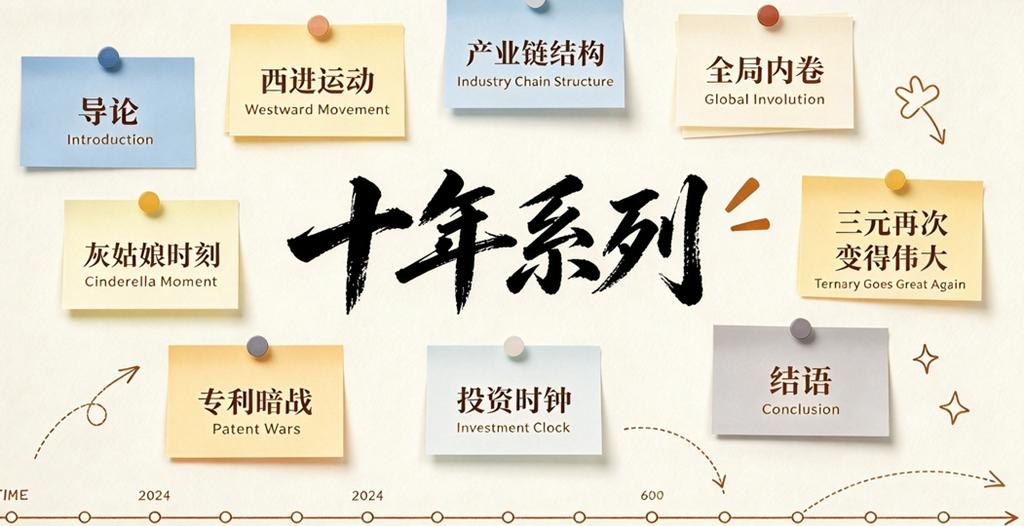
Эта статья — третья в серии, предупреждение об общеотраслевой «инволюции» по образцу фотоэлектрической отрасли. Войдут ли твердотельные аккумуляторы в общеотраслевую «инволюцию» по образцу фотоэлектрической отрасли? Будут ли они затянуты под колёса общеотраслевой «инволюции» по образцу фотоэлектрической отрасли?
Обзор предыдущей статьи, третьей из девяти статей десятилетней серии о твердотельных аккумуляторах: Структура власти в отраслевой цепочке — сверхприбыли вверх по цепочке, давление в середине, задержки платежей вниз по цепочке. Твердотельные аккумуляторы не будут просто воспроизводить модель жидкостных литиевых аккумуляторов «сверхприбыли вверх по цепочке, давление в середине, задержки платежей вниз по цепочке». Сульфид лития составляет 50–64% стоимости сульфидных аккумуляторов, начальные мощности дефицитны, а ценовая власть чрезвычайно сильна; твердотельные электролиты превращаются в ключевые компоненты и становятся центром власти в отраслевой цепочке. Игроки вниз по цепочке хеджируются через собственные разработки и долевое участие, но в ближайшей перспективе их переговорная сила ограничена. Основная логика смещается от «ресурс — король» к «технология — король», при этом ключевым фактором является расширение мощностей по сульфиду лития и снижение себестоимости.
Войдут ли твердотельные аккумуляторы в общеотраслевую «инволюцию» по образцу фотоэлектрической отрасли? Эта тема — одна из горячих дискуссий в нынешней отрасли жидкостных литиевых аккумуляторов. Болезненный опыт фотоэлектрической отрасли неоднократно ударял по быстрорастущей, но страдающей от «инволюции» отрасли жидкостных литиевых аккумуляторов. Здесь SMM также подводит всех к размышлению о том, сможет ли многообещающая отрасль твердотельных аккумуляторов заранее избежать ловушек предшественников и создать более здоровую операционную среду.
I. Почему фотоэлектрическая отрасль используется как система отсчёта для анализа твердотельных аккумуляторов
За последние три года фотоэлектрическая отрасль пережила хрестоматийный инволюционный коллапс. В 2025 году номинальные мощности Китая по поликремнию, пластинам, солнечным элементам и модулям составляли от 1100 до 1400 ГВт, при этом мощности в каждом сегменте превышали мировой спрос более чем вдвое, а коэффициенты использования в сегменте поликремния были недостаточными. Согласно данным SMM, эффективные мощности по поликремнию достигли 3 млн тонн в 2025 году, тогда как фактическое производство составило лишь 1,3 млн тонн, а коэффициент использования был ниже 50%; мощности в сегменте пластин превысили 1300 ГВт, значительно превзойдя мировой спрос на установку. Что касается цен, по данным SMM, средняя цена плотного поликремния P-типа упала с 59 юаней/кг в конце 2023 года до 35,5 юаня/кг в конце 2024 года, снизившись на 39,83%; в июле 2025 года цены на поликремний кратковременно опускались до примерно 34 000 юаней за тонну. Для модулей индекс себестоимости модулей SMM показывает, что себестоимость производства модулей у интегрированных предприятий составляла 0,729 юаня/Вт, тогда как у специализированных предприятий — лишь 0,687 юаня/Вт. Фактические цены сделок на пластины, элементы и модули различных размеров в основном опустились ниже денежной себестоимости, что вызвало значительное сокращение производства. Хотя у некоторых ведущих предприятий по поликремнию наблюдалось marginalное улучшение показателей по мере восстановления цен на поликремний благодаря политике «антиинволюции», отрасль в целом оставалась в состоянии повсеместных убытков.
Первопричину этой «инволюции» можно разложить на одновременное выполнение трёх условий: конвергенция технологических маршрутов (PERC→TOPCon→HJT, с ограниченной дифференциацией), относительно контролируемые капитальные пороги (инвестиционный порог для линий по производству фотоэлектрических модулей ниже, чем для литиевых аккумуляторов), а также переход роста спроса из взрывной фазы в стабильную. Сочетание этих трёх факторов привело к массированному притоку капитала, быстрому избытку мощностей и устойчивым ценовым войнам.
Обладают ли твердотельные аккумуляторы теми же условиями «идеального шторма», необходимо проверить по пунктам.
II. Проверка условий: «антиинволюционные» гены твердотельных аккумуляторов
Условие 1: Сходятся ли технологические маршруты? — Далеко не решено
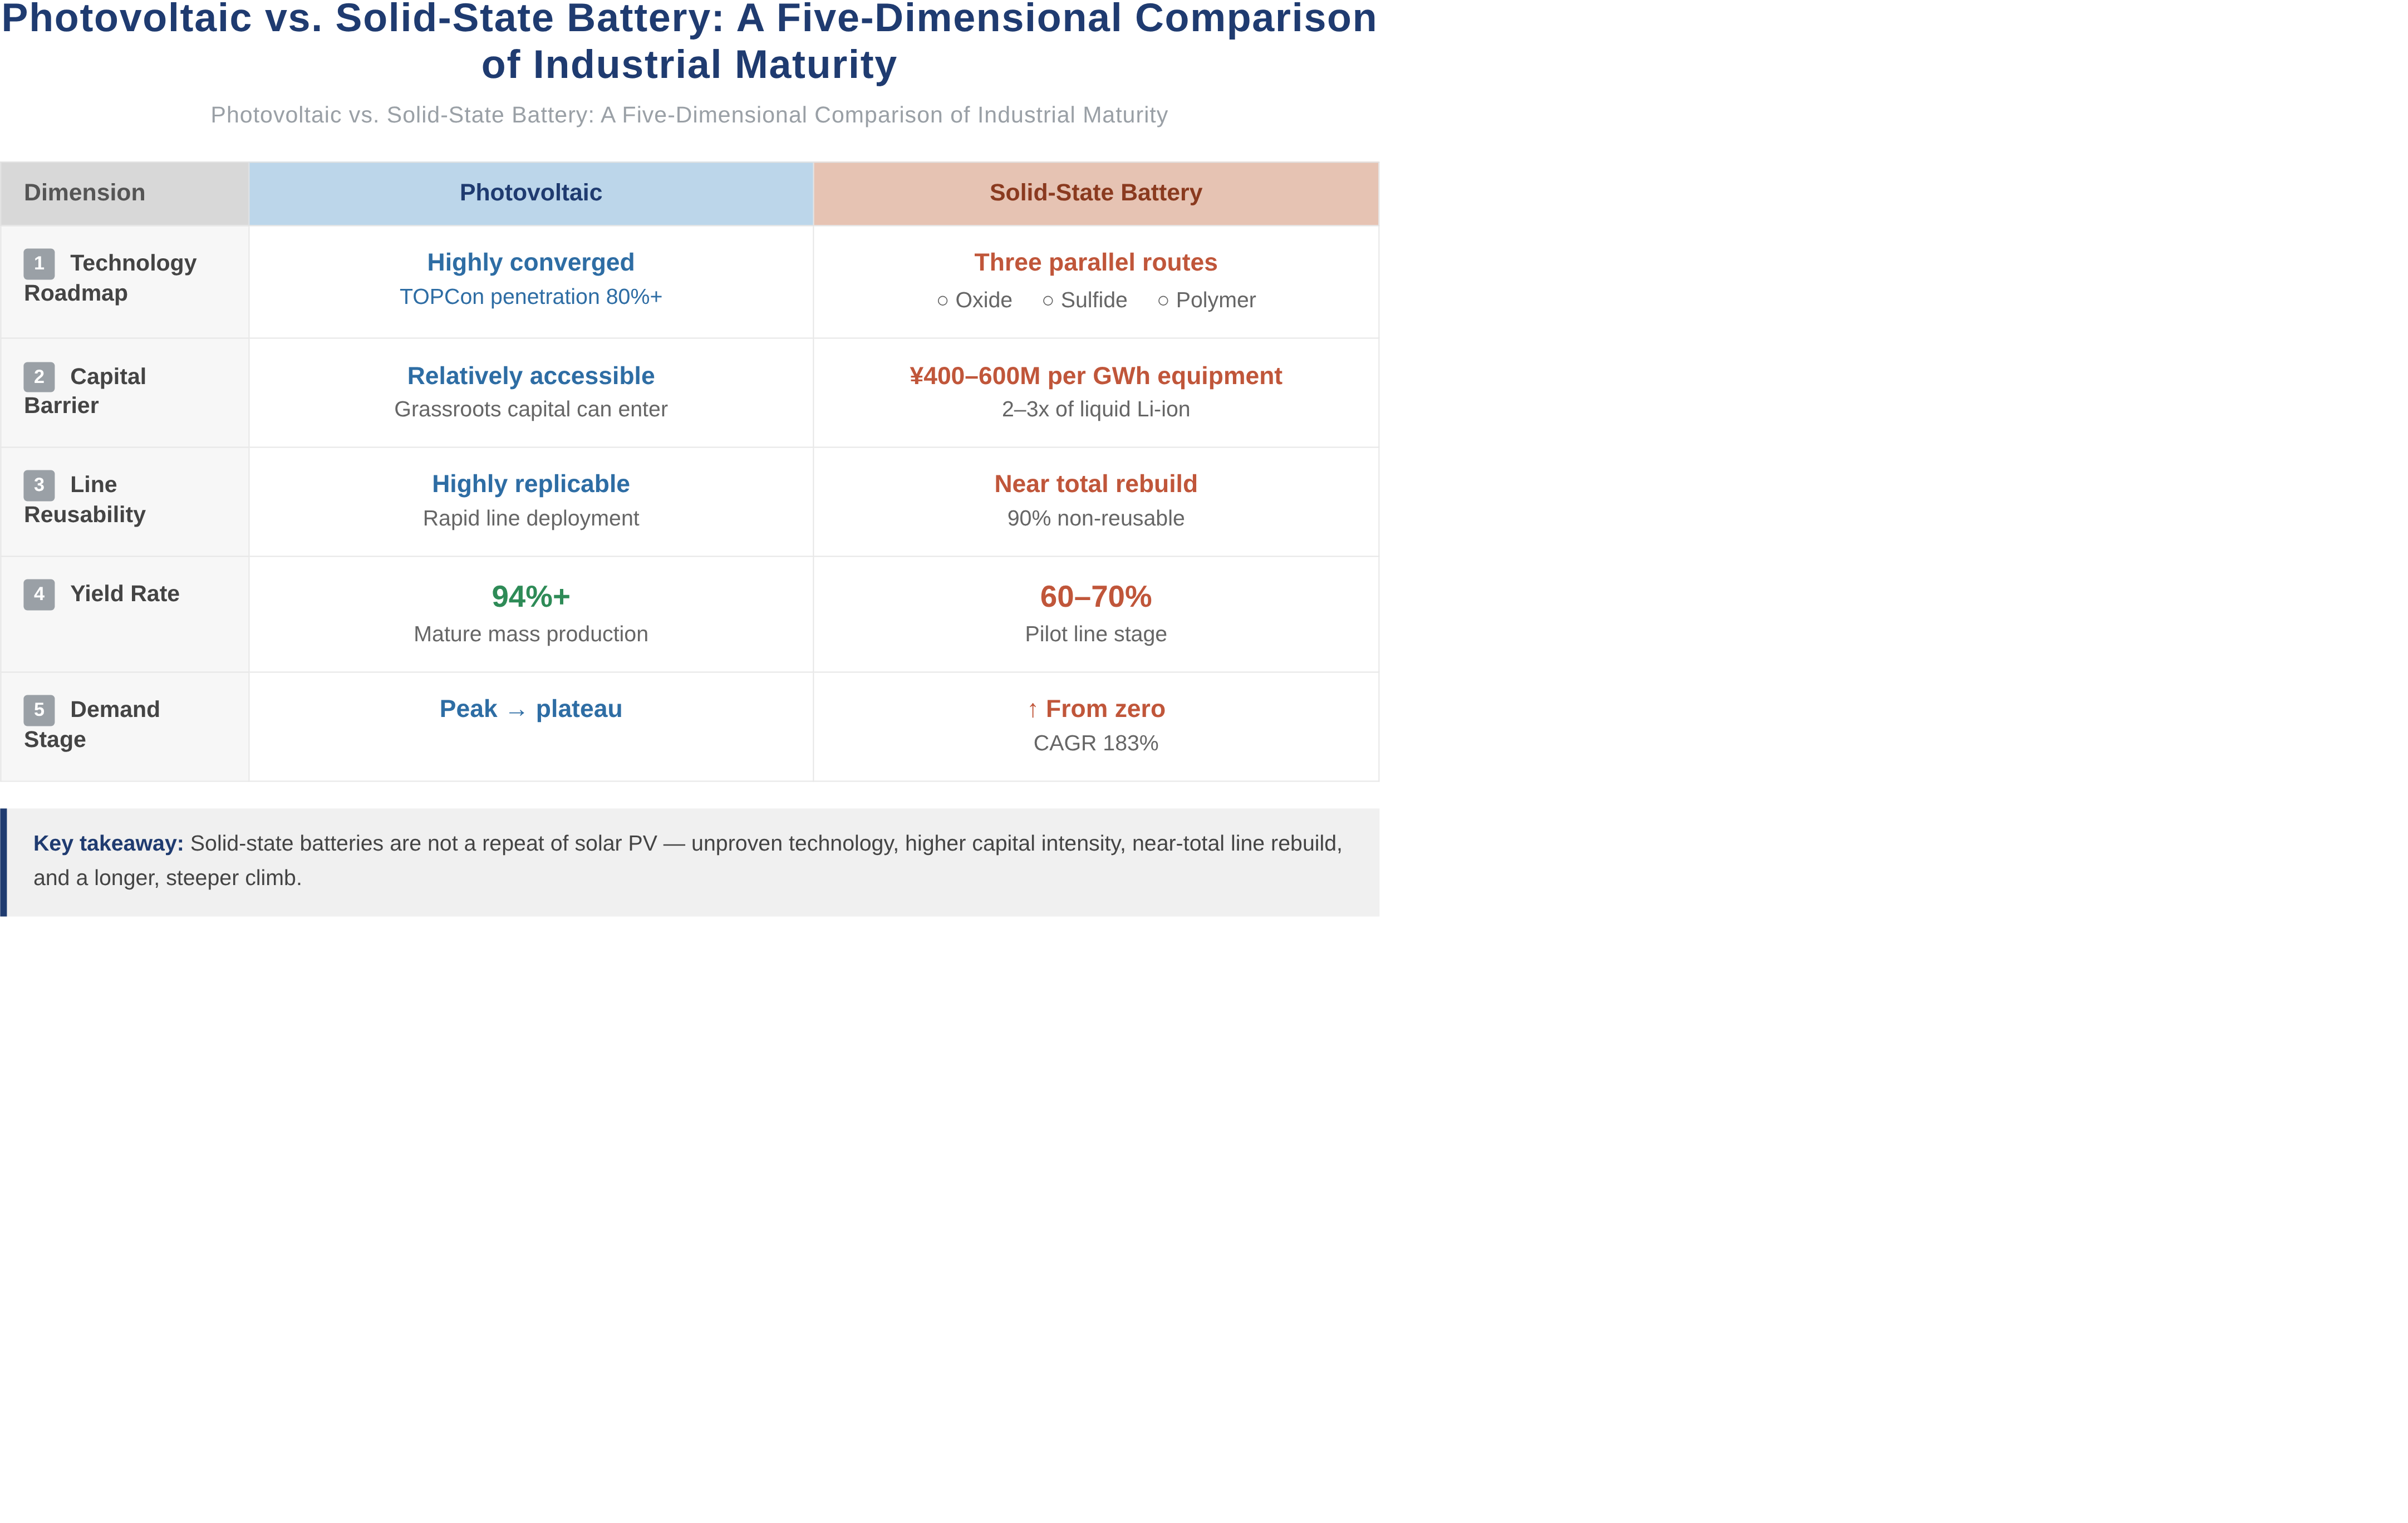
Технологическая предпосылка «инволюции» в фотоэлектрической отрасли — конвергенция маршрутов. Проникновение технологии TOPCon превышает 80%, предприятия CR5 занимают 80% мощностей, продукция сильно гомогенизирована, и конкуренция может опираться только на цену.
Твердотельные аккумуляторы — полная противоположность.Сульфидный, оксидный и полимерный маршруты конкурируют параллельно, и внутри каждого маршрута существуют дальнейшие подразделения. Хотя сульфидный маршрут постепенно становится основным для полностью твердотельных аккумуляторов благодаря отличной ионной проводимости и хорошим механическим свойствам, оксидный маршрут уже установлен на транспортных средствах на полупроводниковой стадии, а полимерный маршрут сохраняет преимущества в специфических сценариях применения. Это означает, что капитал не может «сделать ставку на один маршрут и массово тиражировать производственные линии», как это было в фотоэлектрической отрасли. Без консенсуса по маршрутам риск слепого расширения мощностей чрезвычайно высок — введённые в эксплуатацию производственные линии могут стать невозвратными издержками из-за смены маршрута.
Условие 2: Достаточно ли низок капитальный порог? — Чрезвычайно высок, а производственные линии не подлежат повторному использованию
Инвестиционный порог для линий по производству фотоэлектрических модулей значительно ниже, чем для литиевых аккумуляторов, что создало условия для массированного притока «низового капитала».
Порог для твердотельных аккумуляторов — полная противоположность. Производственный процесс полностью твердотельных аккумуляторов претерпевает значительные изменения: на переднем этапе сухой процесс заменяет мокрое нанесение покрытия, на среднем этапе печать клеевой рамки + укладка + изостатическое прессование заменяют традиционную намотку + заполнение электролитом, а на стороне оборудования требуются новые устройства для сухих электродов, переноса твердотельного электролита, печати клеевой рамки, изостатического прессования и другое оборудование. Полностью твердотельные производственные линии почти перестраиваются с нуля, существующие жидкостные производственные линии не могут удовлетворить требования, а ключевое оборудование должно быть разработано заново. Инвестиции в оборудование на ГВт·ч достигают 400–600 млн юаней, что в 2–3 раза выше, чем для традиционных жидкостных аккумуляторов. Этот капитальный порог естественным образом подавляет приток «низового капитала» — игроки, входящие сейчас в сферу твердотельных аккумуляторов, в основном являются ведущими игроками с существующей базой жидкостных литиевых аккумуляторов и межотраслевыми предприятиями с химическим бэкграундом.
Условие 3: Достаточно ли быстр рост спроса? — Начинается с нуля, но с несоответствием между планированием и спросом
Твердотельные аккумуляторы сейчас находятся накануне индустриализации, и есть достаточно времени, чтобы всё спланировать и упорядочить должным образом, избегая исторических обходных путей и минуя то поле битвы при Ватерлоо.
Согласно прогнозам SMM, поставки полностью твердотельных аккумуляторов превысят 10 ГВт·ч к 2030 году, а уровень проникновения полностью твердотельных аккумуляторов, как ожидается, достигнет около 9% к 2035 году. В краткосрочной перспективе проблемы «замедления роста спроса» не существует — спрос начинается практически с нуля. Однако скрытый риск заключается в том, что планирование мощностей ещё не оформилось, и в краткосрочной и среднесрочной перспективе оно значительно превышает спрос. SMM прогнозирует, что запланированные мощности твердотельных аккумуляторов превысят 1100 ГВт·ч к 2035 году.
В краткосрочной и среднесрочной перспективе с 2026 по 2030 год коэффициент загрузки составит лишь 1–15%, с серьёзным несоответствием спросу, а объёмы начнут постепенно наращиваться только после 2032 года.
Дополнительное условие, которого нет у фотоэлектрической отрасли: узкое место по выходу годной продукции
Общий выход годной продукции на пилотных линиях полностью твердотельных батарей составляет лишь 50–60%, тогда как у жидкостных батарей он уже превышает 95%. Узкое место по выходу годной продукции означает, что даже при притоке капитала и строительстве производственных линий эффективные мощности не могут быть быстро сформированы. Это «естественный брандмауэр».
III. Окно риска поэтапной инволюции и пути его распространения
В краткосрочной перспективе твердотельные батареи не столкнутся с системной инволюцией в стиле фотоэлектрической отрасли. Однако риск «поэтапной инволюции» реален и сосредоточен в конкретном окне 2027–2029 годов.
3.1 Логика формирования окна риска
2025–2026 годы — период интенсивного развёртывания пилотных линий. По слухам на рынке, сульфидная полностью твердотельная пилотная линия CATL мощностью 5 ГВт·ч в Хэфэе начала производство в мае 2025 года, пилотная линия BYD мощностью 2 ГВт·ч в Шэньчжэньском районе Пиншань начала производство в феврале 2026 года, а линия массового производства Gotion High-tech мощностью 2 ГВт·ч, как ожидается, начнёт пусконаладку оборудования в конце 2026 года. Эта информация ещё не полностью подтверждена, а текущий спрос пока недостаточен для быстрого наращивания мощностей. Предстоит проверить эффективность валидации мелкосерийной установки на автомобилях начиная с 2027 года, а также способность темпов итерации технологий и адаптации затрат в районе 2030 года обеспечить цели крупносерийного массового производства.
Проблема в том, что если в 2027–2028 годах большое количество пилотных линий будет сконцентрированно переведено в серийное производство, а рост спроса не оправдает ожиданий, поэтапный избыток мощностей станет неизбежным. Ещё критичнее то, что технологические маршруты полностью твердотельных аккумуляторов не сойдутся до 2027 года — сульфидный, оксидный и полимерный маршруты по-прежнему конкурируют, а это означает, что производственные линии не смогут быстро тиражироваться и снижать издержки за счёт стандартизации, как это произошло в фотоэлектрической отрасли.
3.2 Путь передачи: локализованные ценовые войны от оборудования к материалам
Путь передачи «вовлечённости» в фотоэлектрической отрасли таков: «избыток мощностей → обвал цен → убытки по всей цепочке». Для твердотельных аккумуляторов поэтапный путь передачи иной и будет отличаться «послойной передачей».
Слой 1: «гонка вооружений» и локализованные ценовые войны на уровне оборудования . Сегмент оборудования первым выигрывает от инвестиций в индустриализацию, но может и первым ощутить давление избыточного предложения. Заказы на оборудование в 2026 году могут вырасти на 70–80% в годовом выражении, а начиная с 2027–2028 годов, по мере того как downstream-клиенты будут предъявлять спрос на серийное производство, кривая роста покажет экспоненциальное улучшение. Однако риск на уровне оборудования в том, что если несколько производителей аккумуляторных ячеек одновременно строят пилотные линии, производители оборудования могут столкнуться с краткосрочными ограничениями мощностей; как только волна строительства пилотных линий пройдёт, а серийные линии ещё не будут запущены в больших масштабах, заказы на оборудование могут испытать провал. Ещё критичнее то, что пока технологические маршруты не сошлись, производителям оборудования приходится одновременно разрабатывать решения для нескольких маршрутов, при высоких затратах на НИОКР и ограниченном масштабе заказов на каждую линию, что будет сжимать маржу прибыли.
Слой 2: «структурная дифференциация» на уровне материалов . Эффективные мощности по ключевым материалам, таким как сульфид лития, крайне дефицитны, и в краткосрочной перспективе ценовой войны не будет. Однако по мере того как всё больше предприятий преодолевают узкое место пилотного производства на уровне сотен тонн, конкуренция на уровне материалов сместится от «доступности» к «качеству», и то, смогут ли первопроходцы защитить своё преимущество, будет зависеть от глубины рва, который они выстроили в зрелости процессов и контроле издержек. В сегменте электролитных материалов конкуренция может проявиться ещё раньше — глобальная доля Tinci на рынке прекурсоров сульфидных электролитов уже превысила 60%, а Capchem одновременно развивает четыре направления, так что уровень материалов не является монолитным.
Слой 3: «смещённая конкуренция» на уровне аккумуляторных ячеек. В отличие от фотоэлектрической отрасли, начальные сценарии применения твердотельных аккумуляторов сильно фрагментированы — eVTOL, человекоподобные роботы, автомобили высокого класса и накопители энергии предъявляют разные требования к плотности энергии и безопасности, а также имеют разную чувствительность к цене. Это означает, что производители аккумуляторных ячеек не будут вести лобовую конкуренцию в одном ценовом измерении, как производители фотоэлектрических модулей, а будут закрепляться за разными сегментами рынка.
3.3 Легко упускаемая переменная: «эффект отвлечения» со стороны твердожидкостных аккумуляторов
Твердожидкостные аккумуляторы (полутвердотельные), как переходный маршрут, отвлекают спрос и капитал от твердотельных аккумуляторов . Мощности твердожидкостных аккумуляторов вырастут с 15 ГВт·ч в 2025 году до 350 ГВт·ч и 2000 ГВт·ч в 2030 и 2035 годах соответственно, что примерно в 1,8 раза превышает масштаб твердотельных аккумуляторов. Темпы расширения мощностей твердожидкостных аккумуляторов более стабильны: коэффициент использования достигает 49% уже в 2026 году и стабилизируется на уровне около 75% после 2031 года, что резко контрастирует с коэффициентом использования твердотельных аккумуляторов в 1–15%.
Полутвердотельные аккумуляторы фактически выполняют роль «предохранительного клапана». Когда технологические прорывы в полностью твердотельных аккумуляторах отстают от ожиданий, капитал и мощности могут перетекать в полутвердотельные аккумуляторы, избегая чрезмерной концентрации избыточных мощностей в области полностью твердотельных аккумуляторов. Однако необходимо учитывать и другой риск: если мощности полутвердотельных аккумуляторов будут расширяться слишком быстро, а полностью твердотельные аккумуляторы около 2030 года внезапно совершат технологический прорыв и быстро снизят издержки, значительный объём мощностей полутвердотельных аккумуляторов может столкнуться с риском вытеснения «скачком поколений».
IV. Окно риска общеотраслевой «вовлечённости»: после 2030 года
Реальное окно риска общеотраслевой «вовлечённости» находится после 2030 года.Существуют три триггерных условия: технология + мощности + издержки!
4.1 Технологические маршруты в основном сходятся. Когда сульфидный или оксидный маршрут установит доминирование, ценность производственных линий других маршрутов будет сведена к нулю, а мощности выживших предприятий будут высвобождены концентрированно. Сам процесс схождения технологических маршрутов сопровождается раундом жестокого «отсева маршрутов» — мощности отсеянных маршрутов являются не «избыточными», а «недействительными».
4.2 Игроки высшего уровня завершают размещение мощностей. Серийные линии ведущих игроков, таких как CATL и BYD, будут концентрированно вводиться в строй около 2030 года, и эффективные мощности отрасли получат ступенчатый прирост. Если рост спроса постепенно замедлится со среднегодового темпа 183% до средних темпов, разрыв между спросом и предложением быстро сократится.
4.3 Снижение издержек запускает «эффект потолка» спроса. Когда издержки твердотельных аккумуляторов упадут до уровня, конкурентоспособного с обычными жидкостными аккумуляторами, рыночный спрос сместится от «раннего внедрения в высоком сегменте» к «массовой популяризации». Однако массовый рынок гораздо более чувствителен к цене, чем высокий сегмент, а это означает, что производители аккумуляторных ячеек будут вынуждены вступить в ценовую конкуренцию. А когда технологические маршруты сойдутся и производственные линии можно будет стандартизировать и тиражировать, темпы снижения издержек ускорятся, и условия для ценовой войны созреют.
Суждения таких экспертов, как академик Оуян Мингао, заслуживают внимания: отрасль в настоящее время сталкивается со структурными противоречиями — с одной стороны, мощности продолжают расширяться, и в отдельных сегментах возникло давление избыточного предложения; с другой стороны, высокотехнологичная продукция, новые типы аккумуляторов и технологии безопасности по-прежнему имеют недостатки. Отрасль ускоряет концентрацию вокруг ведущих игроков, обладающих ключевыми технологическими возможностями, в то время как малые и средние производители, не имеющие технологических барьеров, испытывают растущее давление в борьбе за выживание. Такая модель «структурного избытка», а не «общеотраслевого избытка», сохранится до 2030 года.
V. Заключение
Сравнение условий «инволюции» между твердотельными аккумуляторами и фотоэлектрической отраслью можно резюмировать следующим образом:
Краткосрочный прогноз (2026–2028 гг.): общеотраслевой «инволюции» не произойдёт, однако избыток мощностей на пилотных линиях и локальные ценовые войны на стороне оборудования являются высоковероятными событиями. Основной риск на этом этапе — не «избыток мощностей», а «неэффективные мощности»: большое количество пилотных линий построено, но не может быть преобразовано в эффективное серийное производство, а инвестиции в оборудование не приносят отдачи.
Среднесрочный прогноз (2028–2030 гг.): технологические направления войдут в окно конвергенции. Мощности, связанные с отсеянными направлениями, превратятся в невозвратные издержки, а конкуренция между выжившими предприятиями сместится от «битвы направлений» к «битве издержек». Первый настоящий раунд ценовой конкуренции может возникнуть на этом этапе, но он будет ограничен аккумуляторными ячейками и электролитными материалами, не распространяясь на всю производственную цепочку.
Долгосрочный прогноз (после 2030 года): когда технологические направления в основном сойдутся, ведущие игроки завершат развёртывание мощностей, а рост спроса замедлится с высоких темпов до умеренных, твердотельные аккумуляторы столкнутся с реальным риском полномасштабной «инволюции». Однако интенсивность этого риска может быть ниже, чем в фотоэлектрической отрасли, по следующим причинам: у твердотельных аккумуляторов выше капитальный порог и выше барьеры выхода — однажды вложившись, предприятиям будет гораздо труднее, чем производителям фотоэлектрических модулей, быстро перепрофилировать или остановить производственные линии. Это означает, что рационализация мощностей будет идти медленнее, но и ценовые войны могут продлиться дольше.
Урок, извлеченный из ценовой войны в фотоэлектрической отрасли, заключается не в том, чтобы «не расширять мощности», а в том, чтобы «не расширять мощности в больших масштабах до того, как технологические маршруты сойдутся». Нынешняя сдержанность в индустрии твердотельных аккумуляторов — когда поставщики материалов в целом придерживаются осторожной стратегии «производить исходя из продаж», а большинство производственных линий работают с низкой загрузкой или в режиме валидации — как раз и является отражением усвоенного урока. Реальный риск кроется в том, что произойдет после появления результатов мелкосерийной валидации на автомобилях в 2027–2028 годах: если один маршрут значительно превзойдет остальные, капитал может в краткосрочной перспективе хлынуть в этот маршрут, вызвав новую волну «расширения мощностей в расчете на удачу». В этот момент отрасли потребуется более зрелая дисциплина планирования мощностей, а не более агрессивные импульсы к расширению.
Следующая статья — четвертая в серии: какая Золушка среди технологических маршрутов вернется на сцену
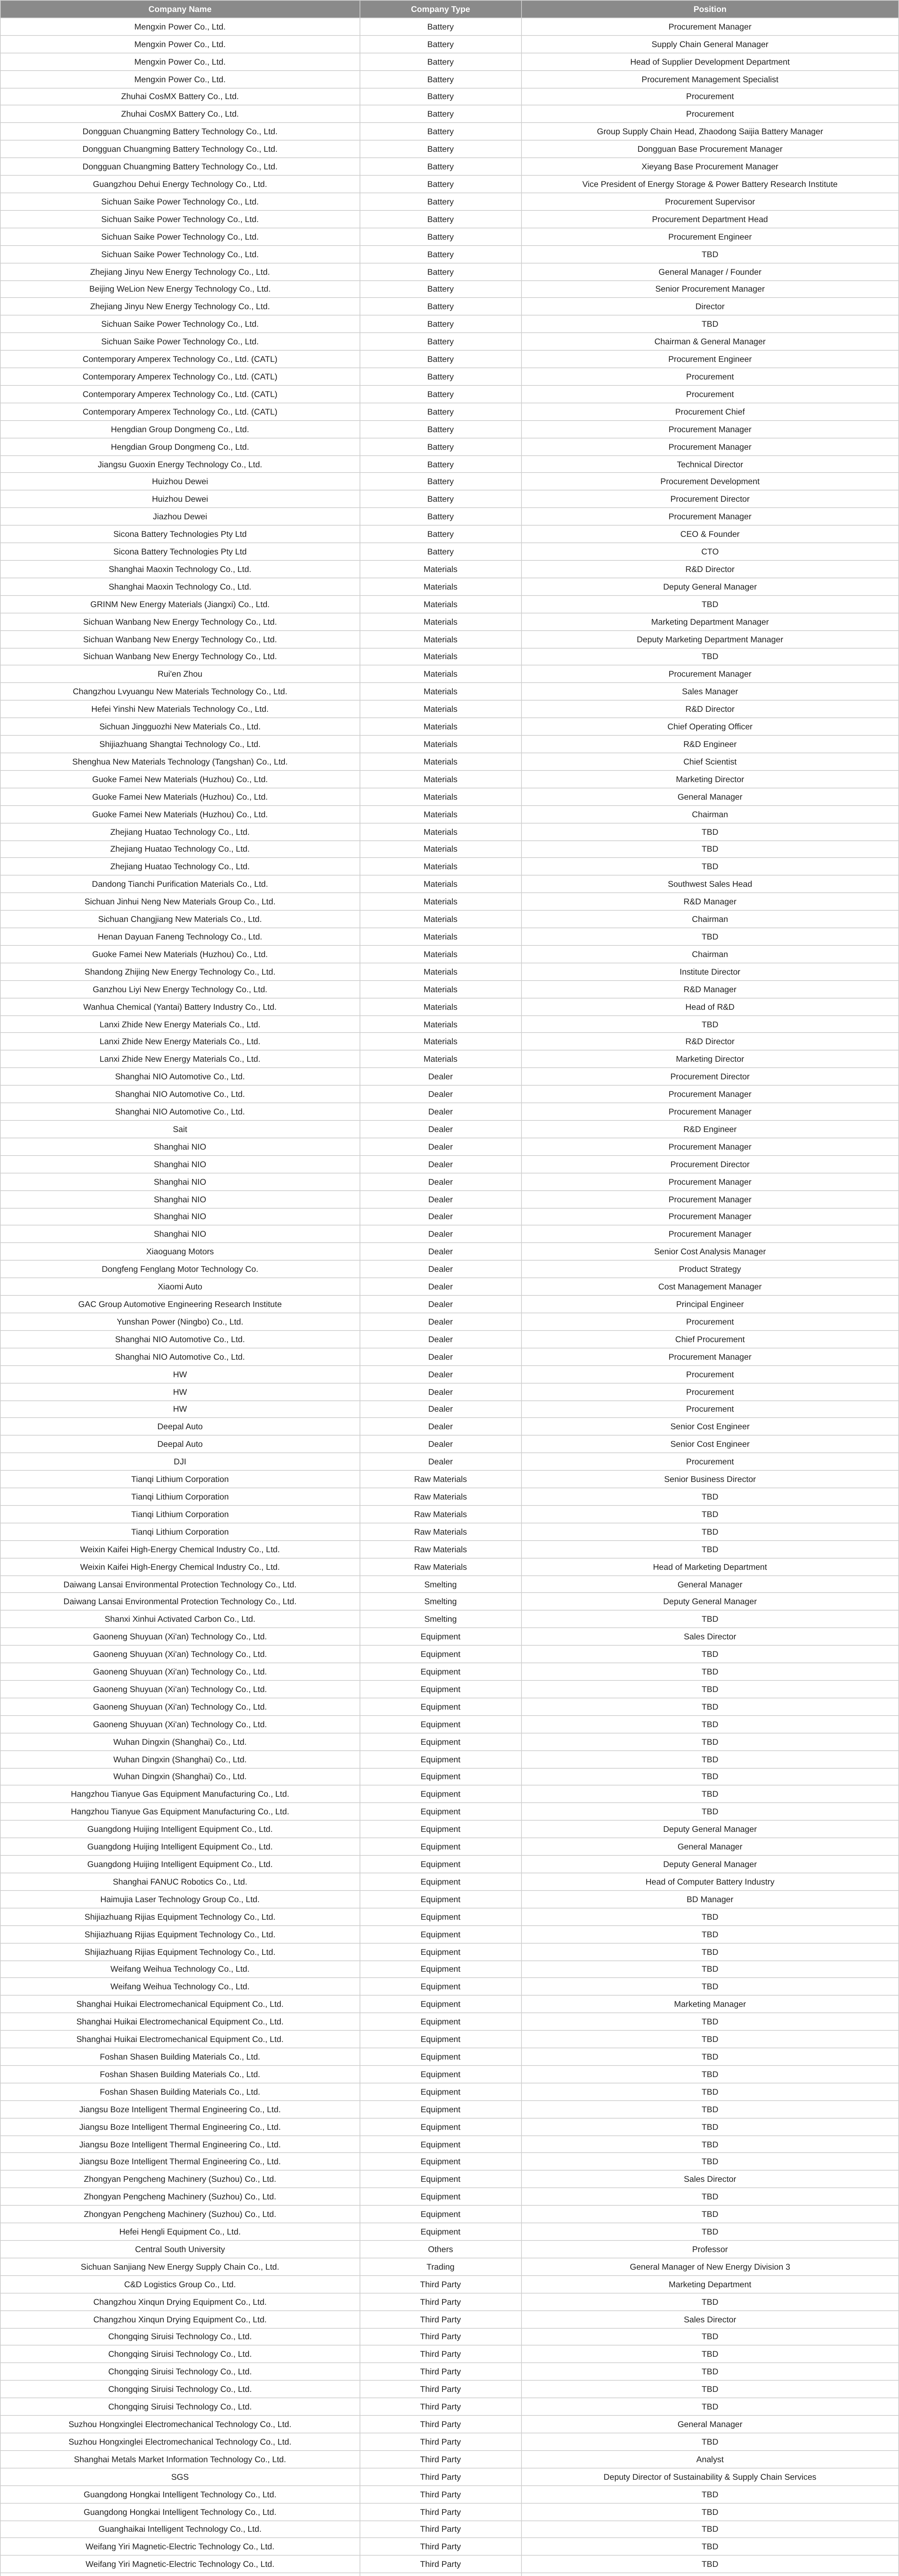
Наконец, рекомендуем премиальную конференцию SMM. Текущий прогресс и некоторые участвующие предприятия и представители:
Тел.: 021-20707860 (или добавьте WeChat 13585549799) Ян Чаосин. Спасибо!
Связанная информация