SMM, 26 сентября:
Рынок металлов:
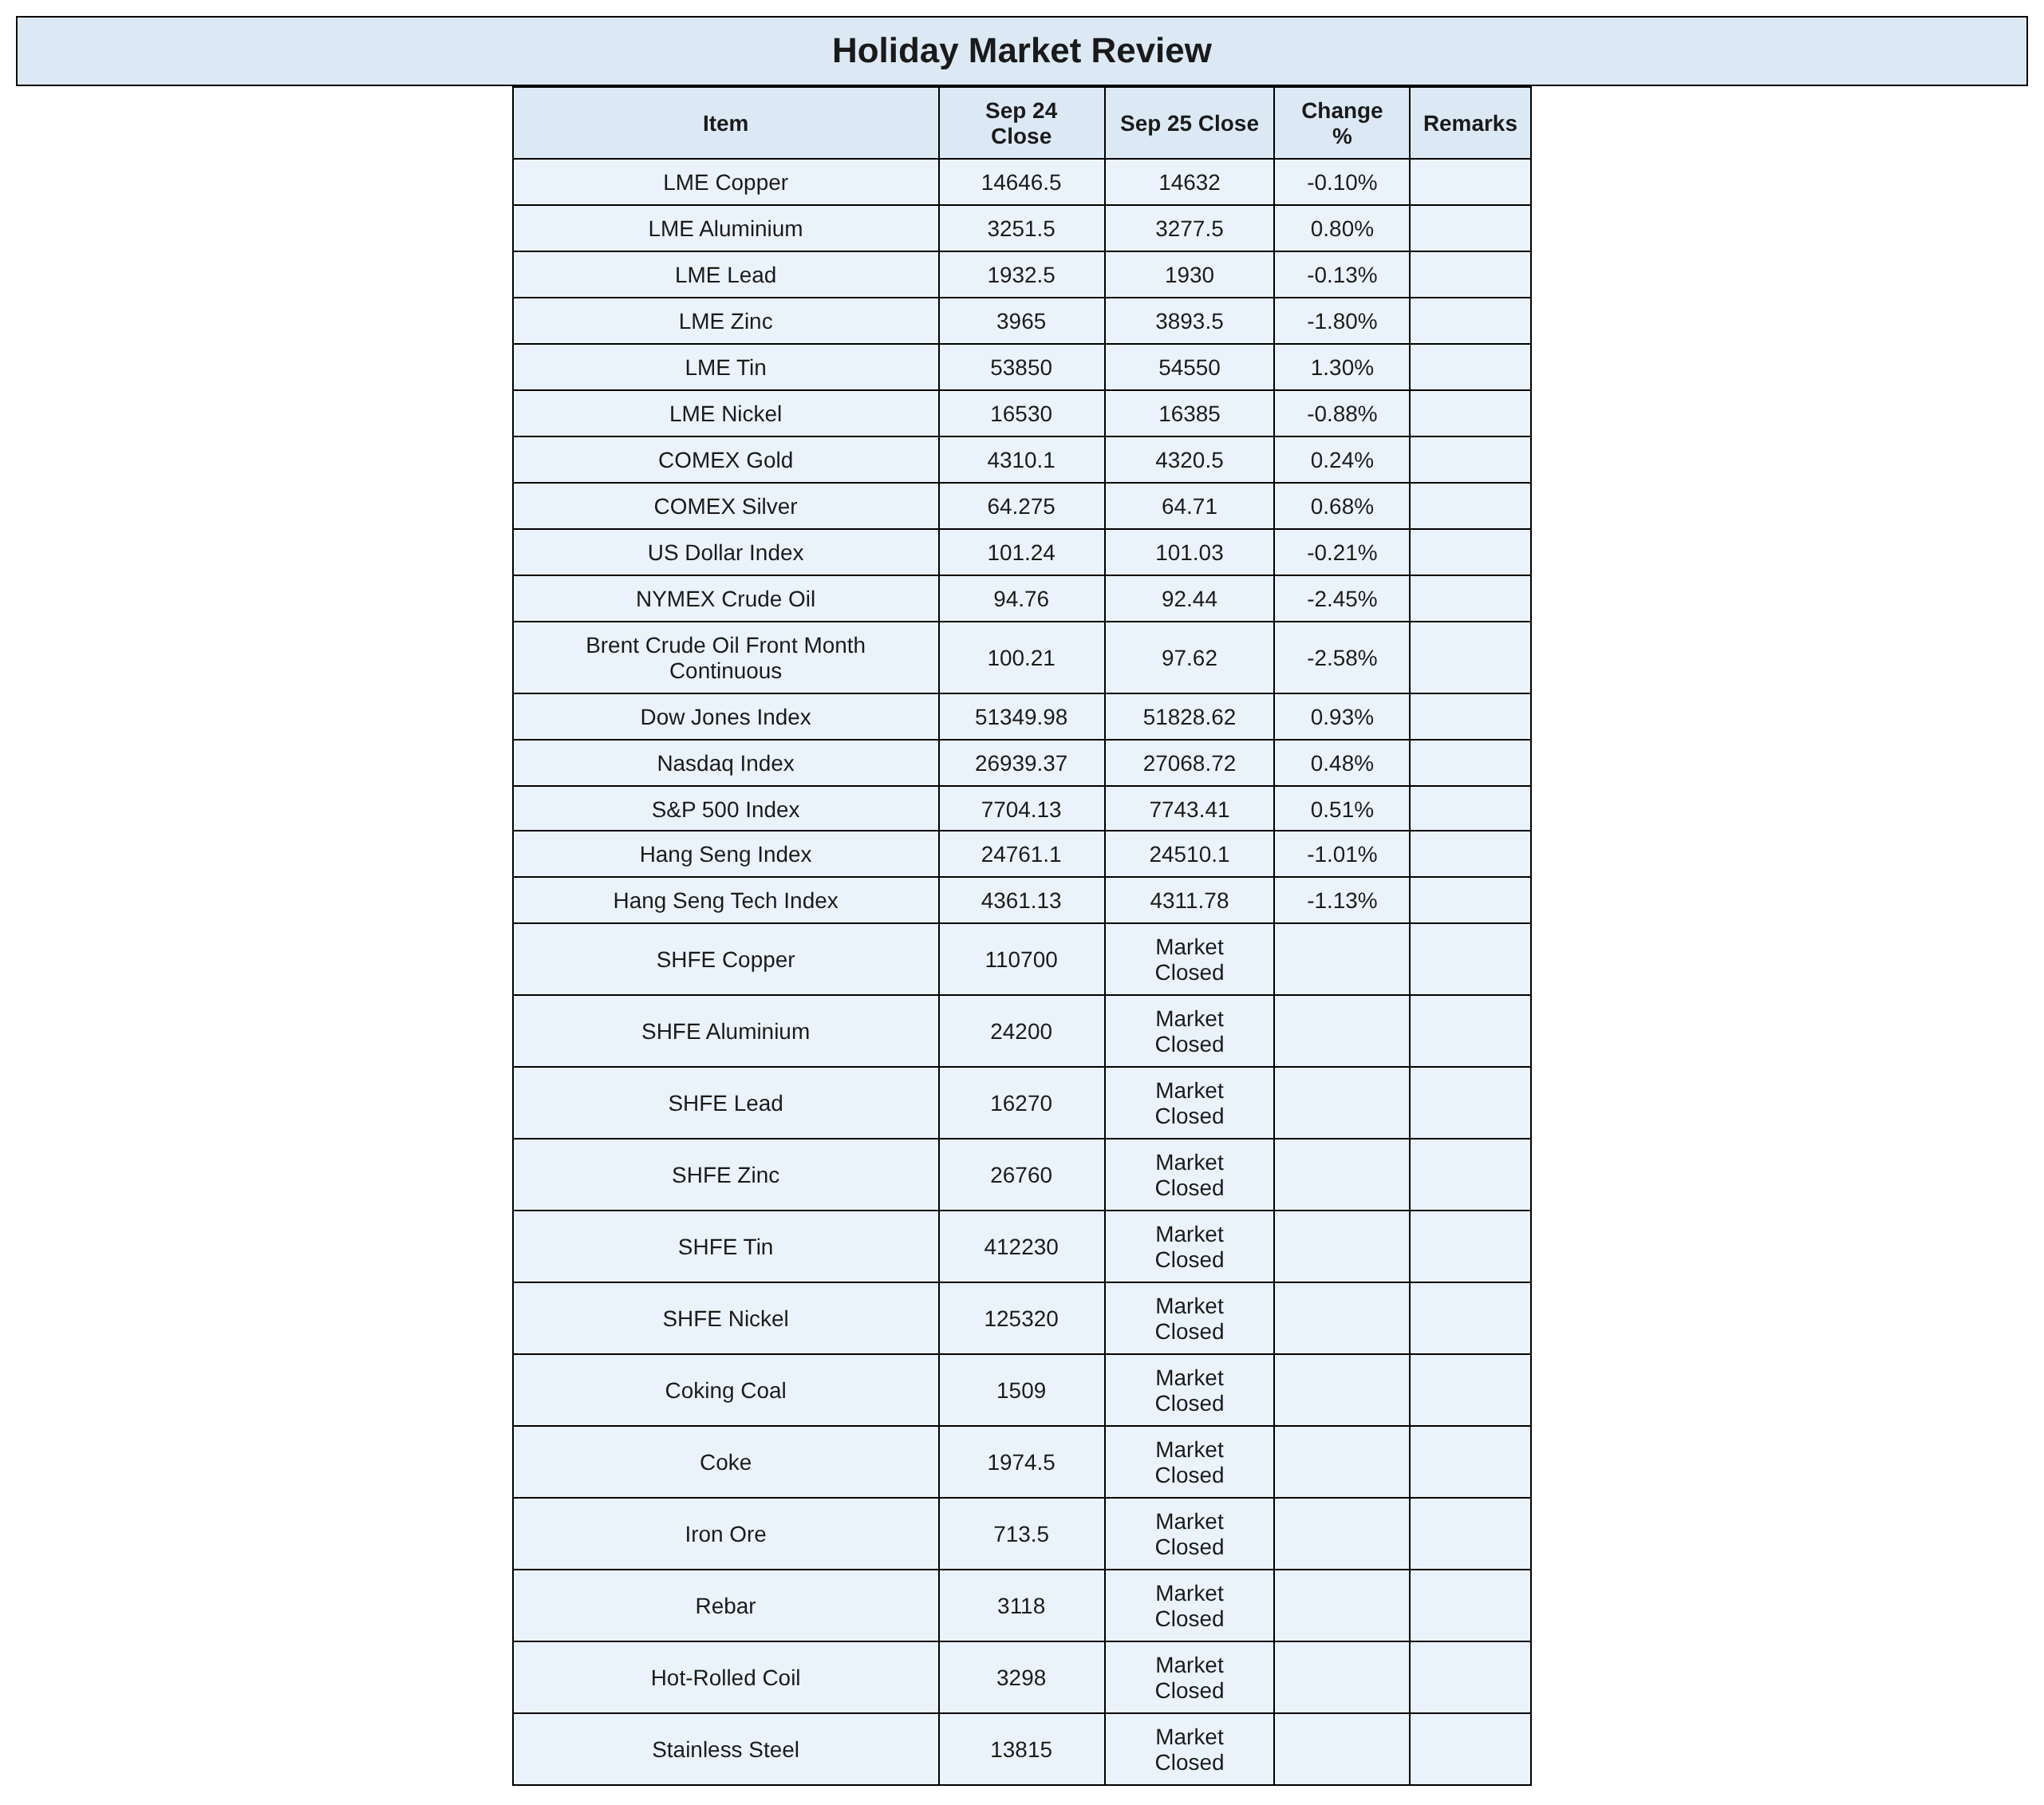
В ночные часы базовые металлы на внутреннем рынке были закрыты в связи с праздником Середины осени.
В ночные часы черные металлы были закрыты в связи с праздником Середины осени.
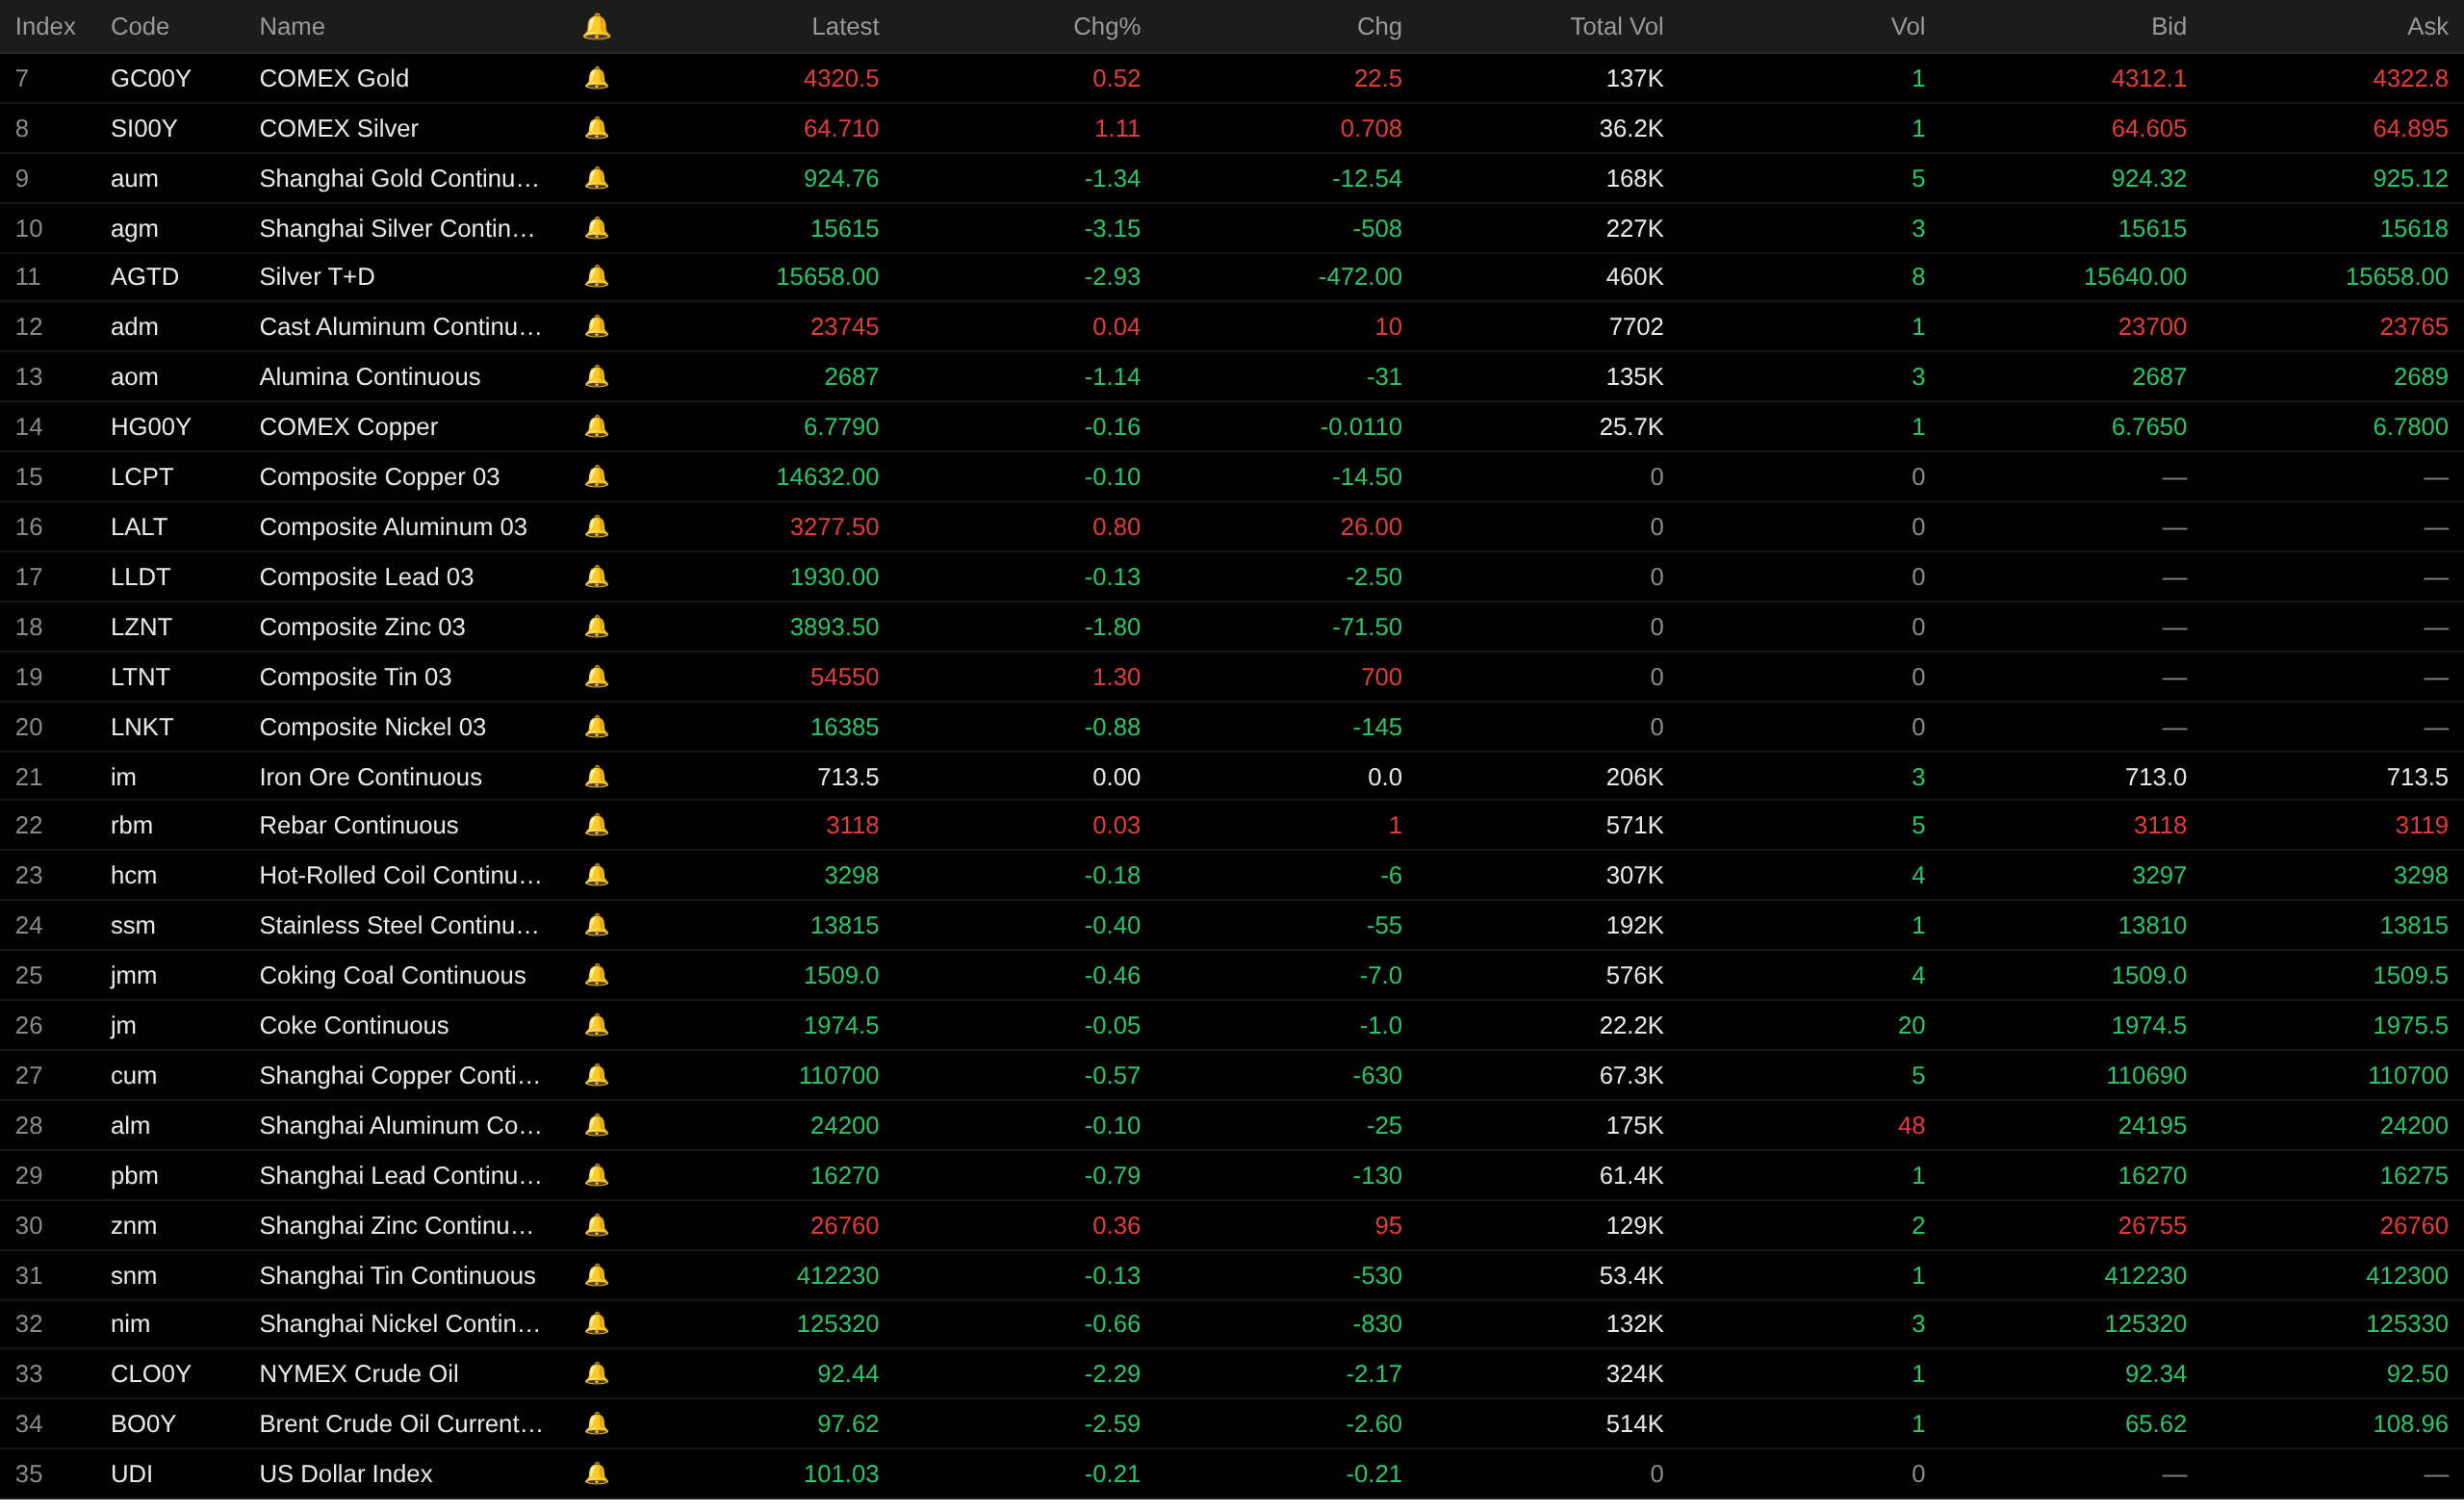
В ночные часы на зарубежном рынке базовые металлы LME в основном снизились. Медь на LME упала на 0,1%, алюминий на LME вырос на 0,8%. Свинец на LME упал на 0,13%. Цинк на LME упал на 1,8%. Олово на LME выросло на 1,3%. Никель на LME упал на 0,88%.
В ночные часы на рынке драгоценных металлов : Золото COMEX выросло на 0,52%, при этом за неделю золото COMEX снизилось на 2,36%; серебро COMEX выросло на 1,11%, при этом за неделю серебро COMEX снизилось на 3,63%. В ночные часы наиболее торгуемый контракт на золото SHFE был закрыт в связи с праздником Середины осени, при этом за неделю золото SHFE снизилось на 1,97%; наиболее торгуемый контракт на серебро SHFE был закрыт в связи с праздником Середины осени, при этом за неделю серебро SHFE снизилось на 2,75%.
Другие финансовые рынки:
Кроме того, фондовый рынок США: в пятницу, 25 сентября, американские акции продолжили рост. Колебания в начале сессии были заметно обусловлены экономическими данными США. После публикации окончательного значения индекса потребительских настроений Мичиганского университета за сентябрь S&P 500 и Nasdaq ненадолго слегка ушли в минус, а Dow временно растерял большую часть роста. Вскоре после этого три основных индекса возобновили восходящий импульс, и Dow прервал трехдневную серию падений. На закрытии 25 сентября промышленный индекс Dow Jones вырос на 0,93% до 51 828,62 пункта; композитный индекс Nasdaq вырос на 0,48% до 27 068,72 пункта; S&P 500 вырос на 0,51% до 7 743,41 пункта.
Гонконгские акции: на закрытии 25 сентября индекс Hang Seng упал на 1,01% до 24 510,09 пункта; индекс Hang Seng Tech упал на 1,13% до 4 311,78 пункта.
По состоянию на 8:15 утра 26 сентября, цены закрытия за ночь:
Макроэкономический фронт
Китай:
[В первый день праздника Середины осени межрегиональный пассажиропоток по стране превысил 243 миллиона] Согласно последним данным Министерства транспорта, в первый день праздника Середины осени межрегиональный пассажиропоток по стране, как ожидается, превысил 243 миллиона, что на 6,4% больше, чем в предыдущий день. Пассажиропоток на автомагистралях, железных дорогах, в гражданской авиации и на водном транспорте заметно вырос, и транспортные ведомства увеличили пропускную способность, чтобы обеспечить упорядоченные поездки. (CCTV)
[Расчетная палата по деривативам HKEX с ноября начнет принимать государственные облигации Китая, облигации политических банков и облигации Министерства финансов в качестве неналичного обеспечения] Гонконгская биржа и клиринговая компания (HKEX) объявила сегодня (в пятницу), что ее дочерние компании, находящиеся в полной собственности, и расчетные палаты по биржевым деривативам — HKFE Clearing Corporation Limited (HKCC) и The SEHK Options Clearing House Limited (SEOCH) — с ноября 2026 года, при условии одобрения регулирующих органов, начнут принимать государственные облигации Китая и облигации политических банков, приобретенные через «северную торговлю» Bond Connect (совместно именуемые облигациями Bond Connect), а также облигации, выпущенные офшорно Министерством финансов Китайской Народной Республики (облигации Министерства финансов), в качестве допустимого неналичного обеспечения для маржинальных требований. Главный операционный директор Гонконгской биржи и клиринговой компании Бонни Лю заявила, что внедрение этого усовершенствования расширит варианты использования государственных облигаций Китая на гонконгском рынке. Принимая эти облигации в качестве обеспечения для выполнения маржинальных требований расчетной палаты, HKEX поможет предоставить участникам рынка более гибкие варианты управления обеспечением, повысить эффективность использования капитала и способствовать дальнейшему развитию экосистемы инструментов с фиксированной доходностью и юаня в Гонконге. (Jin10 Data APP)
Доллар США:
Индекс доллара США за ночь снизился на 0,21% до 101,03. За неделю: индекс доллара США продемонстрировал второй недельный рост подряд, увеличившись на 0,81% за неделю.
Данные: данные опроса Мичиганского университета показали, что оценки американскими потребителями своего текущего и будущего личного финансового положения на ближайший год снизились примерно на 10%, при этом обеспокоенность высокими ценами продолжает усиливаться. Условия для покупки товаров длительного пользования немного улучшились, отчасти потому, что потребители считают, что совершение таких покупок сейчас помогает избежать будущего роста цен. Ожидания относительно краткосрочных деловых условий резко ухудшились, поскольку рынок вновь обеспокоен тем, что высокие цены на топливо и эскалация торговых споров могут перекинуться на более широкую экономику. В целом опрос показал, что респонденты всех политических взглядов в целом считают, что экономические перспективы США ослабли по сравнению с началом года. После резкого падения потребительского доверия в этом месяце настроения среди республиканцев упали на 20% по сравнению с январем 2026 года, а среди демократов за тот же период — на 13%. Инфляционные ожидания на год вперед выросли в этом месяце до 4,6% с 4,0% в прошлом месяце, достигнув самого высокого уровня с июня. Этот уровень теперь значительно выше 3,4%, зафиксированных в феврале до начала конфликта в Иране, и выше всех месяцев 2024 года. Долгосрочные инфляционные ожидания немного повысились до 3,4%, завершив три месяца подряд на уровне 3,3%. Эти ожидания остаются выше диапазона 2,8–3,2%, наблюдавшегося в 2024 году. (Приложение Jin10 Data)
Индикатор волатильности казначейских облигаций США демонстрирует самый значительный рост более чем за год после того, как доходность облигаций поднялась до многодесятилетних максимумов, выведя рынок из недавнего застоя. Индекс MOVE от ICE BofA, измеряющий волатильность рынка облигаций, вырос на этой неделе примерно на 29,69%, что стало крупнейшим увеличением с так называемого «Дня освобождения» в апреле прошлого года, когда масштабные импортные пошлины Трампа вызвали потрясения на мировых рынках. Индекс поднялся до самого высокого уровня с марта этого года, когда впервые началась война в Иране. На фоне резких колебаний рынка многие трейдеры предпочли остаться в стороне. Например, Адам Курпьель, руководитель отдела стратегий по ставкам в Societe Generale, сообщил, что его команда в настоящее время придерживается нейтрального взгляда на ставки в США и ждет «снижения волатильности перед началом торговли». (Приложение Jin10 Data)
Президент Федерального резервного банка Кливленда Бет Хаммак заявила, что недавний резкий рост доходности казначейских облигаций США был вызван не утратой уверенности в замедлении инфляции, а главным образом повышением реальных ставок, сильными экономическими перспективами, бюджетной политикой и конкуренцией за средства инвесторов. По ее словам, инфляционные ожидания в настоящее время остаются «в целом хорошо закрепленными», однако инфляция, устойчиво превышающая целевой уровень ФРС в 2%, по-прежнему влечет реальные издержки и может повлиять на экономическое планирование и давление на заработную плату. Хаммак отметила, что сейчас наибольшим инфляционным риском является формирование «инфляционного мышления», когда общественность начинает верить, что высокая инфляция сохранится в долгосрочной перспективе. Она указала, что инфляция превышает целевой уровень несколько лет подряд, и ФРС необходимо обеспечить сохранение ограничительной денежно-кредитной политики, чтобы вернуть инфляцию к целевому уровню 2%. Говоря о рынке облигаций, Хаммак отметила, что рост доходности частично отражает переоценку рынком политики ФРС и бюджетной политики правительства, а инвестиционный спрос в сфере ИИ и технологического сектора также конкурирует с рынком облигаций за средства инвесторов. Она также заявила, что текущая бюджетная траектория США неустойчива. (Приложение Jin10 Data)
Главный экономист Apollo Global Management Торстен Слок предупредил, что инфляционная угроза от рекордных цен на дизельное топливо может превысить текущие ожидания ФРС, поскольку расходы на топливо проникают в базовый индекс потребительских цен. Слок отметил, что транспортные издержки, связанные с дизельным топливом, отличаются от влияния цен на бензин. Поскольку перевозка товаров критически важна для деловой активности — от розничных цепочек поставок до строительства центров обработки данных, — спрос крайне неэластичен, и рост цен в конечном итоге будет переложен на предприятия и потребителей. Влияние роста цен на дизельное топливо особенно важно сейчас, когда ФРС формирует денежно-кредитную политику после первого с 2023 года повышения ставки. Инфляция по-прежнему заметно превышает целевой уровень центрального банка в 2%. Так называемые базовые показатели инфляции исключают энергетический фактор, и Слок считает, что ФРС не может просто рассматривать рост цен на дизельное топливо как временное явление, поскольку через эффекты перетока он повлияет на базовые категории инфляции. (Приложение Jin10 Data)
Что касается макроэкономических данных:
На следующей неделе будут опубликованы: промышленная прибыль крупных предприятий Китая за период с начала года по август в годовом исчислении, индекс деловой активности ФРБ Далласа за сентябрь, решение РБА по процентной ставке до 29 сентября, опережающий экономический индикатор KOF Швейцарии за сентябрь, число одобренных ипотечных кредитов в Великобритании за август, индекс настроений в промышленности еврозоны за сентябрь, индекс экономических настроений еврозоны за сентябрь, ВВП Канады за июль в месячном исчислении, индекс цен на жильё FHFA США за июль в месячном исчислении, индекс цен на жильё S&P/CS в 20 городах США за июль без сезонной корректировки в годовом исчислении, число открытых вакансий JOLTS в США за август, индекс потребительского доверия Conference Board США за сентябрь, официальный индекс деловой активности в производстве Китая за сентябрь, индекс потребительских цен Австралии за август без сезонной корректировки в годовом исчислении, индекс деловой активности в производстве Китая RatingDog за сентябрь, индекс деловой активности в сфере услуг Китая RatingDog за сентябрь, окончательные данные по ВВП Великобритании за второй квартал в годовом исчислении, счёт текущих операций Великобритании за второй квартал, предварительный индекс потребительских цен Франции за сентябрь в месячном исчислении, изменение числа безработных в Германии за сентябрь с учётом сезонных колебаний, уровень безработицы в Германии за сентябрь с учётом сезонных колебаний, индекс доверия инвесторов ZEW Швейцарии за сентябрь, предварительный индекс потребительских цен Германии за сентябрь в месячном исчислении, изменение занятости ADP в США за сентябрь, базовый индекс цен PCE в США за август в годовом исчислении, личные расходы в США за август в месячном исчислении, окончательные данные по реальному ВВП США за второй квартал в годовом исчислении с учётом сезонности, окончательные данные по реальным личным потребительским расходам США за второй квартал в квартальном исчислении, окончательные данные по базовому индексу цен PCE США за второй квартал в годовом исчислении с учётом сезонности, базовый индекс цен PCE в США за август в месячном исчислении, индекс деловой активности Chicago PMI за сентябрь, индекс потребительских цен Швейцарии за сентябрь в месячном исчислении, реальные розничные продажи Швейцарии за август в годовом исчислении, окончательный индекс деловой активности в производстве Франции за сентябрь, окончательный индекс деловой активности в производстве Германии за сентябрь, окончательный индекс деловой активности в производстве еврозоны за сентябрь, окончательный индекс деловой активности в производстве Великобритании за сентябрь, уровень безработицы в еврозоне за август, число объявленных сокращений рабочих мест Challenger в США за сентябрь, число первичных заявок на пособие по безработице в США за неделю, завершившуюся 26 сентября, окончательный индекс деловой активности в производстве S&P Global в США за сентябрь, индекс деловой активности в производстве ISM в США за сентябрь, расходы на строительство в США за август в месячном исчислении, уровень безработицы в Японии за август, предварительный индекс потребительских цен еврозоны за сентябрь в годовом исчислении, предварительный индекс потребительских цен еврозоны за сентябрь в месячном исчислении, уровень безработицы в США за сентябрь, число занятых в несельскохозяйственном секторе США за сентябрь с учётом сезонных колебаний, средняя почасовая заработная плата в США за сентябрь в годовом исчислении, средняя почасовая заработная плата в США за сентябрь в месячном исчислении, объём производственных заказов в США за август в месячном исчислении и другие данные.
Кроме того, на следующей неделе стоит обратить внимание на следующие события: заместитель управляющего Банка Англии Рамсден выступит с речью о количественном ужесточении; Резервный банк Австралии объявит решение по процентной ставке; управляющий РБА Буллок проведёт пресс-конференцию по денежно-кредитной политике; член FOMC с правом голоса в 2027 году и президент ФРБ Чикаго Гулсби выступит с речью; член FOMC с правом голоса в 2028 году и президент ФРБ Сент-Луиса Мусалем выступит в Лондонской школе экономики; постоянный член FOMC с правом голоса и президент ФРБ Нью-Йорка Уильямс выступит с программной речью в Университете Буффало; член FOMC с правом голоса в 2027 году и президент ФРБ Ричмонда Баркин произнесёт приветственные слова на мероприятии; управляющий ФРС Лиза Кук выступит с речью; член FOMC с правом голоса в 2027 году и президент ФРБ Чикаго Гулсби выступит с речью; член FOMC с правом голоса в 2026 году и президент ФРБ Миннеаполиса Кашкари выступит с речью; Банк Японии опубликует резюме мнений по итогам сентябрьского заседания по денежно-кредитной политике; управляющий Банка Англии Бейли выступит с речью; президент ФРБ Ричмонда Баркин, президент ФРБ Бостона Коллинз и президент ФРБ Канзас-Сити Шмид выступят с речами; президент ЕЦБ Лагард выступит с речью; постоянный член FOMC с правом голоса и президент ФРБ Нью-Йорка Уильямс будет модератором дискуссии на симпозиуме центральных банков, организованном ФРБ Нью-Йорка, в той же дискуссии примет участие управляющий ФРС Лиза Кук; член FOMC с правом голоса в 2026 году и президент ФРБ Далласа Логан выступит с речью; член FOMC с правом голоса в 2026 году и президент ФРБ Далласа Логан произнесёт приветственные слова на пятом симпозиуме «Макроэкономические последствия иммиграции».
Стоит отметить, что: 30 сентября на китайских биржах SGE, SHFE, ZCE и DCE ночная сессия проводиться не будет в связи с кануном праздника — Национального дня КНР; 1 октября Гонконгская фондовая биржа будет закрыта на один день в связи с Национальным днём, торги в направлениях север-юг будут приостановлены; Шанхайская и Шэньчжэньская фондовые биржи Китая, Пекинская фондовая биржа и внутренние фьючерсные биржи будут закрыты с четверга 1 октября по среду 7 октября в связи с Национальным днём; 2, 5, 6 и 7 октября Гонконгская фондовая биржа будет работать в обычном режиме, торги в направлениях север-юг будут приостановлены.
На рынке сырой нефти:
Оба нефтяных фьючерса снизились за ночь: WTI упал на 2,29%, Brent — на 2,59%. На недельном графике фьючерсы WTI продемонстрировали второе подряд недельное снижение, потеряв за неделю 3,79%; фьючерсы Brent также снизились вторую неделю подряд, упав за неделю на 1,68%.
Цены на нефть в пятницу снизились, поскольку рынок оценивал возможность переговоров о прекращении огня между США и Ираном, одновременно опасаясь, что эскалация атак хуситов на Саудовскую Аравию может нарушить поставки от крупного ближневосточного производителя. Этому предшествовала неделя резких колебаний на рынке. По словам источников, близких к переговорам, американские и иранские переговорщики, встречавшиеся на этой неделе в Нью-Йорке, изучали поэтапный путь к прекращению конфликта, включая возобновление Тегераном открытия Ормузского пролива и снятие Вашингтоном экономической блокады с Ирана. Президент Ирана Пезешкиан в четверг заявил, что окончание войны по-прежнему зависит от решений США. В любом случае данные о движении судов, опубликованные Reuters, по-прежнему показывают, что ситуация с физическими поставками остаётся хрупкой. В среду через Ормузский пролив прошли лишь 10 товарных судов, что больше, чем 7 днём ранее, но всё ещё значительно ниже среднесуточного показателя около 17 за последние 10 дней. Позитивные новости о дипломатическом прогрессе могут помочь ценам на нефть снять часть геополитической премии, однако данные о судоходстве по-прежнему указывают на то, что до подлинной нормализации ещё далеко. (Приложение Jin10 Data)
25 сентября по местному времени американский чиновник сообщил, что США ведут «активные и конструктивные» обсуждения с Ираном после того, как Иран планирует открыть Ормузский пролив и возобновить переговоры после принятия этого предложения. Чиновник заявил, что США не торопятся, поскольку в настоящее время находятся в выгодном положении; он отметил, что за последние 48 часов под эскортом США через Ормузский пролив прошло почти 40 миллионов баррелей нефти. (CCTV)
По словам осведомлённых лиц, государственная маркетинговая компания Ирака предлагает покупателям сырую нефть в последний момент, поскольку высокие фрахтовые расходы осложняют закупки из глубины Персидского залива. Учитывая расположение вдали от Ормузского пролива, Ирак сталкивается с большими транспортными трудностями, чем некоторые соседние страны, и вместо этого полагается на торговые компании для сбыта и транспортировки своей нефти. Компания предложила значительные скидки, чтобы стимулировать покупателей, снизив цены на нефть Basrah Medium и Heavy в последних тендерах. (Приложение Jin10 Data)
Кроме того, седьмой по объёму переработки нефти НПЗ России — Пермский НПЗ — остановил работу после атаки украинского беспилотника. Два отраслевых источника сообщили, что атака вызвала пожар в пятницу и повредила трубопроводы, резервуарные парки и технологические установки. НПЗ расположен примерно в 1 460 км (907 миль) к северо-востоку от Москвы и в 2024 году переработал около 12,6 млн т сырой нефти, или 252 000 баррелей в сутки; он произвёл 2 млн т бензина, 5,3 млн т дизельного топлива, 200 000 т мазута и 700 000 т нефтяного кокса. (Jin10 Data APP)
Рекомендуем к прочтению: