

━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
АНАЛИЗ SMM | МЕДЬ АФРИКИ
Дефицит серной кислоты становится ограничением для роста добычи меди в Замбии
Напряжённая ситуация с доступностью кислоты на внутреннем рынке уже проявляется в политических мерах, слабости мелкомасштабной добычи и давлении на издержки переработки: Jubilee Metals сообщила о росте затрат на кислоту более чем на 200% в IV квартале 2026 финансового года.
25 сентября 2026 г. | Анализ SMM
|
>200% рост затрат на кислоту в IV кв. 2026 ФГ Jubilee Metals |
250 т выпуск катодов Sable в IV кв. снижение с 361 т в III кв. |
-35,2% мелкомасштабное производство меди Замбия, I полугодие 2026 г., г/г |
~1,1 млн т выпуск кислоты Kansanshi производство в 2025 г. |
Медный сектор Замбии наращивает инвестиции и перерабатывающие мощности, однако доступность серной кислоты становится ощутимым ограничением для отдельных звеньев внутренней производственной цепочки. Данные Министерства горнодобывающей промышленности показывают, что национальное производство меди выросло лишь на 0,45% в годовом исчислении до 447 181 т в I полугодии 2026 г., тогда как мелкомасштабное производство меди сократилось на 35,2%. Министерство объяснило спад в мелкомасштабном секторе отчасти недостаточным внутренним предложением серной кислоты и затянувшимся окончанием сезона дождей.
Последние раскрытия компаний добавляют более непосредственный операционный сигнал. Jubilee Metals сообщила, что доступность кислоты на внутреннем рынке Замбии значительно снизилась в IV квартале 2026 финансового года: затраты на кислоту выросли более чем на 200%, а затраты на дизельное топливо — на 90%. Компания отметила, что эти условия оказали заметное влияние на производство на её НПЗ Sable и способствовали временным остановкам некоторых металлопереработчиков в зоне её деятельности.
┃ Данные Jubilee показывают, что давление достигло стадии переработки
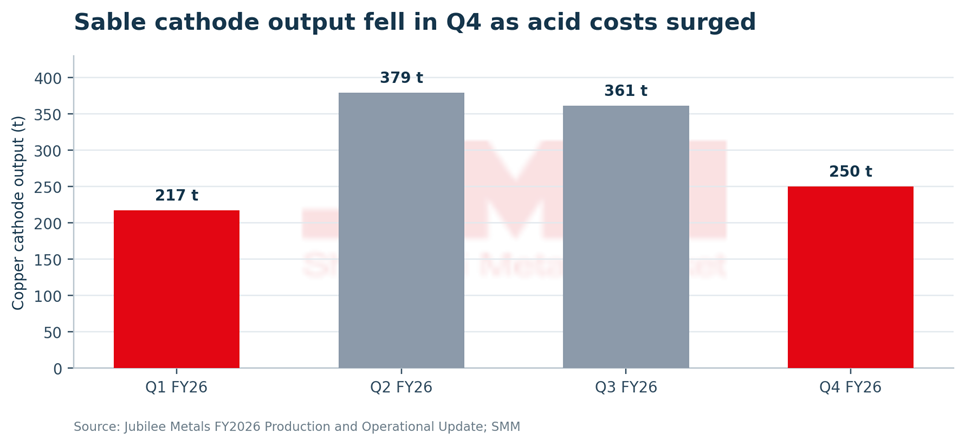
Sable произвела 1 207 т медных катодов в 2026 финансовом году, что на 17,5% больше, чем 1 027 т в 2025 финансовом году. Однако квартальная динамика ослабла к концу года: выпуск катодов вырос с 217 т в I квартале до 379 т во II квартале, снизился до 361 т в III квартале и затем упал до 250 т в IV квартале. Таким образом, производство в IV квартале оказалось примерно на 31% ниже уровня III квартала и на 34% ниже пика II квартала.
Падение в IV квартале не следует объяснять только кислотой. Jubilee также сообщила об операционных факторах, включая продлённое техническое обслуживание на Roan и вскрышные работы на Molefe. Более обоснованный вывод заключается в том, что доступность кислоты и давление на издержки стали одним из нескольких операционных ограничений, причём Jubilee прямо связала их с показателями Sable в этом квартале.
┃ Ограничение неравномерно распределено среди производителей меди Замбии
Влияние дефицита серной кислоты неоднородно. Крупные интегрированные предприятия с собственной плавкой и производством кислоты менее зависимы от товарного рынка, чем небольшие операторы выщелачивания и независимые переработчики. Это помогает объяснить, почему национальное производство меди всё же немного выросло, тогда как мелкомасштабный выпуск резко сократился.
Раскрытия First Quantum иллюстрируют это различие. Kansanshi произвела около 1,1 млн т серной кислоты в 2025 г., почти вся из которой была потреблена на месте в контурах выщелачивания для производства катодов. После расширения плавильного завода Кислотный завод 5 может производить дополнительную кислоту для внутреннего использования или внешней продажи в зависимости от геологии рудника и требований переработки.
Это означает, что Замбия может быть значительным производителем кислоты и при этом испытывать дефицит на товарном рынке. Установленная мощность по производству кислоты не равна свободно доступному предложению. Внутреннее потребление, тип руды, доступность плавильных мощностей, контрактное распределение, транспортная экономика и местное ценообразование — всё это влияет на то, сколько кислоты доходит до сторонних потребителей.
┃ Добываемые медные единицы растут быстрее, чем товарный выпуск
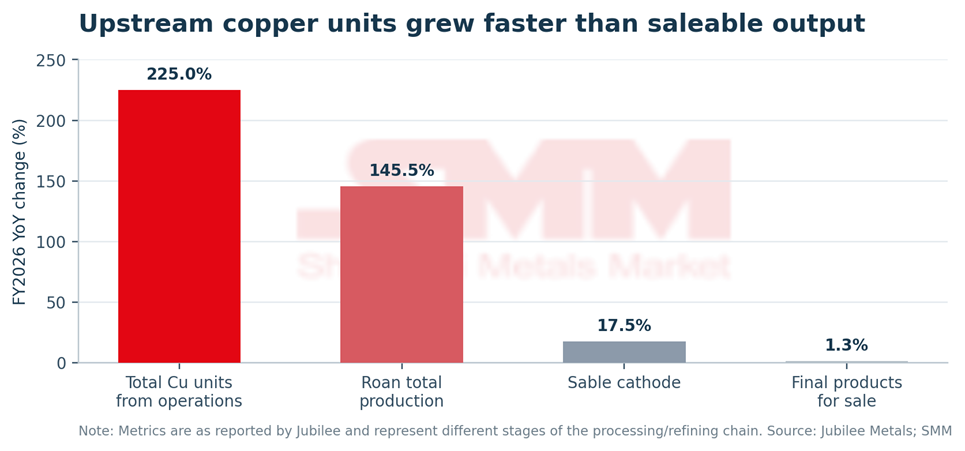
Производственная структура Jubilee также показывает, почему рост меди — это не только вопрос добычи. Совокупные медные единицы с Roan и Molefe достигли 3 739 т в 2026 финансовом году, увеличившись на 225,0% в годовом исчислении. Общее производство Roan выросло на 145,5% до 2 823 т. Однако конечная медная продукция, произведённая для продажи, увеличилась лишь на 1,3% до 2 120 т, тогда как выпуск катодов Sable вырос на 17,5%.
Часть этого разрыва отражает накопление мелкодисперсного оксидного концентрата, ожидающего переработки через недавно введённый в эксплуатацию контур обезвоживания Roan, а также тот факт, что Jubilee отчитывается о разных потоках на разных стадиях производственной цепочки. Тем не менее этот контраст подчёркивает более широкую проблему: преобразование добытых или сконцентрированных медных единиц в товарный металл зависит от доступности перерабатывающих мощностей, реагентов, энергии и логистики, а не только от поставок руды.
┃ Прогноз SMM
В оставшейся части 2026 г. доступность серной кислоты, вероятно, останется важным фактором для производителей оксидной и смешанной медной руды Замбии. Мартовская система экспортных разрешений может помочь удержать больше кислоты для внутренних потребителей, но она не создаёт дополнительного предложения. В ближайшей перспективе рыночный баланс будет зависеть от загрузки плавильных заводов, внутреннего потребления кислоты на интегрированных рудниках и объёма избыточной продукции, которую производители готовы и способны выпустить на товарный рынок. Для небольших операторов выщелачивания фактическая доступность и цена поставки могут поэтому оставаться более важными, чем номинальная установленная мощность Замбии по производству кислоты.
Есть признаки того, что предложение может улучшиться. First Quantum заявила, что расширение плавильного завода Kansanshi и Кислотный завод 5 обеспечивают потенциал для производства дополнительной серной кислоты в зависимости от геологии рудника и внутренних потребностей переработки. Расширенный плавильный завод рассчитан примерно на 1,5 млн т кислоты в год, включая Кислотный завод 5 мощностью около 900 т в сутки. Однако Kansanshi потребила почти все из примерно 1,1 млн т, произведённых в 2025 г., на месте, что означает, что дополнительные мощности не будут автоматически означать эквивалентный рост товарного предложения.
Перезапуск плавильного завода Nchanga компании KCM в сентябре также представляет потенциальный источник облегчения. Плавильный завод мощностью 311 000 т в год возобновил работу после 106-дневной программы восстановления, и KCM называет серную кислоту одним из продуктов, производимых на комплексе Nchanga. Если плавильный завод и связанные с ним кислотные системы будут работать стабильно, дополнительный выпуск может улучшить внутреннюю доступность. Масштаб этой выгоды будет зависеть от собственных потребностей KCM в выщелачивании, загрузки мощностей и того, сколько кислоты в конечном итоге будет доступно сторонним покупателям.
Спрос на кислоту может вырасти одновременно с этим. Jubilee ожидает, что Sable будет получать сырьё из растущего портфеля источников, контролируемых Jubilee, по мере развития Molefe и продвижения Проекта G к целевому этапу разработки с февраля 2027 г. Более высокая пропускная способность по оксидному и смешанному сырью повысит важность надёжных поставок реагентов. Если товарное предложение кислоты не расширится параллельно с ростом переработки, рынок может оставаться уязвимым к новым ценовым скачкам или временным ограничениям пропускной способности даже при увеличении добычной базы меди в Замбии.
В перспективе 2027 г. баланс кислоты может стать всё более важным фактором дифференциации между интегрированными и зависимыми от товарного рынка производителями. Устойчивое улучшение загрузки плавильных заводов, дополнительные сторонние продажи кислоты и эффективное внутреннее распределение могли бы позволить небольшим рудникам и независимым переработчикам восстановить выпуск и полнее участвовать в цикле роста меди в Замбии. Однако если рынок останется напряжённым, рост производства, скорее всего, будет сосредоточен среди крупных интегрированных операторов, способных обеспечить кислоту внутри компании. Ключевыми индикаторами для наблюдения будут товарные цены на кислоту, загрузка плавильных заводов, потоки экспортных разрешений, сторонние продажи кислоты и способность Sable преобразовывать растущее добычное сырьё в товарную медную продукцию.
Источники: Jubilee Metals Group, отчёт о производстве и операционной деятельности за 2026 финансовый год, 14 сентября 2026 г.; Министерство горнодобывающей промышленности и развития полезных ископаемых Замбии, обновление по горнодобывающему сектору за I полугодие 2026 г.; First Quantum Minerals, результаты за I квартал 2026 г. и презентация по операциям в Замбии; Министерство торговли, промышленности и коммерции Замбии, уведомление о разрешениях на экспорт серной кислоты; корпоративная информация Konkola Copper Mines и отчёт ZNBC о перезапуске плавильного завода Nchanga в сентябре 2026 г.; расчёты SMM на основе данных из открытых источников.



