Обзор рынка
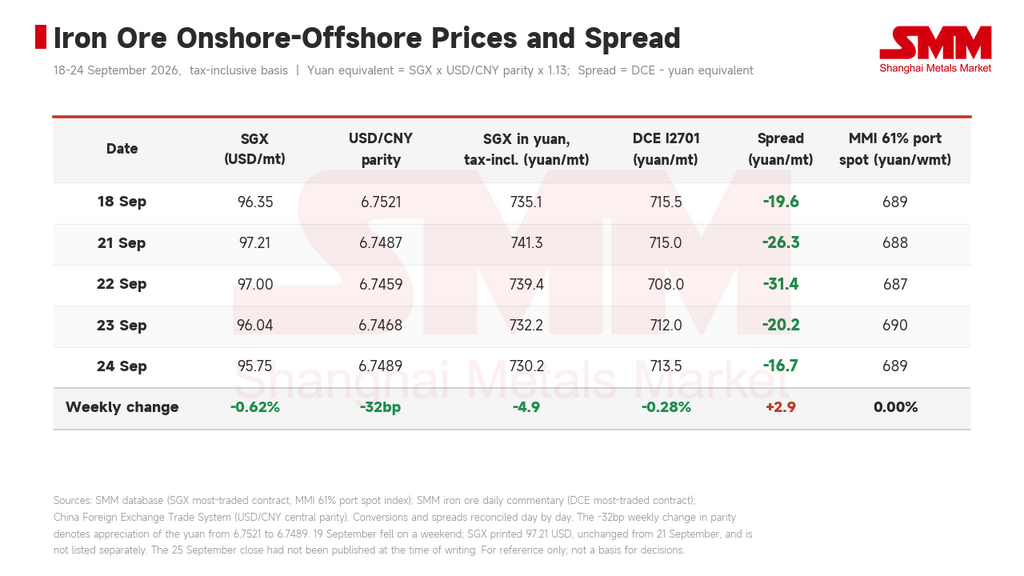
Наиболее активно торгуемый контракт на SGX снизился с 96,35 долл. США/т 18 сентября до 95,75 долл. США/т 24 сентября, потеряв 0,62% за неделю. Наиболее активно торгуемый контракт I2701 на DCE опустился с 715,5 юаня/т до 713,5 юаня/т, снизившись на 0,28%, тогда как спотовый индекс MMI 61% на железную руду в порту закрылся на уровне 689 юаней/влажная т, без изменений по сравнению с прошлой пятницей.
Начнём со средних цен. Спотовый индекс MMI 61% в порту в среднем составил 688,6 юаня/влажная т на этой неделе против 687,0 юаня/влажная т на прошлой неделе, увеличившись на 1,6 юаня в недельном выражении — это согласуется с отмеченным в наших ежедневных комментариях «ростом недельной средней примерно на 2 юаня в недельном выражении». Неизменное закрытие наряду с более высокой средней указывает на то, что ценовой центр был поднят в середине недели, прежде чем вернуться к исходной точке перед пятницей. Поддержку оказали пополнение запасов перед праздниками, рост фрахтовых ставок и ожидания сокращения бразильского предложения.
Переходя к спреду между внутренним и зарубежным рынками, эта линия прошла полный цикл расширения и последующего схождения. С −19,6 юаня/т 18 сентября он расширился до −31,4 юаня/т к 22 сентября, затем восстановился в течение следующих трёх сессий до −16,7 юаня/т, что означает чистое сужение на 2,9 юаня за неделю. Динамика тесно связана с новостным потоком: 22 сентября слухи о снятии ограничений на низкосортную руду оказали давление на внутренний рынок, DCE снизился на 1,05% в тот день при лишь незначительном снижении на офшорном рынке, что растянуло спред; 23 сентября зарубежный рынок перехватил лидерство в снижении, потеряв 1,25 долл. США за две сессии и вернув спред обратно. Короче говоря, изменения относительной силы между двумя рынками на этой неделе были вызваны слухами, имели ограниченную связь с фундаментальными факторами и не установили чёткого направления.
Центральный паритет юаня укрепился на 32 базисных пункта за неделю до 6,7489, что частично компенсировало импортные издержки, хотя масштаб был ограниченным — в пересчёте на юани SGX всё равно снизился на 4,9 юаня/т.
Фундаментальное давление сосредоточено в запасах
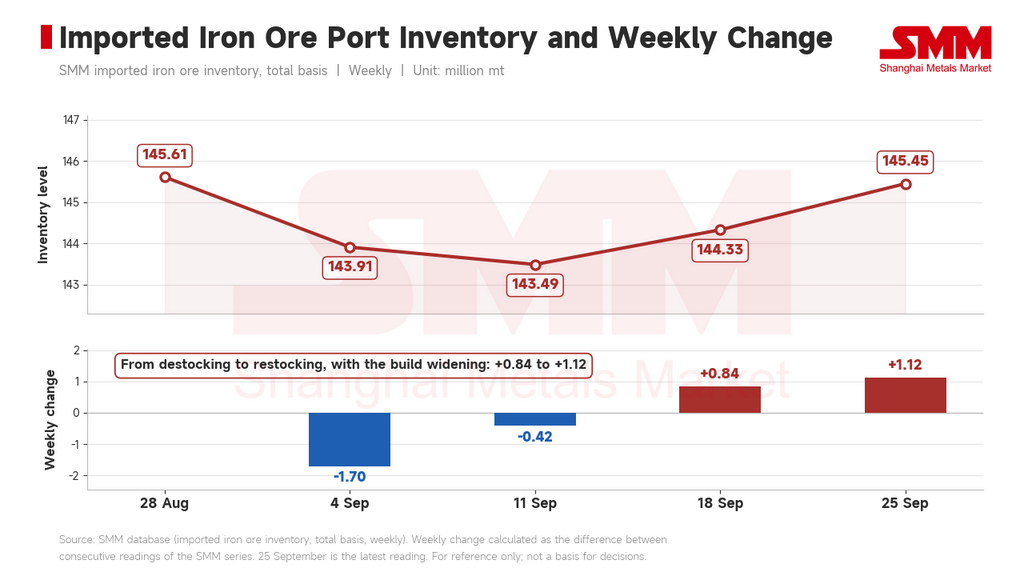
Национальные запасы импортной железной руды по данным SMM (агрегированный показатель) составили 144,33 млн т на 18 сентября и 145,45 млн т на 25 сентября, увеличившись на 1,12 млн т за неделю; на предыдущей неделе они выросли с 143,49 млн т до 144,33 млн т, прирост составил 840 тыс. т. Это означает две недели подряд накопления запасов, причём прирост стал на треть больше. За тот же период среднесуточный объем отгрузок из портов снизился на 25 тыс. тонн по сравнению с предыдущей неделей и составил 3,21 млн тонн по состоянию на 18 сентября. Совокупные запасы в 10 ключевых портах на 24 сентября составили 102,59 млн тонн, увеличившись на 680 тыс. тонн за неделю, причем рост был сосредоточен в мелкой руде, тогда как концентрат, кусковая руда и окатыши показали небольшое сокращение.
Отгрузки, напротив, уже пошли вниз. Мировые отгрузки железной руды на прошлой неделе составили 34,41 млн тонн, снизившись на 8% по сравнению с предыдущей неделей и оставшись на уровне прошлого года в накопленном выражении, при этом Австралия и Бразилия немного сократили объемы, а Перу и Индия продемонстрировали заметный рост среди нетрадиционных поставщиков. Однако общий объем поступления железной руды в Китай составил 31,32 млн тонн, увеличившись на 16% за неделю и на 4,8% в годовом исчислении в накопленном выражении. Отгрузки отошли от максимумов, а поступления все еще остаются высокими — сейчас разгружается тот объем, который был отправлен в период более раннего всплеска. Ослабление давления предложения запаздывает примерно на две-три недели, что объясняет, почему портовые запасы продолжают расти ускоренными темпами, даже несмотря на то, что отгрузки уже показали недельное снижение.
Факторы спроса: пополнение запасов обеспечивает поддержку, ремонты расширяются
На текущей неделе большинство заводов еще не завершили предпраздничное пополнение запасов, и закупочный спрос сохранялся в течение всей недели. Однако пополнение запасов близится к завершению, заводы проявляют сильную склонность покупать на просадках и жестко сопротивляются росту цен; спотовые сделки в целом были вялыми, а поддержка рынка ослабевала с каждым днем. Именно поэтому снижение цен на руду на этой неделе было ограниченным.
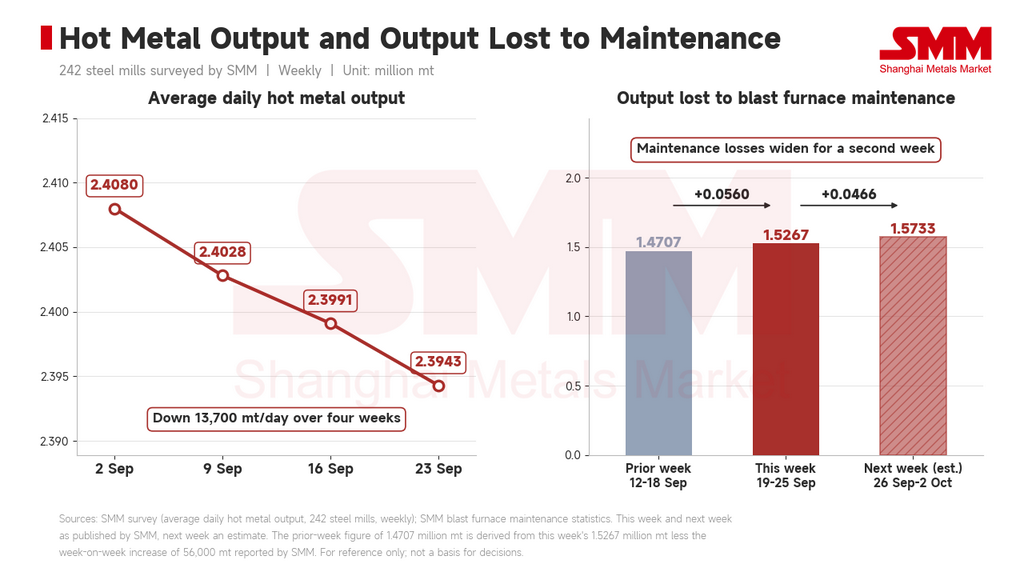
По статистике SMM, на этой неделе (19–25 сентября) ремонты доменных печей затронули 1,5267 млн тонн производства чугуна, что на 56 тыс. тонн больше, чем неделей ранее; на следующей неделе (26 сентября — 2 октября) ожидается рост этого показателя до 1,5733 млн тонн, то есть еще на 46,6 тыс. тонн. По данным SMM на 23 сентября, коэффициент загрузки доменных печей на 242 металлургических заводах составил 88,76%, снизившись на 0,17 процентного пункта за неделю, а среднесуточный выпуск чугуна на обследуемых заводах составил 2,3943 млн тонн, сократившись на 4,8 тыс. тонн.
Текущее снижение производства чугуна является умеренным, однако влияние ремонтов на следующую неделю уже запланировано на уровне 1,5733 млн тонн, и сам прирост этого показателя расширяется. Это указывает на ускоряющееся снижение производства чугуна после праздников, а не на обвал в текущем периоде. Коренная причина — устойчивые убытки металлургических заводов: без восстановления маржи объёмы технического обслуживания не сократятся.
Что касается событий, два слуха указывают в противоположные стороны
Почти все ценовые колебания на этой неделе были вызваны новостным потоком. 22 сентября слухи о снятии ограничений на низкосортную руду оказали давление на внутренний рынок; 23 сентября слухи о сокращении бразильских поставок подтолкнули зарубежный рынок вверх. Эти два слуха указывали в противоположные стороны, появились с разницей в один день, ни один из них не был надёжно подтверждён, и ни один не изменил фундаментальные показатели. Однако при отсутствии явных драйверов как со стороны спроса, так и со стороны предложения они существенно усилили внутридневную волатильность и колебания спреда между внутренним и зарубежным рынками. Рост фрахтовых ставок на этой неделе вместе с этими ожиданиями по Бразилии относится к числу факторов, поддерживающих более высокую средненедельную цену.
18 сентября Комитет по железной руде Китайской ассоциации чёрной металлургии провёл в Пекине совещание, посвящённое организации работы вокруг индекса спотовых цен на импортируемую железную руду в портах, который должен быть запущен Пекинским центром торговли железной рудой; в совещании приняли участие руководители закупочных подразделений отечественных металлургических заводов и торговых компаний. Прямого влияния на текущие цены это не оказало, но за развитием этого механизма ценообразования стоит внимательно следить.
На макроэкономическом фронте на этой неделе новых переменных не появилось. Рыночные настроения определялись перетягиванием каната между завершающей стадией пополнения запасов и ожиданиями технического обслуживания, а затем их неоднократно толкали то в одну, то в другую сторону два неподтверждённых слуха, в результате чего цены колебались в узком диапазоне, так и не выбрав направление.
Прогноз рынка
Предпраздничное пополнение запасов завершится на следующей неделе, и рост влияния технического обслуживания до 1,5733 млн тонн станет реальностью; по мере ухода поддерживающего фактора и появления сдерживающего фактора подтверждённое ускорение накопления запасов в портах и всё ещё высокий уровень прибытия судов будут оказывать на цены руды более сильное понижательное давление, чем на этой неделе. Тем не менее, с уходом средств с рынка и сокращением открытого интереса в преддверии праздника Национального дня ожидается сужение волатильности. Наиболее активно торгуемый контракт на SGX, по оценкам, будет находиться в ориентировочном диапазоне 94–97 долл. США за тонну со смещением центра вниз; для существенного прорыва вниз по-прежнему необходимо, чтобы снижение производства чугуна после праздников стало реальностью. Спред между внутренним и зарубежным рынками сейчас сузился до −16,7 юаня/т; если зарубежный рынок продолжит задавать тон снижению и выведет спред в положительную зону, импортная маржа сократится, вместе с ней ослабнет интерес к форвардным закупкам, и относительную устойчивость внутреннего рынка будет трудно поддерживать.